TGViewer
Channel Public Channel
Granite Bonds | Облигации, Экономика

Granite Bonds | Облигации, Экономика

@granitebonds

Владислав Ф. — про облигации, экономику. Про финансовые инструменты на российском рынке, обучающие посты.
Ссылка на чат: https://t.me/granitebondschat

Контакт для связи: @Main_hert
Subscribers
4.68K
Photos
302
Videos
2
Links
139
Recent Posts 18 shown
Post #446 1.09K
Длинные ОФЗ потрогали 17% доху — продолжаю сидеть на заборе

Сейчас длинные ОФЗ (кроме низкокупонной 26238) дают 15,6-15,8 текущей купонной доходности и почти 17% YTM (свечи доходили и ровно до 17% дохи), при этом КС 14%.

Дефицит бюджета, инфляционные риски, тупик в некоторых вопросах -> спрос на деньги есть, а предложения из-за страха (обоснованного) не особо.

Сейчас мне видятся разумными только короткие спекулятивные сделки с лимитами и стопами.

📱 К сожалению, сегодня уже второй ЦОД (центр обработки данных) Яндекса атакован.
Вчера был ЦОД в Сасово, Рязанская область, а сегодня в Калуге.
Калужский ЦОД Яндекса один из крупнейших в России, 130 тыс метров площади. Из-за этого легло много цифровой инфраструктуры — некоторые сайты, сервисы перестали работать временно.

Денежный рынок сейчас в приоритете, более чем на 80% портфеля в "кэше".
  • 👍 28
  • 🤯 8
  • 🕊 3
  • ❤ 2
Post #445 1.85K
Софтлайн размещает новые выпуски — 002Р-03 (фикс) и 002Р-04 (флоатер)

Софтлайн выходит с двумя выпусками облигаций общим объемом от 3 млрд руб — сбор заявок 13 октября с 11 до 15 часов, размещение 16 октября.

Оба выпуска планируется включить в Перечень РИИ — налоговая льгота при владении от 1 года — на фоне теперь общей налоговой базы и как следствие бОльшего НДФЛ особенно привлекательно)

Основные параметры:

• Срок обращения: 3,2 года (1161 дней) одинаковый для обоих выпусков, купонный период 30 дней (последний 21 день)
• Рейтинг: A-(RU) от АКРА (март 2026) и ruA- от Эксперт РА (повышен в мае 2026), оба стабильные.

Фикс (002Р-03) — ориентир купона не выше 18,5% годовых -> YTM не выше 20,15%

Флоатер (002Р-04) — ключевая ставка + спред не выше 450 б.п. При текущей КС и неизменности ее значения текущая доходность по флоатеру будет равна фиксу. На фоне всего текущего речь речь про кат не идет особо даже)

Цель размещения озвучивают прямо: увеличить долгосрочную часть своей структуры долга.

На текущем рынке софтлайн держится неплохо, как и его коллеги из IT-сектора около single A рейтинга.
По бизнесу все в норме — оборот за 1П2026 +15% г/г, скорр. EBITDA — +27%. Компания подтверждает цель по скорр. чистому долгу/EBITDA не выше 2,0х по итогам года.

Сейчас на рынке у Софтлайна в обращении 1 выпуск — 002Р-02 (размещался в феврале 2026) сейчас торгуется с ≈YTM 19,5% (подросла в том числе на новом выпуске, в целом была на уровне 19%-19,3%), срок до погашения остался 2,2 года.

Прошлый выпуск я добавлял в пассивный семейный портфель и он показал неплохой результат. Сбор книги по новому выпуску ждем 13 октября
  • 👍 44
  • 🔥 7
  • ❤ 4
Post #444 2.32K
В число "IT-компаний" в single A добавились еще Цифровые Привычки.

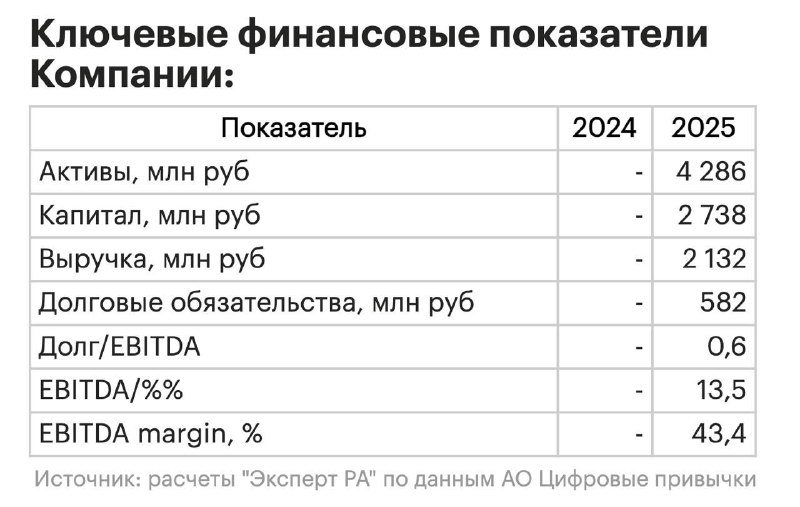
«Эксперт РА» присвоил рейтинг кредитоспособности АО «Цифровые привычки» на уровне ruА-, прогноз по рейтингу - стабильный.

Компания занимается как разработкой и внедрением собственных IT-решений, так и заказной разработкой.

Что в отчете:
• Ожидаемое для IT компании низкий долг: отношение долга на конец 2025 к EBITDA ≈0,6х по Эксперту, а коэффициент покрыти процентов превышает ≈13,5х). Ликвидность тоже в норме.
• В отчете есть много прибыли от объединения бизнеса — это тот самый M&A в IT) Это дает маржу по чистой прибыли в 54%, но даже если отнять прибыль от объединения бизнеса, то маржа все еще большая — более 37% по чистой прибыли.

У них нет облигаций на рынке, но это пока что, иначе зачем им рейтинг, акционеры туда не смотрят). В самом релизе это отмечается:
<...компания планирует выпуск облигационного займа, который будет направлен на M&A...>

Компания проводила pre-IPO весной 2025, по сути мы видим, что компания плавно и грамотно заходит в рынок: pre-IPO было, теперь вот рейтинг (для бондов), планы на IPO (на 2027 год) тоже были.

Посмотрим когда будет выпуск, сейчас бондовый рынок не в лучшем состоянии, однако облигации IT-компаний на рынке сейчас чувствуют себя лучше других)
  • 👍 28
  • ❤ 1
Post #443 1.95K
🩸По рынку сейчас стою в стороне. 73% в ликвидности

Сейчас начались кейсы "кто-то что-то написал и бумаги начали валиться". Проблема не в том, что "кто-то написал, что выходит из бумаг эмитента", а в структуре держателей.

Корпоративные облигации — это не акции. Тут нет столько ликвидности.

Психованные продажи и маржин коллы приводят к тому, что из бумаг начинается эвакуация. Доходности не отражают реальной картины, все валится. Я не бегу и не буду подбирать это сейчас, так как понятия не имею, когда это закончится, а играть в "горячую картошку" нет ни времени ни желания. Сейчас у многих эмитентов пол года-год в выпусках это уже "долго, доживет ли?".

Вы только вдумайтесь: люди жалуются, что кто-то на <10к аудитории написал, что что-то продал. Когда рынок без ликвидности, в стаканах микро объемы, а продает и покупает розница, существенная часть которая подвластна мнению в медиа, то любой может манипулировать таким рынком.

Инвест климата нет, определенности нет, страха полно.

Для долгосрочного восстановления внутреннего климата нужно главное:

Определенность и стабильность => будут инвестиционные деньги, а не только спекулятивные. Инвесторы будут готовы вкладываться в инфраструктурные проекты, горизонты планирования будут больше, снова начнут заниматься R&D сферой (research and development) => будет технологическое развитие. Фин резы будут лучше, инвесторы начнут снова верить в рынок. Со временем восстановится доверие и у институциональных инвесторов => выше ликвидность и другие деньги.

Практический вывод:

Стоит отметить, что есть эмитенты, чьи бумаги держатся относительно неплохо на текущем рынке. В высоких рейтингах (AAA/AA) по большей части все норм, также хорошо у меня держатся бумаги Селектела, Рольфа, Синара Транспортные Машины и проч. Там нет таких спредов, какие в других "около single A" эмитентах, но вот она и иллюстрация премии за риск. В целом если на пол года брать надежных эмитентов с ограничением долей, то это поможет обогнать ликвидность на коротке.

По ощущениям, если в ближайших погашениях "популярных" эмитентов (по типу застройщиков, лизингов и проч) все пройдет гладко, то это чуть ободрит рынок и в более низких (чем AA/AAA) рейтингах (как всегда), тогда я бы смотрел на бумаги на ≈полгода, которые не успели откупить.
  • 👍 47
  • ❤ 14
  • 🤔 6
  • 🔥 2
  • 😭 2
  • 🤯 1
Post #441 2.35K
бумаги самолета — в отвесном падении. 71% квази ytm по 14-му выпуску (флоатеру)

Вышла новость:
Сбербанк может получить в управление часть бизнеса группы «Самолет», рассказали три источника «Ъ» на рынке недвижимости. По словам одного из них, это может произойти в рамках реструктуризации займов компании перед кредитором. Он уточняет, что пока условия сделки находятся на стадии обсуждения.

Не исключается реструктуризация кредитов, при которой в качестве залога могут выступить активы бенефициаров группы, не имеющих отношения к бизнесу «Самолета».


ссылка: https://t.me/kommersant/115357

это именно тот эффект, про что пишу постоянно — когда в бумаге сидят спекулятивные нервные деньги (а в Самолете фундаментальных холдеров вот уже сколько времени все меньше и меньше), то импульсивность движений растет (волатильность).

Кредитный риск — не только про вероятность дефолта, но и про рыночный риск просто падения цены в виду продаж. По существу что будет — пока сложно сказать. Если у Сбера цель "забрать свое" — то будут забирать. Если сказали нужно "помочь" — позитив. Пока что это рандом, я конечно же не лезу.

Надеюсь, по самолету у читателей в моменте минимальная доля либо без эмитента. Можете отметиться:
👍 — без бумаг эмитента
🙏 — малая доля (до 3%)
🕊 — от 3 до 10%
🫡 — более 10%
  • 👍 105
  • 🙏 93
  • 🕊 45
  • 🫡 23
  • ❤ 2
Post #439 2.53K
Всем добрый день! Немного оффтопная тема выходного дня, стало очень интересно как у Вас дела с топливом?

Как я для себя трактую текущие последствия:
Текущий топливный кризис (сечас идет его 2-я волна) затронул и бензин, и дизель, но именно дизель дает более широкий и прямой перенос в юнит-экономику бизнеса: грузоперевозки, сельхозка и тд — машины работают на дизеле в большинстве своем. Однако бензин при этом бьет по инфляционным ожиданиям населения напрямую и заметнее — это то, что человек видит каждую неделю на заправке, и именно через этот канал разовый ценовой шок конвертируется в устойчивое повышение восприятия инфляции. Также это влияет на поведение людей, в том числе на настроения на рынке.

В итоге — дизель толкает вверх издержки бизнеса и себестоимость товаров, а бензин давит на потребительское настроение, и вместе это создает не разовый, а более устойчивый инфляционный фон, а люди нервничают.

С Дизелем вроде ситуация относительно терпимая. Надеюсь, так и будет. Если выбытие производственных мощностей по дизелю будет больше, чем автономное внутренне потребление + прирост текущего спроса на дизель + сезонные корректировки, то можем увидеть более серьезный эффект в цепочках поставок — придется импортировать больше.

update: ниже был опрос, но оказался очень нерепрезентативным и противоречивым по комментариям. Поэтому без опроса.
  • ❤ 15
  • 👍 11
  • 🕊 1
Post #438 2.46K
14% КС — Банк России сегодня сохранил ставку. Что-то значит для рынка?

Длинные формулировки и слова про инфляцию, бюджет, внешние шоки, кредитование повторяются все те же, в релизе про это пишут.

Что это говорит рынку:

Для меня заседение абсолютно ничего нового не говорит. "Конец цикла снижения длинною больше года" — громкие слова, хотя по факту дальнейшего снижения (нормального, более 0,25%) и так не ждали. На столе вариант снижения ставки предметно не рассматривался.

В релизе и на конференции Банк России, как и всегда, выделил много тезисов, но многие из них для меня лично повторяются, дабы не утомлять, дублировать не буду. Кто хочет почитать еще раз — Дмитрий Полевой хорошо написал про пресс-релиз.

Основное и главное, что хочу отметить: временное выбытие производственных мощностей — проинфляционный фактор.
– – –

Как мы помним — после 7-ми месяцев со ставкой 21% ноябрь 2024-май 2025 (при этом более 27-ми месяцев со ставкой 16% или выше), ЦБ очень аккуратно ее снижал начиная с июня 2025 года.
При этом рынок начал расти сильно раньше — была точная дата. Вспомним декабрь 2024 года: тогда ЦБ сохранил ставку на уровне 21%, а рынок ждал продолжения повышения до 23%+. Никогда не забуду, как за неделю до того самого заседания участвовал в Томской Области под 26% купон на 3 года... В общем, с того декабрьского заседания доходности в корпоративных облигациях планомерно снижались до августа-сентября 2025, то есть до точки год назад. Тогда КС была 18%, рынок понимал и закладывал движение КС где-то в зону 13-15% (по крайней мере я так помню и ощущаю). Дальнейшее снижение было совсем замутнено, как и сейчас. Рынок с того момента по доходности не снижался в среднем. Причем плохое и среднее кредитное количество чувствовало себя хуже, чем более надежные эмитенты, у лизинга, застройщиков доходности росли.

Спрос на кредитный риск падает и сейчас, как мы видим, страх (точнее, разумный инстинкт самосохранения) все больше.

Поэтому сейчас без изменений: в длинные офз не иду, в акции тоже. В портфеле ликвидность более 60%, а остальные <40% — корпоративные облигации сроком 1-2 года.

Всем хороших выходных!🍁🍂
  • 👍 43
  • ❤ 10
  • 💯 3
  • 🔥 2
  • 👌 1
Post #436 2.41K
market note ☕️ — что делаю (точнее, чего не делаю)

Почти месяц сижу более чем на 50% в фонде денежного рынка. С конца августа по основному счету не было покупок.

Единственное, за чем пристально слежу (стоит уведомление) — флоатер Вуша 1п3 нам всем уже известный. Он стоит стеной и не льется ниже. Если уронят его — буду докупать. Остальное все лежит оставшейся половине портфеля, НКД капает, счет растет. Балтийский лизинг так и не восстановился с августа, так что пост фактум верным решением было воздержаться от этого кейса. Мой 1% все также там лежит.

У нас почти каждую неделю какой-то негативный движ в ВДО - эмитентах. Подчеркну, что на мой взгляд, в текущих рыночных условиях просто необходимо увеличивать позицию защиты от кредитного риска, от расширения спредов, от шальных новостей, от процентного риска.

🗿💵 Валюта
По валюте пока не возвращался объемом. На текущий момент доля портфеля, захеджированная валютными фьючерсами порядка 20%. Если будет корректироваться курс вниз, буду увеличивать обратно, если будем расти дальше — буду действовать по ситуации.

🏠 Облигации Самолета
На общерыночном возможно слегка избыточном позитиве в 1 половине августа, а также на локальной по Самолету новости (https://t.me/granitebonds/425) сильно порезал тогда позицию в нем, о чем писал. С момента продаж 14-й выпуск просел на 6,5%-7%, а 11-й на 3-3,5%. И это при том, что оба выпуска — очень короткие. Так, по БО-П14 я продавал доходность 35,3%, а сейчас в стакане порядка 48-48,5%.

краткий обзор их отчета
На позапрошлой неделе у Самолета вышел отчет за 1П 2026, картина негативная, конечно. Выручка упала на 31,3% г/г, чистый убыток составил 22,3 млрд руб. против прибыли 1,8 ярда за 1П 2025. Долговая нагрузка выросла по любой методике счета. Метрики по размеру долга запредельно высокие (к примеру что без корректировок чистый долг к ебитде ltm порядка х6), однако не самая репрезентативная история. Лучше посмотрим и ужаснемся, а сколько процентных расходов у Самолета. Выручка (как доход) компании в отчетности увеличивается на величину "Эффект экономии по эскроу". В финансовых расходах такая статья тоже есть (чтобы убрать величину завышения в выручке в прибыли). Поэтому посмотрим на чистые цифры. Валовая прибыль очищенная от эффекта экономии на эскроу = 18,2 ярда. А процентные расходы по кредитам и облигациям = 26,5 млрд...

Также, насколько я понял, в отчетном периоде Самолет нарушил ковенанты на 3 млрд., и это привело к реклассификации части долга из статуса долгосрочного в краткосрочный.

Вот такая еще фраза есть в отчете:
В настоящее время ведет переговоры с ключевыми банками-кредиторами с целью реструктуризации
существующего кредитного портфеля и снижения текущей долговой нагрузки.


В общем — возвращаться в бумаги застройщика приличным объемом пока не планирую. Сейчас у меня в облигациях эмитента менее 4% суммарно по счетам, что тоже на самом деле не микро доля.. Негатива на рынке полно и так => повышенная волатильность - неотъемлемая часть такого периода и сливать будут люди то, где у них накопилось много стресса и нервов.

Резюме:
С точки зрения какого-то верхнеуровневого управления, моим ключевым объектом внимания является доля валюты у меня (какой % захеджирован фьючами). Так как текущие 20% противоречат моей стратегии держать не менее 50% в валюте, но докупать прямо сейчас жаба душит, дорого.

🍁 Всех с началом осени, погода за окном побуждает больше работать, помогает сфокусироваться. Всем продуктивного рабочего периода!
  • 👍 45
  • ❤ 17
  • 🕊 4
  • 🤔 1
Post #435 2.83K
Про цену ВЭБ 58, где маркетмейкер?

Еще раз подчеркну свои слова:
Касательно ВЭБ 58, вот тут https://t.me/granitebonds/425 писал про бумагу. Подчеркну, что это рыночная бумага => в ней есть рыночный риск и стоимость от номинала физически не может быть всегда 100%, возможны флуктуации вниз. Поэтому я продолжаю все же отдавать предпочтение ликвидности (мани маркету) с точки зрения доли в портфеле.


Напомню что это за бумага:
1) Номинал облигации ежедневно увеличивается в соответствии с накопленной RUONIA*; — то есть прирост (индексация) номинала на накопленную ruonia каждый день

*ruonia — взвешенная ставка овернайт на МБК (рынок Межбанковского Кредитования), близкая к КС.

2) купон 1,85% начисляется на индексируемый номинал — то есть по факту это +1,9-2% годовой доходности купоном

3) Погашение июнь 2029, то есть чуть меньше 3-х лет срок.


Сейчас зашел в стакан на вечерке — маркетмейкера нет совсем. Поэтому для себя принял решение почти полностью порезать позу здесь. В случае паник сейлов она может политься также из-за МК или просто из-за распродаж. А учитывая наличие комиссий в отличие от покупок денежного рынка через нужного брокера, премия в 1,5%-2% годовых (и это без флуктуаций вниз, с ними вообще без премии) того не стоит. ВЭБ дает больше расчетную доходность для тех, кто не хочет вообще заходить в приложение в течение чуть менее 3-х лет, а вот карман для быстрого кэша. На графике — цена в % от номинала.

Ничего хорошего в новостном фоне и в риторике не видим. Жаль валюта снова улетает, а у меня хедж все еще менее 50% портфеля.🕊
  • 👍 43
  • ❤ 7
  • 🕊 1
  • 🤨 1
Post #434 3.34K
Вышла запись моего июньского выступления на Смартлабе. Обсудили связку бондов с валютными фьючерсами.

😊 Ссылка https://www.youtube.com/watch?v=QHOjnYgJ3wA

На мой взгляд — очень недооцененная рынком конструкция, которая помимо прямого расчета доходности за вычетом контанго имеет широкий ряд преимуществ, однако требует внимательности.

Посты, которые относятся к теме выступления, советую к прочтению:

Ставка rusfar cny — на что влияет? https://t.me/granitebonds/379

Связка рублевые бонды + валютный фьюч https://t.me/granitebonds/375

Фьючерсы — что нужно знать: контанго, сколько стоят? https://t.me/granitebonds/344


Часто в постах упомянаю, что "валютный хедж в силе" — я имею в виду как раз эту связку, свой рублевый портфель бондов я частично (а в какой период времени могу и полностью) хеджирую валютными фьючерсами. Какие плюсы и риски в себе это несет — есть в записи выступления.
  • 👍 23
  • 🔥 10
  • ❤ 4
Post #433 2.5K
Взгляд на рынок: большая market note ☕️

Сформулирую в этом посте свою точку зрения на рынок, которую непрерывно озвучиваю в нарративах каждого поста.

Разберем вопросы:
1. Куда движется рынок
2. Что делаю со своим портфелем?
3. Здраво оценивайте свой риск-аппетит и толерантность к риску
4. Вывод — какой сценарий наиболее вероятен на горизонте полугода - года

1. Куда движется рынок

С весны по конец июля доходности в высоких рейтингах в среднем плавно снижались, а в средних рейтингах (BBB-A) в среднем стояли на месте. Кто-то по доходности снижался, кто-то попал под паник-сейлы и доходности улетали в космос, а кто-то — уходил в мусорное кредитное качество. Индекс доходности облигаций в средних рейтингах не очень репрезентативен в виду неоднородности его состава — поэтому и видим, что в начале каждого месяца (когда происходят ребелансировки индексов), там прыжки в значениях.

Хотел бы написать фразу “рынок спасет позитивный гейм-ченджер 🕊”, но это может создать неверное представление о рынке облигаций, если вырвать из контекста. У нас рынок дает хорошо зарабатывать в бондах на текущих ставках. Ставки высокие, так как много неопределенности, много рисков и инвесторы закономерно требуют за это больше доходности. Изменить это сможет действительно какой-то позитивный гейм-ченджер, это может быть в целом много что, но гадать не будем. С точки зрения экономики это критически нужно. С точки зрения личного накопления капитала — чем дольше крепкий рубль и высокие ставки — тем больше капитала получается заработать в валютной стоимости — с этой точки зрения золотое время! Сейчас правда возникает некая рекуррентность: высокие ставки давят на компании и из-за этого местами риска еще больше. У каждой медали есть 2 стороны, как говорится. Именно поэтому надо, чтобы было “нормально”, то есть посередине. Долгие высокие ставки приносят бондхолдерам прибыль, а потом могут нести и убытки (увеличивать вероятность реализации кредитного риска).

2. Что делаю со своим портфелем?

Без гейм-ченджера🕊 страх с рынка вероятно не уйдет — а значит требования к доходности останутся повышенными. Поэтому я не боюсь сейчас хранить более 50% в припаркованном кэше, вряд ли упущу возможность ближе к новому году или после него взять бондов с хорошей ставкой (повторюсь, если не будет позитивного гейм-ченджера).

Касательно ВЭБ 58, вот тут https://t.me/granitebonds/425 писал про бумагу. Подчеркну, что это рыночная бумага => в ней есть рыночный риск и стоимость от номинала физически не может быть всегда 100%, возможны флуктуации вниз. Поэтому я продолжаю все же отдавать предпочтение ликвидности (мани маркету) с точки зрения доли в портфеле.

В пассивные портфели накопления (условно семейный счет) я также сохраняю соотношение 50 на 50 кэша и корп бондов.

3. Здраво оценивайте свой риск-аппетит и толерантность к риску

В такие времена У нас почти всегда “такие” времена, всегда есть страх последние годы, в общем напомню, что важно не лезть в низкорейтинговые бумаги, если вы “не в теме”, подробный пост про риск-аппетит и толерантность к риску писал тут https://t.me/granitebonds/270.

Вывод:
На горизонте полугода - года ставки вряд ли будут сильно идти вниз. Либо незначительно, либо флэт, либо вверх. Если конечно не будет новых позитивных вводных, но это гадание. Надо быть гибким, если ситуация поменяется — менять подход. Сейчас такая реальность, что у меня чуть более 50% кэша/коротких высокорейтинговых бондов уже не временное решение, а скорее среднесрочное состояние. Радует, что по валюте локально откат вниз: USDRUB ниже 83 рублей. Надеюсь, дадут добрать хедж еще по-ниже, сейчас доля хеджа менее 50% портфеля, из-за этого в случае дальнейшего роста валютная стоимость портфеля будет падать, так как хедж не на 100%.
  • 👍 39
  • 🔥 8
  • 🕊 3
  • ❤ 1
Post #431 2.16K
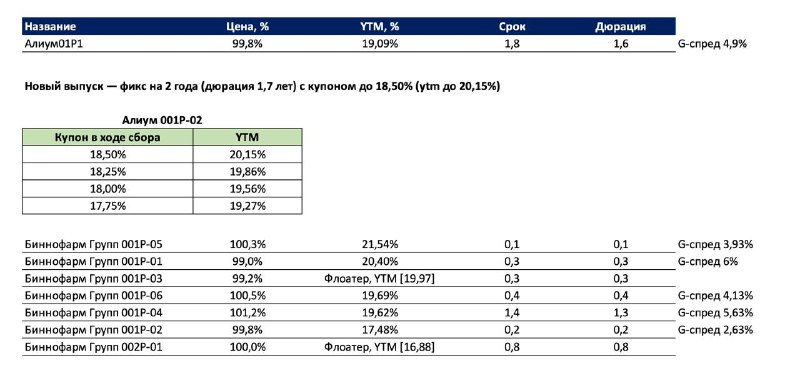
Алиум (Биннофарм Групп) размещает новый выпуск: фикс на 2 года, YTM по верхней границе купона 20,15%. Сбор заявок сегодня (19 августа), а размес — 21 августа (пт)

Ключевые параметры:
• срок: 2 года
• купон до 18,5% годовых (YTM до 20,15%). Подробная разбивка YTM в зависимости от финального купона в ходе книги представлена в таблице.
• Рейтинг A от Эксперт РА (на уровне Биннофарма как поддерживающей структуры)
• Объем 1 млрд руб.

Алиум — это по сути одна из ключевых компаний в Биннофарме. Вклад Алиума в консолидированную отчетность по выручке и активам около 30-40%. И Биннофарм входит в холдинг АФК Система.

Долговая нагрузка у эмитента на конец 2025 составляет 3,4х чистый долг/EBITDA. Уровень не низкий. За первое полугодие 2026 и валовая маржа подросла до 55%, и вторичные продажи на 18% выросли, убыток сократился в 2,5 раза. У дистрибьторов запасы по-меньше стали держаться (со 120 до 70 дней), значит, компания сокращает отсрочки.

В таблице можно сравнить текущие ориентиры по доходности готовящегося выпуска и того, что есть на рынке. Видим, что по верхней границе купона этот выпуск дает небольшую премию как к предыдущему Алиума, так и к Биннофарму на вторичке.

Вывод: бумага соответствует своим торгующимся коллегам, посмотрим как зафиналят книгу завтра, по верхней границе (с небольшой премией) добавлю в пассивный семейный портфель на пару процентов, срок тут комфортен, что является плюсом.
  • 👍 26
  • 🔥 14
  • ❤ 3
Post #430 2.35K
ВУШ размещает новый выпуск — 001Р-08

Вуш идет на рынок с новым выпуском облигаций серии 001Р-08 — сбор заявок 18 августа, ориентир купона не выше 22% годовых, купон ежемесячный, срок обращения 3,1 года.

Ключевые параметры:

• Объем — 1 млрд руб (предыдущий 001Р-07 — был тоже на 1 млрд, погашение 2-го июля выпуска 001P-02 было на 4 ярда)
• Рейтинг — BBB+(RU) от АКРА и НРА, прогноз «развивающийся»
• Без оферт и амортизаций
• Ожидается регистрация в РИИ — при непрерывном владении от 1 года и совокупном доходе от продажи таких бумаг менее 50 млн руб в год доход от реализации не включается в налоговую базу.
• Сбор заявок запланирован на 18 августа (вторник), а размес — 21 августа (пт)

Напомню, что в июле ВУШ полностью погасил 001Р-02 на 4 млрд, следующее крупное погашение — 001Р-03 (флоатер), 28 августа 2027, тоже на 4 млрд. На флоатере получилось хорошо заработать, про что неоднократно писал, что из всех выпусков эмитента флоатер — наиболее интересный. За этот год это топ-2 сделка по доходности.

Сейчас у флоатера порядка 28,5-29,5% доходности в зависимости от сценария движения КС, срок 1 год. При размещении прошлого выпуска эмитента (001Р-07) отрыв от флоатера был колоссальным и там очевидно флоатер был выгоднее, на тот момент 32%+ доха в 1п3 была. Новый фикс выходит с потолком YTM в районе 24-25%, но при этом срок 3,1 года.

Вторичка для сравнения представлена на фото.

По бизнесу — второй квартал подряд финансовые метрики опережают операционные: поездки по группе на уровне прошлого года, а МСФО EBITDA за полугодие ожидается +25% г/г за счет роста монетизации и лучшей расстановки парка, несмотря на ранние ожидания в +15% г/г. Отказ от активной закупки нового флота => переходят от капиталоемкого роста к генерации свободного кэша.

По географии — рынок РФ стабилизировался, доля по поездкам держится на уровне 45%, рост идет через Латам: поездки за полугодие там выросли на 23% г/г.

Вывод:
Так как флоатер 1п3 хорошо вырос, то уже нет однозначного превосходства над новым выпуском 001Р-08. Однако, у нового выпуска модиф дюрация порядка 1,8 лет => бОльшая чувствительность к изменению % ставок. Я буду участвовать по верхней границе купона, но с контролем % рисков. Фактически здесь платим около 4% доходности за увеличение срока с 1 до 3 с фикс купоном.
  • 👍 27
  • 🔥 7
  • ❤ 4
Post #429 2.61K
Granite Bonds | Облигации, Экономика Доля вэб 2п58 у меня 12,5% в портфеле, а денежного рынка — 34,5%. Итого в припаркованном кэше сейчас 47% портфеля.
☕️ краткая market note

Рынок сегодня красный, нарастить долю кэша в портфеле почти до 50% тогда было правильным решением.

В начале августа писал, что у Балтлиза вышел не лучший отчет по РСБУ (правда только РСБУ), на этом фоне сокращал позицию в эмитенте. Как оказалось — не зря. На чем так сильно льют бумаги я пока не знаю, свою долю в 1% от портфеля там пока сохраняю. Что важно — космические цифры по доходности в 40% раздуты математикой: чем меньше срок до погашения/оферты, тем больше "эффективная" доходность к погашению. Однако и цифры простой доходности к погашению там впечатляющие: 35-37% на коротке. Льют сильно, сейчас не тот рынок, чтобы ловить падающие ножи.

Льют и остальной рынок. Пока без докупок, поступающие купоны и кэш на счет направляю в фонд денежного рынка и в флоатер-линкер ВЭБа, про который писал в соотношении 60% и 40% соответственно.

Растет валюта, доллар почти подобрался к 85 usd/rub, за последние 3 недели бакс вырос на 8,5%. Как и писал, что валютный хедж в виде фьючей в силе и держу его. Однако не радуюсь текущему росту, так как хотелось бы по-дольше аккумулировать капитал по дешевому курсу. Доходы то у нас в рублях))
  • 👍 38
  • ❤ 14
  • 🔥 4
Post #428 2.13K
Психология на рынке облигаций

Облигации являются математически выверенным инструментом, довольно красивым по своему разнообразию и природе. Знаешь график купонов, ставки, компоненты YTM, посчитал премию, дюрацию, не лезешь в мусор и живешь спокойно.


Но решения по портфелю принимает человек с его эмоциями, и человеческое восприятие регулярно подкидывает искажения. Хотелось бы выделить несколько, которые могут быть более распространенными.

1. Якорение на цене входа / невозвратные издержки (sunk costs). Чем дольше сидишь в просадке, тем сильнее ощущение, что продать сейчас — значит признать поражение. Причем чем больше уже потеряно (в моменте, на бумаге), тем сильнее хочется "отбить хотя бы часть", а не зафиксировать. При этом появляется более интересная альтернатива — но переложиться не дает именно факт уже понесенного убытка, а не оценка перспектив самой бумаги. Облигации торгуются по доходности — это основа основ. Если цена бумаги снижается, это значит вы заплатили за возможность зафиксировать более высокую доходность. Свое вы в любом случае вернете в случае успешного погашения/оферты, вопрос только в каких бумагах и насколько эффективно.

2. Недооценка риска в спокойные периоды / переоценка в шоковые. Когда рынок тихий/спокойный/растущий, спреды сужаются, все спокойны — аппетит к риску растет, инвесторы лезут в бумаги с более низким рейтингом, недооценивая риски. Логика простая: "так как хорошие бумаги выросли, продам их и куплю по-рисковее (=по-мусорнее)". Как только случается шок/депрессивное настроение/иные проблемы, паника переоценивает риск сразу везде, включая качественные бумаги — начинается массовое бегство в короткие AA/AAA и денежный рынок (хотя иногда именно это и правильно). Риск при этом объективно вырос не всегда так сильно, как думает рынок.

3. Личный опыт вместо рыночной логики. Кому долго везло, лезет в риск не по размеру портфеля, потому что личный опыт говорит "всегда работало". И наоборот: тот, кто на своей шкуре словил дефолт или жесткую реструктуризацию, годами после этого систематически избыточно консервативен — даже когда объективная премия за риск того явно стоит. В обоих случаях риск-аппетит калибруется не по текущей рыночной картине, а по прошлому личному кейсу.

Вывод:
рынок облигаций в любом случае в среднем сильно рациональнее рынка акций (хотя конечно все зависит от того кто торгует, все идет от этого). Но сами решения — держать, продать, докупить — обычно проходят через те же психологические фильтры, что и везде. Разница только в том, что тут искажениям сложнее влиять на действия из-за строго мат. расчета в инструменте, правил и лимитов
  • 👍 46
  • 🔥 13
  • ❤ 7
  • ✍ 4
Post #427 2.37K
fabricaONE.AI выходит на долговой рынок — дебютное размещение, фикс + флоатер 

Дебютант — ПАО «Фабрика ПО», выделена из группы Softline, занимается заказной разработкой и тиражным ПО с ИИ-составляющей. Программа биржевых облигаций на 15 млрд, в рамках неё — первый транш в виде двух выпусков (один — фикс, второй — флоатер) общим объемом до 3 млрд руб:

001Р-01 — фикс

• Срок обращения — 2 года (720 дней)
• купонный период 30 дней, 
• без амортизации
• Ориентир доходности — не выше КБД на 2 года + 475 б.п.
КБД на 2 года сейчас 14,37%, верхняя граница YTM - примерно  19,12%, купон при таком YTM я прикинул, будет около 17,6-17,7%
• Дюрация около 1,6-1,7

001Р-02 — флоатер (только для квалов!)

Купон — ключевая ставка ЦБ + не более 375 б.п.
Остальные параметры выпуска идентичны фиксу (срок 2 года, купонный период 30 дней)

Рейтинг: A- от Эксперт РА и такой же от АКРА, оба присвоены в июле этого года, прогноз стабильный. 

Сбор заявок запланирован на 18 августа, а размещение на 21 августа.

Материнская структура — Софтлайн торгуется сейчас с G-спредом 3,69% при похожей дюрации 1,92 года. У дебютанта ориентир на 475 б.п. — премия за отсутствие собственной публичной истории обслуживания долга. 

Деньги привлекают на рефинансирование текущего портфеля заимствований, привлечённых под покупку и развитие активов, конкретный состав этого долга не раскрыт.

Из финансов: выручка 1кв2026 — 5,9 млрд (+16,1% г/г), валовая маржа выросла на 8,6 п.п. до 16,3%. По 2025 году — выручка 25,5 млрд, скорр. EBITDA 4,8 млрд (рентабельность 18,8%), чистый долг/EBITDA 0,28х — долговая нагрузка низкая.


Вывод:
дебютант с низким текущим долгом, пока без собственной истории на публичном рынке. Ориентир по начальному спреду выглядит с премией к материнской структуре
  • 👍 31
  • 🔥 7
  • 👏 2
Post #426 2.4K
Урок за 80 млн

Если держите выпуски с пут-офертами важно следить за датами. Что такое пут-оферта и колл-опцион в облигациях подробно писал тут — https://t.me/granitebonds/149

Я по своим бумагам просто выписываю в заметки когда покупаю. На позапрошлой неделе писал про плохой купон после оферты в 15-м выпуске Самолета — https://t.me/granitebonds/421, там в итоге на оферту принесли 3 ярда из почти 5 возможных — почти 2 млрд руб остались под 17% до 30 июля 2027).

Фиксы эмитента на год дают от 24-25% доходности. Допустим инвесторы согласны для простоты и экономии на комиссиях остаться на год после этой оферты с 23% доходностью (был бы купон около 21%). А эмитент дал 17% купон => 18,4% доходности при цене 100% номинала. Разница в 4% годовой купонной доходности. Не принесли почти 2 млрд => 80 млн руб купонных выплат сэкономил эмитент на этом и чуть больше если считать сложным процентом (дисконтировать). Это абсолютно нормально и никаких претензий к эмитенту тут быть не может. Могут быть случаи, когда купон поставят 1%, может 0,01%. Это ответственность инвестора.

в 99% случаях условно это невнимательность физиков. Однако хочу также подсветить, что если инвесторы остаются на 2 млрд под более низкую ставку, то в нашем мире нельзя это классифицировать как на 100% ошибку. Возможно, в инвесторах сидит кто-то, с кем эмитент договорился остаться по такой ставке. Это лишь рассуждение, я просто подсвечиваю, что не все на 100% однозначно.
  • 👍 38
  • ❤ 9
  • 👏 5
  • 🔥 4
  • 🤔 1
Post #425 2.43K
Был продан пакет 17,58% акций ГК Самолет

Сегодня вышла новость, что 17,58% акций ГК «Самолет» были проданы фондом «Горизонт» (представляет интересы наследников сооснователя ГК «Самолет» М. Кенина).

Покупателем стала Private Investment Company Fonte Inceptia Alpha Fund OEIC Limited, регистрация в Международном финансовом центре «Астана». Отдельно в сделке выделена "управляющая" структура — Fonte Capital Ltd.


На фоне новости в акциях застройщика был вынос шортистов и за сегодня бумага сделала +14,9%. Облигации тоже подросли:
Так, флоатер П-14 дошел до 35% доходности к погашению (цена 88,3% номинала), а популярный короткий фикс П-11 дошел до 31,15% YTM (цена 98,7% номинала).

На этом фоне полностью закрыл позицию в 11-м выпуске, а в 14-м сократил на 50%. В 11-м выпуске возможность заработка на переоценке почти исчерпана. Поэтому в портфеле оставил только 14-й, однако сокращенной долей. Новость фундаментально в моменте не меняет кредитную нагрузку компании, а будет ли возможность привлекать больше акционерных денег — также неизвестно.

☕️ и еще по действиям небольшая market note:

В целом рынок растет даже бодрее, чем можно было ожидать. Поэтому начал фикситься и переводить часть в безриск (фонд денежного рынка)/почти безриск (гибрид линкер-флоатер ВЭБ.РФ ПБО-002Р-58).

Что это за бумага?
1) Номинал облигации ежедневно увеличивается в соответствии с накопленной RUONIA*; — то есть прирост (индексация) номинала на накопленную ruonia каждый день

*ruonia — взвешенная ставка овернайт на МБК (рынок Межбанковского Кредитования), близкая к КС.

2) купон 1,85% начисляется на индексируемый номинал — то есть по факту это +1,9-2% годовой доходности купоном

3) Погашение июнь 2029, то есть чуть меньше 3-х лет срок.

Доля вэб 2п58 у меня 12,5% в портфеле, а денежного рынка — 34,5%. Итого в припаркованном кэше сейчас 47% портфеля.
  • 👍 41
  • ❤ 16
  • 🔥 4
  • 😁 1
Older posts →

About this channel

How can I read @granitebonds without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Granite Bonds | Облигации, Экономика: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Granite Bonds | Облигации, Экономика have?
Granite Bonds | Облигации, Экономика (@granitebonds) has 4.68K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Granite Bonds | Облигации, Экономика know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →