
Фьючерсы — что нужно знать: контанго, сколько стоят?
Близится Новый год, а значит многие пересматривают свои стратегии и планы на следующий год. В связи с этим полезным будет рассказать тем, кто ранее не работал с инструментом, о том, как работают срочные фьючерсы. Это полезный инструмент для российского рынка, если использовать его с головой. Он не опасен, если использовать его не для заработка, а для хеджа. В будущих постах разберем, как можно его использовать в связке с облигациями и как использую фьючерсы я.
Фьючерс — обязательство купить актив Х через установленное время (в дату экспирации) по определенной цене. При покупке фьючерса необходимо гарантийное обеспечение (ГО). У брокеров может быть по-разному, а некоторые вместо рублей в качестве ГО принимают и ОФЗ, но базово ГО составляет от 5 до 15% в среднем, зависит от ликвидности контракта, риска. Например, более дальние по экспирации фьючерсы требуют больше % ГО.
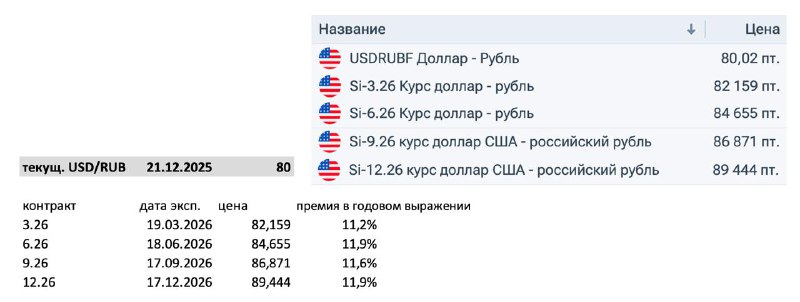
Например, фьючерс на USD/RUB с экспирацией в марте 2026 (19 марта) стоит 82,159 руб с требуемым ГО 4560 руб. Сейчас USD/RUB около 80 руб. Видим спред в 2,159 рубля в цене, этот спред называется контанго.
Если бы контанго не было (фьючерс бы торговался по текущей цене базового актива), то всегда выгоднее было бы покупать фьючерс: платим 5% за ГО, остальные 95% кладем в фонд ликвидности, к марту имеем ту же сумму в валюте + проценты на остальные 95% суммы. Это арбитраж: не взяли доп риска, но заработали дополнительно денег.
Поэтому фьючерсы оценивают как цена базового актива + временная стоимость денег, условно ключевая ставка. Арбитраж тут выстраивается так: покупаем фьючерс, берем сумму, свободную после депонирования под ГО, кладем ее под безрисковую ставку, в конце срока (в дату экспирации) сравниваем количество денег у нас, и (второе) если бы мы купили просто базовый актив на всю сумму. В теории разницы быть не должно, поэтому за холд фьючерсов и “платят” (не фактически, а в цене) контанго.
Этот процент в прайсинге фьючерсов можно считать по простому проценту (умножать), но в теории (в учебниках) принято брать непрерывный период и считать сложный процент (возводить в степень). Это детали, которые в практике на РФ рынке даже близко не соблюдаются, часто расхождение на 0,5-1% — норма.
👆На фото показал — сейчас контанго в баксе около 11-12% (зависит от срока фьючерса). Это меньше текущих безрисковых ставок, как видим, на стоимость контанго влияет не только теория, но и практические детали — в валюте кровь и слезы, открытый интерес уменьшился, спекулянтам больно в ней сидеть. Ну и плюс у нас нет открытого спота по доллару — мы не можем купить или продать сумму долларово по курсу ЦБ РФ, поэтому в данном случае арбитражные стратегии надо выстраивать через валютные облигации или внебиржевые инструменты (свопы, к примеру).
❗️По фьючерсам регулярно списывается или начисляется вариационная маржа. Убыток или прибыль по позиции считается ежедневно и списывается или начисляется на счет 2 раза в день: в дневной (в 14:00) клиринг и в вечерний (в 19:00) клиринг. Это сделано, чтобы клиент всегда следил, в состоянии ли он обеспечивать свою позицию собственными средствами, и чтобы брокер не оказался в убытках.
❗️За счет того, что для открытия позиции в миллионы рублей достаточно десятков тысяч на ГО, часто фьючерсы ассоциируются со злом — люди неправильно используют вшитое плечо. Покупают контракты по принципу "всю сумму счета в ГО", и малейшее колебание в ценах приводит к списанию вариационной маржи, а денег на счете нет (все в ГО), вот и кроют позиции. Вшитое во фьючерс плечо обманчиво, фьючи новичкам рекламируют как "вложите 5к, а откройте позицию на 100к", но нет, это должно работать не так. Фьючи полезны, если использовать их с головой.
В будущих постах покажу и посчитаем что выгоднее: валютные облигации или рублевый портфель + валютные фьючи?
Если тема интересна, дайте знать, также в будущем могу раскрыть, как работают вечные фьючи и как по ним считается фандинг — по факту ежедневная замена премии в срочных фьючерсах (контанго).
Post #344
6.3K
- 👍 234
- 🔥 48
- ❤ 13