TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2523 · Back to latest

Older Posts 20 shown
Post #2522 414
Дата публикации текста: 2023/03/07

​​#ИнвестИдеи #РазборКомпании
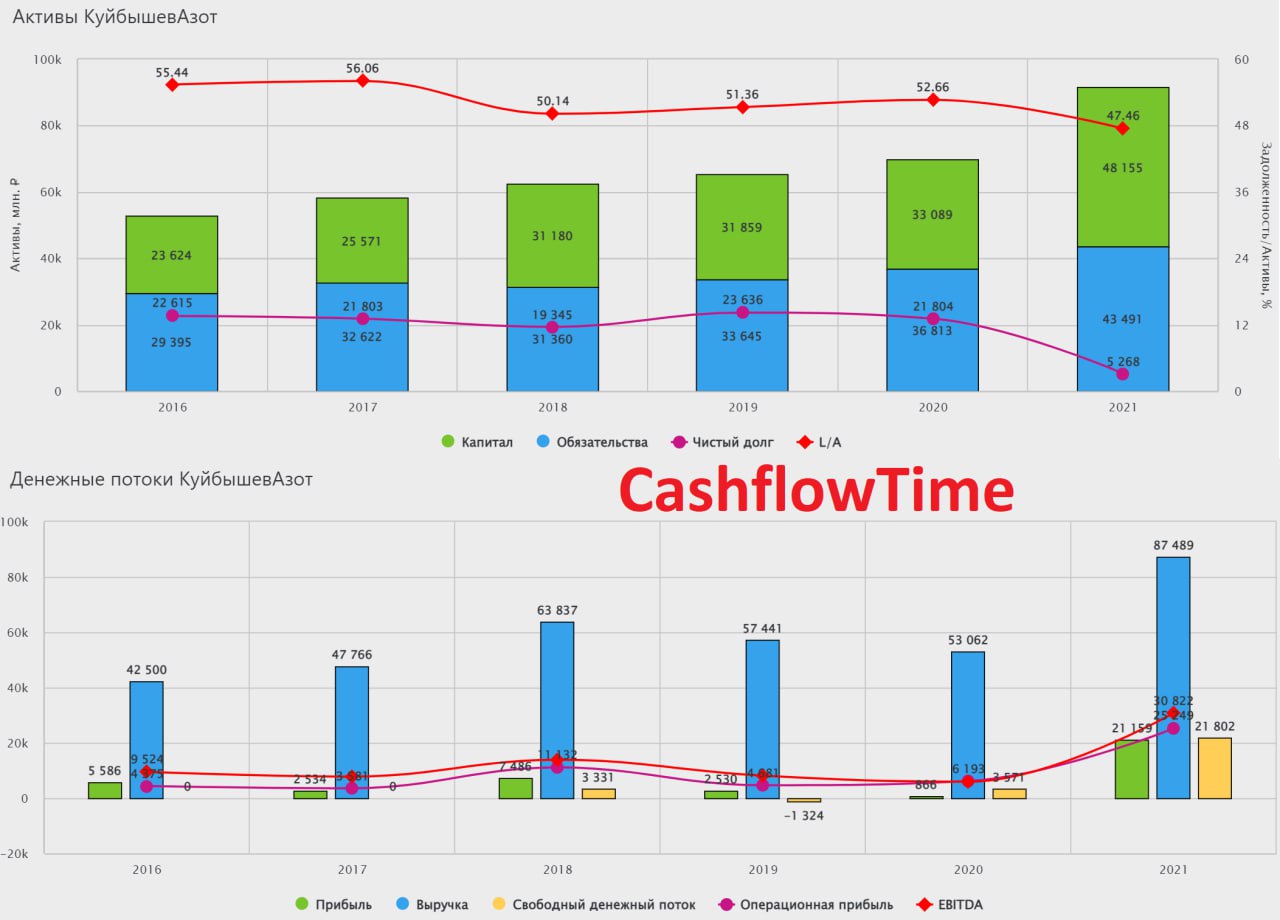
⚡️Сегодня поговорим о новой компании на нашем радаре - Куйбышевазот. Куйбышевазот - одно из крупнейших предприятий химической промышленности России, крупный производитель азотных удобрений.

📍Компания занимается производством химических соединений, пластиков, азотных удобрений, а также производством промышленных газов.

❗️Главная идея инвестирования - в течение ближайших 3 лет компания планирует реализовать ряд инвестиционных проектов, в частности, строительство завода по производству карбамида, увеличение мощностей по производству аммиачной селитры, строительство нового производственного комплекса по производству аммиака и азотных удобрений, которые позволят нарастить производственные мощности по производству удобрений на 70-80%.

📍Производственные показатели компании свидетельствуют о росте объемов производства на протяжении последних лет. А прирост выручки и прибыли стал результатом как наращивания объема производства удобрений, так и высоким уровнем цен на удобрения.

📍По прогнозам экспертов, цена на азотные удобрения на горизонте ближайших 3 лет будет оставаться на текущем уровне с вероятностью небольшого, в пределах 5-10%, роста.

📍При таком прогнозе, логика действий компании понятна. При неизменной цене на удобрения, рост финансовых показателей планируется достигнуть за счёт наращивания производства и поставок.

📍По мере реализации инвестиционной программы можно ожидать значительного прироста выручки сегмента бизнеса Аммиак и удобрения до примерно 130-140 млрд. рублей на горизонте 3-5 лет. При сохранении рентабельности и маржинальности бизнеса, а также на основании чистой прибыли за последние несколько лет прогнозная чистая прибыль составит около 20 млрд. рублей.

📍Компания в прошедшем 2022 году провела существенные капитальные вложения. По прогнозу Куйбышевазот рост производства может обеспечить прирост денежного потока, часть которого, скорее всего, будет направлена на развитие, а часть может быть выплачена в виде дивидендов.

‼️Учитывая потенциал компании в наращивании производства, оценка компании нейтрально - положительная, но нужно понимать, для компании многое зависит от рыночной конъюнктуры.
Не рекомендация!
@cashflowtime

⁉️А у вас есть акции Куйбышевазот?
👍Нет, 👎Есть, 🔥Никогда о них не слышал

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/1933
  • 👍 6
  • 👎 1
Post #2521 392
Дата публикации текста: 2023/03/07

​🥚 МТС (MTSS) - обзор отчета по МСФО по итогам 2022г

▫️Капитализация: 515,6 млрд ₽ / 258₽ за акцию
▫️Выручка за 2022: 541,7 млрд ₽ (+2,6% г/г)
▫️скор. OIBDA за 2022: 224,3 млрд ₽ (-2% г/г)
▫️Чистая прибыль за 2022: 32,6 млрд ₽ (-48,7% г/г)
▫️Net debt/EBITDA: 1,7
▫️P/E ТТМ: 15,8
▫️fwd P/E 2023: 12
▫️P/B: 4
▫️fwd дивиденд 2022: 3-6%

👉 Отдельно выделю результаты за 4 квартал 2022г:

▫️Выручка: 144,4 млрд ₽ (+1,6% г/г)
▫️OIBDA: 54,5 млрд ₽ (+0,4% г/г)
▫️Чистая прибыль: 5,4 млрд ₽ (-60,1% г/г)

✅
Выручка в сервисах неплохой рост на 8,5% г/г (в основном это эффект от повышения цен на тарифы связи). В целом основной бизнес чувствует себя неплохо, связь и интернет - это можно сказать услуги первой необходимости, даже в кризис спрос на них особо не меняется.

⚠️ По итогам 2022г себестоимость сегмента услуг выросла на 14,4% г/г, ощутимо выше роста выручки. В сегменте реализации товаров маржинальность удвоилась с 4,2% до 8,6%, но общий уровень операционной прибыли остался на уровне 2021г из-за падения выручки.

❌ Год МТС с заканчивает с чистым долгом на уровне 383,7 млрд рублей (-1,5% г/г). Показатель ND/OIBDA остался без изменений - 1,7. Процентные расходы при этом выросли на 41,1% до 58,3 млрд руб. В основном именно это выступает драйвером снижения чистой прибыли.

❌ МТС Банк попал в санкционный лист ЕС и уже был ограничен в осуществлении некоторых видов операций. Понятно как это повлияет на потенциальной оценки компании при IPO (ранее за неё хотели получить как минимум 1 млрд $).

❌ Собственный капитал по итогам года составляет символические 9 млрд рублей (по МСФО). При выплате дивидендов он вновь уйдет в отрицательную зону.

Вывод:
В целом, как и ожидалось, год для МТС пошёл тяжело. Рост выручки мизерный, себестоимость показывает опережающую динамику, огромный рост расходов на обслуживание долга и, в добавок к этому, санкции на дочерний МТС Банк.

В таких условиях я бы ожидал сокращение распределения дивидендов до 50% чистой прибыли (доходность 3% по текущим значениям) или даже их полной отмены. Даже если компания зачем-то решит распределить 100% чистой прибыли, доходность составит всего 6%.

📊 МТС всегда был интересен именно как донор дивидендов для АФК, но потенциальную доходность точно нельзя назвать привлекательной (особенно на фоне ОФЗ). В 2023г значительного восстановления я бы не ждал. Учитывая это, адекватная цена для акций компании - не более 230 руб.

#обзор #MTSS #МТС

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1348
  • 👍 2
Post #2520 433
Дата публикации текста: 2023/03/06

​🌾 Русагро (AGRO) - обзор результатов компании по МСФО за 2022

▫️ Капитализация: 96 млрд руб (715 руб/расписка)
▫️ Выручка 2022: 240 млрд р (+8% г/г)
▫️ Валовая прибыль 2022: 47 млрд р (-17% г/г)
▫️ Скор. EBITDA 2022: 45 млрд р (-6% г/г)
▫️ Чистая прибыль 2022: 6,8 млрд р (-84% г/г)
▫️ Скор. Чистая прибыль 2022: 23,3 млрд р
▫️ скор. P/E ТТМ: 4

👉 Отдельно результаты за 4 квартал 2022г:
▫️ Выручка: 58,2 млрд р (-11% г/г)
▫️ Валовая прибыль: 7,1 млрд р (-38% г/г)
▫️ Чистая прибыль: 5,5 млрд р (-9% г/г)
▫️ Скор. Чистая прибыль: 6,4 млрд р (-56% г/г)

✅
В 4кв2022 финансовые результаты компании начали восстанавливаться. Вероятнее всего, в следующих кварталах ситуация у компании будет еще лучше из-за ослабления курса рубля (по сравнению со 2п2022).

✅ Итоги года также оказались позитивными для бизнеса. Скорректированная чистая прибыль снизилась до 23,3 млрд рублей (скор. P/E 2022 = 4,1). Прогнозный показатель на 2023й год, вероятно будет еще лучше (около 3).

✅ Компания раскрыла информацию по сегментам:

🍰 Ск. EBITDA сахарного бизнеса: 15,7 млрд (+75% г/г)
🥩 Ск. EBITDA мясного сегмента: 1,6 млрд (-72% г/г)
🌾 Ск. EBITDA сельхоз сегмента: 9,8 млрд (-58% г/г)
☀️ Ск. EBITDA масложир. сегмента: 16 млрд (+25% г/г)

❌ Из негатива: по-прежнему остается открытым вопрос со сменой юрисдикции и выплатой дивидендов.

❌ Чистый долг компании на 31.12.2022 составил почти 100 млрд рублей (незначительно снизился по сравнению с 3кв2022). ND/EBITDA = 2.22. С учетом того, что прибыль в следующем году может восстановиться - долговая нагрузка приемлемая, но она прилично выросла. На конец 2021 года чистый долг был 73,4 млрд рублей. Менеджмент и акционеры могут принять решение взять еще одну паузу с выплатой дивидендов.

❌ Ситуация с продовольствием и сырьем на мировых рынках относительно стабилизировалась, я бы не ждал кратного роста прибыли от текущей точки в ближайшие годы.

Вывод:
Если не обращать внимание на юрисдикцию, то компания оценена по-прежнему довольно дешево. Адекватная, на мой взгляд, цена - это 900 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #русагро #AGRO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1347
Post #2519 427
Дата публикации текста: 2023/03/06

​🌊 Русгидро (HYDR) - обзор результатов компании за 2022г

▫️Капитализация: 346 млрд
▫️Выручка 2022: 419 млрд (+3,1% г/г)
▫️Опер. прибыль 2022: 37,8 млрд (-34% г/г)
▫️Прибыль 2022: 21,1 млрд (-49% г/г)
▫️Net debt/EBITDA: 3
▫️fwd P/E 2023: 7
▫️P/B: 0,6
▫️fwd дивиденд 2023: 7%

👉 С 2021 года компанией применяется новая дивидендная политика: на выплаты направляется не менее 50% чистой прибыли по МСФО с корректировкой на неденежные статьи.

Скорректированная чистая прибыль компании составила примерно 43,5 млрд рублей, что предполагает выплату за 2022й год в размере около 22 млрд р (чуть больше, чем 6% к текущей цене акций).

👉 Выручка компании за 2022 увеличилась всего на 3,1% г/г, в то время как операционная прибыль упала на 34% г/г. Основной причиной этого стал рост цен на уголь и газ (цены на них для компании вряд ли вернутся к прежним значениям в будущем).

Получается, что бизнес растёт существенно медленнее инфляции, а операционные расходы продолжили рост примерно на уровне инфляции (+10,9% г/г).

✅ Скорее всего, в 2023г компания будет восстанавливать свою маржинальность после согласования увеличения тарифов и новых субсидий от государства. Сомневаюсь, что компания сможет показать результаты сопоставимые с 2021м годом (да и вообще, сложно предсказать, что будет с расходной частью), но скорректированная прибыль вполне может вырасти до 50 млрд рублей, а при новой див. политике, дивиденды составят около 25 млрд рублей (около 7,2% к текущей цене).

❌ Капитальные затраты (фактические и запланированные) существенно превышают ожидаемые показатели прибыли и FCF. На период 2023-2027 гг запланировано 789 млрд капитальных затрат (десяток рекордных годовых скорректированных прибылей).

❌ Чистый долг компании увеличивается и сейчас составляет 185 млрд рублей. Пока все идет к тому, что долг продолжит расти. Уровень ND/EBITDA увеличился до 3, что уже немало. Это создает риски того, что у компании будут основания не соблюдать дивидендную политику (ни новую, ни старую).

❌ Текущая и форвардная дивидендная доходность в 6-7-8% никакого интереса не представляет.

Вывод:
По текущим ценам компания не представляет совершенно никакого интереса. Бизнес стагнирует и никаких изменений ожидать от него не стоит. Рост выручки в 2023 будет составлять 6-8% (в лучшем случае), что скорее всего не будет отбивать даже инфляцию (особенно учитывая новую волну ослабления рубля). Основные преимущества бизнеса - господдержка и защитный сектор экономики. По-прежнему, никаких конкурентных преимуществ перед простой (и более доходной) покупкой ОФЗ, акции РусГидро не представляют. В сравнении с другими представителями сектора РусГидро также не выглядит интересно.

📉 Считаю, что компания оценена дорого. Справедливая цена в текущих условиях не более 65 копеек за акцию (и то, при условии сохранения див. политики).

Не является индивидуальной инвестиционной рекомендацией

#обзор #русгидро #HYDR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1345
Post #2518 502
Дата публикации текста: 2023/03/04

​🌾 Фосагро (PHOR) - обзор результатов компании за 2022г

▫️Капитализация: 906 млрд руб (7000 руб / акция)
▫️Выручка за 2022: 570 млрд ₽ (+35,4% г/г)
▫️EBITDA за 2022: 258 млрд ₽ (+34,4% г/г)
▫️скор. EBITDA за 2022: 267 млрд ₽ (+39% г/г)
▫️Чистая прибыль за 2022: 184,7 млрд ₽ (+42,4% г/г)
▫️Net debt/EBITDA: 0,7
▫️P/E ТТМ: 4,9
▫️fwd P/E 2023: 10
▫️дивиденд 2022: 23,5%
▫️fwd дивиденд 2023: 8-10%

👉 «ФосАгро» - одна из крупнейших в мире интегрированных компаний-производителей высокосортного фосфатного сырья - апатитового концентрата, фосфорсодержащих удобрений и кормовых фосфатов, а также азотных удобрений и аммиака.

👉 Отдельно выделю результаты за 4 квартал 2022г:

▫️Выручка: 110,1 млрд ₽ (-14% г/г)
▫️EBITDA: 58,4 млрд ₽ (-5% г/г)
▫️Чистая прибыль: 19,2 млрд ₽ (-54% г/г)

⚠️ Как я и отмечал в прошлом обзоре, рост компании существенно замедлился уже в 3 квартале и не стоило ждать очередных рекордных результатов. По факту выхода отчета за 4 квартал мы получаем продолжение негативной динамики с падением всех основных финансовых показателей.

✅ По итогам года ФосАгро направит ещё 465 рублей дивидендами на акцию, таким образом общий размер выплат за 2022г составит 1563 руб (23,5% от текущей цены акций).

⚠️ Это отличная доходность, однако надо держать в голове, что, во-первых, в этом квартале компания решила выплатить 264% от свободного денежного потока (то есть распределить прибыль прошлых кварталов), во-вторых, таких результатов как в 2022г мы можем не увидеть ещё достаточно долго.

👉 Динамика средних цен на основную продукцию компании по итогам года:

▫️Карбамид: $573/т (+20,6% г/г)
▫️Аммофос: $849/т (+30,4% г/г)

❌ Учитывая все события связанные с газовом кризисом и разрывом логистических цепочек, нельзя сказать, что это очень много. Тем более сейчас есть все основания дальнейшего падения цен на удобрения: цены на газ в США и ЕС стабилизировались, на рынке удобрений сложился профицит и повышенный уровень запасов у потребителей. Цены, конечно, останутся высокими, но прибыль в 2023м году сократится в разы.

⚠️ По итогам года, чистый уровень долга показал рост на 17% г/г и составил 180,3 млрд. После выплаты дивидендов и распределения оставшихся свободных денежных средств на балансе, этот показатель будет ещё выше. Сейчас ND/EBITDA составляет 0,68, но это учитывает рекордные значения по EBITDA в 2022г. В 2023г финансовая нагрузка будет ощущаться уже сильнее, это повлияет на дивиденды.

Вывод
На мой взгляд, прошедший год для компании останется рекордным на достаточно длительный период времени. Цены на удобрения сохраняют потенциал дальнейшей коррекции и только курс USD/RUB будет поддерживать финансовые результаты в 1П 2023г. При этом, ФосАгро всё ещё сохраняет премию в оценке по отношению к зарубежным конкурентам по текущим и форвардным мультипликаторам (эта премия была оправдана пока были высокие цены на газ в США). Учитывая это, акции уже выглядят даже дороговато.

Не является индивидуальной инвестиционной рекомендацией

#обзор #фосагро #PHOR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1341
Post #2517 504
Дата публикации текста: 2023/03/03

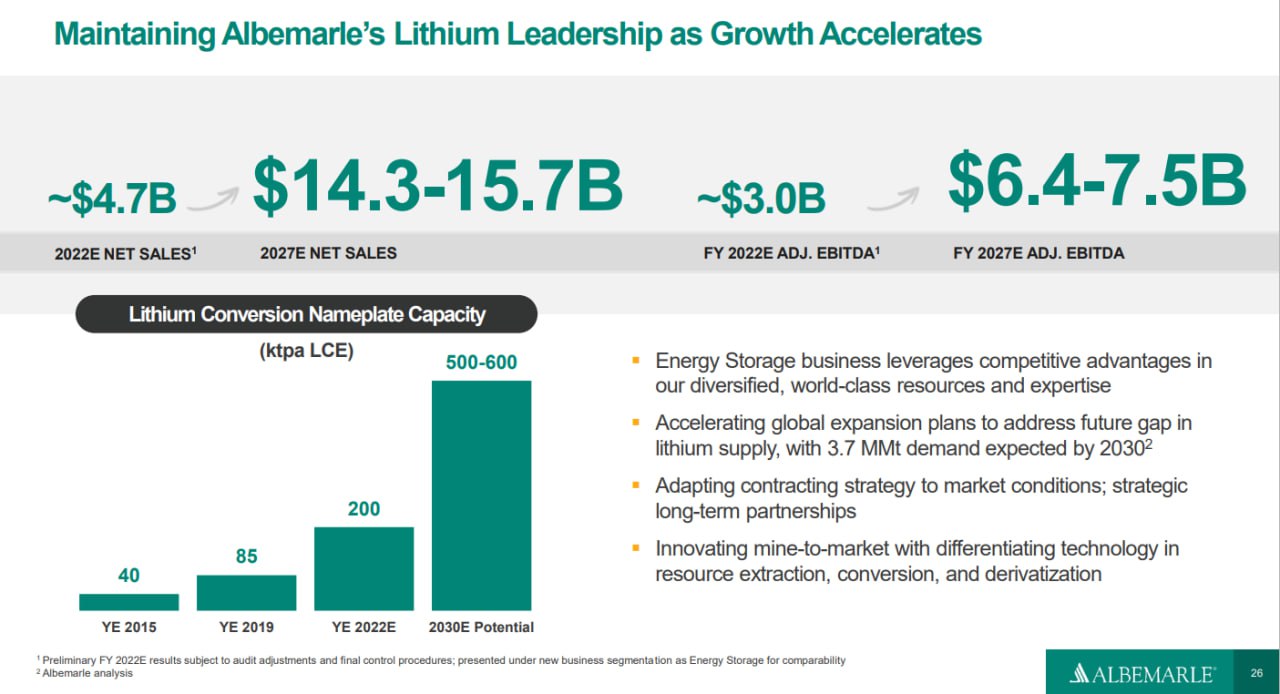
​⚒ Albemarle Corp (ALB) — обзор крупнейшего мирового производителя лития

▫️ Капитализация: $29,6B / 252,5$ за акцию
▫️ Выручка 2022: $7,3B (+120% г/г)
▫️ скор. EBITDA 2022: $3,5 (+299% г/г)
▫️ Чистая прибыль 2022: $2,7B (+2069% г/г)
▫️ P/E TTM: 11
▫️ P/E fwd 2023: 12
▫️ P/B: 3,7
▫️ fwd дивиденд 2023: 1.3%

👉 Albemarle Corp — американская компания, работающая в области химической промышленности. Она специализируется на добыче и производстве лития, брома и других химических продуктов и решений, которые используются в различных отраслях от электромобилей до агрохимии и нефтегазовой промышленности.

👉 Деление выручки по сегментам за 2022:

▫️ Литий: 60%
▫️ Бром: 25%
▫️ Катализаторы: 15%

✅ Прошедший год для Albemarle выдался фантастическим. Компания продемонстрировала кратный рост всех основных финансовый показателей: выручка +120% г/г, EBITDA (скор.) +299% г/г, чистая прибыль +2069% г/г. Драйвером таких результатов в основном выступал рост цен на литий (компания увеличила средние отпускные цены на 300% г/г) и другие виды ресурсов.

✅ Компания перешла на достаточно гибкую ценовую политику: 15% высококачественного лития поставляется по спотовым ценам, 65% на основе глобальных индексов и 20% по долгосрочным контрактом с фиксированными ценами.

✅ В 2023г компания прогнозирует дальнейший рост выручки на 55-75% г/г, вместе с ростом скор. EBITDA и EPS на 20-45% и 20-50% соответственно. Разброс достаточно высокий, так как многое зависит от спотовых цен на литий, но в среднем менеджмент ожидает дальнейший рост цен на этот ресурс и планирует увеличить отпускные цены еще на 50%.

✅ Чистый долг Albemarle низкий - всего 1,8 млрд $ при ND/EBITDA 0,51. Никаких проблем с финансированием дальнейшего расширения добычи лития, брома и катализаторов у компании нет.

⚠️ Спотовые цены на литий в Китае скорректировались более чем на 30% от своих пиковом. На фоне этого, CATL (один из крупнейших производителей литий-ионных батарей из КНР) также снизил отпускные цены на свою продукцию на 20%. В краткосрочной перспективе это может оказывать негативное влияние и на ALB.

Поэтому, я бы не был таким оптимистичным как менеджмент компании. Думаю, что прибыль в 2023 снизится г/г, но останется на высоком уровне, что позволит компании сократить долг и нарастить дивиденды.

✅ Производство компании и шахты расположены в разных частях планеты. Очень мало активов приходится на Китай.

❌ У компании есть небольшая зависимость от бизнеса в КНР: на Китай приходится 33% продаж компании (против 18% в 2021г) и около 5,6% долгосрочных активов (в основном литиевые шахты, каждая из которых находится в консервации на данный момент). В целом, учитывая востребованность и дефицит лития в мире, заменить Китай в качестве покупателя будет вполне реализуемо.

Вывод
Albermarle отличный способ поучаствовать в глобальном росте продаж EV, при этом не беря на себя дополнительные риски автопрома. Спрос на литий (который уже сейчас находится в дефиците) будет расти многократно. Даже если на фоне возможных санкций США/Китай, компания потеряет доступ к рынку КНР, это будет легко компенсировано переориентацией на США, ЕС, Японию, Южную Корею и т.д.

Учитывая это, справедливая цена на акции ALB в текущих условиях — это 290$ за акцию, компания оценена недорого, если смотреть на перспективы развития в ближайшие 5 лет.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Albermarle #ALB

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1339
  • 👍 3
Post #2516 459
Дата публикации текста: 2023/03/02

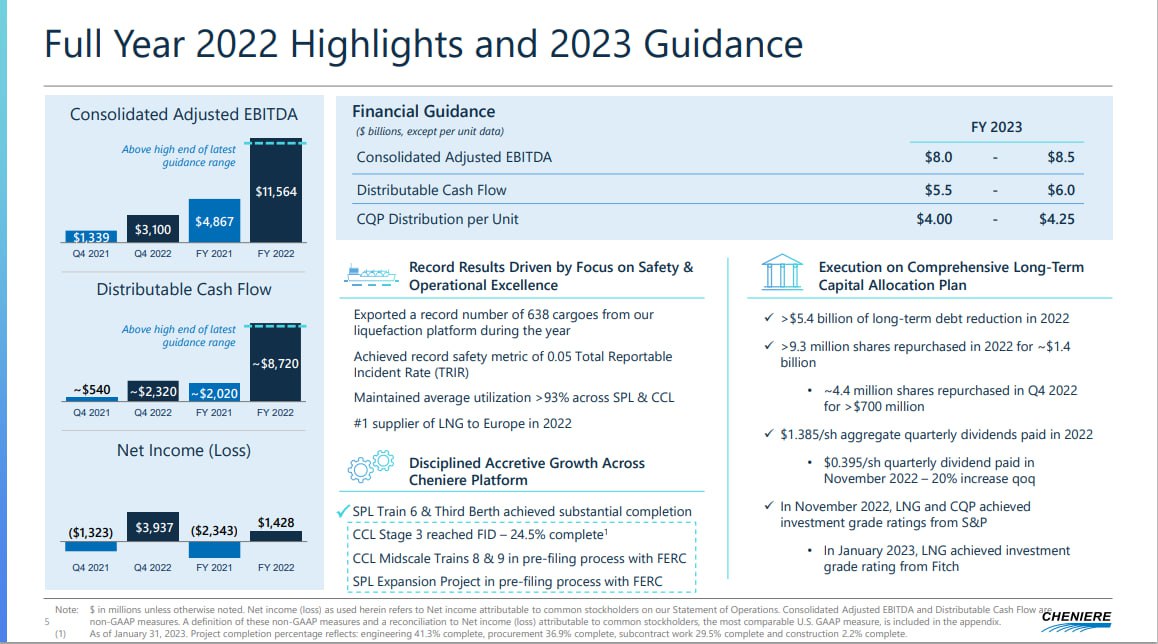
​🔥 Cheniere (LNG) - обзор американского производителя СПГ по итогам 2022г

▫️ Капитализация: $38,3B / 157$ за акцию
▫️ Выручка 2022: $33,4B (+111,4% г/г)
▫️ скор. EBITDA 2022: $11,5 (+137,6% г/г)
▫️ Чистая прибыль 2022: $1,4B (против убытка в $2,3B в 2021)
▫️ P/E ТТМ: 27
▫️ fwd P/E 2023: 10
▫️ fwd дивиденд 2023: 1%

👉 Cheniere Energy, Inc
— американская компания, специализирующаяся на экспорте и переработке природного газа. Она управляет терминалами для экспорта и импорта LNG в США и перерабатывает газ на своих предприятиях в штате Техас.

👉 Ранее на канале был обзор на Cheniere Energy Partners (CQP), дочернюю компанию Cheniere Energy, которая выступает непосредственным операторам газовой инфраструктуры. С обзором можно ознакомиться по этой ссылке: https://t.me/taurenin/895.

✅ Инфраструктура проектов Cheniere Energy составляет 10% от мировых мощностей по сжижению газа, что делает компанию одним из важнейших игроков в этой отрасли.

✅ В перспективе 2030г планируется удвоение текущего объёма сжижения газа за счет расширения существующих проектов Sabine Pass (20+ mtpa к 2030г) и Corpus Christi (10+ mtpa уже к 2025-2027гг и ещё около 15+ mtpa в более длительной перспективе).

✅ На операционном уровне у Cheniere год прошёл отлично - экспортные отгрузки увеличились на 14,2% г/г. Структура экспорта также поменялась: теперь большую его часть занимает спотовый рынок ЕС.

⚠️ На первый взгляд, компания кажется очень дорогой по P/E, но конкретно в случае с LNG следует смотреть прежде всего на FCF и EBITDA. Более половины денежных поступлений формируют дивиденды от CQP, которые не попадают в отчет о прибыли. Кроме того, у компании много бумажных расходов (в основном изменения по деривативам), которые также занижают текущую прибыль.

EV/EBITDA ТТМ: 5,7 и fwd EV/EBITDA 2023: 7,5 - вполне адекватно для такого актива.

⚠️ У Cheniere высокий уровень чистого долга в 26,5B $ при ND/EBITDA 2,3. Долг достаточно дорогой (некоторые выпуски занимались под 7% и более) и только недавно компании присвоили инвестиционный рейтинг BBB на фоне газового кризиса. Тем не мене, менеджмент работает над оздоровлением финансов - за год было погашено облигаций на более чем $5B.

❌ Менеджмент LNG не ожидает дальнейшего роста цен на газ, что во многом объясняет политику компании по хеджированию. В следующем году прогнозируется снижение EBITDA до $8 - 8,5B (снижение на 26-30% г/г).

Вывод:
В целом LNG - это качественный актив со значимой позицией на мировом рынке и потенциалом дальнейшего увеличения своей рыночной доли за счет расширения производства. Из негативных моментов можно отметить прежде всего излишне запутанную корпоративную структуру.

📈 Даже на фоне нормализации цен на газ, компания LNG оценена вполне адекватно. Справедливой ценой будет 180$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #LNG #Cheniere

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1337
Post #2515 525
Дата публикации текста: 2023/03/01

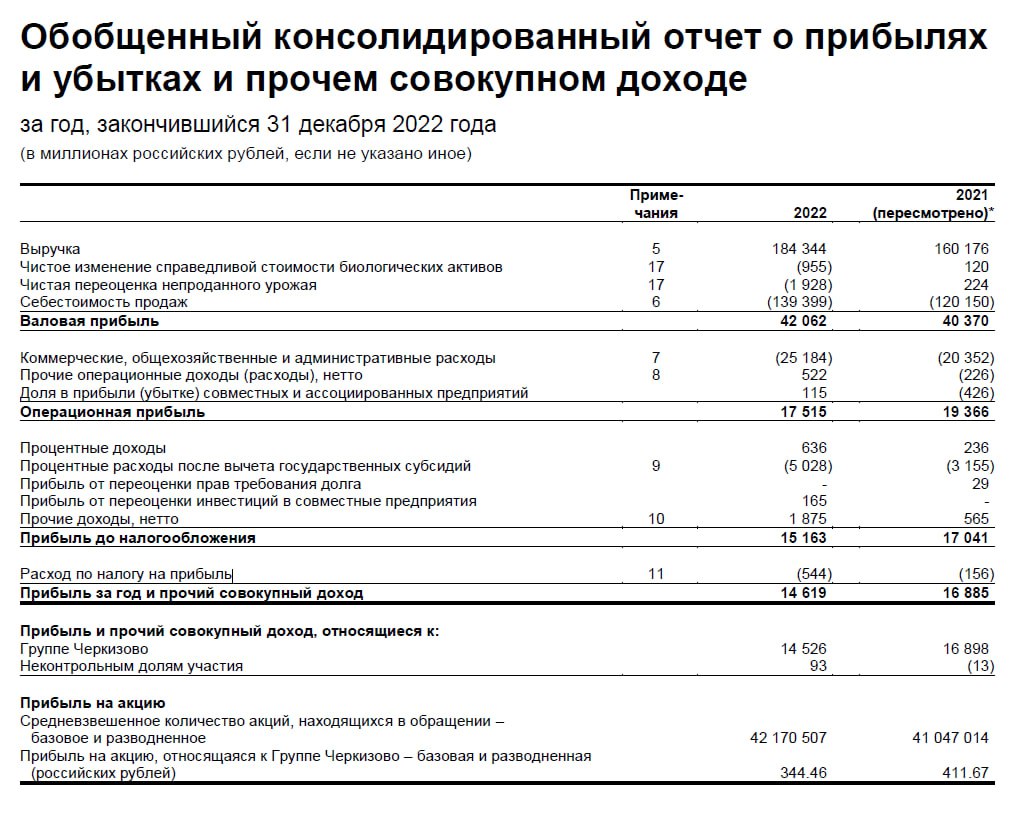
​🥩 Группа Черкизово (GCHE) - обзор отчета компании за 2022г

▫️Капитализация: 125,1 млрд / 2962 рублей за акцию
▫️Выручка за 2022: 184,3 млрд (+15% г/г)
▫️Валовая прибыль (скор.) за 2022: 45 млрд (+12,3% г/г)
▫️Операционная прибыль (скор.) за 2022: 20,4 млрд (+7,2% г/г)
▫️Чистая прибыль (скор.) за 2022: 15,6 млрд (-6% г/г)

▫️Net debt/EBITDA: 3
▫️P/B: 1,4
▫️P/E ТТМ: 8
▫️fwd P/E 2023: 6,5
▫️fwd дивиденд 2022: 0%

👉 «Группа Черкизово» – крупнейший в России производитель мясной продукции. Группа входит в тройку лидеров на рынках куриного мяса, свинины, продуктов мясопереработки и является крупнейшим в стране производителем комбикормов.

👉Сегментация продаж компании за 2022г:

Курица - 58%
Свинина - 13,7%
Мясопереработка - 19,7%
Растениеводство - 0,6%
Индейка - 8%

❌ Без учета курсовых разниц и бумажных списаний по переоценке активов, чистая прибыль компании сократилась на 6% г/г. Резкий рост наблюдается прежде всего в процентных расходах за вычетом гос. субсидий (плата по долгу), которые увеличились на 59,3% г/г.

✅ Компания отразила 18,3 млрд экспортной выручки, то есть уже 10% продаж уходит на экспорт. Рост экспорта в денежном выражении составил +41% г/г. В 2023г также можно ожидать активный рост этого направления - для этого компания дополнительно расширяет производство на фабрике в Башкирии и по другим активам. Это очень позитивный тренд как для диверсификации рынков, так и для снижения зависимости от валютных колебаний.

⚠️ Себестоимость продаж за 2022г опередила рост выручки с динамикой в +16,5% г/г. Главным образом это произошло за счет роста заработных плат на 33% г/г. Вряд ли стоит ожидать повторение этого и в 2023г.

⚠️ Цены на свинину в живом весе опустились ниже 100 рублей за кг, что соответствует минимальным значениям с 2020г. По итогу 2023г падение цен составляет около 5-7% (по оценкам Национального союза свиноводов). Рынок РФ постепенно затоваривается, многие менее эффективные производители уже уходят в убытки. Скорее всего, ниже цены уже не уйдут, тем более на фоне роста экспорта.

❌ Показатель ND/EBITDA по-прежнему выше 3. Долг компания направляет на инвестиции в производство и в среднесрочной перспективе капитальные затраты не будут снижаться. И это учитывая, что компания не платила дивиденды в 2022г. Возобновления выплат вряд ли следует ожидать даже в 2023г.

Вывод:
По-прежнему считаю Черкизово перспективной компанией в защитной отрасли, но ситуацию долговая нагрузка и стоимость её обслуживания. При такой закредитованности ждать дивидендов можно долго. Тем не менее, следует отметить, что инвестиции направляются в развитие и это будет поддерживать рост выручки в среднесрочной перспективе.

📈 Текущая оценка, на мой взгляд, вполне адекватна. Есть совсем небольшой потенциал роста, около 10%.

Не является индивидуальной инвестиционной рекомендацией

#обзор #черкизово #GCHE

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1335
  • 👍 1
Post #2514 496
Дата публикации текста: 2023/02/28

​🛒 Fix Price (FIXP) - обзор отчета компании по итогам 2022г

▫️Капитализация: 304 млрд / 358 р за акцию
▫️Выручка 2022: 277,6 млрд (+20,5% г/г)
▫️EBITDA 2022: 54,2 млрд (+22,75% г/г)
▫️Чистая прибыль 2022: 21,4 млрд (+0,1% г/г)
▫️Net debt/EBITDA: 0,2
▫️P/E TTM: 14,2
▫️fwd дивиденд за 2022: 0%

✅ Компания фактически выполнила все свои обещания по финансовым показателям при выходе на IPO. Учитывая все текущие обстоятельства - это похвально.

✅ Fix Price воспользовался более выгодной ситуацией на строительном рынке и увеличил капитальные затраты на постройку и расширение складской инфраструктуры. По итогам года капитальные затраты составили 11,8 млрд (+92,9% г/г).

✅ Не смотря на резкий рост инвестиций, на балансе компании по-прежнему скапливается кэш: по итогам года денежные средства и их эквиваленты составляют 23,5 млрд, чистый долг 10,9 млрд (ND/EBITDA 0,2).

⚠️ На фоне роста расходов SG&A, в 4 квартале у Fix Price упала маржинальность на уровне EBITDA (до 19,9%) и операционной прибыли (до 15,3%). В 2023г вряд ли стоит ожидать очередного резкого роста зарплат, что будет способствовать нормализации этих показателей.

❌ Показатель административных расходов без учета амортизации увеличился на 29,8%, опережая рост выручки компании. Больше всего росли расходы на персонал и плата за аренду (+35% и +37,3% соответственно).

❌ На операционном уровне в 4 квартале мы видели рост сопоставимых (LFL) продаж ниже уровня инфляции на фоне падение трафика на 2,5 г/г. Более подробный разбор операционных показателей вы можете найти по этой ссылке: https://t.me/taurenin/1241.

Вывод:
2022г Фикс Прайс заканчивает положительно и показывает рост всех основных показателей как на финансовом, так и на операционном уровне. В 2023г думаю можно ожидать вполне сопоставимых темпом роста за счет произведенных капитальных затрат. От части благодаря своему росту, компания торгуется с премией к сектору, но такую оценку не оправдывает юрисдикция на Кипре. Будут ли новые шаги по редомициляции - не понятно.

Учитывая это, справедливой оценкой для компании считаю не более 250 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #FixPrice #FIXP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1332
  • 👍 1
Post #2513 556
Дата публикации текста: 2023/02/26

​💻 NVIDIA (NVDA) - обзор результатов компании по итогам года и хайп вокруг AI

▫️ Капитализация: $573 b / 233$ за акцию
▫️ Выручка 2022: $27 b (+0,2% г/г)
▫️ Операционная прибыль 2022: $10 b (-58% г/г)
▫️ Чистая прибыль 2022: $4,3 b (-55,2% г/г)
▫️ P/E TTM: 134
▫️ P/E fwd 2023: 65
▫️ P/B: 26
▫️ P/S: 21,5
▫️ Дивиденды fwd 2023: 0,1%

👉 Выручка по сегментам компании за последний отчетный квартал:

Gaming $2 b (-46% г/г; +16% кв/кв)
Data Center $1,8 b (+11% г/г; -6% кв/кв)
Visualization $0,2 b (-65% г/г; +13% кв/кв)
Automotive $0,3 b (+113% г/г; +17,6% кв/кв)
OEM & Others $0,08 b (-47% г/г; +15% кв/кв)

ИТОГО: $6 b (-21% г/г; +2% кв/кв)

❌ Очередной посредственный квартал для компании с общим ростом выручки всего на 2% кв/кв. По сегментам наблюдается небольшое восстановление в Gaming и Visualisation, но это полностью компенсируется падением в сегменте Data Center.

❌ Если смотреть результаты по году, то мы получаем нулевую динамику выручки и падение чистой прибыли на 55,2% г/г. Можно Nvidia по-прежнему называть компанией роста с такими показателями? Я думаю нет.

✅ Единственным сегментом который по-прежнему показывает устойчивый рост остаётся Автомобильный сегмент. За год компания прибавила +113% по выручке в этом направлении, но в разрезе общей выручки это по-прежнему небольшая сумма. В ближайшей перспективе поддерживать такой темп роста вряд ли возможно на фоне замедления продаж в самом автомобильном секторе.

✅ Компания отмечает повышенный спрос на отдельные линейки её продукции ориентированной на AI-технологии. После публичного релиза ChapGPT от OpenAI в этот секторе хлынул поток инвестиций и NVIDIA как безусловный лидер полупроводниковых решений для ИИ получит от этого выгоду в среднесрочной и долгосрочной перспективе.

⚠️ Однако есть все признаки того, что ИИ - это новый хайп. Как это бывает, перспективы и скорость адаптации новой технологии сильно переоценивают. Даже если ИИ даст новую точку роста для компании в среднесрочной перспективе, это вряд ли произойдет уже в ближайшие кварталы. Но NVIDIA само собой убеждает инвесторов в обратном: за последний звонок с акционерами технология AI упоминалась более 100 раз.

❌ С такими провальными результатами инвесторы щедро оценивают компанию в P/E 134 и P/B 26. Даже если учитывать, что в 2023г сегменты выручки в основном будут восстанавливаться вместе с маржой, форвардная оценка превышает P/E 65.

Вообще не учитывается в котировках акций риск санкций США-Китай.

Вывод:
Nvidia - это пример того, какие неадекватные оценки по-прежнему существуют на рынке США. На мой взгляд, из крупных компаний США, NVDA является самой переоцененной (даже Tesla в моменте торговалась в районе своих справедливых значений). Компания должна показывать кратный рост бизнеса, чтобы оправдать свои мультипликаторы, а не деле бизнес только сокращается на общем спаде в секторе и полностью подвержен рискам обострения в Тайване или новым санкциям.

Учитывая это, справедливой ценой для акций компании является не более 90$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #nvidia #NVDA

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1327
  • 👍 2
Post #2512 567
Дата публикации текста: 2023/02/24

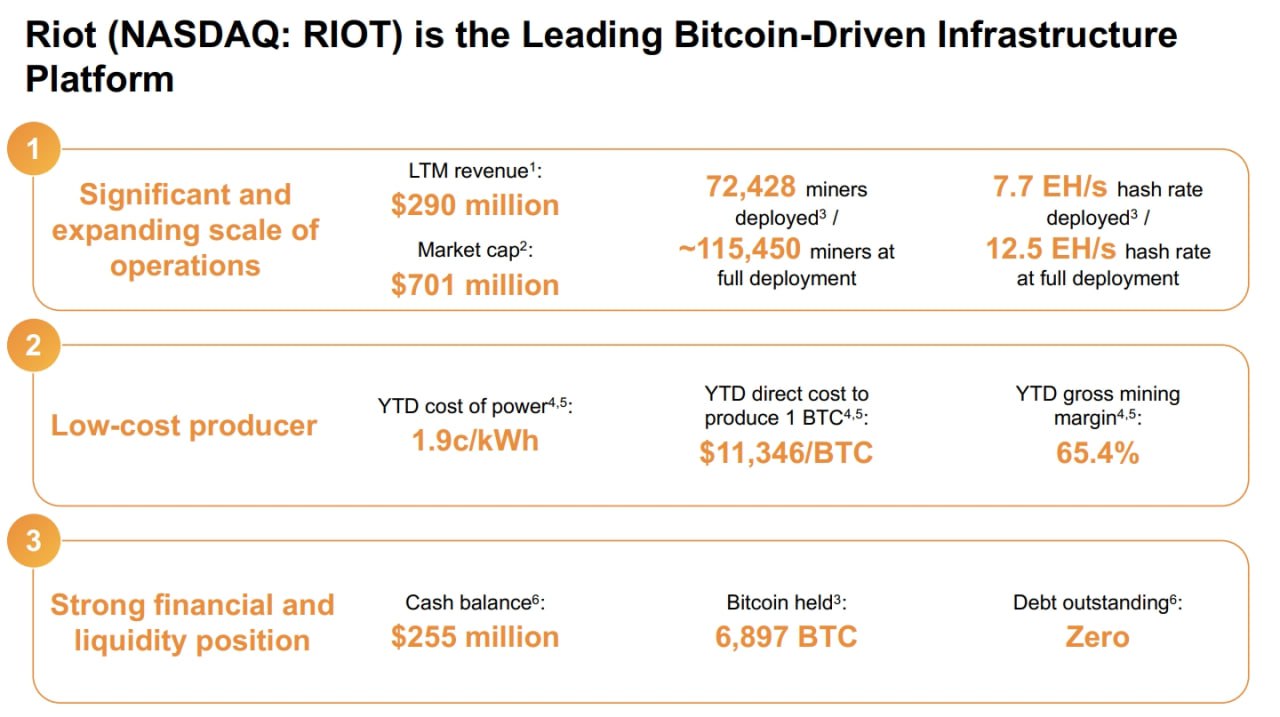
​🔐 Riot Blockchain (RIOT) - как себя чувствуют майнеры криптовалют

▫️Капитализация: $1b (6,37$/акция)
▫️Выручка TTM: $290m
▫️EBITDA TTM: $-111m
▫️Прибыль TTM: $-373m
▫️P/B: 0.75

👉Riot Blockchein - бизнес компании теперь разделился на 3 довольно крупных сегмента. Более года назад, подавляющую часть выручки компании генерировал майнинг, сейчас сегментация бизнеса выглядит следующим образом:

Майнинг биткоинов - 63%
Хостинг ЦОД - 14%
Инжиниринг - 23%

👆Это данные за 9м2022, за 4кв2022 компания пока не отчиталась, но по отчетности за 3кв2022 видно, что компания переживает далеко не лучшие времена.

✅ Начну с позитивных моментов. Аналогично Coinbase, баланс RIOT выглядит неплохо. У компании нет чистого долга, огромное количество материальных активов в виде оборудования. Если не считать крипту, то чистая денежная позиция компании больше $100m. Т.е. компании есть некий запас прочности.

Если из балансовой стоимости компании вычесть нематериальные активы и крипту, то скорректированный P/B будет 0,98. Если не будет глубоких бумажных убытков, то это очень дешево.

✅ По итогам 9м2022г, скорректированная операционная прибыль составила $113m, скорректированная чистая прибыль была бы около $90m (P/E 9м2022 = 11).

Конкретно в 3кв2022 компания показала скорректированный операционный убыток в -$34m, почти гарантированно он будет выше по итогам 4кв2022 и может вполне достигнуть -$60m. Т.е. если биткоин будет стоить дешевле $25к, компания будет продолжать генерить убытки, но их размер будет некритичным, особенно если амортизация оборудования нормализуется (в последнем квартале расходы были высокими).

В теории, компании может работать с такими убытками и ничего страшного не произойдет.

✅ За 9м2022 компания добыла 3842 Биткоина, с учетом амортизации оборудования, себестоимость добычи 1 монеты находится в диапазоне 24000-29000$ (точных данных компания не раскрывает). Т.е. компания пока не зарабатывает на майнинге, а держится за счет других сегментов

❌ Весь бизнес полностью зависит от котировок Биткоина. Если вдруг на рынке крипты будет новое падение и это продлится долго, что актив может превратиться в мусорный всего за 1,5-2 года (все зависит от того, сколько будет стоить крипта).

В случае кратного роста цен на криптоактивы, акции компании будут расти опережающими темпами.

Выводы:
Если Вы верите в кратный рост рынка криптовалют (или хотя бы в биткоин выше 30000) - эту компанию однозначно стоит иметь в портфеле, она сейчас стоит довольно дешево.

Не является индивидуальной инвестиционной рекомендацией

#обзор #riot #RiotBlockchain

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1322
Post #2511 496
Дата публикации текста: 2023/02/23

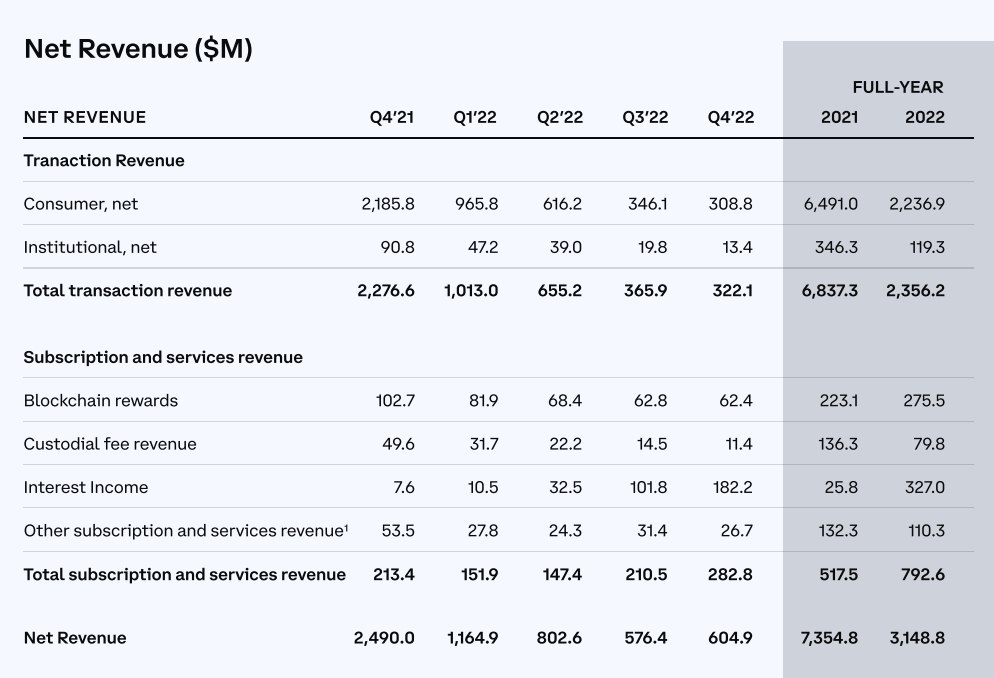
​💱 Coinbase (COIN) - обзор второй по объёму торгов криптобиржи

▫️Капитализация: $14b (61,2$ / акция)
▫️Выручка 2022: $3,15b (-67% г/г)
▫️EBITDA 2022: $-371m (против $+4,1b в 21)
▫️Чистая прибыль 2022: $-2,6b (против $+3,6b в 21)

👉 Coinbase - крупнейшая публичная криптобиржа. Вторая биржа по объему торгов криптовалютой. Даже по состоянию на 2022й год, 75% выручки компании - это комиссионные доходы. Подавляющая часть комиссий платится именно физлицами. Остальная часть доходов - сервисная выручка.

С пиков 2021 года капитализация крипторынка снизилась более, чем в 2 раза, поэтому многие компаний в отрасли серьезно пострадали, а какие-то даже престали существовать. При этом, публичных представителей сектора - единицы. Поэтому планирую разобрать несколько компаний сектора на предмет инвестиционной привлекательности.

👉 Ожидаемо, что основной объем торгов приходится на 2 самые популярные монеты: Bitcoin (29%) и Etherium (25%). В 4кв2022 доли данных монет в объёме торгов выросли до 35% и 33% соответственно. Что касается комиссионных, то именно на комиссиях от сделок с этими монетами больше всего и зарабатывает компания (51% в 2022м году).

❌ Отчеты компании в течение всего 2022 года были провальными. В 1кв2023 может произойти восстановление показателей, но вряд ли компания на этом сможет выйти в прибыль.

У компании есть явные проблемы с контролем издержек. Даже на упавшем в разы объеме торгов, компания продолжает наращивать издержки (как административные, так и расходы на развитие). Расходы на развитие и технологии выросли на 80% г/г в 2022м году, а административные затраты - на 76% г/г,, количество сотрудников выросло на 21%. Ужесточение регулирования отрасли потребует еще больших затрат от компании.

✅ Если бы не было глубокого убытка из которого компании будет непросто выйти, баланс выглядит вполне надежно. Собственный капитал (если вычесть нематериальные активы) составляет $4,3b (P/B=3.25). Чистый долг отрицательный, но если ситуация не изменится в течении полугода, то он может стать положительным.

❗️ Чтобы компания вышла хотя бы в 0, нужно чтобы выручка и объемы торгов физлиц выросли примерно в 2,4 раза от значений 4кв2022. А чтобы компания зарабатывала хотя бы $1,5b и торговалась в FWD p/e 2023 около 10 - выручка должна вырасти хотя бы 3,5 раза, насколько это реально в текущих условиях - сказать сложно. Лично я сомневаюсь, что компания сможет прийти к этим показателям в ближайшие 1-2 года, особенно с учётом регуляторных рисков (если, конечно, не будет новой волны хайпа на крипторынке, который сопровождается мягкой ДКП и вливанием ликвидности).

Вывод:
Данный актив может быть вполне интересен тем, кто ожидает того, что капитализация и интерес к крипторынку будет кратно расти и превзойдет показатели 2021 года.

Однако, если все будет +/- как и сейчас или темпы роста рынка крипты будут относительно скромными (до 20% в год), то Coinbase просто нечем будет перекрывать свои огромные издержки. И сильный баланс компании обрастёт долгами со всеми далеко идущими последствиями. + Конкуренцию никто не отменял.

Как по мне, если вы верите в кратный рост рынка криптовалют, то лучше покупать крипту, чем Coinbase по текущим ценам. И так, для понимания масштабов, если вы ждете, что рынок крипты вырастет в 3 раза = вы верите, что в него вольют пару триллионов $. В условиях жесткой ДКП привлечь такие средства на рынок сложнее.

Не является индивидуальной инвестиционной рекомендацией

#обзор #COIN #Coinbase

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1319
  • 👍 2
Post #2510 491
Дата публикации текста: 2023/02/23

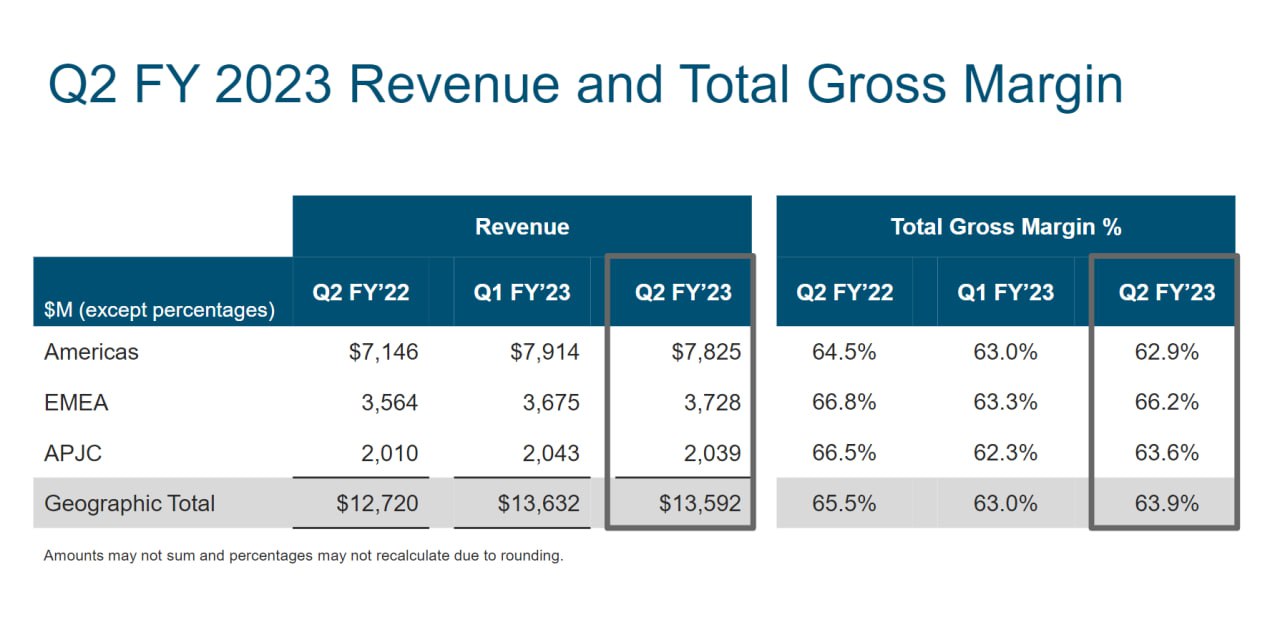
​🖥 Сisco Systems, Inc. (CSCO) - обзор на лидера в отрасли сетевых решений

▫️ Капитализация: $204 B / 49,7$ за акцию
▫️ Выручка TTM: $53,1 B
▫️ EBITDA TTM: $15,8 B
▫️ Чистая прибыль TTM: $11,3 B
▫️ P/E TTM: 18
▫️ P/E fwd 2023: 13,5
▫️ P/E fwd 2024: 12,5
▫️ P/B: 4,9
▫️ P/S: 3,8
▫️fwd Дивиденд 2023: 3,1%

👉 Cisco - мировой лидер в разработке и производстве сетевого оборудования, предоставляющий платформы для создания и управления сетями, облачными сервисами и приложениями.

👉 Результаты компании по итогам финансового 2кв2023г (календарный 4кв2022г):

Продукты: $10,1 B (+8,6% г/г) ➡️ 74,7% выручки
Услуги: $3,4 B (+2% г/г) ➡️ 25,3% выручки

ИТОГО: $13,5 B (+6,8% г/г)

🌎
Географическое распределение выручки:

▫️ Северная и Южная Америка - 57,5%
▫️ Европа, Ближнего Восток и Африка - 27,5%
▫️ Азиатско-Тихоокеанский регион - 15%

⚠️Результаты за 2 квартал нельзя назвать какими-то выдающимися: выручка увеличилась всего на 7%, тогда как прибыль (Non-GAAP) прибавила только 3% г/г. В это же время операционные затраты растут на 8% г/г и опережают рост выручки.

✅ Тем не менее в следующем квартале менеджмент прогнозирует заметный рост продаж и EPS на 12% и 11% соответственно. Для такой зрелой компании как Cisco - это позитивные показатели. Кроме того, был повышен и годовой прогноз по выручке и EPS (+9-10,5% и +6,5-8% соответственно).

✅ У Cisco хорошо диверсифицированный бизнес: компания предоставляют услуги в сфере кибербезопасности, оптимизации приложений, интернета вещей, интеграционных решений и т.д.

✅ Самое перспективное направление в среднесрочной перспективе - это кибербезопасность, где компания занимает долю рынка в примерно 7%. Выручка в направлениях Secure, Agile Networks и End-to-End Security за квартал увеличилась на 14% и 7% соответственно. По достаточно консервативным оценкам до 2030г отрасль в целом будет показывать ежегодный рост на 12,3%, часть этого роста придётся и на Cisco.

✅ Компания постепенно завершает переход на модель продаж через сервисы и подписки. Выручка по подписочной модели выросла на 9% до 6 млрд $ и теперь составляет 44% от общих продаж.

✅ У компании отрицательный чистый долг в размере 13,1 млрд $. Такая надёжная денежная позиция позволит и дальше финансировать программу байбека или провести сделку M&A (хотя в прошлом у Cisco это получалось плохо).

⚠️ Cisco платит высокие дивиденды - 0,38$ на акцию (текущая доходность 3,1%), но повышает их разве что символически на 0,01$ уже 4 года подряд. Более активно направляются средства на байбек, оставшийся объём которого составляет 13,4 млрд $ (6,5% от текущей капитализации).

Вывод
Cisco - это уже крупный, устоявшийся бизнес. Ждать от компании кратного роста прибыли конечно не стоит, но на вполне приличные дивиденды и крупную программу байбека (с дальнейшим потенциалом роста) рассчитывать можно. По темпу роста Cisco не сильно уступает Big Tech, но при этом торгуется в разы дешевле.

Учитывая это, на мой взгляд, акции компании сейчас недооценены. Адекватная оценка - это примерно 60$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Cisco #CSCO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1317
Post #2509 526
Дата публикации текста: 2023/02/22

​🥇 Полюс золото (PLZT) - краткий разбор производственных результатов по итогам 2022г

Общие результаты за 1П (в рублях):

▫️Капитализация: 1190 млрд ₽ / 8900 ₽ за акцию
▫️Выручка: 146 млрд ₽ (-13% г/г)
▫️EBITDA: 97 млрд ₽ (-19%)
▫️Чистая прибыль (скор.): 57,5 млрд ₽ (-29% г/г)
▫️AISC: 825$ за тр. унцию (+26% г/г)
▫️Net debt/EBITDA: 0,8
▫️P/E fwd 2022: 15
▫️fwd дивиденд 2022: 3,5%

Производственные показатели Полюса по итогам года:

▫️ Общий объем производства золота: 2541,3 тыс. унций (-6% г/г)
▫️ Общий объем реализации золота: 2423 тыс. унций (-11% г/г)
▫️ Реализация/производство: 95,3%

⚠️ По итогам года реализации золота снизилась на 11%, а производство упало на 6% г/г. Производственные показатели не дотянули до плана компании, который предполагал рост на 3% г/г, на это были вполне объективные причины.

✅ В 2023г Полюс планирует добыть 2800 - 2900 тыс. унций (+10-14% г/г). При условии отсутствия проблем с сбытом, реализация будет восстанавливаться опережающим темпом так как компания планирует распродать накопленные в 4 квартале резервы в 1П 2023г.

❌ Разработка проекта "Сухой Лог" отстаёт от плановых темпом. Из запланированного объёма бурения в 77 км, было выполнено 63 км или около 82%. Проект технико-экономического обоснования откладывается "на фоне геополитики". Сроки реализации будут пересматриваться.

⚠️ В сквозь компания отмечает, что доступ к некоторым видам международного технологического оборудования был потерян и теперь Полюс вынужден искать альтернативы. Это одна из причин почему откладывается "Сухой Лог". Однако, менеджмент также заявляет, что все необходимые решения уже были найдены.

⚠️ На мой взгляд, весь план капитальных затрат скорее всего будет пересмотрен в сторону повышения стоимости реализации и увеличения сроков.

Вывод:
Как я и предупреждал, проблемы у компании имеются вполне существенные (падение добычи и продаж золота, новые сроки реализации основных проектов роста). По итогам года мы получим сокращение выручки и чистой прибыли, которое будет компенсировано уже в 2023г. По мультипликаторам компания оценена дороговато, дисконта к иностранным представителям сектора больше нет.

📉 Учитывая это, акции компании уже потенциала роста не имеют и торгуются выше справедливой цены в 8000 рублей. Причин для повышения оценки пока не вижу.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Полюс #PLZL

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1313
  • 👍 1
Post #2508 507
Дата публикации текста: 2023/02/21

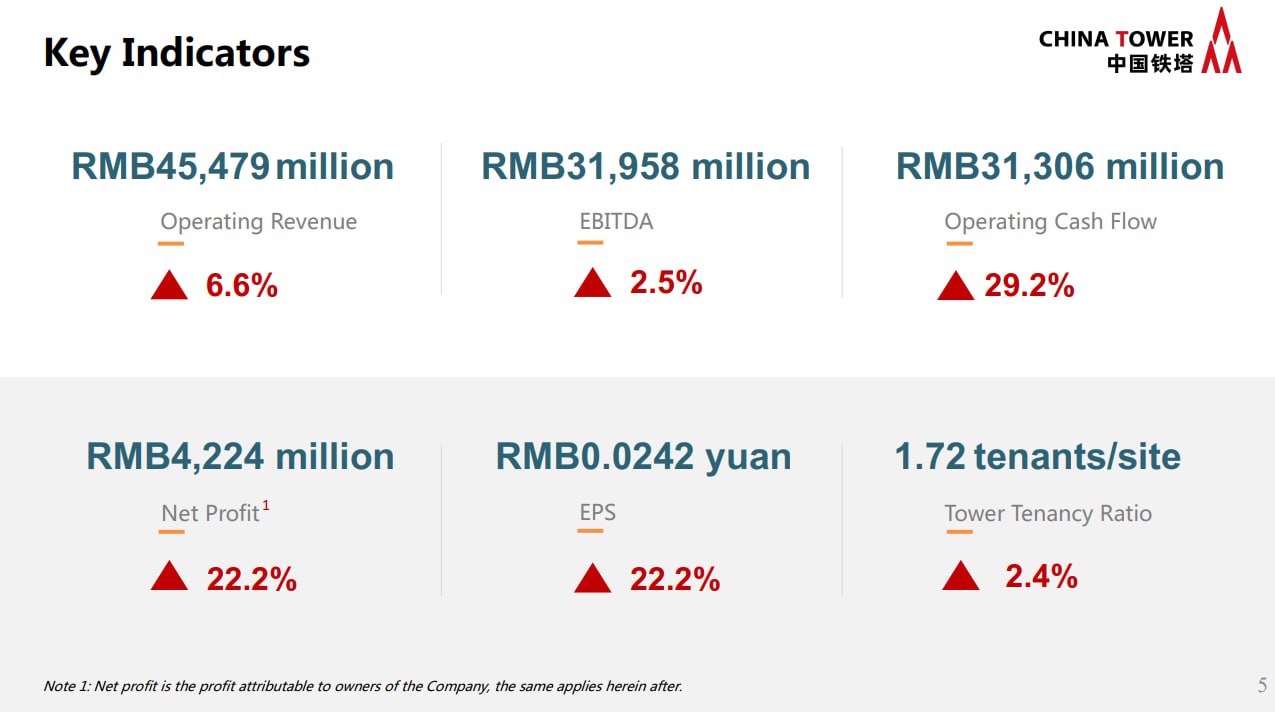
​📡 China Tower (788) - обзор китайского оператора вышек связи

▫️Капитализация: 151,4 млрд HK$ (0,88 HKD/акция)
▫️Выручка ТТМ: 89,4 млрд ¥
▫️EBITDA ТТМ: 64,1 млрд ¥
▫️Чистая прибыль ТТМ: 8 млрд ¥
▫️P/B: 0,7
▫️P/E ТТМ: 15,5
▫️P/E fwd 2022: 14,6
▫️P/E fwd 2023: 12,5
▫️ Дивиденды fwd 2023: 5,6%

👉 China Tower Limited - это крупная китайская телекоммуникационная компания, основанная в 2014 году, которая занимается развитием телеком. инфраструктуры и предоставляет спектр услуг, связанных с управлением вышками связи.

👉Рост выручки по сегментам за 1П 2022:

▫️TSP (предоставление услуг связи): 45,7 млрд ¥ (+6,6% г/г)
▫️Smart Tower (дополнительные IT услуги): 2,58 млрд ¥ (+39,4% г/г)
▫️Энергетика: 1,4 млрд ¥ (+61,3% г/г)

✅ China Tower была образована в 2014г при поддержки 3 основных государственных мобильных операторов China Telecom, China Unicom и China Mobile с целью развития инфраструктуры для мобильных сетей. На рынке компания является практически полной монополией.

✅ Для понимания масштаба бизнеса: более 60% всех телекоммуникационных вышек в мире приходится на China Tower. У 2 по величине представителя сектора, American Tower, вышек в 10 раз меньше.

✅ Компания развивает дополнительные сервисы - Smart Tower (услуги мониторинга смежных территорий) и Energy (услуги по замене батарей и аккумуляторов, а также предоставление резервных мощностей энергоснабжения). Оба направления показывают высокий и рост и в перспективе будут помогать компании увеличить показатель выручка/вышка.

✅ Дивидендная политика компании предполагает распределение как минимум 50% скор. чистой прибыли, но по факту выплаты составляют около 70% чистой прибыли. Форвардная див. доходность на 2023г сейчас составляет 5,6% - для Китая это высокий уровень.

✅ Компания зарегистрирована на материковом Китае
, рисков связанных с листингом и юрисдикцией тут нет.

⚠️ Основные инвесторы компании (мобильные операторы) также являются и её крупнейшими клиентами, которые обеспечивают более 95% выручки. Такая взаимосвязь формирует не самые рыночные условия: договоры с операторами заключается сразу на 5 и более лет вперед под выгодные для операторов тарифы (со слабой ежегодной индексацией).

⚠️ Именно поэтому основной сегмент TSP показывает стабильный, но не самый высокий рост выручки на уровне 5-6% в год.

⚠️ Долг у компании относительно высокий: при чистом уровне долга в 85,5 млрд ¥, показатель ND/EBITDA составляет 1,33.

❌
Развитие телекоммуникационной сети Китая и её модернизация до технологии 5G - это можно сказать обязанность компании, которую на неё возлагает государство. По предварительным оценкам переход на новую технологию обойдется в 5 раз дороже чем технология 4G, а значит Capex компании в перспективе будет увеличиваться.

Вывод:
China Tower - это стабильный и уже устоявшийся бизнес с монопольным положением в стратегически важной для Китая отрасли. Это обеспечивает компании надёжное положение, но при этом ограничивает рост её основного сегмента. Частичного это будет компенсироваться развитием новых сервисов, но пока на них приходится только 8% общей выручки компании. На операционном уровне потенциал роста до среднемировых значений тут ещё сохраняется.

📈 По текущим ценам, акции компании скорее недооценены. Справедливая стоимость составляет 1,1 HK$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ChinaTower #788

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1310
  • 👍 2
Post #2507 508
🔔Как работать с мизерными стопами, стабильно вести профитные позиции и фиксировать максимальную прибыль?

С помощью Виктора Тарасова - опытного трейдера с 20-ти летним стажем, все сделки которого по итогам месяца выходят в плюс, ты поймешь, как правильно начать свой путь к стабильному доходу от рынка и перестать сливать свой капитал. А также, получишь готовую стратегию по заработку и разберешься, как двигается рынок.

⚡️Приходи на бесплатный вебинар “КАК ЗАРАБАТЫВАТЬ ОТ 100.000 руб. 
В МЕСЯЦ НА БИРЖЕ” и убедись в этом сам!

Участники вебинара узнают, как начать с минимальным депозитом и выйти на стабильный доход с биржи.

📎Вебинар Виктора Тарасова - отличная помощь начинающему трейдеру!
Post #2506 557
Дата публикации текста: 2023/02/19

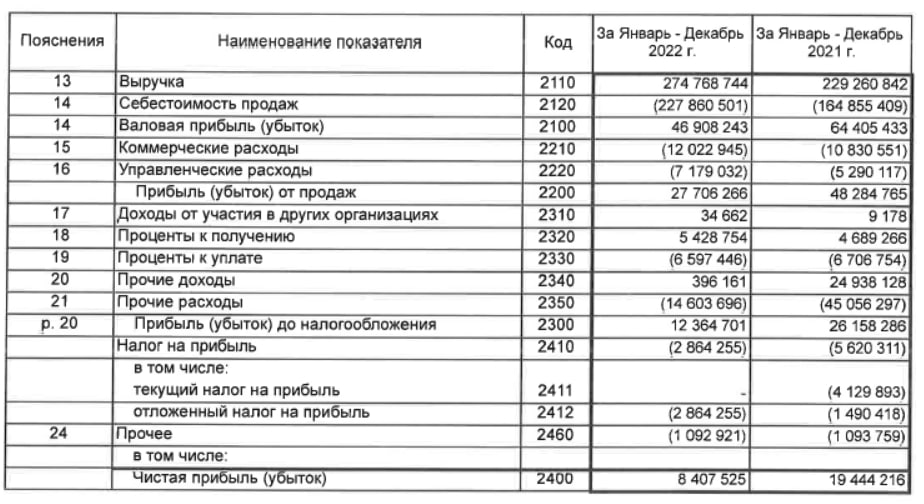
​🛢 Русснефть (RNFT) - краткий обзор результатов 4кв2022 по РСБУ

Капитализация: 26 млрд р (89,2 руб/акция)
Выручка 2022: 275 млрд р (+19,9% г/г)
Себестоимость2022: 228 млрд р (+38,2% г/г)
Прибыль от продаж 2022: 27,7 млрд р (-42,6% г/г)
Чистая прибыль 2022: 8,4 млрд р (-56,8% г/г)

👆
Скорректированная чистая прибыль по итогам 2022 года составила около 23 млрд рублей, что соответствует оценке по P/E в 1,1. Значительную долю прочих расходов в 2022м году сформировали убытки по товарным опционам и курсовые разницы.

👉 У компании были относительно сильные результаты по итогам 1-3 кварталов 2022 года, однако, нам нужно понимать, что происходит с показателями в 4кв2022 (когда российская нефть существенно подешевела, а рубль был относительно крепким). Нужно делать скидку на то, что результаты по МСФО могут отличаться от РСБУ, но обычно результаты у данной компании сильно не разнятся.

Выручка 4кв2022: 50.8 млрд р (-25,4% г/г)
Себестоимость 4кв2022: 45.3 млрд р (-7,4% г/г)
❗️Прибыль от продаж 4кв2022: 77 млн р (-99,5% г/г)
❗️ Чистый убыток 4кв2022: 1,8 млрд р

👆4кв2022 стал для компании убыточным, даже если смотреть на прибыль от продаж, то компания 4кв2022 отработала в операционный 0. При этом, Русснефть - относительно небольшая компания, скорее всего, ей проще поставить в рынку свои объемы с минимальными дисконтами, поэтому результаты за аналогичный период у той же Татнефти могут быть похуже.

❌ У компании более 70 млрд рублей чистого долга и он ощутимо не уменьшается. Из года в год происходят непонятные обесценения, что не может не настораживать. Сейчас, долг соразмерен 3м операционным прибылям хорошего 2022го года. Если в 2023 показатели будут хуже, основания не платить дивиденды будут еще долго.

✅ Рост курса $ относительно рубля с начала декабря составил более 21%, что лишь частично компенсирует падение цен на российскую нефть. Если, при прочих равных, цены на нефть надолго не задержатся на текущих значениях и восстановятся на (10-15%), то компания продолжит нормально работать, генерируя хотя бы по 10 млрд рублей прибыли в год, здесь основной вопрос в долгах и див. политике.

Вывод:
У российских нефтяников ситуация остается далеко не самой приятной, поэтому я их в портфеле не держу. Возможно, что крупные компании, будут терять еще больше в прибыли, чем Русснефть из-за необходимости перенаправлять бОльшие товарные потоки. Акции компании, несмотря на всё, остаются довольно дешевыми, если смотреть на оценку по форвардным мультипликаторам и вполне могли бы стоить больше 150 рублей даже в текущих условиях, если бы были намеки на дивиденды, но пока драйверы роста только убывают.

Не является индивидуальной инвестиционной рекомендацией

#обзор #русснефть #RNFT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1306
  • 👍 1
Post #2505 557
Дата публикации текста: 2023/02/19

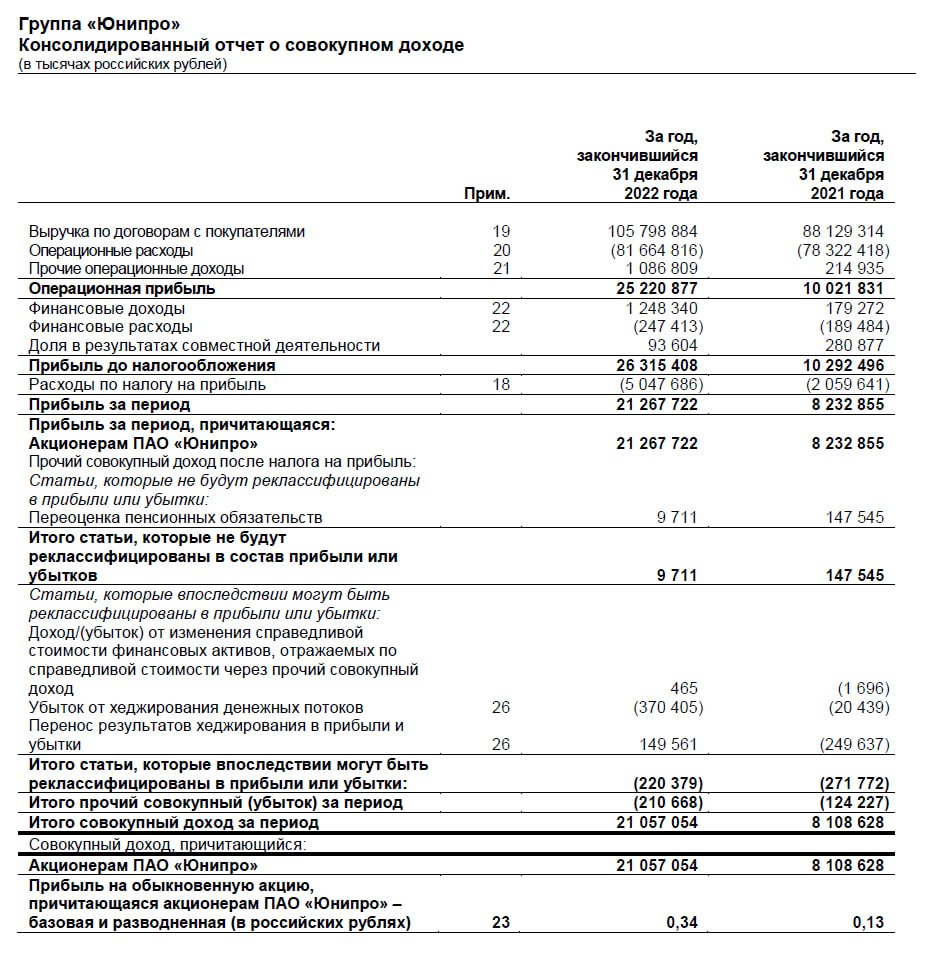
​⚡️ Юнипро (UPRO) - актуальный обзор компании

▫️Капитализация: 100 млрд ₽ / 1.58 ₽ за акцию
▫️Выручка 2022: 105,7 млрд ₽ (+20% г/г)
▫️Опер. приб. 2022: 25,2 млрд ₽ (+152% г/г)
▫️Чистая прибыль 2022: 21 млрд ₽ (+159,2% г/г)
▫️P/E ТТМ: 4,7
▫️fwd дивиденды 2022: 0% / 20%

👉 Основа бизнеса компании - это генерация электроэнергии на 5 ГРЭС. Бизнес диверсифицирован географически (объекты находятся в Смоленской и Московской областях, Красноярском и Пермском крае, а также в Ханты-Мансийском автономном округе). Общая установленная мощность составляет ГРЭС составляет более 11,2 МВт.

✅ За прошедший год компания увеличила выработку электроэнергии до 54 ГВт*4 (+19,5% г/г), что сопоставимо с пиковыми показателями 2008-2016гг.

✅ По итогам года, капитальные затраты составили всего 5,9 млрд ₽ (-47,5% г/г), что даже меньше моего прогноза в 8 млрд ₽. Таким образом, по FCF за 2022г Юнипро заработала 28,7 млрд ₽ (+74% г/г). Денег у компании для выплаты 20 млрд ₽ дивидендами более чем достаточно.

✅ Год компания заканчивает с свободными средствами на балансе в размере 27 млрд ₽ и чистой денежной позицией в 26,1 млрд ₽, что составляет 26,1% от общей капитализации.

❌ Основной акционер компании - Uniper (а точнее ФРГ) по-прежнему не может выйти из актива так как на сделку не даёт согласие Правительство РФ. Uniper пытается уйти от всяких связей с компанией на операционном и финансовом уровне (доля в Юнипро уже была списано в 0). Поможет ли это как-то с продажей - не ясно.

Проблема в сделке судя по всему конкретно в ключевом акционере, так как сделка с Enel была одобрена в общем порядке.

👉 В итоге мы получаем:

▫️Дивиденды компания не платит
▫️Байбек проводить также не планирует
▫️Капитальные затраты падают, проектов роста нет
▫️Сделки M&A невозможны

Часть прибыли компания направляет только на поддержание существующих объектов, а все свободные средства оседают на балансе. Без смены основного акционера какие-то изменения тут вряд ли возможны.

Вывод:
Юнипро - отличный бизнес, который торгуется с приличным дисконтом к отрасли. В нормальных условиях компания заплатила бы 20 млрд ₽ дивидендов за 2022г и еще около 16-18 млрд ₽ за 2023г, но картину портит основной акционер. Не понятно, когда компания сменит собственника и кто этим собственникам станет, а также на каких условиях.

📈 Фундаментально потенциал роста у компании имеется вплоть до 2₽. Мнение я по компании не меняю, но корпоративные риски нужно обязательно учитывать. Сделка по продаже актива судя по всему затягивается.

Не является индивидуальной инвестиционной рекомендацией

#обзор #юнипро #UPRO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1304
  • 👍 2
Post #2504 561
Дата публикации текста: 2023/02/17

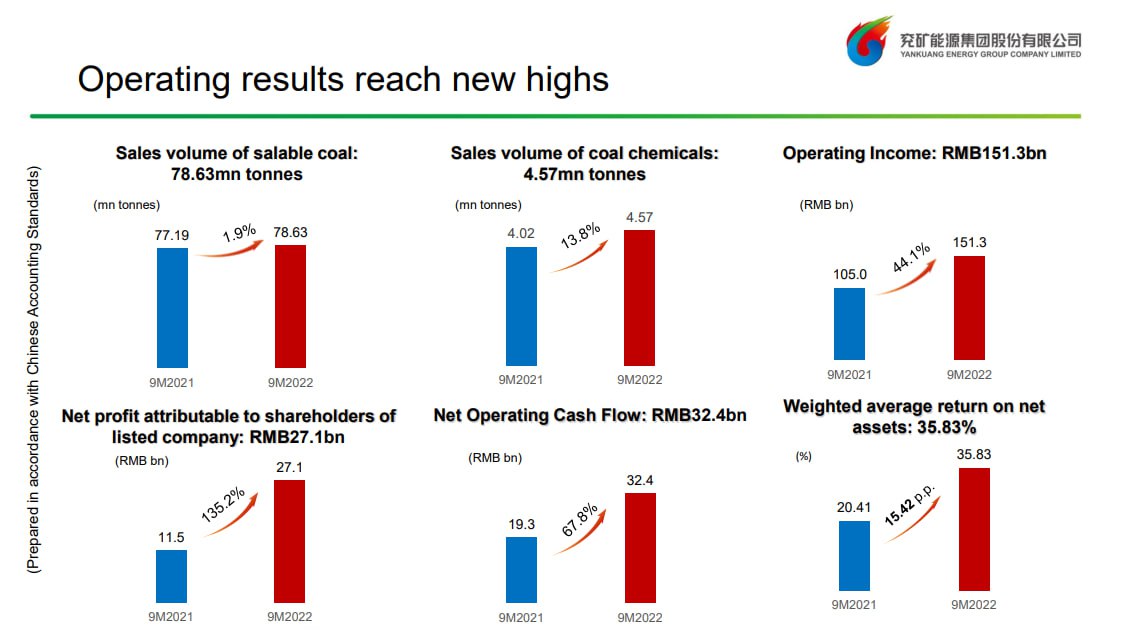
​⛏ Yankuang Energy Group Co (1171) - обзор одного из крупнейших угледобытчиков КНР

▫️Капитализация: 153,4 млрд HK$ (22,2 HKD/акция)
▫️Выручка ТТМ: 198,3 млрд ¥
▫️Чистая прибыль ТТМ: 32,2 млрд ¥
▫️P/B: 1,6
▫️P/E ТТМ: 4,1
▫️P/E fwd 2022: 2,7
▫️P/E fwd 2023: 4
▫️ Дивиденды fwd 2023: 12,5%

👉 Yankuang Energy Group – холдинговая компания, которая специализируется на добыче и реализации угля и углехимических продуктов в Китае и за его пределами.

✅ Компания зарегистрирована на материковом Китае (не в офшорах) - ещё один пример надёжной юрисдикции без лишних для инвесторов рисков.

✅ Географическое распределение выручки Yankuang Energy в основном приходится на Азиатский регион, где Китай занимает 65% продаж, а оставшаяся часть выручки представлена Японией, Южной Кореей, Сингапуром и другими странами (по состоянию на конец 2021г).

✅ У компании четко зафиксированная дивидендная политика: до 2024г компания будет распределять 50% чистой прибыли (за вычетом резервов под гос. платежи), но не менее 0,5 CNY на акцию (0,575 HK$). Прогнозная доходность на 2023г составляет около 12,5%.

⚠️ Значительная часть бизнеса Yankuang Energy занимает её австралийское подразделение - Yancoal Australia. Yancoal - это публичная компания с капитализацией в 40,5 млрд HK$ (доля Yankuang Energy составляет 62,6%), которая обеспечивает 35% всей добычи холдинга и около 26% от чистой прибыли. При какой-то серьёзной геополитической эскалации, это может быть дополнительным риском.

⚠️ На сегодняшний день уголь обеспечивает около 60% потребления энергии в КНР, однако текущая политика партии предполагает, что доля угля будет уступать другим источникам энергии и к 2030г составит уже всего 44% от общего энергопотребления. Но не смотря на это, новые угольные электростанции по-прежнему открываются.

❌ Цены на уголь сейчас находятся на слишком высоких значениях и бьют по себестоимости многих отраслей китайской промышленности. Для решения этой ситуации уже принимаются административные меры: снова был разрешен импорт австралийского угля, а гос. производители увеличили уровень добычи, чтобы сбить цены. Дальнейшая коррекция цен на уголь на местном рынке, скорее всего будет продолжаться вплоть до их нормализации.

Вывод:
Бизнес Yankuang Energy, конечно, имеет особенности и скорее всего компания находится на пике цикла цен на свою продукцию. Но даже учитывая это, текущая оценка выглядит достаточно привлекательно, для китайского рынка дивидендная доходность вполне высокая. Особенно, если сравнивать с российскими представителями сектора, оба из которых торгуются по сопоставимым мультипликаторам и не платят дивиденды по известным причинам.

📈 По текущим ценам, акции компании, на мой взгляд даже немного недооценены. Справедливая стоимость составляет примерно 27,5 HK$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #YankuangEnergy #1171

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1300
  • 👍 1
Post #2503 604
Дата публикации текста: 2023/02/16

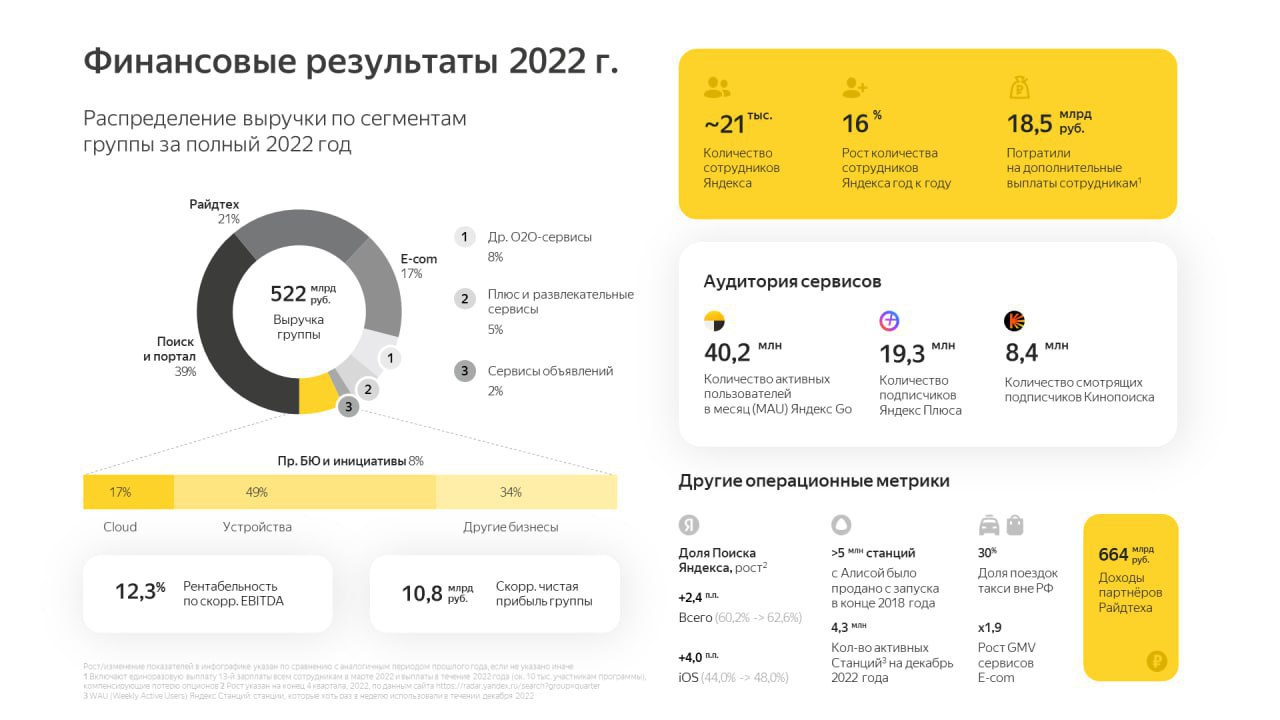
​💻 Яндекс (YNDX) - обзор отчёта компании за 2022г

▫️Капитализация: 671 млрд ₽ / 2033 ₽ за акцию
▫️Выручка 2022: 521,7 млрд ₽ (+46% г/г)
▫️скор. EBITDA: 64 млрд ₽ (+100% г/г)
▫️Чистая прибыль 2022: 47,6 млрд ₽ (против убытка 14,6 млрд р)
▫️ Скор. чистая прибыль 2022: 10,7 млрд ₽ (+34% г/г)
▫️ P/E TTM: 62,7
▫️ EV/EBITDA TTM: 9,2

👉Рост выручки по сегментам за 4кв2022:

▫️Поиск и портал: 69,6 млрд +47% г/г и +14,4% кв/кв
▫️Электронная коммерция, Райдтех и Доставка: 85,7 млрд +63% г/г и +35,4% кв/кв
▫️Плюс и развлекательные сегменты: 11,9 млрд +84% г/г и +52,5% кв/кв

✅ В 4 квартале мы вновь рост по всем сегментам компании как на финансовом, так и на операционном уровне. В достаточно непростой для компании год, мы имеем рост выручки и EBITDA на 46% и 100% соответственно.

✅ Доля рынка поисковика в 4 квартале вновь выросла на 0,6% и составила 62,6%. Потенциал продолжения монополизации рынка тут всё ещё сохраняется. На мой взгляд, поисковик прибавит ещё около 3-3,5% в 2023г, что будет позитивным драйвером выручки сегмента Search and Portal.

✅ Сегмент подписки Плюс и развлекательных сервисов в 4 квартале прибавил сразу 52,5% кв/кв или 84% г/г. Убыток по EBITDA в этом сегменте сократился до 0,5 млрд (против 1,8 млрд в прошло году) и скорее всего уже к 2кв 2023г сегмент станет прибыльным.

✅ По итогам года компания заработала 10,7 млрд скор. чистой прибыли, но это все равно включает дополнительные расходы на стимулирующие выплаты сотрудникам в размере 18,5 млрд. Сюда входит выплата 13 ЗП, компенсация потерянных опционов (мотивация многих сотрудников выстраивалась на основе опционов) и т.д. Большая часть из этих расходов носит разовый характер и в дальнейшем можно ждать их сокращения.

✅ Для компании с таким темпом роста, текущая оценка очень низкая. По EV/EBITDA Яндекс сейчас оценивается всего в 9,2. По форвардной скор. прибыли на 2023г P/E около 22.

❌ По итогам года сегмент прочих бизнес-юнитов и инициатив показывает убыток по EBITDA в размере 26,8 млрд (+89% г/г). Убытки растут быстрее чем выручка и никаких признаков изменений даже не видно. Было бы отлично если при реорганизации все эти "перспективные" направления оставили вместе с зарубежным бизнесом.

Вывод:
На уровне бизнеса, у Яндекса всё отлично - рост идёт по всем сегментам с ускорением кв/кв. Компания увеличивает свою долю рынка и приближается к статусу монополиста в нескольких нишах. Оценка сохраняется достаточно низкой и привлекательной.

Но главные риски по-прежнему актуальны: как пройдет разделение компании? Будут ли владеть акционеры Yandex N.V. российским подразделением Яндекс? С какими активами окажется российское подразделение и в какой пропорции будет поделён бизнес?

Пока по этим вопросам не будет ясности, покупать акции Яндекса - это слишком большой риск. Если этот риск не учитывать, то акции могли бы стоить дороже в 1,5-2 раза.

Не является индивидуальной инвестиционной рекомендацией

#обзор #яндекс #YNDX

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1298
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →