
Дата публикации текста: 2023/02/19
⚡️ Юнипро (UPRO) - актуальный обзор компании
▫️Капитализация: 100 млрд ₽ / 1.58 ₽ за акцию
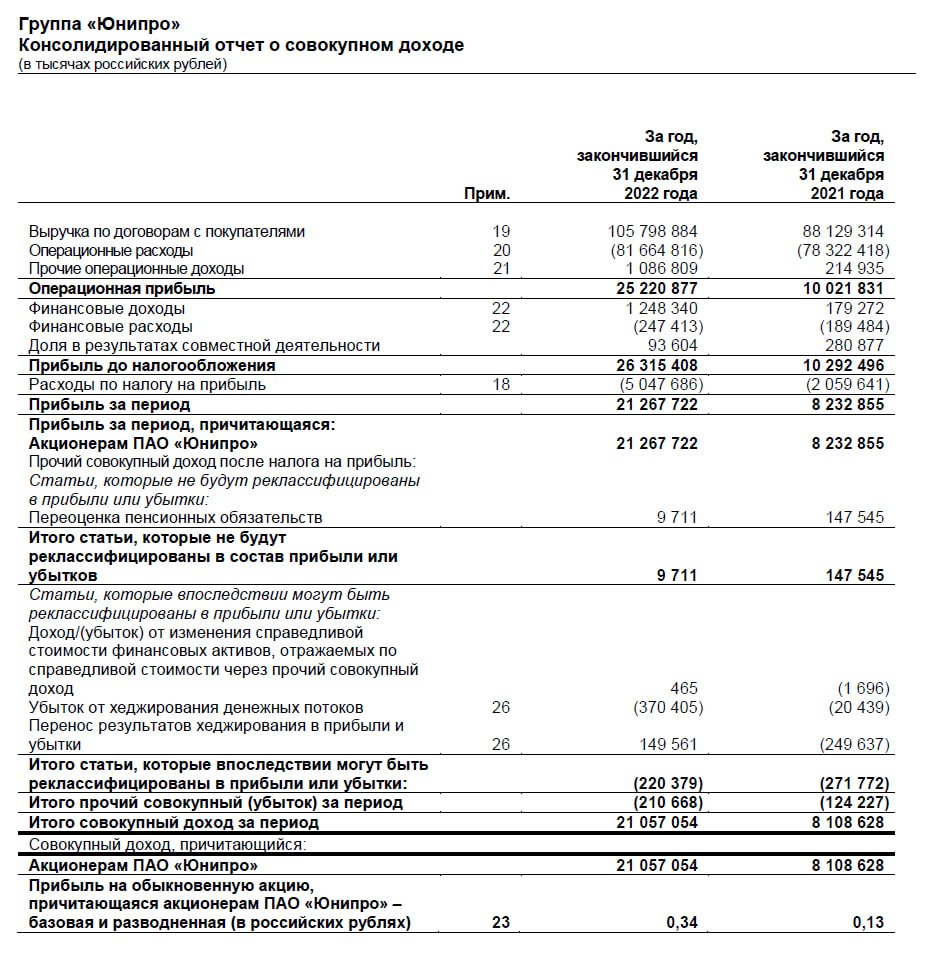
▫️Выручка 2022: 105,7 млрд ₽ (+20% г/г)
▫️Опер. приб. 2022: 25,2 млрд ₽ (+152% г/г)
▫️Чистая прибыль 2022: 21 млрд ₽ (+159,2% г/г)
▫️P/E ТТМ: 4,7
▫️fwd дивиденды 2022: 0% / 20%
👉 Основа бизнеса компании - это генерация электроэнергии на 5 ГРЭС. Бизнес диверсифицирован географически (объекты находятся в Смоленской и Московской областях, Красноярском и Пермском крае, а также в Ханты-Мансийском автономном округе). Общая установленная мощность составляет ГРЭС составляет более 11,2 МВт.
✅ За прошедший год компания увеличила выработку электроэнергии до 54 ГВт*4 (+19,5% г/г), что сопоставимо с пиковыми показателями 2008-2016гг.
✅ По итогам года, капитальные затраты составили всего 5,9 млрд ₽ (-47,5% г/г), что даже меньше моего прогноза в 8 млрд ₽. Таким образом, по FCF за 2022г Юнипро заработала 28,7 млрд ₽ (+74% г/г). Денег у компании для выплаты 20 млрд ₽ дивидендами более чем достаточно.
✅ Год компания заканчивает с свободными средствами на балансе в размере 27 млрд ₽ и чистой денежной позицией в 26,1 млрд ₽, что составляет 26,1% от общей капитализации.
❌ Основной акционер компании - Uniper (а точнее ФРГ) по-прежнему не может выйти из актива так как на сделку не даёт согласие Правительство РФ. Uniper пытается уйти от всяких связей с компанией на операционном и финансовом уровне (доля в Юнипро уже была списано в 0). Поможет ли это как-то с продажей - не ясно.
Проблема в сделке судя по всему конкретно в ключевом акционере, так как сделка с Enel была одобрена в общем порядке.
👉 В итоге мы получаем:
▫️Дивиденды компания не платит
▫️Байбек проводить также не планирует
▫️Капитальные затраты падают, проектов роста нет
▫️Сделки M&A невозможны
Часть прибыли компания направляет только на поддержание существующих объектов, а все свободные средства оседают на балансе. Без смены основного акционера какие-то изменения тут вряд ли возможны.
Вывод:
Юнипро - отличный бизнес, который торгуется с приличным дисконтом к отрасли. В нормальных условиях компания заплатила бы 20 млрд ₽ дивидендов за 2022г и еще около 16-18 млрд ₽ за 2023г, но картину портит основной акционер. Не понятно, когда компания сменит собственника и кто этим собственникам станет, а также на каких условиях.
📈 Фундаментально потенциал роста у компании имеется вплоть до 2₽. Мнение я по компании не меняю, но корпоративные риски нужно обязательно учитывать. Сделка по продаже актива судя по всему затягивается.
Не является индивидуальной инвестиционной рекомендацией
#обзор #юнипро #UPRO
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1304
Post #2505
557
- 👍 2