
Дата публикации текста: 2023/11/23
🚂 ОВК (UWGN) - итоги доп. эмиссии и абсурд на рынке РФ
▫️ Капитализация: 115 млрд / 39,5₽ за акцию
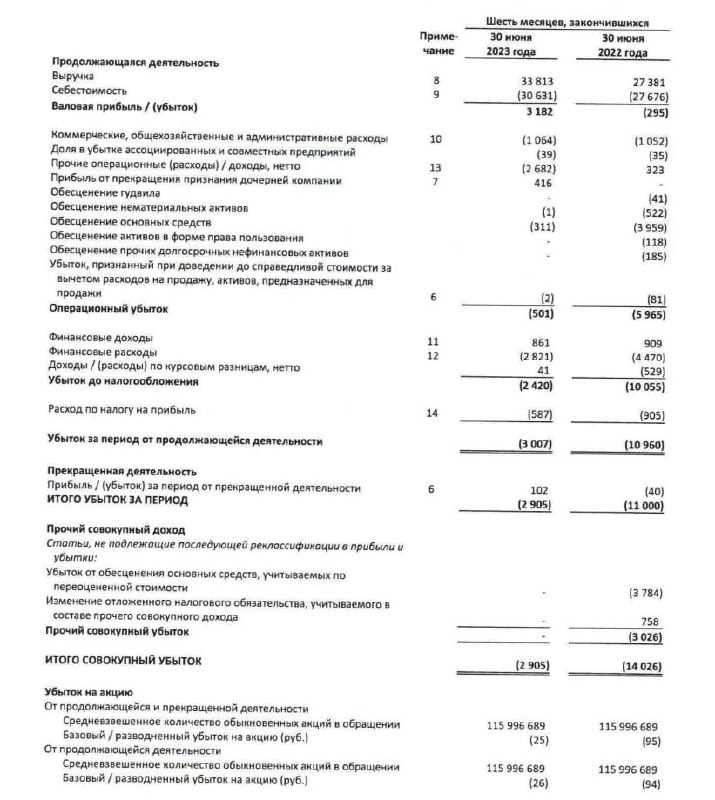
▫️ Выручка 1П 2023: 33,8 млрд (+23,5% г/г)
▫️ Чистый убыток 1П 2023: 2,9 млрд (против убытка в 11 млрд годом ранее)
▫️ P/E fwd 2023: -
👉 Компания занимается производством железнодорожных вагонов и оказывает услуги по железнодорожным транспортным перевозкам.
❌ ОВК провела уникальную по своим масштабам доп. эмиссию и разместила 2,79 млрд акций по цене в 9,3₽ за бумагу на общую сумму в 25,95 млрд рублей.
❌ Учитывая, что до проведения доп. эмиссии в обращении было всего 116 млн акций, мы получаем размытие доли акционеров более чем в 25 раз.
❌ Цена размещения в 9,3₽ на 76,4% меньше текущей рыночной цены. Если использовать актуальную цену акций для расчёта капитализации, то выходит, что ОВК оценивается в 115 млрд рублей (то есть примерно как Novobev Group или Астра). Притом, что буквально 2 года назад капитализация была в 10 раз меньше.
👉 Те акционеры, кто смог воспользоваться преимущественным правом на участие в доп. эмиссии и уже получили эти акции. Думаю очевидно, что большинство захотят продать свои акции полученные по 9,3₽ по текущим ценам (на момент написания обзора это 39,5₽ за акцию).
❌ Менеджмент практически прямым текстом объясняет цель доп. эмиссии: компания пытается избежать банкротства так как не в состоянии выполнить обязательства перед кредиторами. На конец 1П 2023г чистый долг ОВК составлял почти 65 млрд рублей из которых порядка 41 млрд требуется погасить в ближайшее время по требованию банка Траст.
❌ Бизнес по-прежнему генерирует одни убытки при отрицательном собственном капитале в -45 млрд по итогам 2кв 2023г. В таких условиях, главный актив компании — это её акционеры.
Вывод
В итоге при планах на 116,25 млрд доп. эмиссия собрала всего 25,95 млрд из которых 25 млрд обеспечил сам банк Траст (теперь это основной акционер с долей владения в 93,6%). Этой суммы не хватит даже на покрытие ближайшего погашения в 41 млрд и у компании по-прежнему останется отрицательный собственный капитал.
На мой взгляд, акции ОВК переоценены в разы и мы видим типичную историю разгона. Все такие истории рано или поздно заканчиваются одинаково — пузырь просто лопнет на очередной доп. эмиссии.
И да, когда я делал прошлый обзор ОВК https://t.me/taurenin/210 - предупреждал о всех рисках и отсутсвие перспектив. В итоге имеем, что имеем, просто через время. Фундаментал работает, если уметь ждать.
📉Эти бумаги через время упадут еще раз в 10. И тогда компания будет оценена как в 2021м году.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ОВК #UWGN
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1982
Post #2691
1.18K
- 👍 5
- ❤ 2