
Дата публикации текста: 2023/02/17
⛏ Yankuang Energy Group Co (1171) - обзор одного из крупнейших угледобытчиков КНР
▫️Капитализация: 153,4 млрд HK$ (22,2 HKD/акция)
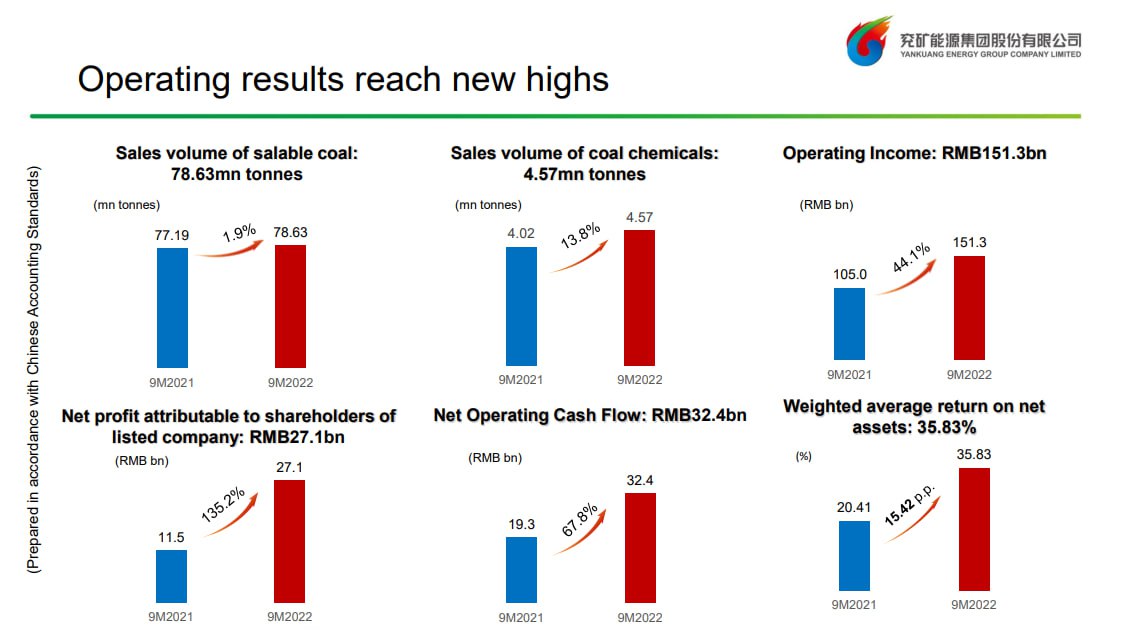
▫️Выручка ТТМ: 198,3 млрд ¥
▫️Чистая прибыль ТТМ: 32,2 млрд ¥
▫️P/B: 1,6
▫️P/E ТТМ: 4,1
▫️P/E fwd 2022: 2,7
▫️P/E fwd 2023: 4
▫️ Дивиденды fwd 2023: 12,5%
👉 Yankuang Energy Group – холдинговая компания, которая специализируется на добыче и реализации угля и углехимических продуктов в Китае и за его пределами.
✅ Компания зарегистрирована на материковом Китае (не в офшорах) - ещё один пример надёжной юрисдикции без лишних для инвесторов рисков.
✅ Географическое распределение выручки Yankuang Energy в основном приходится на Азиатский регион, где Китай занимает 65% продаж, а оставшаяся часть выручки представлена Японией, Южной Кореей, Сингапуром и другими странами (по состоянию на конец 2021г).
✅ У компании четко зафиксированная дивидендная политика: до 2024г компания будет распределять 50% чистой прибыли (за вычетом резервов под гос. платежи), но не менее 0,5 CNY на акцию (0,575 HK$). Прогнозная доходность на 2023г составляет около 12,5%.
⚠️ Значительная часть бизнеса Yankuang Energy занимает её австралийское подразделение - Yancoal Australia. Yancoal - это публичная компания с капитализацией в 40,5 млрд HK$ (доля Yankuang Energy составляет 62,6%), которая обеспечивает 35% всей добычи холдинга и около 26% от чистой прибыли. При какой-то серьёзной геополитической эскалации, это может быть дополнительным риском.
⚠️ На сегодняшний день уголь обеспечивает около 60% потребления энергии в КНР, однако текущая политика партии предполагает, что доля угля будет уступать другим источникам энергии и к 2030г составит уже всего 44% от общего энергопотребления. Но не смотря на это, новые угольные электростанции по-прежнему открываются.
❌ Цены на уголь сейчас находятся на слишком высоких значениях и бьют по себестоимости многих отраслей китайской промышленности. Для решения этой ситуации уже принимаются административные меры: снова был разрешен импорт австралийского угля, а гос. производители увеличили уровень добычи, чтобы сбить цены. Дальнейшая коррекция цен на уголь на местном рынке, скорее всего будет продолжаться вплоть до их нормализации.
Вывод:
Бизнес Yankuang Energy, конечно, имеет особенности и скорее всего компания находится на пике цикла цен на свою продукцию. Но даже учитывая это, текущая оценка выглядит достаточно привлекательно, для китайского рынка дивидендная доходность вполне высокая. Особенно, если сравнивать с российскими представителями сектора, оба из которых торгуются по сопоставимым мультипликаторам и не платят дивиденды по известным причинам.
📈 По текущим ценам, акции компании, на мой взгляд даже немного недооценены. Справедливая стоимость составляет примерно 27,5 HK$ за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #YankuangEnergy #1171
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1300
Post #2504
561
- 👍 1