TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2503 · Back to latest

Older Posts 20 shown
Post #2502 569
Дата публикации текста: 2023/02/15

#отчеты #компании #YNDX

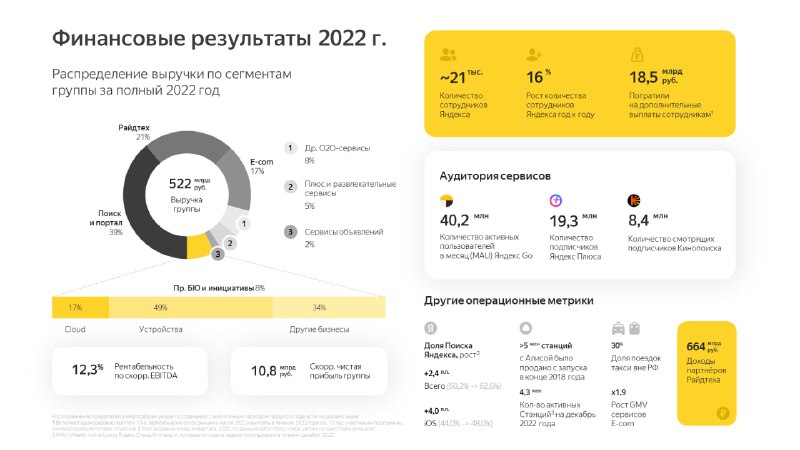
💰 «Яндекс» опубликовал отчетность за 4 квартал и 12 месяцев 2022 года:

📈 Общая выручка по итогам года составила ₽521,7 млрд (+46% год к году);
🚀 Чистая прибыль - ₽47,6 млрд при убытке ₽14,6 млрд годом ранее;
📊 Маржинальность по скорректированной EBITDA составила 12,3%;
⚡️ Скорректированная чистая прибыль - ₽10,8 млрд.

❗️ Компания зафиксировала рост выручки во всех основных направлениях бизнеса.

Отчет мощный, но «Яндекс» не стал давать финансовый прогноз на будущее. Очень много неопределенности. Хотя в России у компании скорее всего все будет отлично - монополист во многих отраслях!

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2284
  • 👍 2
Post #2501 588
Дата публикации текста: 2023/02/14

​⚡️ ИнтерРАО (IRAO) - небольшое обновление по компании

▫️ Капитализация: 363 млрд ₽ / 3,48 ₽ за акцию
▫️ Выручка TTM: 1126 млрд ₽
▫️ fwd Прибыль 2021: 98,5 млрд ₽
▫️ fwd Прибыль 2022: 103,5 млрд ₽
▫️ Fwd P/E 2022: 3,5
▫️ P/B: 0,6
▫️ Дивиденды fwd 2022: 7,1%

⚠️ Кроме каких-то обрывков информации в прессе и отдельных заявлений руководства никаких данных о компании мы не получаем с момента публикации отчета по МСФО за 3 квартал 2021г (по РСБУ был отчет и за 4 квартал 2021г). Уже почти 6 кварталов Интер РАО скрывает свои показатели. За такое время бух. баланс компании мог существенно поменяться.

✅ По заявлениям руководства, 2022г Интер РАО завершила с ростом прибыли и выручки. Точные цифры не раскрывались, но я предполагаю, что рост был в пределах 10% по выручке и около 5% по чистой прибыли. Зная примерную чистую прибыль за 2021г (также не раскрывалась), мы получаем, что за 2022г компания заработает около 103,5 млрд ₽.

✅
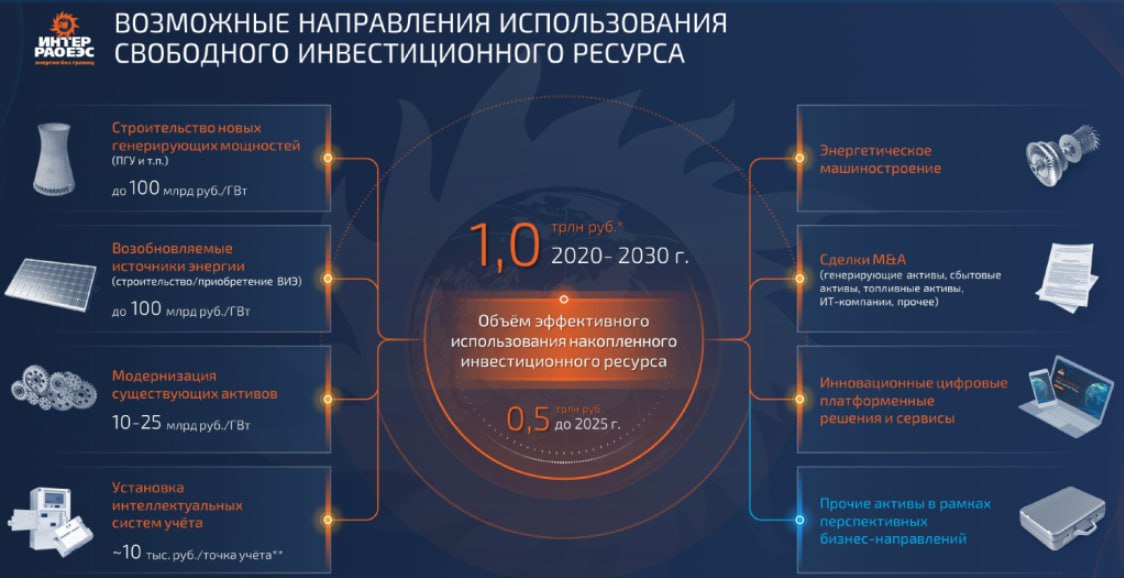
Если предположить, что на счетах компании по-прежнему находится около 300 млрд ₽ и в ближайшей перспективе они не будут добровольно распределены в пользу государства, то текущая оценка всё ещё очень привлекательна. На 1 акцию мы получаем около 1₽ чистой прибыли в год + 2,87₽ свободных денежных средств (не считая другие активы).

❌ По итогам 2022г, мы имеем прекращение экспорта электроэнергии в Финляндию и страны Прибалтики. Суммарно это более 60% от всего экспорта (около 13 млрд кВт*ч). Частично компания компенсирует потери через рост экспорта в Китай (+33% г/г) и Монголию (+20% г/г), но объём поставок все равно несоизмерим.

❌ Компания в очередной раз подтверждает, что дивидендная политика будет сохраняться в текущем виде (25% от чистой прибыли), все попытки Минфина установить распределение прибыли в 50% успеха не имеют.

Вывод:
Ранее отмечал, что акции компании существенно недооценены и с тех уровней компания уже прилично восстановилась. Риски на текущий момент достаточно высоки: отсутствие раскрытия отчетности, возможные "добровольные" фискальные меры, риск делистинга, рост стоимости ранее заявленной инвест. программы и т.д.

Текущая цена уже находится вблизи справедливых отметок, даже учитывая низкие мультипликаторы.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ИнтерРАО #IRAO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1293
  • 👍 3
Post #2500 524
Дата публикации текста: 2023/02/14

​⏹ Shanghai Fudan Microelectronics Group (1385) - обзор китайского производителя специализированных микросхем

▫️Капитализация: 52 млрд HKD (31 HKD/акция) / 6,6 млрд $
▫️Выручка ТТМ: 3,7 млрд HK$
▫️Чистая прибыль ТТМ: 1 млрд HK$
▫️P/B: 5,8
▫️P/E fwd 2022: 37
▫️P/E fwd 2023: 21
▫️fwd дивиденд 2022: 0,3%

👉 Shanghai Fudan Microelectronics Group - это крупная китайская промышленная группа, специализирующаяся на разработке и производстве микроэлектронных компонентов, продуктов и интегрированных систем.

Продукция компании представлена следующими сегментами:

▫️Чипы для функций защиты и идентификации (27% выручки на конец 1П 2022г) - сюда входят чипы, которые применяются, например, в банковских картах и считывающих устройствах (терминалах).
▫️Чипы NVM (28,6% выручки на конец 1П 2022г) - одна из самых распространенных категорий полупроводников - чипы предназначенные для чтения и записи информации.
▫️Чипы с умными датчиками (16,1% выручки на конец 1П 2022г)
▫️Чипы ПЛМ и другие виды чипов (22,2% выручки на конец 1П 2022г) - сегмент компании по производству логических схем, которые используются для автоматизации различных отраслей промышленности
▫️Услуги тестирования полупроводников (6,1% выручки на конец 1П 2022г)

👉 Все эти чипы используются для производства различных продуктов, включая мобильные телефоны, бытовую электронику, инструменты для автомобильной индустрии и вычислительную технику.

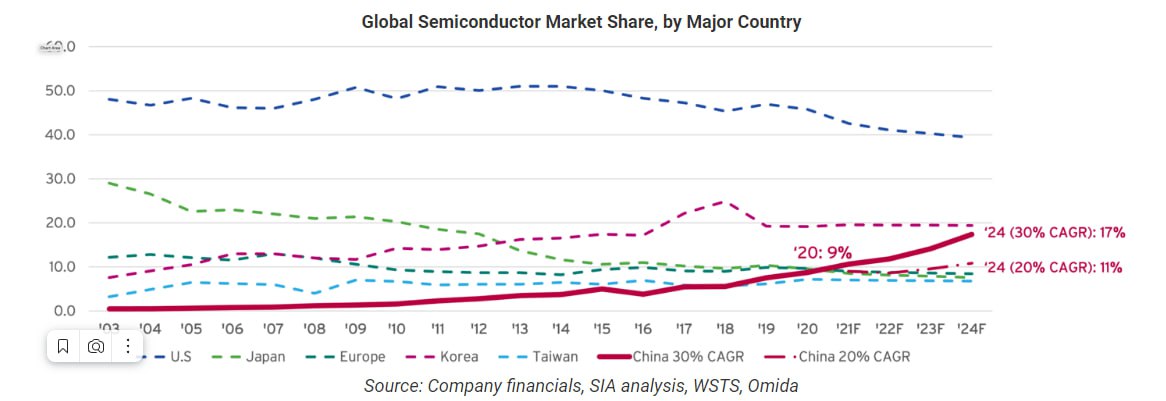
✅ По предварительным данным, по итогам года ожидается рост выручки и чистой прибыли на 40% и 133% соответственно. На фоне общего замедления отрасли - результаты отличные. Из отчетов местных производителей чипов видно как КНР постепенно переходит на собственное производство и потребление микросхем.

✅ Выручка Shanghai Fudan Microelectronics на 94,1% приходится на КНР, все производственные активы компании также располагаются в Китае.

✅ Компания зарегистрирована на материковом Китае (не в офшорах) - редкий пример среди китайских акций доступных на СПБ Бирже.

⚠️ Как и другие представители отрасли полупроводников КНР, FMSH ограничена в покупке некоторых видов передовых производственных станков. Прямых санкций на компанию ещё не применялось (как это было с SAIC).

❌ С учетом темпов роста компании, привлекательную оценку мы получим только к концу 2025-2026гг. Но как раз в этот период начнет ощущаться эффект от экспортных ограничений технологий из ЕС и США так как для роста необходимо будет новое оборудование, контроль за которыми практически полностью осуществляют страны Запада, Япония и Корея.

❌ Уровень распределения чистой прибыли на дивиденды низкий - около 10%, что даёт дивидендную доходность всего в 0,3% по итогам 2022г. Но дивиденды есть - это уже хорошо.

Вывод:
Shanghai Fudan Microelectronics - интересный, качественный и растущий бизнес с надежной юрисдикцией КНР. Основная проблема - это очень высокая оценка по всем мультипликаторам. Для дальнейшего поддержания темпов роста, компания будет вынуждена расширять производство в условиях экспортных ограничений, что может быть труднореализуемо.

При вполне сравнимых темпах роста бизнеса и общих для отрасли рисков, тот же Hua Hong Semiconductor выглядит дешевле. Но, я бы не назвал акции дорогими, вполне адекватная оценка, если рассматривать на долгосрок.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ShanghaiFudanMicroelectronics #1385

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1291
Post #2499 503
Дата публикации текста: 2023/02/13

#отчеты #США

❗️Календарь отчетов компаний из США на 13 - 17 февраля.

💰 На данный момент отчитались 69% компаний из состава S&P 500.

👀 Из наиболее интересных отчетов можем выделить: Coca-Cola (выручка $10 млрд, EPS $0,45), Biogen (выручка $2,4 млрд, EPS $3,46), Kraft Heinz (выручка $7,2 млрд, EPS $0,78) и EPAM Systems (выручка $1,2 млрд, EPS $2,67).

Не очень интересная неделя в плане отчетов...

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2266
Post #2498 566
Дата публикации текста: 2023/02/13

​⚒ Норникель (GMKN) - обзор отчета за 2022й год

▫️ Капитализация: 2,3 трлн / 14840 р / акция
▫️ Выручка 2022: 1184 млрд р (-10% г/г)
▫️ скор. чистая прибыль 2022: 402 млрд р (-22% г/г)
▫️ P/E 2022: 5,7
▫️ P/B: 4,6

👉 Прежде всего, важно отдельно выделить результаты за 2п2022, чтобы понять то, как на финансовые результаты повлиял крепкий рубль и падение цен на корзину металлов в данном периоде.

Выручка 2П2022: 490 млрд р (-30% п/п) и (-25% г/г)
Опер. прибыль 2П2022: 202 млрд р (-41% п/п) и (-34% г/г)
Чистая прибыль (скор): 195 млрд р (-6% п/п) и (+8,6% г/г)

👆Показатели по итогам 2П2022 однозначно хуже, чем в 1П2022 и хуже, чем во 2П2021 года. Г/г лишь незначительно увеличилась скорректированная чистая прибыль, это во многом связано с низкими финансовыми расходами 2П2022 (вероятно, что в 2023 эти расходы будут немного выше).

✅ На рынках меди и палладия компания ожидает небольшое сокращение дефицита в 2023м году. На рынках платины и никеля - рост профицита. В долгосрочной перспективе (2030г) ожидается рост дефицита никеля, меди и платины. По палладию, ожидается профицит (логично, так как металл в основном формирует производство авто на бензиновых двигателях).

Т.е. в долгосроке металлы, которые производит компания (кроме палладия) будут востребованы и вряд ли будут стоить существенно дешевле, чем сейчас.

✅ 48% выручки 2022г приходится на европейский рынок, его доля практически не сократилась. Вероятно, больших дисконтов на продукцию компании нет, но и санкционные риски не остаются позади.

❌ Чистая прибыль по итогам года оказалась даже немного лучше ожиданий, а вот с FCF составил всего 40 млрд р. Т.е. FCF был отрицательным во 2п2022, а выплата дивидендов в размере больше, чем 1,8% к текущей цене акций, приведет к росту долговой нагрузки.

❌ $ займов с плавающей ставкой на 356 млрд р. % расходы могут вырасти, особенно, если ФРС продолжит поднимать ставку выше текущих ожиданий (это возможно). Чистый долг больше 676 млрд р, в рублях он увеличился из-за переоценки. Net debt/EBITDA = 1.1 (долговая нагрузка адекватная, но этот показатель из-за переоценок еще может вырасти до 1,5).

❌ Капекс 2022 составил $4,3млрд, в 2023м году ожидается пик ($4,5млрд). Капексы в основном поддерживающие, т.е. на расширение бизнеса влияние будет минимальным, поэтому финансовые результаты будут зависеть, как обычно, от ценообразования металлов и курса рубля.

Судя по старым прогнозам компании, капексы будут высокими до конца 2025 года, поэтому несмотря на приличную прибыль, у компании ближайшие несколько лет может сохраняться низкий FCF и выплаты дивидендов будут меньше (ожидаемо).

Однако, при текущем курсе рубля и ценах на металлы немного ниже текущих, форвардная оценка компании по p/e в ближайшие годы вряд ли будет выше 5, а если из-за слабого рубля fcf вырастет хотя бы до 150 млрд, то и ситуация с дивидендами за 2023 год будет уже более оптимистичной (около 7% к тек цене), против ожидаемых 4,5% по итогам 2022.

Вывод:
В предыдущих прогнозах я указывал цену 20000 за бумагу как справедливую. Продолжаю придерживаться этого прогноза, долгосрочные перспективы компании остались прежними (ключевое, что поддерживает котировки - высокая вероятность того, что спрос на продукцию будет стабильным в долгосроке), ослабление рубля положительно повлияет на показатели 2023года, риски роста налогов есть, но они поменьше, чем в нефтянке (лично на мой взгляд). Существенных дисконтов на продукцию, судя по отчету, нет.

Основная проблема - это капексы и небольшой дивиденд за 2022, это в моменте может повлиять на котировки, поэтому существенную долю в портфеле я бы сейчас не держал (у меня всего 3% портфеля в Норникеле).

Не является индивидуальной инвестиционной рекомендацией

#обзор #GMKN #Норникель

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1287
  • 👍 2
Post #2497 567
Дата публикации текста: 2023/02/11

​🏗 Самолет (SMLT) - обзор операционных и финансовых результатов компании за 2022г

▫️Капитализация: 160 млрд р / 2660 руб за акцию
▫️Выручка 2022г: 195 млрд р (+49% г/г)
▫️Денежные поступления 2022г: 183,5 млрд р (+54% г/г)
▫️EBITDA 2022г: 48,2 млрд р (+68% г/г)
▫️Чистая прибыль 2022г: 22,2 млрд р (+57% г/г)
▫️P/E ТТМ: 7,2
▫️P/E fwd 2023г: 6
▫️fwd дивиденд 2022: 4%

👉 Детально разберём данные конкретно за 4 квартал:

▫️Ср. цена за реализованный кв. м: 168,4 тыс. руб (+10% г/г // +1,8% кв/кв)
▫️Объём продаж (в кв. м): 268,6 тыс. кв. м. (-7,1% г/г // -8% кв/кв)
▫️Объём продаж (денежный): 45,2 млрд руб (+2,5% г/г // -4% кв/кв)
▫️Денежные поступления: 51,1 млрд руб (+8% г/г // -2,6% кв/кв)

❌ Если по итогам года, динамика выглядит впечатляющи, то конкретно за 4 квартал вновь наблюдается замедление практически по всем показателям. Единственным драйвером роста сейчас выступает рост средних цен за кв. м, но учитывая сложившуюся ситуацию на вторичном рынке МСК, такая динамика вряд ли будет сохраняться в ближайшие кварталы.

⚠️ Все финансовые данные представлены выборочно, полного отчета по МСФО (как и упоминаний долгового состоянии компании) мы пока не видим.

✅ В 2023г компания планирует нарастить объём продаж недвижимости до 1,9 млн кв. м, выручку до 350 млрд руб (+80% г/г), а показатель EBITDA до 90 млрд руб (+86,7% г/г). При сопоставимой маржинальности, чистая прибыль за 2023г составит около 40 млрд руб (fwd P/E 4). На сколько такие показатели достижимы в текущих реалиях - это конечно спорно.

👆 Лично на мой взгляд, это недостижимые цели на 2023й год, если не произойдет чудо. Результаты 4кв2022 подтверждают мои опасения.

❌ Доля ипотеки по-прежнему составляет основной объём контрактов компании. По итогам 2022г ипотека занимает 82% всех контрактов (по сравнению с 80,5% годом ранее) и 88% конкретно за 4 квартал. По-прежнему считаю, что пик доступности ипотеки уже пройден и дальше условия будут ужесточать. Льготная ипотека уже выдается не под 4% и не под 7%, а под 8%, что сильно уменьшает доступность квартир по текущим ценам.

❌ ЦБ РФ вновь отмечает популярность различных схем среди застройщиков (теперь при покупке квартиры предлагается кэшбэк) и низкое качество кредитных портфелей. Это лишний раз показывает, что дальнейшее ухудшение условий финансирования ипотеки практически гарантировано.

Вывод:
Второй квартал подряд мы наблюдаем замедление роста. Большие сомнения вызывает текущий прогноз компании на 2023г, особенно на фоне падения цен за кв. м. на вторичном рынке.

Мнение по компании не меняю. Считаю, что акции переоценены.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Самолёт #SMLT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1285
  • 👍 3
Post #2496 569
Дата публикации текста: 2023/02/10

​​🏦 Сбербанк (SBER) - краткая актуализация обзора компании и перспективы на 2023 год

◽️ Капитализация: 3,7 трлн р (165 р/акция)
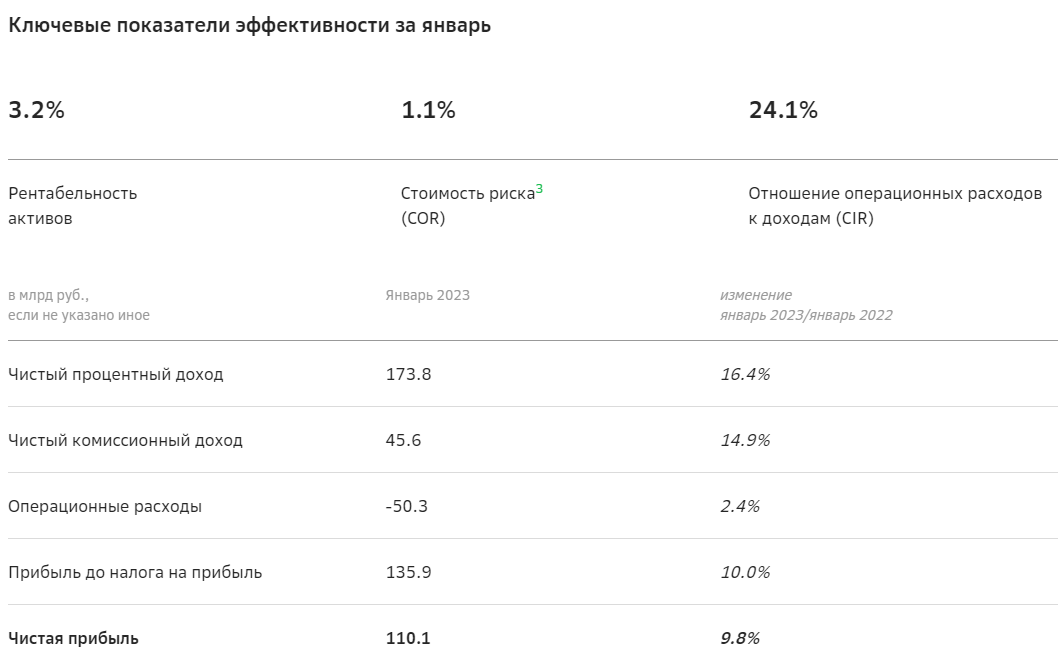
◽️ Чист. % доход янв2023: 173,8 млрд (+16,4% г/г)
◽️ Чист. комисс. дох. янв2023: 45,6 млрд р (+14,9% г/г)
◽️ Чистая прибыль янв2023: 110,1 млрд р (+9,8% г/г)
◽️ fwd p/e 2023 (РСБУ): 3-4
◽️ fwd дивиденд 2023: 12-15%
◽️ P/B: 0.7

✅ Сбербанк продолжает раскрывать отчетность по РСБУ ежемесячно, также в банке заявили о намерении раскрыть МСФО за 2022й год уже 9го марта. С одной стороны, это позитив,, а с другой - нет гарантий, что отчет по МСФО будет полным, в таком случае это не снизит неопределенность + результаты могут быть хуже, чем по РСБУ.

✅ Отчетность позитивная. Результаты банка сейчас лучше докризисного уровня (судя по отчетности РСБУ). Самое забавное, что отрыв от показателей 2017,2018,2019 годов остается существенным. Расходы продолжают расти существенно медленнее инфляции.

✅ Кредитный портфель банка вырос примерно на инфляцию, в реальном выражении он остался +/- таким же, как и в январе 2022 года. Розничный кредитный портфель показал рост на 1% м/м за январь в основном за счет ипотечного кредитования. Портфель юрлиц немного сократился.

❌ А вот с привлечением средств ситуация похуже и м/м и г/г. Средства юридических лиц снизились на 4.5%. в январе до 8.3 трлн руб. в связи с оптимизацией стоимости привлечений пассивов в рамках процедур управления ликвидностью банка. С физлицами ситуация аналогичная.

Вывод:
Если дальше дела пойдут +/- также, то банк заработает по итогам года примерно 1,3 трлн рублей, fwd p/e 2023 составит порядка 3, fwd p/b будет около 0,5, дивиденды при выплате 50% от чистой прибыли будут примерно 15%. Однако, учитывая ситуацию в экономике (возможный рост ставок, ослабление рубля, падение выручек у экспортеров и т.д.), я сомневаюсь, что результаты банка побьют рекорды 2021 года. Скорее всего, перечисленные показатели будут немного хуже, чем в 2021. А это уже подразумевает прогнозные дивиденды около 12%, что не так уж и много в текущих реалиях.

Если учитывать сверху все прочие риски (другие результаты по МСФО, геополитику, доп. изъятия в бюджет), то пока объективных причин расти выше 175 рублей за акцию не видно. Нужны какие-то драйверы.

Не является индивидуальной инвестиционной рекомендацией

#обзор #сбербанк

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1283
Post #2495 551
Дата публикации текста: 2023/02/10

​​⏹ Skyworks Solutions (SWKS) - обзор ведущего производителя чипов радиопередачи

▫️ Капитализация: $19 b / 120$ за акцию
▫️ Выручка 2022г: $5,3 b
▫️ EBITDA 2022г: $1,9 b
▫️ Чистая прибыль 2022г: $1,1 b
▫️ P/E TTM: 12,3
▫️ P/E fwd 2023: 11,5
▫️ P/B: 3,5
▫️ P/S: 3,5
▫️ fwd дивиденды 2023: 2,1%

👉 Отдельно результаты за 4кв 2022г (для компании это 1кв 2023г):

▫️ Выручка: $1,3 b (-12% г/г)
▫️ Валовая прибыль: $0,63 b (-10,7% г/г)
▫️ Операционная прибыль: $0,36 b (-17,7% г/г)
▫️ Чистая прибыль: $0,3 b (-22,6% г/г)

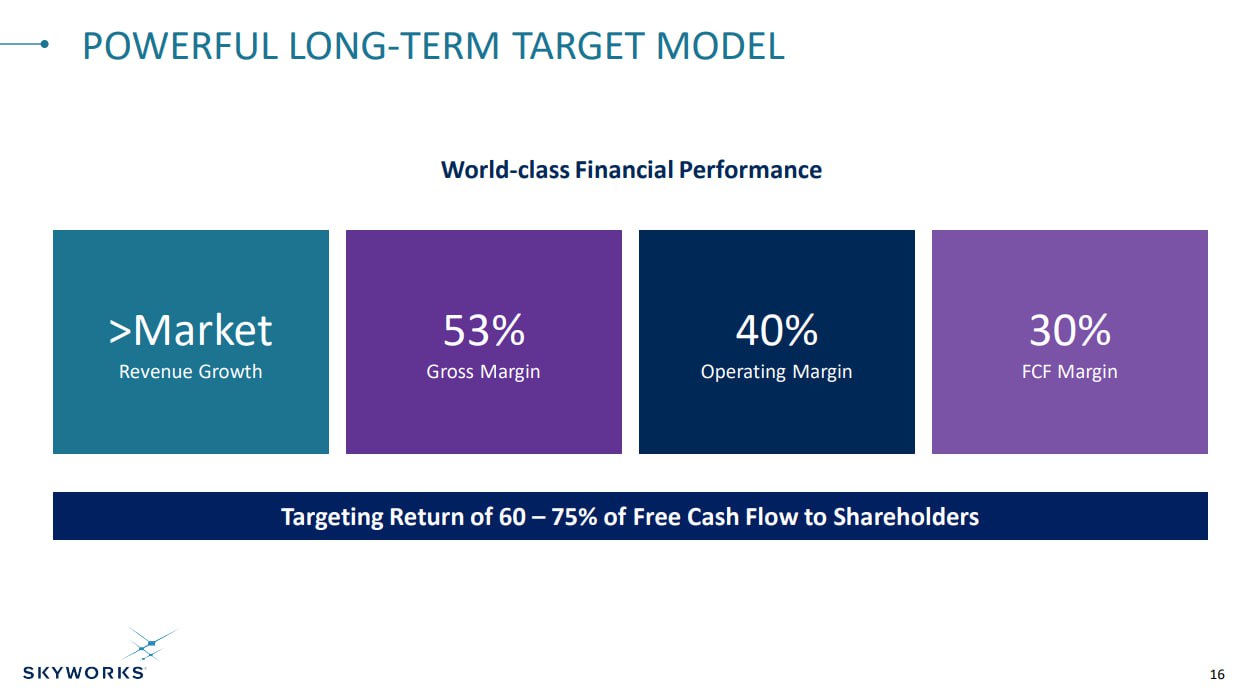
👉 Skyworks Solutions - занимается производством полупроводников в узкоспециализированной области приёма радиосигнала (RF). Компания работает в основном с производителями мобильных устройств, а также с клиентами из аэрокосмической, автомобильной, военной и других индустрий промышленности.

✅ Skyworks Solutions бенефициар внедрения технологий 5G. По оценкам компании, новый смартфон на базе технологии 5G содержит в 2 раза больше RF чипов, а полная стоимость комплекта чипов на одно устройство вырастет с 18$ до 25$.

✅ SWKS работает на собственных производственных мощностях, которые в основном расположены в США. Зависимости от Тайваня и Китая на производственном уровне нет. По выручке на эти географии приходится в совокупности всего 14,4% от общих продаж.

✅ Финансовое состояние у компании надёжное. Чистый долг составляет 1,4 млрд $ при ND/EBITDA 0,75. В 2023г ожидается погашение облигаций на сумму 500 млн $, никаких проблем это не представляет.

✅ Skyworks Solutions платит и повышает дивиденды. Текущая доходность на 2023г составляет примерно 2,1%, последний раз дивиденды были повышены на 10%. Кроме того, компания проводит байбек. Объём текущей программы составляет 2 млрд $ или 10,5% от капитализации компании - это очень существенно.

❌ У компании внушительная зависимость от Apple, на который приходится 68% всей выручки в 1кв 2023г. Apple известна своим стремлением уходить от сторонних поставщиков к внутреннему производству (как это было с Intel и Qualcomm) и риск того, что такое решение будет принято и в отношении RF полупроводников вполне существенный. Bloomberg уже сообщал, что Apple нанимает специалистов из этой области для подготовки своего собственного RF чипа.

⚠️Однако, менеджмент Skyworks Solutions прекрасно осознаёт риски зависимости от нескольких ключевых покупателей из одной индустрии и активно работает над диверсификацией выручки. Сейчас сегмент мобильных устройств занимает примерно 60% продаж и его доля продолжает сокращаться в пользу других продуктов (чипы для авто, телеком. оборудования и т.д.).

Вывод
В итоге. мы получаем компанию с низкой оценкой (средний с 2018г показатель P/E - 15) , понятным драйвером поддержки котировок в виде байбека и бизнесом который сейчас проходит нижнюю точку цикла и перейдет к восстановлению в ближайших кварталах. Риск ухода Apple само собой существенный, но всё ещё маловероятный. От других производителей полупроводников компания выгодно отличается наличием собственного производства и отсутствием зависимости от Китая и Тайваня.

📈 Учитывая это, справедливой ценой SWKS считаю 155$ за акцию. SWKS - качественный представитель сектора без существенных проблем в бизнесе. 

Не является индивидуальной инвестиционной рекомендацией

#обзор #SkyworksSolutions #SWKS

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1280
  • 👍 2
Post #2494 563
Дата публикации текста: 2023/02/09

​​🔥 Газпром (GAZP) - актуальный обзор компании по итогам 2022г

▫️ Капитализация: 3,8 трлн / 160 рублей за акцию
▫️ Добыча газа 2022г: 412,6 млрд куб. м. (-19,8% г/г)
▫️ Чистая прибыль за 1П2022г: 2,514 трлн руб (+151% г/г)
▫️ EBITDA за 1П 2022г: 3,052 трлн руб (+117% г/г)
▫️ P/B (по данным от 4кв 2021г): 0,25 

Что у компании осталось после потери рынка ЕС?

▫️ Турецкий поток - пропускная мощность 31,5 млрд куб. м / год
▫️ Сила Сибири 1 - пропускная мощность 38 млрд куб. м / год (на 2023г ожидается загрузка в 22 млрд куб. м)
▫️ Транзит через ГИС "Суджа" - пропускная мощность по транзитному контракту 28 млрд куб. м / год
▫️ Российский рынок газа - 247 млрд куб. м. по состоянию на 2021г

⚠️ Начиная с сентября 2022г компания поставляет на экспорт в страны дальнего зарубежья примерно по 5 млрд куб. м. в месяц или около 60 млрд куб. м. в годовом выражении. Без резких изменений, я бы ориентировался только на небольшой рост по итогам 2023г (около 67-70 млрд куб. м.). Это соответствует падению на 62% по сравнению с уровнями 2021г.

⚠️ По Турецкому трубопроводу сейчас есть определенный риск повреждения в связи с текущей сейсмической активностью в регионе. Кроме того, сохраняется риск того, что Турецкий поток может закончить точно также как и Северные потоки.

❌ По всем этим направлениям цены контрактов значительно меньше, чем те, которые мы наблюдали на спотовом рынке ЕС в 1П2022г. Контракты по поставкам в Китай привязаны к ценам нефтепродуктов и составляют примерно 250$ за тыс. куб. м. По РФ цена на газ после индексации составит около 4750 руб за тыс. куб. м. (маржа по таким контрактам у Газпрома минимальная - примерно 5%).

👉 Помимо сегмента продажи газа, из крупных источников прибыли остаётся сегмент нефтедобычи (включая Газпром Нефть). Только за 9м2022г прибыль Газпром Нефти составила 623 млрд руб (если дивиденды выплачивались исходя из прежней див. политики), по итогам года можно ожидать результат в примерно 750 млрд руб. Из этого на долю Газпром придётся 720 млрд прибыли за 2022й, из которой дивидендами будет получено 310 млрд / 13 рублей на акцию.

⚠️ Чисто в теории, даже с такими исходными данными, у компании будет база для выплаты дивидендов в размере около 10-12 руб по итогам 2П 2022г. Но такой сценарий я бы назвал маловероятным. Надо понимать, что в 2023г компанию ожидает Capex в размере 2,3 трлн руб + 600 млрд руб в форме дополнительного НДПИ.

Вывод:
В 1П2022г нам дали ясно понять, что сейчас для Газпрома приоритетом является наполнение гос. бюджета и реализация инвест. программы. Никаких качественных изменений я бы не ждал как минимум до конца 2023г. Я не ожидаю, что Газпром будет платить дивиденды за 2П 2022г, да и за весь 2023г выплат мы скорее всего не увидим, или они будут минимальны. Прибыли едва ли будет хватать на покрытие инвест. программы (скорее даже нужно будет наращивать долг).

Текущую оценку в 160 рублей я бы назвал вполне объективной. С учетом всего позитива, который может реализоваться, справедливая цена бумаг - около 175 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #GAZP #газпром

👇 Европейские цены на газ

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1279
Post #2493 582
Дата публикации текста: 2023/02/08

​​💉 Shandong Weigao Group Medical Polymer (1066) - обзор производителя мед. расходных материалов и оборудования

▫️ Капитализация: HK$ 60B / HK$ 13,3 за акцию
▫️ Выручка TTM: ¥ 13,9B
▫️ Операционная прибыль ТТМ: ¥ 3,1B
▫️ Чистая прибыль TTM: ¥ 2,5B
▫️ P/E ТТМ: 20
▫️ fwd P/E 2023: 17
▫️ P/B: 2,5
▫️ fwd дивиденды 2022: 1,3%

👉 Shandong Weigao Group Medical Polymer - китайская медицинская компания, занимающаяся исследованием, производством и продажей медицинских полимерных продуктов. Продукция компании включает в себя различные виды медицинского оборудования, медицинские имплантаты и расходные материалы.

👉 Результаты за 1П 2022г:

▫️ Выручка: ¥ 6,9B (+12% г/г)
▫️ Операционная прибыль: ¥ 1,6B (+14,8% г/г)
 ▫️ EBITDA: ¥ 2,1B (+8,7% г/г)
▫️ Чистая прибыль: ¥ 1,3B (+15% г/г) 

👉 Сегменты выручки компании в 1П 2022г:

▫️Мед. оборудование: ¥ 3,5B (+19% г/г) / 51% выручки
▫️Ортопедия: ¥ 1B (+0,6% г/г) / 15,6% выручки
▫️Хирургия: ¥0,78B (+4,4% г/г) / 11,3% выручки
▫️Мед. упаковка: ¥ 1B (+10,3% г/г) / 15,1% выручки
▫️МКП: ¥ 0,48B (+8,8% г/г) / 7% выручки

✅ C 2017г компания показывает среднегодовой рост выручки и чистой прибыли в 20,2% и 18,1% соответственно. Результаты за 1П 2022г были ниже прошлого темпа роста, так как на этот период пришлись COVID ограничения (для компании это негатив). В 2023г можно ожидать более высоких результатов: рост выручки на 15% с ростом прибыли на 13,5% г/г.

✅ Компания работает в стабильной отрасли здравоохранения (не путать с биотехом) и на продукцию есть постоянный спрос (упаковка, мешки для крови, шприцы, мед. камеры хранения, стерилизаторы и т.д). Выручка хорошо диверсифицирована (нет крупных клиентов с долей в выручке выше 10%).

✅ Основной регион деятельности Вейгао - это само собой Китай. На него приходится 79% выручки. Но сейчас компания активно проводит экспансию и за пределы КНР. На 2023г ожидается открытие региональных центров в Европе и Южной Америке. При благоприятных условиях, зарубежный бизнес Вейгао будет показывать более высокий рост выручки в 20-25% г/г.

✅ Баланс компании в отличном состоянии. Чистый долг отрицательный, а свободный кэш на балансе составляет ¥2,7B.

✅ Компания зарегистрирована в КНР, оффшоры хоть и используются на уровне отдельных дочерних компаний, но это особых рисков не представляет.

❌ Компания платит дивиденды (текущая fwd доходность по итогам 2022г составляет 1,3%), но уровень распределения прибыли пока низкий. За 2021г было распределено всего 24,6% чистой прибыли или 34% FCF. Капитальные затраты и затраты на R&D при этом достаточно низкие, никаких крупных сделок M&A не проводилось с 2018г.

Вывод
Weigao - это стабильный, сформировавшийся бизнес от которого можно ожидать темпы роста в 13-15% в следующие несколько лет (если глобальная экспансия не будет ограничена по каким-либо причинам). Текущая оценка (fwd P/E на 2023: 17) вполне приемлема, учитывая сколько стоят зарубежные аналоги, в том числе и на развивающихся рынках. Единственно чего не хватает для компании такого профиля - это более щедрой политики распределения прибыли.

Учитывая это, справедливая цена акций компании - не более 14 $HK. По текущим ценам значительного потенциала роста, на мой взгляд, нет. 

Не является индивидуальной инвестиционной рекомендацией

#обзор #weigao #1066

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1271
Post #2492 552
Дата публикации текста: 2023/02/07

🔆 В конце декабря мы писали о самых перспективных бумагах на 2023 год, по мнению аналитиков SberCIB Investment Research. Среди них были акции **ЭЛ5-Энерго. С тех пор котировки компании выросли на 13%, а индекс МосБиржи — на 5%.

🔻 Аналитики SberCIB Investment Research решили исключить акции ЭЛ5-Энерго из списка самых привлекательных в отрасли. Будущий рост котировок сдерживают неопределённость стратегии
Лукойла** в отношении компании, а также низкая цена оферты (она предполагает дисконт в 13% к нынешней цене).

📍 При этом аналитики по-прежнему считают бумаги ЭЛ5-Энерго привлекательными для покупки с целевой ценой на ближайшие 12 месяцев 0,75 рубля за акцию, что предполагает потенциал роста 36%. Если компания, как и обещала, снова начнёт платить дивиденды в 2023 году, доходность её акций может составить 25%.

#акции #идеи $LKOH $ENRU

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/4573
Post #2491 524
Дата публикации текста: 2023/02/07

​​👩‍👧 Мать и Дитя (MDMG) - краткий обзор операционных результатов деятельности за 2023й год

▫️ Капитализация: 35,4 млрд (471 р за расписку)
▫️ Выручка 2023: 25.2 млрд р (без изменений г/г)

▫️ Сопоставимая выручка (LFL): -1,4% г/г
▫️ Выручка моск. госпиталей: 13 млрд (-7,1% г/г)
▫️ Выручка рег. госпиталей: 6,5 млрд р (+12,1%)
▫️ Амбулаторные клиники мск: 2,6 млрд р (+8,8% г/г)
▫️ Амбулаторные клиники рег: 3,1 млрд р (+2,9% г/г)

Данные отдельно за 4кв2022:

▫️ Выручка: 6,6 млрд р (-5,1% г/г)
▫️ Выручка моск. госпиталей: 3,3 млрд (-15,8% г/г)
▫️ Выручка рег. госпиталей: 1,8 млрд р (+8,1%)
▫️ Амбулаторные клиники мск: 0,7 млрд р (+3,5% г/г)
▫️ Амбулаторные клиники рег: 0,9 млрд р (+13% г/г)

⚠️ Операционный результаты за 2023й год слабые. В 4кв2023 показатели резку ухудшились. Компания объясняет ухудшение результатов высокой базой 2021 года и улучшение ситуации с COVID. В 2023м году, скорее всего, будет еще падение операционных показателей в этой связи.

✅ Позитивным моментом является то, что ухудшение операционных результатов наблюдается не по всем сегментам. В реальном выражении бизнес просел не так сильно, как этого можно было ожидать. Скорее всего, в долгосрочной перспективе компания будет расти немного быстрее инфляции, что неплохо для относительно зрелого бизнеса со стабильным спросом и ценами на услуги.

✅ Несмотря на то, что компания находится в иностранной юрисдикции, а на Мосбирже обращаются ГДР, компания нашла способ выплатить дивиденды акционерам. То, что их размер оставляет желать лучшего - это уже другой вопрос. По итогам 1п2022 размер объявленных выплат составил 8,55 р на бумагу (около 2% к текущей цене).

Для более детального понимания происходящего надо дожидаться финансовых результатов, но я сомневаюсь, что мы там увидим что-то далекое от рамок текущего и предыдущих прогнозов.

Вывод
Мое мнение по компании прежнее, бумаги торгуются с небольшим дисконтом от справедливой цены около 600 рублей. Предыдущие темпы роста 20+% в год поддерживать далее вряд ли удастся, поэтому теперь от компании более важны дивиденды, которые она может предложить своим акционерам.

Не является индивидуальной инвестиционной рекомендацией

#обзор #МатьИДитя #MDMG

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1269
  • 👍 1
Post #2490 532
Дата публикации текста: 2023/02/07

​​⚡️Совкомфлот (FLOT) - небольшое обновление по результатам компании за 3кв 2022г

▫️Капитализация: 116 млрд / 48,5 рублей за акцию
▫️Выручка за 9м 2022г: 1,395 млрд $ (+20% г/г)
▫️Выручка ТЧЭ за 9м 2022г: 1,017 млрд $ (+22,5% г/г)
▫️EBITDA за 9м 2022г: 741 млн $ (+46% г/г)
▫️Чистая прибыль за 9м 2022г: 321 млн $ (+1489% г/г)
▫️Net debt/EBITDA TTM: 0,92
▫️P/B: 0,4
▫️P/E TTM: 5
▫️P/E fwd 2022: 3

⚠️ Компания раскрывает информацию только частично, полного отчета мы не видим. Финансовые показатели были опубликованы в рамках размещения облигаций на 100 млрд руб.

✅ Общая выручка за 9м 2022г выросла на 20% г/г до 1,4 млрд $, тогда как выручка в ТЧЭ (на основе тайм-чартерного эквивалента) увеличилась на 22,5% и составила 1 млрд $. За 4 квартал динамика роста наиболее вероятно будет выше так как именно на него пришёлся новый скачок роста стоимости фрахта нефтеналивных танкеров. 

✅ Вместе с ростом выручки, СКФ удалось дополнительно сократить эксплуатационные и административные расходы, которые в совокупности составили 275 млн $ (-16% г/г). Следует учитывать, что это отчасти эффект от общего сокращения флота в эксплуатации.

✅ Совкомфлот можно назвать прямым бенефициаром текущих ограничений (эмбарго, ценовые потолки и т.д.) на российский нефтегаз. Все принятые меры привели к значительному росту спроса на морские перевозки нефти и, как следствие, подстегнули цены на фрахт. Можно предположить, что текущая ситуация будет сохраняться ещё достаточно продолжительное время.

✅ Долговое состояние компании после продажи части флота заметно улучшилось: чистый долг упал с 2,38 млрд $ в 4кв 2021г до текущих 0,8 млрд $ (-66,3%). Но это ещё не учитывает новое размещение на сумму до 100 млрд рублей (или эквивалент в валюте). После размещения общий уровень долга вернется к прошлым значениям (около 156 млрд руб при ND/EBITDA ТТМ 2,4).

❌ Есть определенный риск ограничения цен на фрахт со стороны государства для стабилизации цен на логистику (особенно для нефтегазового сектора). Такое решение может быть принято в рамках борьбы за сокращение дисконта цен на Urals (значительную часть этого дисконта составляют цены на фрахт).

❌ Дальнейшее пополнение флота будет обходиться значительно дороже и менее доступно (корейские верфи разорвали контракты на строение газовозов, а цены на б/у танкеры продолжают бить рекорды).

Вывод:
Возвращение к публикацию финансовых данных о бизнеса компании - это позитив, даже если они представлены в таком формате. Результаты компании, в целом, лучше ожиданий, компании дают зарабатывать сверхмаржу - это хорошо. В текущем состоянии СКФ выглядит вполне интересно. Прибыль по итогам года может составить около 550 млн $, что соответствовало бы дивидендной доходности (50% чистой прибыли по МСФО) около 15% к текущим. 

Но на мой взгляд, рисков здесь тоже хватает. Во-первых, вместо выплаты дивидендов СКФ может направить средства на покупку флота даже по таким заоблачным ценам. Во-вторых, пока не понятно как долго государство позволит извлекать сверхмаржу. Учитывая это, справедливой ценой для акций компании считаю не более 55 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Совкомфлот #FLOT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1267
  • 👍 1
Post #2489 527
Дата публикации текста: 2023/02/06

🔆Инвестидея: покупка акций компании НЛМК

Оценка:
Покупать
Потенциал роста: 20% до 138 рублей за акцию

✅Потенциал для снижения котировок сталелитейных компаний ограничен. С момента возобновления торгов в марте акции сталелитейных компаний просели примерно на 35-45%, тогда как индекс МосБиржи потерял всего 15%. С декабря акции компаний сектора подорожали, но некоторые из них все еще сохраняют потенциал роста – например, **НЛМК и ММК.

✅Почему снизилась стоимость бумаг сектора? В 2022 году для этого был ряд причин: смена рынков сбыта, санкции, укрепление рубля, коррекция цен на сталь, рост логистических затрат, приостановка публикации финансовой отчётности и выплаты дивидендов.

✅Сталелитейная отрасль в ожидании катализаторов роста. Аналитики SberCIB Investment Research ожидают, что в 2023 году эти негативные факторы будут нивелированы за счёт следующих обстоятельств:

▫️Устойчивость внутреннего спроса на сталь поддержит и цены. Несмотря на все сложности, внутренний спрос на сталь в 2022 году был устойчивым. Производители стали показали сильные операционные результаты за 3К22 благодаря эффекту отложенного спроса. Неплохие результаты ожидаются и за 4К22. С весны 2023 года спрос на сталь в России начнет повышаться, что также должно оказать дополнительную поддержку внутренним ценам.
▫️ Смягчение карантинных ограничений и сезонный рост спроса в Китае. Это должно стимулировать экономическую активность внутри страны и положительно отразиться на ценах на сырьевые товары, включая сталь.
▫️Повышение цен на сырьё. С ноября цены на металлургическое сырьё (ЖРС, коксующийся уголь, лом) существенно выросли. В результате спред между ценой на конечную стальную продукцию и сырьё находится ниже среднеисторических уровней, вынуждая маржинальных не интегрированных производителей стали работать в убыток. Высокие цены на сырьё могут стать ещё одним фактором роста цен на сталь.
▫️Улучшение рентабельности экспортных поставок. Рост цен на сталь и ослабление курса рубля улучшают рентабельность экспортных поставок стали. Это особенно выгодно ориентированному на экспортные рынки НЛМК, у которого примерно 60% продаж приходится на поставки вне России.
▫️Потенциальное возобновление дивидендных выплат и возврат к публикации отчётности.

✅НЛМК – один из бенефициаров роста цен на сталь. Компания ориентирована на экспорт и сильнее других предприятий отрасли выигрывает от повышения экспортных цен на сталь и ослабления курса рубля. Экспортные цены на сталь выросли с декабря примерно на треть. Если НЛМК опубликует операционную отчётность за 2022 год, это может стать катализатором для его котировок. Акции компании с декабря прибавили 12%, но все еще сохраняют потенциал роста: они котируются с привлекательным коэффициентом “EV/EBITDA 2023о” – 3,5. Аналитики SberCIB Investment Research считают акции НЛМК привлекательными для покупки с горизонтом инвестирования три месяца и целевой ценой 138 руб. за акцию, что предполагает потенциал роста около 20%.

✅Аналитики SberCIB Investment Research также рекомендуют обратить внимание на акции ММК: они были включены в подборку ранее (с ней можно ознакомиться
по ссылке**).

#идеи #акции

$NLMK $MAGN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/4563
Post #2488 532
Дата публикации текста: 2023/02/06

​​🤳 Qualcomm(QCOM) - краткий обзор итогов 2022

▫️Капитализация: 151 млрд $
▫️Выручка TTM: 44 млрд $
▫️Прибыль TTM: 13 млрд $
▫️fwd P/E 2023: 19
▫️P/B: 8,4
▫️дивиденд 2022: 2,2%

Предыдущий обзор компании делал аж в ноябре 2021 года: https://t.me/taurenin/280. С тех пор по самой компании мало что изменилось, больше изменились внешние условия. А тогдашние прогнозы, кстати, оказались весьма точными.

👉Qualcomm проектирует, производит и продает чипы, цифровые беспроводные телекоммуникационные продукты и услуги. Компания сохраняет технологическое лидерство в ряде сфер.

👉Несмотря на непростой год, компания повысила выплаты дивидендов до 0,75$ на акцию в квартал (это предполагает доходность около 2,2% в год). Дополнительно компания проводит небольшие байбэки.

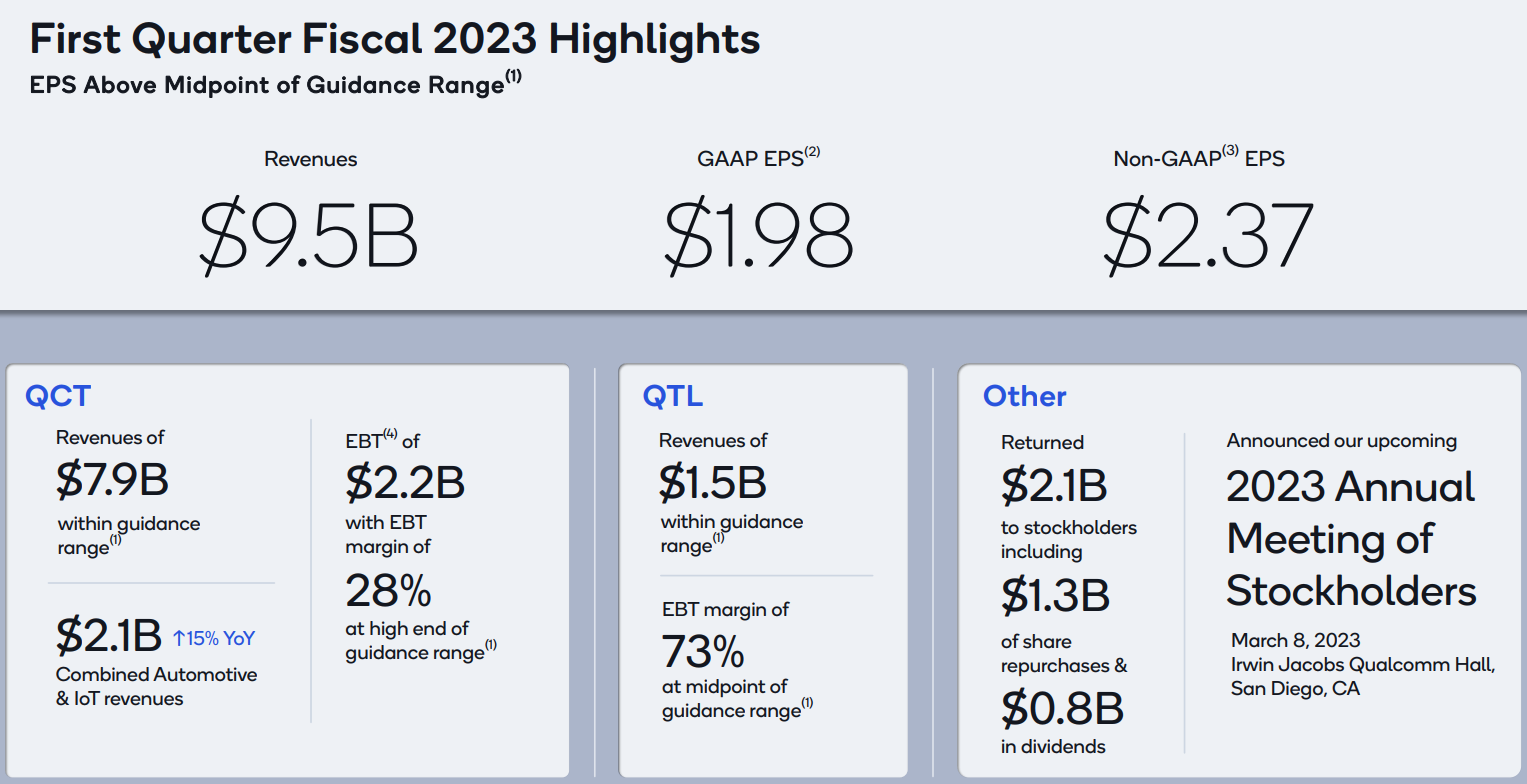
👉Сегментация выручки по итогам 4кв2022:
▫️Производство чипов и плат: $7,8b (-10% г/г)
▫️Продажа лицензий и патентов: $1,7b (-17% г/г)

Итого выручка: $9,5b (-12% г/г)

✅ Компания показала рост выручки в 2022м году относительно 2021 на 19,2% г/г, а чистую прибыль - на 17,9% г/г. Падение показателей началось аж в 4кв2022, что неплохо для компании такого масштаба из данной отрасли. Если взять данные за 4кв2022, то прибыль снизилась до $2,2b (на 35% г/г).

❌ Прогнозы по выручке компании в 1кв2023 предполагают результаты еще хуже, чем в 4кв2022. Скорее всего, компания заработает около $1,7b, что даже при восстановлении показателей предполагает прибыль по итогам 2023 года не более $8b (-38% от показателя 2022 года). Fwd p/e 2023 в таком сценарии будет около 19.

❌ У компании не самая лучшая ситуация с долгами. Чистый долг более $20b это при том, что у компании нет собственных производств. В свою очередь, отсутствие собственных производств в текущей ситуации создает высокие риски. Если вдруг будет новая волна санкционного обострения между США и Китаем, то под удар в первую очередь попадут компании, которые не имеют собственных фабрик.

❌Еще в 2021м анонсировалось, что 2022го года Apple будет сама производить чипсеты для новых поколений устройств. Таким образом, доля Apple в структуре продаж сократится до 20% к 2023му и до 10% к 2024. 

Стоит отметить, что сейчас для анализа компании не самые лучшие условия. Отчетность скудная и поверхностная. У компании существенная часть рисков завязана на производстве и каналах сбыта, которые нельзя проанализировать, пользуясь открытыми источниками.

Выводы:
Несмотря на все проблемы и риски, компанию можно считать качественной из-за её технологического лидерства в некоторых областях. Это позволяет сохранять высокую маржу компании.

Считаю, что сейчас акции компании оценены недорого, даже есть небольшой потенциал роста до 150$, однако для меня это маловато, чтобы покупать. Куда дешевле смотрится тот же Intel, Micron или WDC, даже несмотря на проблемы, которые есть у данных компаний.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Qualcomm #QCOM

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1264
  • 👍 1
Post #2487 561
Дата публикации текста: 2023/02/04

🔎 Краткий обзор отчётов Big Tech по итогам 2022г

🛍 Amazon Inc (AMZN) 

▫️ Капитализация: $1080 b / 107$ за акцию
▫️ Выручка 2022г: $514 b (+9% г/г)
▫️ Опер. прибыль 2022г: $12,2 b (-51% г/г)
▫️ Чистый убыток 2022г: $2,7 b
▫️ Чистый убыток по FCF 2022г: $12,8 b
▫️ P/E TTM: убыток (fwd P/E 2023: 55)
▫️ P/S: 2,1

👉 Результаты за 4кв 2022г:

▫️ Выручка 2022г: $149,2 b (+9% г/г)
▫️ Опер. прибыль 2022г: $2,7 b (-22,8% г/г)
▫️ Чистая прибыль 2022г: $0,3 b (-98% г/г)

❌ В глаза сразу бросается рост выручки всего на 9% (примерно на уровне с инфляцией в США) и значительный убыток. 

❌ Сегмент AWS, который раньше был драйвером роста, теперь прибавляет всего 20% по выручке г/г. Сначала компания переценила перспективы рынка e-commerce (огромные инвестиции без явной необходимости и дальнейшее сокращение числа складов и работников) и теперь такая же ситуация судя по всему повторяется в сегменте облачных технологий.  

⚠️ И при таких результатах компания повышает расходы на SBC (компенсацию менеджерам в виде акций) на 52% г/г.

👨🏽‍💻 Alphabet (GOOGL)

▫️ Капитализация: $1330 b / 103,5$ за акцию
▫️ Выручка 2022г: $283 b (+10% г/г)
▫️ Опер. прибыль 2022г: $74,8 b (-5% г/г)
▫️ Чистая прибыль 2022г: $59,9 b (-21% г/г)
▫️ Чистая прибыль по FCF 2022г: $60 b (-10,5% г/г)
▫️ P/E TTM: 22 (fwd P/E 2023: 19)
▫️ P/S: 4,7

👉 Результаты за 4кв 2022г:

▫️ Выручка 2022г: $76 b (+1% г/г)
▫️ Опер. прибыль 2022г: $18,1 b (-17% г/г)
▫️ Чистая прибыль 2022г: $13,6 b (-34% г/г)

❌ Рост выручки компания показывает минимальный за свою историю. Во всех прибыльных сегментов наблюдается сокращение выручки от 2% до 9%. При этом за год штат сотрудников увеличился на 22%, что отражается в падении прибыли.

❌ Кроме того, частично начал реализовываться реализовывать риск антимонопольного вмешательства (о чем я много раз уже предупреждал). Минюст США будет пытаться принудительно разделить части рекламного бизнеса (основной источник заработка). 

📱 Apple (APPL)

▫️ Капитализация: $2352 b / 147,7$ за акцию
▫️ Выручка 2022г (календарный): $387,4 b (+2,4% г/г)
▫️ Опер. прибыль 2022г: $114 b (-2,5% г/г)
▫️ Чистая прибыль 2022г: $95,1 b (-5,3% г/г)
▫️ P/E TTM: 24,7 (fwd P/E 2023: 23,5)
▫️ P/S: 6,4

👉 Результаты за 4кв 2022г:

▫️ Выручка 2022г: $117,1 b (-5,5% г/г)
▫️ Опер. прибыль 2022г: $36 b (-13% г/г)
▫️ Чистая прибыль 2022г: $30 b (-13,3% г/г)

❌ Apple также показывает провальный квартал. Выручка падает на 5,5% г/г, прибыльность снижается на всех уровнях. Раньше компания ещё как-то держалась на огромных байбеках, но сейчас кэш на балансе сильно сократился. 

⚠️ Дальнейшие перспективы компании - это в лучшем случае небольшой рост на 5-7% в год по выручке и чуть больше по прибыли (в основном за счет байбеков). Оценка больше чем P/E 17, на мой взгляд, неадекватна.

Вывод:
В итоге мы получаем около нулевой рост, падение чистой прибыли от 5% до 34% г/г, реализацию антимонопольных рисков (GOOG и APPL) и прогнозы о дальнейшем замедлении бизнеса. Все говорит о том, что бывшие локомотивы индекса SP500 вряд ли смогут поддерживать высокий темп роста. Но и текущие оценки это вполне отражают (кроме как для Apple). Наиболее интересно выглядит Amazon, но и рисков тут больше. Буду думать о добавлении некоторых из компаний в портфель.

Не является индивидуальной инвестиционной рекомендацией

#обзор #amazon #AMZN #apple #APPL #google #alphabet #GOOG

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1258
  • 👍 1
Post #2486 494
Дата публикации текста: 2023/02/03

​#Apple #отчет

❗️Друзья, подготовили для Вас отчет Apple за 1 квартал 2023 финансового года. Отчетный год у компании заканчивается в конце сентября.

📲 Apple - известная американская компания со штаб-квартирой в США, Купертино, Калифорния. CEO Apple в настоящий момент является Тим Кук. А одной из легендарных фигур в истории компании - Стив Джобс. Организация основана в 1976 году. Основатели: Стив Возняк, Рональд Уэйн и Стив Джобс. Ключевые фигуры: Артур Левинсон (Председатель), Тим Кук (CEO), Джефф Уильямс (COO), Лука Маэстри (CFO). Компания является одним из лидеров в области разработки и продажи мобильных устройств, ПО, планшетов, персональных ПК и многих других устройств. Первая американская компания, чья капитализация превысила 1 трлн. долл. Apple входит в пятерку лучших работодателей по рейтингу журнала Forbes. Продукцией Apple пользуется каждый 10 житель Земли. Apple считается одним из самых дорогих брендов в мире.

👫 Число сотрудников: 164 000 чел. Дочерние компании: Apple Studios, Beats Electronics, Beddit, Braeburn Capital, Claris, DriveAI, InVisage Technologies, Dark Sky. Аудитор: Ernst & Young LLP.

📃 Акции компании торгуются под тикером AAPL на американской бирже Nasdaq. Входит в состав индексов: Nasdaq 100, DJIA, S&P 100, S&P 500. Капитализация составляет 2,39 трлн. долл. Цена 1 акции 145,97 долл. В четверг, 2 февраля, акции поднялись на 3,7% на основной сессии, а на постмаркете рухнули на 3,2%, до 145,96 долл.

‼️ Посмотрим на отчет:

• Выручка: 117,1 млрд. долл. (-5,5% г./г.), что ниже прогнозов аналитиков - 121,1 млрд. долл. Компания рапортовала о первом квартальном спаде выручки с 2019 г. и впервые с 2015 г. не оправдала прогнозы аналитиков по продажам в праздничном сезоне. 💰

• Apple заработала 65,8 млрд, долл. на iPhone за прошедший квартал, не дотянув до оценки в 68,3 млрд. долл. Компания заработала на Mac 7,74 млрд. долл., против прогноза - 9,7 млрд. долл. Доходы сегмента услуг принесли рекордные 20,8 млрд. долл. - выше оценки в 20,5 млрд. долл. 🚀

• Операционная прибыль: 36 млрд. долл. (-13,2% г./г.) 📉

• Чистая прибыль: 29,98 млрд. долл. (-13,4% г./г.) 💵

• Скорректированный EPS составил 1,88 долл., что ниже ожидания Уолл-стрит - 1,94 долл. ⚠️

• Были объявлены дивиденды - 0,23 долл. на одну акцию. 🏦

🔥 Вывод: плохой отчет впервые за несколько лет. Слабые продажи были следствием перебоев с поставками и ослабления экономики. Однако Тим Кук уверил, что производственные проблемы Apple утихли и компания продолжит совершенствовать цепочки поставок. Компания заявила, что результаты в календарном 1 квартале 2023 г. будут слабыми. По данным FactSet, до отчета 24 из 41 рекомендации аналитиков были на покупку, 9 - держать и лишь 2 на продажу. Таргет варьируется в диапазоне 118-200 долл., а средний - 168,5 долл.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2221
Post #2485 490
Дата публикации текста: 2023/02/03

​​⏹ AMD (AMD) - обзор отчета по итогам 2022г

▫️ Капитализация: $136,5 b / 85$ за акцию
▫️ Выручка TTM: $23,6 b (+44% г/г)
▫️ EBITDA TTM: $6,9 b (+55,75% г/г) 
▫️ Чистая прибыль TTM: $5,5 b (+60% г/г) 
▫️ P/E TTM: 25
▫️ P/E fwd 2023: 28
▫️ P/B: 2,5 (с учетом гудвилла)
▫️ P/S: 5,6

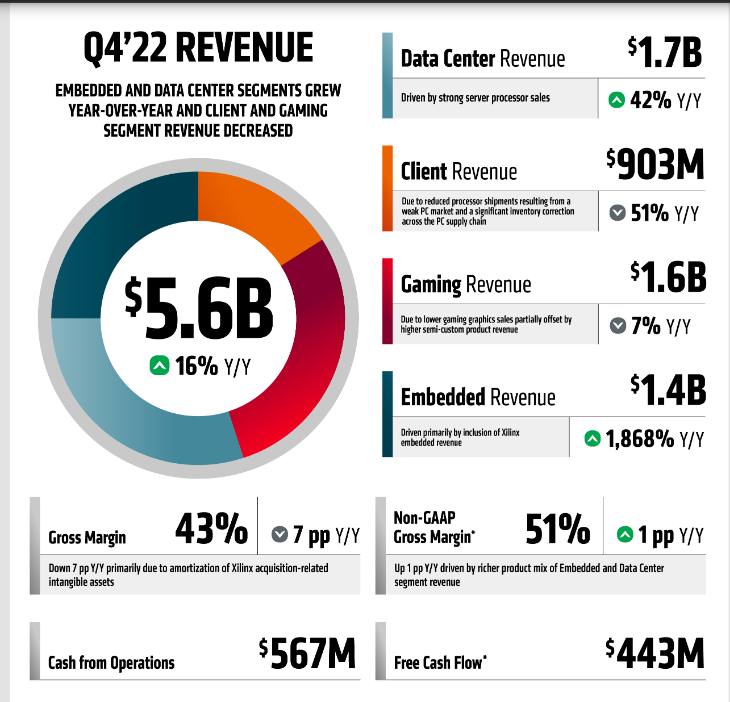
👉 Отдельно выделю результаты за 4 квартал 2022г:

▫️ Выручка: $5,5 b (+16% г/г)
▫️ Валовая прибыль: $2,85 b (+18% г/г)
▫️ Операционная прибыль: $1,2 b (-5% г/г)
▫️ Чистая прибыль: $1,1 b (без изменений)

⚠️ Выручка компании в 4 квартале выросла на 16% г/г, но тут присутствует эффект от покупки Xilinx. Органический рост без учета M&A был отрицательным и составил -13% г/г.

⚠️ На 1 квартал 2023г, AMD ожидает снижение выручки на 10% г/г ($5,9 B, включая $0,6 B от Xilinx), соответственно органическая выручка показала бы снижение на 27% г/г. На полный год компания прогноз не даёт, но ожидает продолжения снижения финансовых показателей как минимум до конца Q2 2023г.

✅ Отчет AMD показывает откуда берутся провальные результаты Intel. Начиная с 2019г рыночная доля AMD в процессорах выросла с 23% до текущих 35,7%. Для сравнения: в сегменте чипов для дата-центров выручка AMD составила 1,6 млрд (+42% г/г), тогда как тот же сегмент у Intel показал результат в 4,3 млрд (-33% г/г).

✅ Чистый долг отрицательный, на балансе компании сейчас 2,3 млрд $.

❌ По итогам года игровой и потребительский сегмент показывают отрицательную динамику: падение на 7% и 51% соответственно. На 1П 2023г компания не ожидает восстановления этих сегментов. Кроме того, менеджмент отмечает, что из-за сформировавшихся повышенных запасов у основных покупателей (IT компании), спрос на чипы для дата-центров также будет падать.

❌ AMD снижает объём реализации и накапливает запасы на балансе. Прирост в денежном выражении составляет 1,8 B или +93% г/г. В отличии от Intel, компания предпочитает поддерживать цены через сокращение объёмов и будет придерживаться этой стратегии как минимум в 1П 2023г.

❌ Весь полупроводниковый сектор сейчас недорогой именно из-за санкционных рисков (Китай-США). Они существенные. От санкций в плюсе только производители полупроводникового оборудования, которые оценены довольно дорого.

Вывод
Конечно, спад в отрасли не прошел мимо AMD, но это не мешает компании продолжать наращивать свои позиции на рынке. Этот год скорее всего будет ещё сложнее чем предыдущий и г/г AMD будет ожидать снижение как по выручке, так и по прибыли. 

Однако, на мой взгляд, это снижение завершится в 2023м году и во многом оно уже в цене. Кризис AMD перенесет спокойно, тогда как тот же Intel вынужден увеличивать долг и даже проводить допэмиссию (наиболее вероятно), что объясняет его более низкую оценку.

Учитывая это, справедливой ценой на акции AMD в текущих условиях считаю 105$ за акцию, есть потенциал роста в среднесрочной перспективе.

Не является индивидуальной инвестиционной рекомендацией

#обзор #amd

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1254
Post #2483 527
Дата публикации текста: 2023/02/02

​​🌾 Русагро (AGRO) - обзор операционных показателей за 2022г

▫️ Капитализация: 91,3 млрд руб / 680 руб за расписку
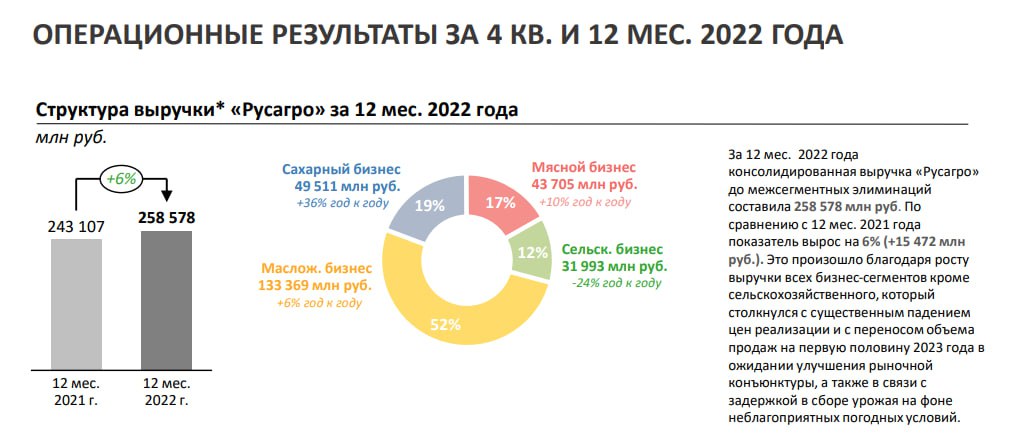
▫️ Выручка за 2022г: 258,5 млрд р (+6% г/г)
▫️ Скор. EBITDA за 9м2022: 35 млрд р (+25% г/г)
▫️ Чистая прибыль за 9м2022: 1,3 млрд р (-96% г/г)
▫️ Скор. Чистая прибыль за 9м2022: 3,3 млрд р (-87% г/г)
▫️ P/E скор. ТТМ: 5,5
▫️ P/B: 0,65

☀️Масложировой бизнес (52% выручки за 2022г):

▫️ Объём производства сырого масла - 640 тыс. тонн (-4% г/г)
▫️ Объём продаж потребительской продукции - 316 тыс. тонн (-7% г/г)
▫️ Объём продаж промышленной продукции - 1283 тыс. тонн (-3% г/г)
▫️ Выручка по сегменту - 133,3 млрд (+6% г/г)

В целом, по итогам года операционные показатели в масложировом сегменте показали негативную динамику. Часть продаж по сегменту (шрот) была перенесена на 1кв2023г. Однако все негативные драйверы операционных показателей в итоге были компенсированы ростом цен на продукцию, что привело к росту выручки на 6% г/г.

🍰Сахарный бизнес (19% выручки за 2022г):

▫️ Объём производства сахара - 770 тыс. тонн (-3% г/г)
▫️ Объём продаж сахара - 850 тыс. тонн (+11% г/г)
▫️ Выручка по сегменту - 49,5 млрд (+36% г/г)

Сахарный сегмент показал наиболее сильные результаты и прибавил в выручке сразу 36% г/г. Это обусловлено прежде всего значительным ростом цен (особенно в 1П 2022г) и реализацией накопившихся с 2021г объёмов. На операционном уровне также видно небольшую просадку производства.

🥩Мясной бизнес (17% выручки за 2022г):

▫️ Объём производства свиней - 336 тыс. тонн (+9% г/г)
▫️ Объём реализации продукции свиноводства - 281 тыс. тонн (+13% г/г)
▫️ Выручка по сегменту - 43,7 млрд (+10% г/г)

Эффект от завершения капитальных затрат на расширение производства в Приморском крае даёт о себе знать. Предприятие вышло на плановые показатели к 4 кварталу, что обеспечило прирост выручки в 10% г/г вместе с ростом производства свиней (в живом весе на убой) на 9% г/г. Дальнейшая динамика этого сегмента уже будет более скромной - в районе 6-7% в год.

🌾Сельскохозяйственный бизнес (19% выручки за 2022г):

▫️ Объём продаж зерновых культур - 984 тыс. тонн (+16% г/г)
▫️ Объём продаж масличных культур - 171 тыс. тонн (-56% г/г)
▫️ Объём продаж сахарной свеклы - 3247 тыс. тонн (-10% г/г)
▫️ Выручка по сегменту - 32 млрд (-24% г/г)

По с/х сегменту наблюдается самый глубокий провал несмотря на высокие цены 1П 2022г. Продажи сои и подсолнечника упали на 56% г/г. РусАгро отказалась от большей части продаж потому что рассчитывает на более высокие цены в 2023г. В 4 квартале реализация масленичных культур практически полностью остановилась (падение объёмов реализации на 98% г/г).

Вывод:
Операционные результаты по итогам года я бы в лучшем случае назвал нейтральными. Рост выручки меньше продовольственной инфляции. От представителя с/х сектора можно было ожидать куда более сильных показателей (особенно если сравнивать с зарубежными аналогами). При этом, оценка компании очень дешевая как по скорректированной прибыли так и по балансовой стоимости. На руку компании играет ослабление рубля , которое может существенно улучшить результаты 2023 года.

Расписки компании стоят дешево, но до сих пор нет конкретики относительно смены юрисдикции - это основная проблема.

Не является индивидуальной инвестиционной рекомендацией

#обзор #русагро #AGRO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1252
  • 👍 4
Post #2482 484
Дата публикации текста: 2023/02/01

​#AMD #отчет

❗️ Advanced Micro Devices - отчет за 4 квартал 2022 финансового года.

🎮 AMD - компания-производитель интегральной микросхемной электроники, основана американским бизнесменом Уолтером Джереми Сандерсом в 1969 году. Штаб-квартира компании находится в Калифорнии. Ключевые фигуры: Лиза Су (президент, главный исполнительный директор и председатель), Джон Эдвард Колдуэлл (ведущий независимый директор), Марк Пейпермастер (технический директор). Число сотрудников: более 15 500 человек. Дочерние компании: ATI Technologies, Xilinx.

📍 Капитализация составляет 121,17 млрд. долл. Во вторник, 31 января, акции выросли на 3,7% в основную сессию, а на постмаркете продолжили рост на 1,5%, до 76,3 долл. 📈 Акции торгуются на американской бирже NASDAQ под тикером AMD. Акции являются компонентом следующих индексов: Nasdaq-100, S&P 100, S&P 500. Текущая цена акции 76,21 долл. Посмотрим на отчет. 👀

• Выручка - 5,6 млрд. долл. (+16% г./г.), что выше прогнозов аналитиков - 5,51 млрд. долл. Выручка падает второй квартал подряд после восьмиквартального роста 💰

• Выручка клиентского сегмента упала на 51% г./г. до 903 млн. долл., а выручка от игрового сегмента снизилась на 7% до 1,6 млрд. долл. Сегмент дата центров вырос на 42% г./г., до 1,65 млрд. долл. 💵

• Операционный убыток - 149 млн. долл. (-112% г./г.) 📉

• Валовая маржа - 43%, операционная маржа - -3% 🧐

• Чистая прибыль - 21 млн. долл. (-98% г./г.) 👀

• Скорректированный EPS составил 0,69 долл. (-25% г./г.), что выше оценки Уолл-стрит в 0,67 долл. 🚀

❗️ВЫВОД❗️
Компания предоставила сдержанный прогноз. А результаты AMD были лучше, чем у Intel, благодаря технологическому прогрессу и спросу на рынке серверов. В октябре 2022 г. был обновлен последний годовой минимум в акциях AMD и начался отскок. Долгосрочный взгляд на акции умеренно позитивный. 28 из 43 рекомендаций аналитиков на покупку, 10 - держать и ни одной на продажу. Таргет варьируется в диапазоне 60–200 долл., а средний - 88,5 долл.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2209
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →