TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2482 · Back to latest

Older Posts 20 shown
Post #2481 494
Дата публикации текста: 2023/02/01

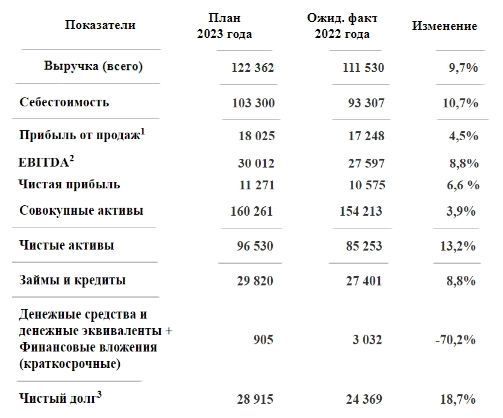
​​👨🏻‍🏭 Европейская Электротехника (EELT) - обзор компании по итогам 2022г

▫️Капитализация: 5,5 млрд / 9,14 руб за акцию
▫️Выручка 2022г: 7,5 млрд (64,7% г/г)
▫️EBITDA 2022г: 917 млн (+82% г/г)
▫️Чистая прибыль 2022г: 759 млн (+86,2% г/г)
▫️Net debt/EBITDA: отрицательный
▫️P/E: 7
▫️fwd дивиденд 2022: 5%

👉 Европейская Электротехника - инжиниринговая компания, которая оказывает комплексные услуги по созданию систем энерго- и электроснабжения, электроосвещения и слаботочных систем на объектах любого назначения. Компания осуществляет проекты в нефтегазовой, оборонной, ресурсодобывающей и перерабатывающей отраслях, а также в атомной промышленности.

👉 Акции компании торгуется на Московской бирже с 3 уровнем листинга (3 эшелон). Доступ может быть не у всех брокеров.

👉 Структура выручки по клиентам компании за 2021г:

⛽️ Нефтегазовый сектор - 42%
🧪 Химическая и пищевая промышленность - 23%
🏗 Гражданское строительство - 25%
⚡️ Энергетика - 6%
⚙️ Точное машиностроение - 4%

✅ По заявлениям компании, никаких проблем с доступностью компонентов нет. Ещё в прошлом году доля собственной продукции в реализации занимала 41%. Все импортные позиции (даже от Schneider Electric) сохраняются за счет параллельного импорта и поставок из Китая.

✅ Компания платит дивиденды и даже проводит байбек. Дивидендная политика предполагает распределение прибыли в как минимум 20% (чистая прибыль по МСФО), но по факту выплаты доходят и до 50%. Кроме того, Европейская Электротехника периодически проводит байбек (2020г, 2022г).

✅ На балансе компании 11% квазиказначейских акций, пакет постепенно погашается.

✅ Чистый долг отрицательный, никаких долговых обязательств у EELT нету (полностью были выплачены в 2022г).

✅ Согласно планам компании, к 2024г чистая прибыль вырастет до 3 млрд руб (почти в 4 раза к 2022г). До этого, компания свой план выполняла исправно, даже не смотря на все кризисы (план по прибыли на 2022г - 715,6 млн при фактических 759 млн). Если такие цифры и в правду будут достигнуты, fwd P/E 2024 составит всего 1,8 (это через 2 года).

❌ Есть небольшой риск введения санкций против компании. Это обусловлено её связями с оборонной отраслью, силовыми структурами, Росатомом и т.д. Кроме того, у компании есть и экспортные контракты на рынке Ирака. Масштаб конечно не такой крупный, но риск все равно имеется.

Вывод:
Европейская Электротехника - это качественная, небольшая компания 3 эшелона, которая в текущих условиях стала бенефициаром ухода западных инжиниринговых компаний (особенно в нефтегазовом секторе). На развитие компании позитивно повлияет ощутимое падение цен на материалы на внутреннем рынке, а также огромные капитальные затраты в нефтегазовом и других секторах.

Учитывая это, акции компании считаю недооценёнными, даже несмотря на то, что они и так сильно выросли за последнее время. Справедливая цена - это 12 рублей за акцию. ⚠️ Однако, нужно быть осторожными, это неликвид.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ЕврпоейскаяЭлектротехника #EETL

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1249
Post #2480 443
Дата публикации текста: 2023/01/31

​​🎬 Kuaishou Technology (1024) - обзор главного конкурента TikTok в Китае

▫️Капитализация: 302 млрд HK$ (69.80 HKD/акция) / 38 млрд $
▫️Выручка ТТМ: 90,3 млрд ¥
▫️Валовая прибыль ТТМ: 39,4 млрд ¥
▫️Чистый убыток ТТМ: 18,3 млрд ¥
▫️P/B: 6
▫️P/E fwd 2022: отрицательный
▫️P/E fwd 2024: 30

👉 Kuaishou - это второй по популярности развлекательный видео-сервис в КНР. Основные источники дохода компании: услуги онлайн-маркетинга, размещение рекламы, подписки на стриминговые приложения, покупки виртуальных предметов во время прямых трансляций и т.д.

👉 Отдельно результаты за 3 квартал 2022г:
▫️ Выручка: 23,1 млрд ¥ (+13% г/г)
▫️ Валовая прибыль: 10,7 млрд ¥ (+25,8% г/г)
▫️ Чистый убыток: 2,7 млрд ¥ (-61,7% г/г)
▫️ Скор. чистый убыток: 672 млн ¥ (-85,4% г/г)
▫️ Скор. EBITDA: 1 млрд ¥ (против убытка в 3,1 млрд ¥)

👉 Выручка по сегментам и динамика г/г за 9м 2022г:
▫️ Услуги онлайн-маркетинга 33,9 млрд ¥ (+35% г/г)
▫️ Онлайн трансляции 25,3 млрд ¥ (+14,4% г/г)
▫️ Другие сервисы 6,6 млрд ¥ (+32% г/г)

✅ Компания уверенно набирает в маржинальности и уже вышла на прибыль на уровне EBITDA. В 3 квартале прибыль по EBITDA составила уже 1 млрд, а скор. чистый убыток сократился до минимума в 672 млн. Вероятно, что уже к 1кв 2023г Kuaishou начнёт показывать чистую прибыль.

✅ На операционном уровне также наблюдается продолжение роста сервиса: DAUs (среднее количество пользователей в день) 364,4 млн (+16,1% г/г), MAUs (среднее количество пользователей в месяц) 626 млн (+9,3% г/г), оборот e-commerce (продвижение товаров через сервис Kuaishou) 222,5 млрд (+26,5% г/г).

⚠️ Как и другие представители отрасли IT, Kuaishou также попала под различные административные ограничения (лимиты на сумму донатов/подарков на платформе, ограничение по возврату пользователей и т.д.).

❌ Международное направление компании нельзя назвать каким-то успешным. Если на локальном рынке какая-то конкуренция с TikTok сохраняется, то за пределами Китая об этом говорить пока не приходится. Даже после кратного роста, этот сегмент составляет всего 1% от общей выручки компании и показывает внушительные убытки (5,1 млдр ¥ операционного убытка при выручке всего в 340 млн).

❌ Tencent (один из IT гигантов Китая) планирует развивать собственный видеосервис на базе популярнейшего приложения WeChat чтобы составить конкуренцию Douyin и Kuaishou. И это при том, что Tencent один из основных акционеров компании.

❌ Kuaishou имеет регистрацию на Каймановых островах. О рисках этой юрисдикции я предупреждал уже неоднократно.

Вывод:
Kuaishou постепенно переходит к более зрелому периоду развития бизнеса когда выручка компании будет расти не более 20% в год. При этом, прибыль покажет значительно более опережающую динамику. Позитивом был бы отказ от убыточного международного направления, но это маловероятный сценарий. 

📉 В целом, компания перспективная, но форвардная оценка слишком высока (в условиях замедления темпов роста выручки и базы пользователей). Учитывая обозначенные риски, интересная для покупки цена - не выше 52 HK$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Kuaishou #1024

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1247
  • 👍 1
Post #2479 462
Дата публикации текста: 2023/01/30

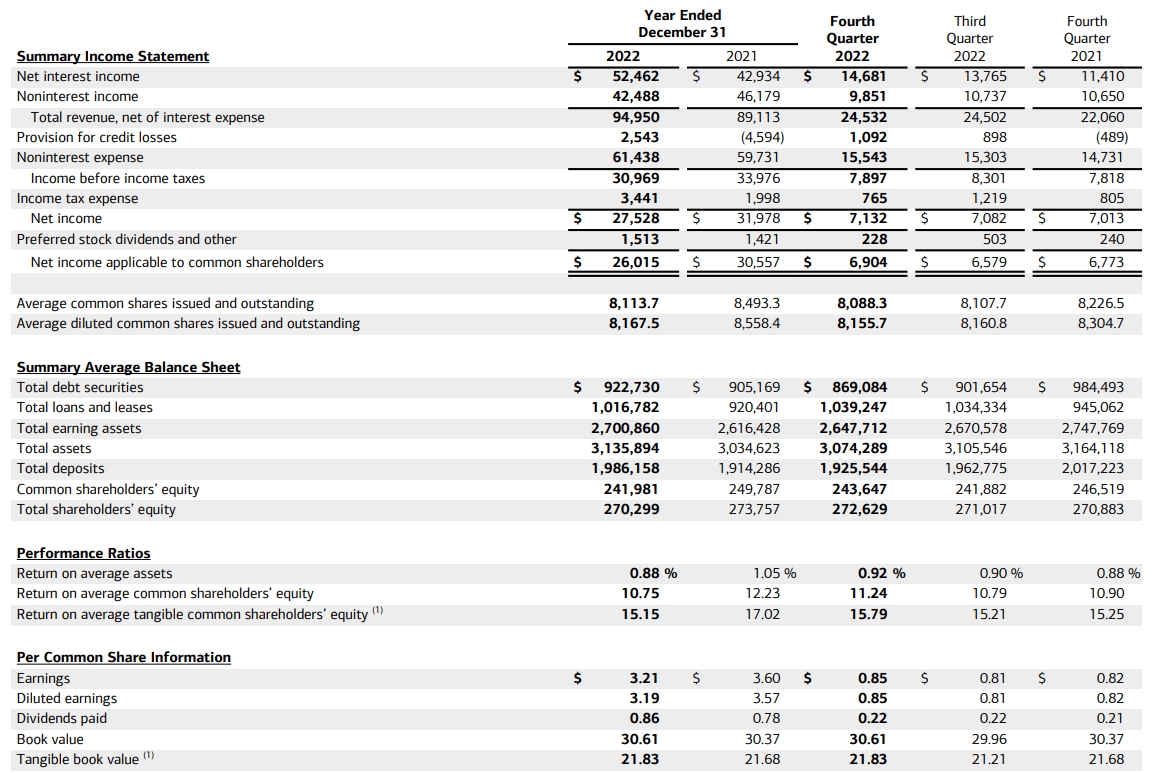
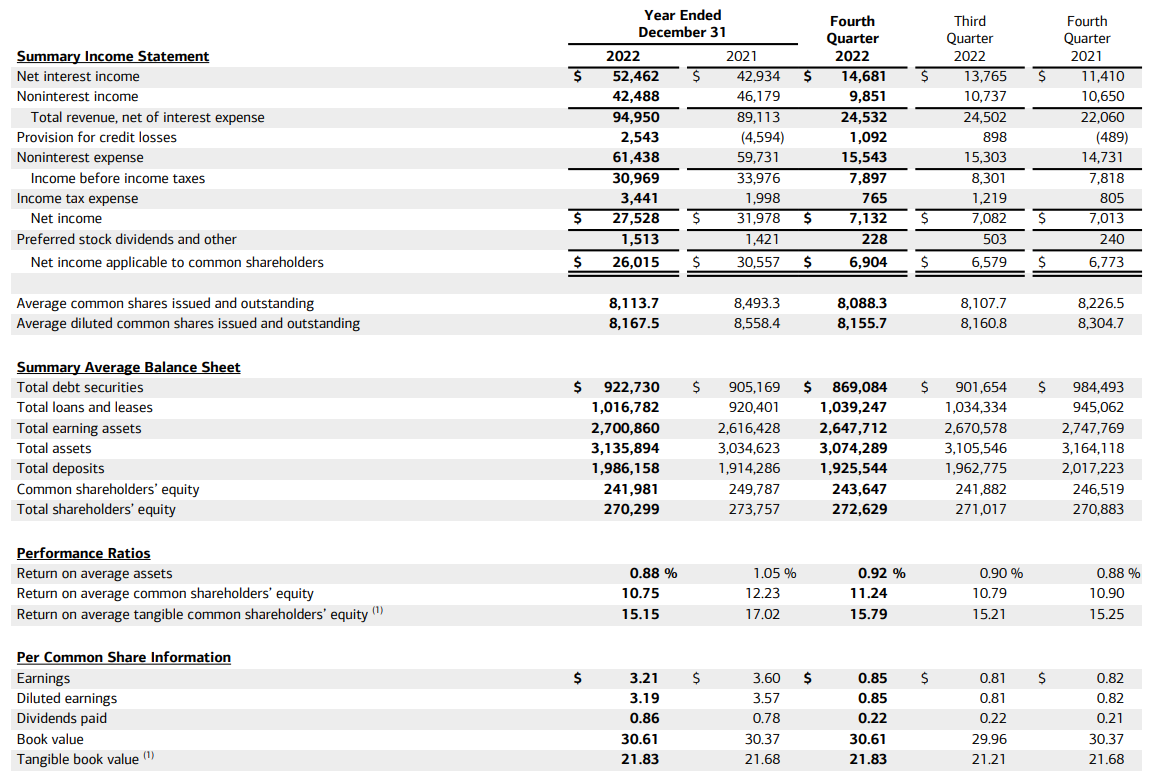
​​🏦 Bank of America Corporation (BAC) - обзор отчетности крупного американского банка

▫️Капитализация: $284 b
▫️Выручка 2022: $95 b (+6,6%)
▫️Прибыль 2022: $27,5 b (-14,1%)
▫️fwd P/E 2023: 13
▫️P/B: 1,2
▫️fwd дивиденд 2022: 2,5%

👉Bank of America — один из крупнейших банков в мире с активами более $3,1 трлн. Результаты подобных компаний можно проецировать практически на весь сектор.

👉 Компания стабильно выплачивает дивиденды десятилетиями, что делает её привлекательной для дивидендных инвесторов. Выплаты держатся на уровне +/- 25% от скорректированной чистой прибыли.

✅ Несмотря на резкий рост ставки, банковский сектор США пока не испытывает серьезных проблем, выручка растёт примерно на уровне инфляции, а вот чистые процентные доходы в 4кв2022 выросли почти на 29% г/г. Непроцентные доходы в 4кв2022 сформировали больше 40% выручки, этот сегмент просел на 8% г/г.

✅ Во многом хорошие результаты связаны именно с очень низкими показателями просрочки и низким уровнем резервирования под возможные потери. Просрочки по всем видам клиентов сейчас находятся на уровне ниже, чем в среднем до пандемии. Скорее всего, это последствия сверхмягкой ДКП, которые до сих пор не дают прийти в норму финансовым показателям.

Просрочка по кредитам бизнесу сейчас примерно на 15% ниже средней до пандемии. В сегменте потребительских кредитов - ниже на 37,5%, а в сегменте кредитных карт - ниже на 44,4%.

❌ Весь 2022й год ожидаемо стал для банков годом формирования резервов (ранее банки из распускали). Пока резервирования скромное (за весь 2022й год $2,5 млрд, против роспуска $4,6 млрд резервов в 2021м году). Если предположить, что просрочки вырастут до своих "нормальных" значений, то банку придется сформировать не меньше $8 млрд резервов, при прочих равных, в 2023м году. При этом, есть все шансы на то, что эта цифра будет больше, так как при высоких ставках ряд кредитов с плавающей ставкой могут сильно потерять в качестве, а объемы выдачи должны снизиться.

Только этот эффект может снизить прибыль банка примерно до $22 млрд в 2023м году, что скорее является оптимистичным сценарием. FWD p/e 2023 в таком случае будет около 13. Это +/- соответствует оценкам за предыдущие годы.

❌Резервы под возможные потери по выданным займам сейчас составляют всего 1,22%, против 1,28% год назад. Фактически, этого говорит о том, что повышать уровень резервирования придется и существенно.

❌ Неопределенности вокруг сектора сейчас много, внимание к отчётности банков сейчас повышенное. Есть предпосылки того, что у банков может возникнуть существенная просадка в прибыли на 2023-2024й годы, однако сейчас очень многое зависит от действий ФРС, которые сейчас сложнее прогнозировать, чем обычно.

Вывод
BAC - качественный актив на американском рынке, который сейчас оценен вполне справедливо, даже если учитывать имеющиеся риски. Из более чем $3,1 трл активов, всего $1 трлн - это кредитный портфель, поэтому практически любые проблемы банк сможет решить за счет имеющейся в распоряжении чистой прибыли. Фактически, 1 годовой прибыли может хватить, чтобы увеличить резервы в 3 раза, поэтому практически любые проблемы здесь очень временные.

Не является индивидуальной инвестиционной рекомендацией

#обзор #JPMorganChase #JPM

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1245
Post #2478 513
Дата публикации текста: 2023/01/29

​⏹ Intel (INTC) - компания ушла в убытки. Что будет теперь?

▫️ Капитализация: $111,5 b / 27$ за акцию
▫️ Выручка 2022г: $63,1 b (-20% г/г)
▫️ Чистая прибыль 2022г: $8 b (-60% г/г)
▫️ P/E: 14
▫️ P/E fwd 2023: 26
▫️ P/B: 1,2
▫️ P/S: 1,8
▫️ Дивиденды за 2022: 5,4%

👉 Отдельно выделю результаты за 4кв 2022г:

▫️ Выручка: $14 b (-32% г/г)
▫️ Валовая маржа: 39,2% (-14,5 ppts г/г)
▫️ Операционная маржа: -8,1% (-32,4 ppts г/г)
▫️ Чистый убыток на акцию: -0,16$ (-114% г/г)

👉 Прогноз компании на 1кв 2023г:

▫️ Выручка: $10,5-11,5 b (-40% г/г, -18% кв/кв)
▫️
Валовая маржа: 39% (-14,1 ppts г/г, -0.2 ppts кв/кв)
▫️
Чистый убыток на акцию: -0,15$ (-117% г/г)

Разберём текущую ситуацию в деталях:

❌ Компания теперь в убытках. За 4кв 2022г Intel потерял 700 млн $ и в следующем квартале убыток будет соразмерным. Убыток идёт уже на операционном уровне.

❌ Валовая маржинальность компании опустилась до 39,2% - это самый низкий показатель за более чем 20 лет. На пиках валовая маржинальность была выше 65%.

❌ По итогам года убыток по FCF составляет более 12,5 млрд $. Прибыль падает, капитальные затраты сохраняются в полном объёме. Для понимания: только за последние 5 лет, Intel направила более 91 млрд $ на Capex при текущей капитализации компании всего в 111,5 млрд $.

❌ Сейчас чистый долг компании составляет 10 млрд $ и в следующем году он продолжит рост. При капитальных затратах в около 20 млрд $ и текущих убытках, рост долга может быть существенным (вплоть до 25-30 млрд $). Более того, занимать придётся уже по менее привлекательной ставке (если конечно не будет каких-то льготных кредитов от правительства США).

⚠️ За 2022г компания выплатила 6 млрд $. В следующем году таких выплат практически точно можно не ждать. О сокращении дивидендов уже намекает менеджмент. В текущих условиях, выплата дивидендов (и тем более байбек) возможна только при наращивании долга.

✅ Из позитивного можно отметить стабильный рост Mobileye (разработка автономных технологий для предотвращения ДТП). Выручка в этом направлении показала рост на 59%, а операционная прибыль выросла на 71% г/г. При особом интересе акции Mobileye можно купить и отдельно (торгуются под тикером MBLY).

✅ Сейчас компания торгуется практически по Book Value, для бизнеса из сектора полупроводников, который ранее показывал вполне высокие результаты по эффективности использования активов, это совсем немного.

Вывод
Само собой Intel в текущем виде - это не самая качественная компания. Проблем тут много и не все они вызваны рыночными условиями. За 1П 2023г компания скорее всего понесёт убытки в размере около 1,2-1,5 млрд $ после чего начнет частично восстанавливаться к 2П 2023г. Хорошо было бы увидеть работу над сокращением издержек и снижение капитальных затрат.

Как я и предупреждал в прошлых обзорах, компания все таки упала к уровням своей балансовой стоимости.

Текущие цены считаю вполне интересными для формирования позиции с перспективой на 2024-2025гг.

Не является индивидуальной инвестиционной рекомендацией

#обзор #intel #INTC

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1243
  • 👍 1
Post #2477 516
Дата публикации текста: 2023/01/27

​​🛒 Fix Price (FIXP) - краткий обзор операционных результатов за 2022й год

▫️Капитализация: 309 млрд / 363 р за акцию
▫️Выручка ТТМ: 277,6 млрд  (+20,5% г/г)
▫️EBITDA ТТМ: 42 млрд
▫️Чистая прибыль ТТМ: 18,6 млрд
▫️Net debt/EBITDA: 0,4
▫️P/E TTM: 16
▫️fwd дивиденд за 2022: 0%

✅ Компания показала хорошие операционные результаты за 2022й год. Выручка выросла на 20,5% г/г, это сильно превосходит показатели официальной инфляции. Розничная выручка, формирующая основную часть продаж компании выросла на 21,1% г/г. Однако, во многом такие результаты достигнуты за счет расширения сети. Сеть магазинов увеличилась до  5 663 ед (+759 к 2021 году).

✅Валовая маржа за 2022 год превысила показатель 2021 года более чем на 1 п.п. Рентабельность по EBITDA в 2022 году превысила средний уровень за 2020-2021 годы.

❌ Показатель сопоставимых (LFL) продаж увеличился на 10,1% г/г, что ниже уровня инфляции, это связано с падением трафика на 2,5%.

👉 В целом, существенных изменений по компании не произошло с момента предыдущего обзора. Понятно только стало то, что у ритейлеров нет существенных проблем в моменте, что в совокупности дает нам право ожидать хороших результатов Магнита, который не отчитывается, но имеет российскую юрисдикцию.

Вывод:
Бизнес компании хорош и устойчив, растёт опережая инфляцию. Однако оценен по-прежнему не дешево, особенно учитывая юрисдикцию. Справедливую оценку компании оставляю на уровне 250 рублей за акцию. Магнит или FIVE в плане оценки выглядят куда лучше.

Не является индивидуальной инвестиционной рекомендацией

#обзор #FixPrice #FIXP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1241
Post #2476 470
Дата публикации текста: 2023/01/27

​#Intel #отчет

❗️ Intel сообщил финансовые результаты за 4 квартал 2022 г.

🖥 Intel - один из гигантов отрасли электронных устройств и компьютерных компонентов, а также крупнейший в мире производитель микропроцессоров. Штаб-квартира расположена в Санта-Кларе (Калифорния). Компания основана в 1968 году. Основатели: Гордон Мур, Роберт Нойс. Ключевые фигуры: Омар Ишрак (Председатель), Патрик Гелсингер (CEO). Офисы компании расположены почти по всему миру. Число сотрудников: более 131 900 человек. Аудитор: Ernst & Young LLP.

📃 Акции компании торгуются на Американской (NASDAQ) бирже под тикером INTC. Акции входят в индексы Nasdaq-100, DJIA, S&P 100, S&P 500. Капитализация компании 124,18 млрд. долл. Цена 1 акции 27,29 долл. В четверг, 26 января, акции поднялись на 1,3% в основную сессию, а на постмаркете обрушились на 9,7%.

👀 Итоги работы компании представлены ниже:

• Выручка
- 14 млрд. долл. (-32 г./г.), что ниже прогнозов аналитиков - 14,5 млрд. долл. Выручка достигла самого низкого уровня с 2016 г. 💰
• Выручка сегмента CCG (компьютеры) и DCAI (дата-центры)
упала на 36% (до 6,6 млрд. долл.) и 33% (до 4,3 млрд. долл.) соответственно. ⚡️
• Валовая маржа составила 39,2% против 53,6% в прошлом году. 📉
• Чистый убыток составил 0,7 млрд. долл., против прибыли в 4,6 млрд. долл. годом ранее. ⚠️
• Скорректированный EPS составил 0,1 долл. (-92% г./г.), что хуже оценки Уолл-стрит в 0,19 долл. ❗️
• Ожидается, что рыночные условия сохранятся в первой половине года, заявил генеральный директор Пэт Гелсингер. Intel ожидает получить убыток в 1 квартале 2023 г. 😳

❗️ Как итог:
накопившиеся запасы чипов и снижение потребительского спроса дали о себе знать. На фоне слабых результатов и прогноза другие чип-компании упали вместе с Intel. После закрытия основной сессии акции AMD потеряли более 3%, а NVIDIA - 2,4%. Intel все еще отстает в технологической гонке от других производителей чипов, таких как TSMC и Samsung. 6 из 38 рекомендаций аналитиков на покупку, 22 - держать и 8 - продавать. Таргеты варьируются в диапазоне 20-52 долл., средний - 29,8 долл.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2188
  • 👍 4
Post #2475 437
Дата публикации текста: 2023/01/27

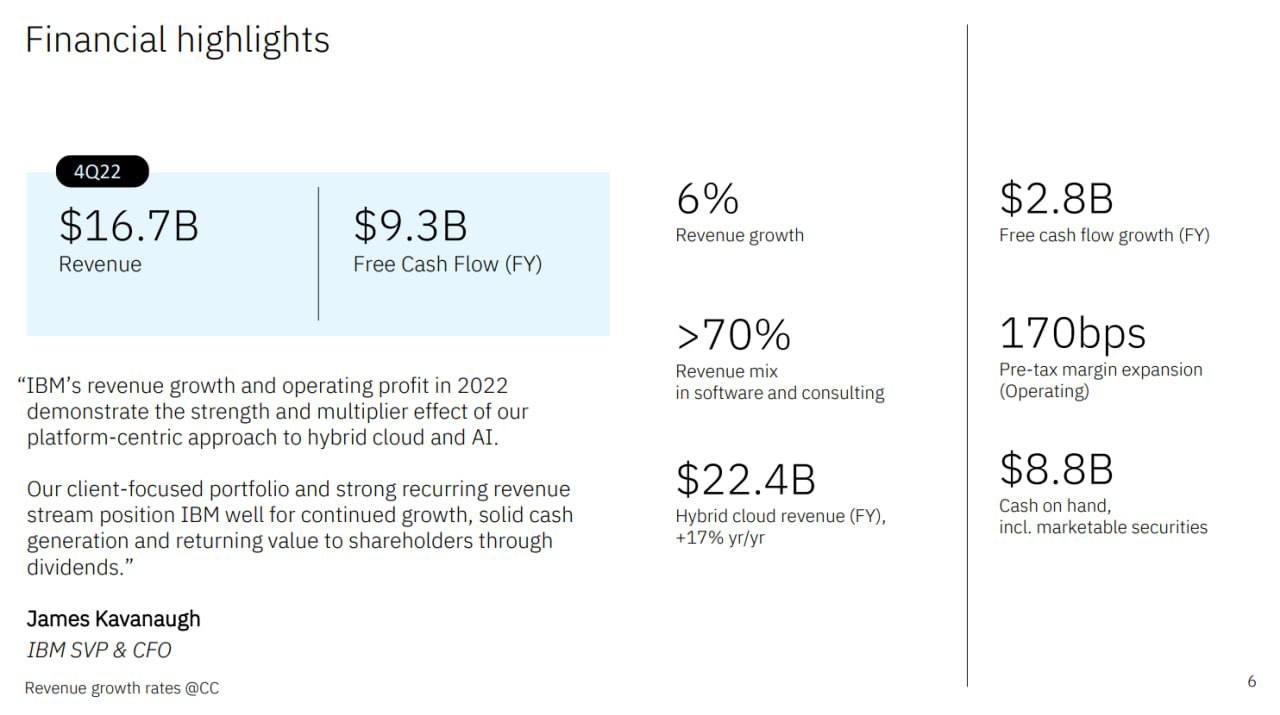
​🖥 International Business Machines (IBM) - обновленный обзор на компанию по итогам 2022г

▫️ Капитализация: $127 b / 141$ за акцию
▫️ Выручка 2022г: $60,5 b (+5,5% г/г)
▫️ Чистая прибыль 2022г: $1,8 b (-62% г/г)
▫️ Скор. чистая прибыль 2022г: $8,3 b (+16% г/г)
▫️ P/E TTM: 15
▫️ P/E fwd 2023: 14,5
▫️Дивиденд 2022: 3%
▫️Fwd дивиденд 2023: 3,5%

👉 Результаты компании в 4кв 2022г:

▫️ Выручка 2022г: $16,7 b (+6% г/г)
▫️ Чистая прибыль 2022г: $2,9 b (+17% г/г)
▫️ Скор. чистая прибыль 2022г: $3,3 b (+9% г/г)

✅ За 4 квартал IBM отчиталась неплохо. Выручка выросла на 6% (в постоянной валюте). Расходы у компании под контролем - рост составляет всего на 3% г/г. Даже подросла чистая маржинальность, которая теперь составляет 19,8% (+1,6% г/г).

✅ Следуя трендам IT отрасли, IBM также сократит штат примерно на 1,5% (около 4000 позиций). Это позитивно для расходов и поможет немного увеличить маржинальность (в отчете Microsoft видно, что даже при замедлении выручки, сокращение штата позволяет удерживать и даже наращивать прибыль).

✅ Уже 80% от всей выручки, компания получает от регулярных продаж (на основе подписки или другого возобновляемого договора). Это позитивно, бизнес становится более стабильным и предсказуемым. Выручка от сегмента гибридного облака за 2022г выросла на 17% и составила 22,5 млрд $.

✅ Компания платит и повышает дивиденды. Форвардная дивидендная доходность составляет около 3,5%. Байбек компания не проводит. Из денежных поступлений примерно 50% уходит на дивиденды, а оставшаяся часть поровну тратится на сделки M&A и капитальные затраты.

⚠️ Чистый долг IBM практически не сокращается и по-прежнему составляет более 42 млрд $. ND/EBITDA выше 3 - это много.

❌ IBM хоть и делает шаги по выстраиванию более прозрачной бизнес модели, но по итогам 2022г в отчетности по-прежнему сохраняются: огромные разовые расходы, непрекращающиеся выделения бизнес-подразделений и покупка новых компаний им на замену. Все подобные практики показывают низкий уровень менеджмента, что должно быть отображено в виде дополнительного дисконта.

❌ Форвардный показатель P/E сейчас находится на уровне 14,5 и это при исторических средних P/E около 10-11. При текущем темпе роста, такая оценка завышена, особенно на фоне более-менее адекватных оценок компаний в отрасли.

Вывод
Даже на текущих уровнях рынка можно найти куда более привлекательные и перспективные компании чем IBM, при вполне сопоставимых оценках. Сама компания, можно сказать, более менее надежна и даже стала значительно качественнее за последние пару лет.

В портфель компания смотрелась бы интересно с дивидендной доходностью ближе к 5%. Это соответствует оценке в 100-110$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #IBM

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1239
  • 👍 1
Post #2474 451
Дата публикации текста: 2023/01/26

​#Маск #Tesla #отчет

🚗 Компания Tesla представила отчетность за 4 квартал 2022 г.

👉 Tesla - американская компания по производству электромобилей и решений для хранения электрической энергии. Основана в 2003 году Мартином Эберхардом и Марком Тарпеннингом, однако яркой личностью компании является и Илон Маск, которого называют сооснователем. Расположение: Остин, Техас, США. Ключевые фигуры: Илон Маск (CEO), Робин Денхолм (Председатель). Производство первого серийного автомобиля началось в 2008 году. Число сотрудников: более 110 000 чел. Дочерние компании: Tesla Energy, Tesla Grohmann Automation.

📈 Акции компании торгуются на Американской (NASDAQ) бирже под тикером TSLA, Франкфуртской фондовой бирже Xetra под тикером TL0 и Лондонской фондовой бирже LSE под тикером 0R0X. Акции входят в индексы: Nasdaq-100, S&P 100, S&P 500. Капитализация компании 456,07 млрд. долл. После выхода отчетности акции выросли на +5,48% на постмаркете. 🚀 Текущая цена 1 акции: 152,35 долл.

❗️ ОСНОВНЫЕ МОМЕНТЫ ОТЧЕТА:

• Выручка: 24,32 млрд. долл. (+37% г./г.) - немного выше ожиданий Уолл-стрит - 24,16 млрд. долл. 💰
• Скорректированный EPS составил 1,19 долл., что превосходит оценки Уолл-стрит в 1,13 долл. 💵
• Операционная прибыль: 3,9 млрд. долл. (+49% г./г.) 🔥
• Операционная маржа составила 16% (против 14,7% годом ранее и 17,2% в прошлом квартале).💥
• Скорректированная EBITDA выросла на 32% г./г., до 5,4 млрд. долл. 🚀

🔥 Итог: хороший отчет! В Tesla заявили, что в 2023 г. ожидается выпуск 1,8 млн. автомобилей. Увеличение прибыли помогло компании накопить денежную массу. Но информации об обратном выкупе акций не было. Tesla планирует начать массовое производство долгожданного Cybertruck не раньше 2024 г. В марте текущего года ожидается появление дополнительной информации о новой автомобильной платформе.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2181
Post #2473 488
Дата публикации текста: 2023/01/26

​​🥇Полиметалл (POLY) - операционные результаты компании по итогам 2022г. Дно пройдено?

▫️Выручка 2022г: 2801 млн $ (-3% г/г)
▫️EBITDA скорректированная 1П 2022: 426 млн $ (-35%)
▫️Прибыль скорректированная 1П 2022: 203 млн $ (-52%)
▫️AISC на 1П 2022г: 1371$ за унцию (+34% г/г)
▫️fwd P/E 2022: -
▫️дивиденд 2022: -

⚠️ Полиметалл представил усеченный вариант отчетности (в основном операционные показатели), что пока не позволяет сделать выводы о финансовом состоянии.

✅ Во 2П 2022г компания смогла восстановить цепочки сбыта и реализовать большую часть накопившихся запасов. В итоге добыча, реализация и выручка по итогам 2022г остались примерно на уровнях 2021г. Отдельно за 4 квартал, выручка компании составила 1 млрд $ (+30% г/г). Дисконтов на золото также не наблюдается.

✅ Компания продвигается в вопросе редомициляции и судя по всему в конечном итоге выбор будет сделан именно в пользу Казахстана, как наиболее предпочтительной юрисдикции по мнению менеджмента (операционное присутствие, судебная система, налоговое законодательство и доступность). 

К слову, в презентации компании обозначена вся совокупность проблем от листинга в недружественной юрисдикции и их влияние на бизнес. Всем инвесторам в АДР/ГДР советую ознакомиться - ссылка на презентацию .

⚠️ По оценкам компании, в настоящее время заблокированными остаются 12% от всех акций (9% у резидентов РФ в НРД и 3% у нерезидентов РФ в НРД). Остальные акционеры уже могут осуществлять своё право голоса и получать дивиденды.

❌ Чистый долг компании сократился на 14% кв/кв, но рост по итогам года все равно составляет 45%. Текущий чистый долг компании - 2,4 млрд $. Даже если EBITDA за 2П 2022г составит около 50 млрд руб, показатель ND/EBITDA будет на уровне выше 2. Это конечно много, но до 2024г никаких крупных погашений не ожидается.

❌ Менеджмент компании отмечает, что в силу отсутствия доступа к рынку кредитования в EUR и USD, компания вынуждена занимать в RUB и CNY, что негативно сказывается на расходы на обслуживание долга. Текущая средняя ставка по обязательствам компании составляет всего 5%.

❌ По отдельным заявлениям компании становится понятно, что юрисдикцию РФ сейчас считают токсичной (геополитические риски и даже риск национализации). Наиболее вероятно, компания в итоге будет проводить делистинг с московской биржи. Для акционеров из РФ - это негативно.

❌ На следующий год улучшения по совокупным денежным затратам на добычу (AISC) не прогнозируются - они так и составят около 1300-1400$ за унцию. Капитальные затраты также планируются в размере около 700-750 млн $ (чуть меньше чем в 2022г). В таких условиях, FCF компании в 2023г будет минимальным если вообще останется.

Вывод:
По-прежнему считаю, что компания закончит 2022г с убытками, а будущее в таких условиях под вопросом даже учитывая, что на операционном уровне POLY восстановился. Для резидентов РФ дальнейшее владение расписками несет в себе риски, а о дивидендах говорить пока очень рано. Нет условий для распределения прибыли, да и самой прибыли скорее всего тоже пока нет. Ко всем компаниям в иностранной юрисдикции сейчас отношусь с настороженностью.

Не является индивидуальной инвестиционной рекомендацией

#обзор #POLY #полиметалл

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1236
  • 👍 2
Post #2472 481
Дата публикации текста: 2023/01/25

​​🥩 Beyond Meat (BYND) - пузырь сдулся, актуализация обзора

▫️Капитализация: $960m
▫️Выручка TTM: $439,7m
▫️EBITDA TTM: $-306.7m
▫️Прибыль TTM: $-379.6m
▫️fwd P/E 2023: -
▫️P/B: -

👉Beyond Meat — крупнейший в мире производитель заменителей мяса на растительной основе. Продукты компании имитируют вкус и фактуру мяса животных. В 2021м году эта бумага была хайповой, акции компании стоили неадекватно дорого, а перспективы описывались радужными.

В конце 2021 года делал обзор данной компании, писал, что бумага очень дорогая и может упасть спокойно на 50-70%, собственно так и произошло. Реальность где-то даже оказалась хуже ожиданий.

👉 Темпы роста выручки капитально замедлились уже в 2020м году, а в 2021м году стало просто очевидно, что с масштабированием бизнеса возникают проблемы, когда выручка выросла всего на 14,2% г/г.

❌ Что касается результатов 2022 года, то в 3кв2022 выручка компании падает на 22,5% г/г. Хайп прошел и международные продажи упали практически в 2 раза. Из всех сегментов в 3кв2022 незначительный рост показал только сбыт в кафе и рестораны на территории США (+5,6% г/г).

❌ Компания стала убыточной даже по валовой марже. Себестоимость превышает выручку более чем на 6% по итогам 9мес2022, а с учетом административных затрат и прочих расходов, рентабельность по чистой прибыли составила аж -88,3%. Честно говоря, мне сложно представить, как можно достичь таких показателей, если бизнес физически не уничтожен. Почти гарантированно, в компании есть серьезные внутренние проблемы эффективности.

❌Капитал компании стал отрицательным (-142 млн $). Это почти гарантированно приведет к новым допэмиссиям. У компании около 700 млн $ чистого долга, который фактически нереально погасить без инвестиций в капитал.
 
✅ Сейчас позитивом можно считать только долгосрочные перспективы отрасли и надеется на дальнейший рост продаж продаж продукции в кафе и рестораны.

В принципе, компания могла бы решить большую часть своих проблем, размыв доли акционеров примерно в 3 раза и выйдя хотя бы на операционную прибыль, однако пока нет предпосылок для получения прибыли.

Вывод:
Несмотря на падение акций компании почти в 20 раз со своих максимумов, назвать компанию дешевой язык не поворачивается. Сама отрасль относительно низко маржинальная. Даже если предположить, что компания чудом утроит выручку к 2030 году и покажет 5% чистой рентабельности - это лишь позволит заработать около 75 млн $, что даст fwd p/e 2030 около 13. Это еще без учета риска размытия долей в 2-3 раза.

Люди, будьте осторожны с подобными пузырями. Они почти всегда видны невооруженным взглядом, надо просто мыслить холодным умом.

Не является индивидуальной инвестиционной рекомендацией

#обзор #BeyondMeat #BYND

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1233
  • 👍 1
Post #2471 466
Дата публикации текста: 2023/01/25

​#MSFT #отчет

❗️ Корпорация Microsoft ночью объявила результаты своей работы за 2 квартал 2023 финансового года, закончившийся 31 декабря 2022 года. У Microsoft финансовый год отличается от обычного!

🖥 Microsoft - крупнейший американский производитель программного обеспечения. Основан в 1975 году, город Альбукерке в штате Нью-Мексико, США. Сейчас штаб-квартира компании находится в городе Редмонд, штат Вашингтон, США. Основатели: Билл Гейтс, Пол Аллен. Ключевые люди: Сатья Наделла (Председатель и CEO), Брэд Смит (Вице-председатель и Президент), Билл Гейтс (Технический советник). Сервисы: Azure, Bing, LinkedIn, Yammer, Microsoft 365, OneDrive, Outlook, GitHub, Microsoft Store, Windows Update, Xbox Game Pass, Xbox network. Дочерние компании: LinkedIn, Skype Technologies, GitHub и др. Число сотрудников: более 221 000 человек.

📊 Акции компании торгуются на Американской фондовой бирже NASDAQ под тикером MSFT. Акции входят в индексы Nasdaq-100, DJIA, S&P 100, S&P 500. Капитализация компании 1,8 трлн. долл. Акции упали почти на -1% после закрытия торгов во вторник. Цена 1 акции: 239,58 долл.

⚡️ Ключевые результаты за 2 квартал 2023 года (по сравнению со 2 кварталом 2022 года):

• Выручка менее 52,7 млрд. долл. против консенсуса 53,1 млрд. долл. (разница 0,8%), прибыль на акцию 2,32 долл. при ожиданиях 2,3 (разница 0,9%). 💰

• Windows и продажа устройств - сократили выручку на 39% каждая. 📉

• Главные лидеры, помимо Azure, другие облачные услуги: Dynamics 365 (+21%), Microsoft Cloud (+22%), облачные серверы (+20%). Облачный сервис Azure увеличил выручку почти на треть, побив большинство прогнозов аналитиков. 📈

👌 Вывод: офисный IT-гигант неоднозначно закрыл квартал. Выручка ниже ожиданий на слабом долларе и падении основных подразделений, но прибыль оказалась выше прогнозов. Снова помогли облачные сервисы. Отчет подтвердил недавние оценки Bank of America по поводу роста глобальной доли Microsoft до 30% на облачном рынке (с 20% три года назад), в основном за счет сокращения доли Amazon (AWS). На долю разного рода cloud-сервисов приходится уже 40% выручки и более 40% операционной прибыли. Консенсус дает цель на год чуть выше 290 долл., или около 21% к текущей цене.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2175
Post #2470 500
Дата публикации текста: 2023/01/24

​#JNJ #отчет

❗️Компания Johnson & Johnson (NYSE: JNJ) сегодня объявила финансовые результаты за 4 квартал 2022 года.

🏥 Johnson & Johnson - американская корпорация, состоящая из 3 крупных отделов: потребительская и фармацевтическая продукция и медицинское оборудование. В состав входят более 250 дочерних компаний в более чем 60 странах. Продукция продаётся в более чем 175 странах. Компания основана в 1886 году, штаб-квартира в Нью-Джерси. Основатели: Роберт Вуд Джонсон, Джеймс Вуд Джонсон, Эдвард Мид Джонсон. Ключевые люди: Хоакин Дуато (генеральный директор), Алекс Горски (исполнительный председатель). Количество сотрудников: 144 500 чел. Аудитор: PricewaterhouseCoopers LLP.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером JNJ. Акции входят в индексы DJIA, S&P 100, S&P 500. Капитализация компании 440,28 млрд. долл. Котировки в моменте отреагировали ростом на 2,5%. Цена 1 акции: 167,56 долл.

👀 Посмотрим на итоги работы компании:

• Выручка снизилась на 4,4% г./г. и составила 23,7 млрд. долл., что оказалось меньше прогноза в 23,9 млрд. долл. 💰
• В лидерах роста на внутреннем рынке - сегмент товаров первой необходимости (+10,9% г./г.) и MedTech (+7,1% г./г.). 📈
• Скорректированная прибыль на акцию (EPS) выросла на 10,3% г./г. и составила 2,35 млрд. долл. против прогноза в 2,24 долл. 💵
• Прибыль по GAAP упала на 24,9% г./г., до 1,33 долл. на акцию. 📉
• Менеджмент ожидает в 2023 г. рост продаж на уровне 4% г./г. в пределах 96,9-97,9 млрд. долл. против прогноза аналитиков в 97,73 млрд. долл. Скорректированная прибыль на акцию может вырасти в среднем на 3,5% г./г. и достигнуть 10,45-10,65 долл. Прогноз менеджмента по EPS оказался выше консенсус-прогноза в 10,33 долл. 👀

🔥 Вывод: результаты оказались смешанными. В этом году компания должна перейти к запуску процесса разделения на две публичные компании. По мультипликаторам организация находится на уровне своих средних показателей за последние 5 лет. Консенсус-прогноз аналитиков Wall Street по акциям Johnson & Johnson находится на уровне 181 долл. за акцию, что на 8,38% выше текущей цены.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2172
  • 👍 5
Post #2469 437
Дата публикации текста: 2023/01/24

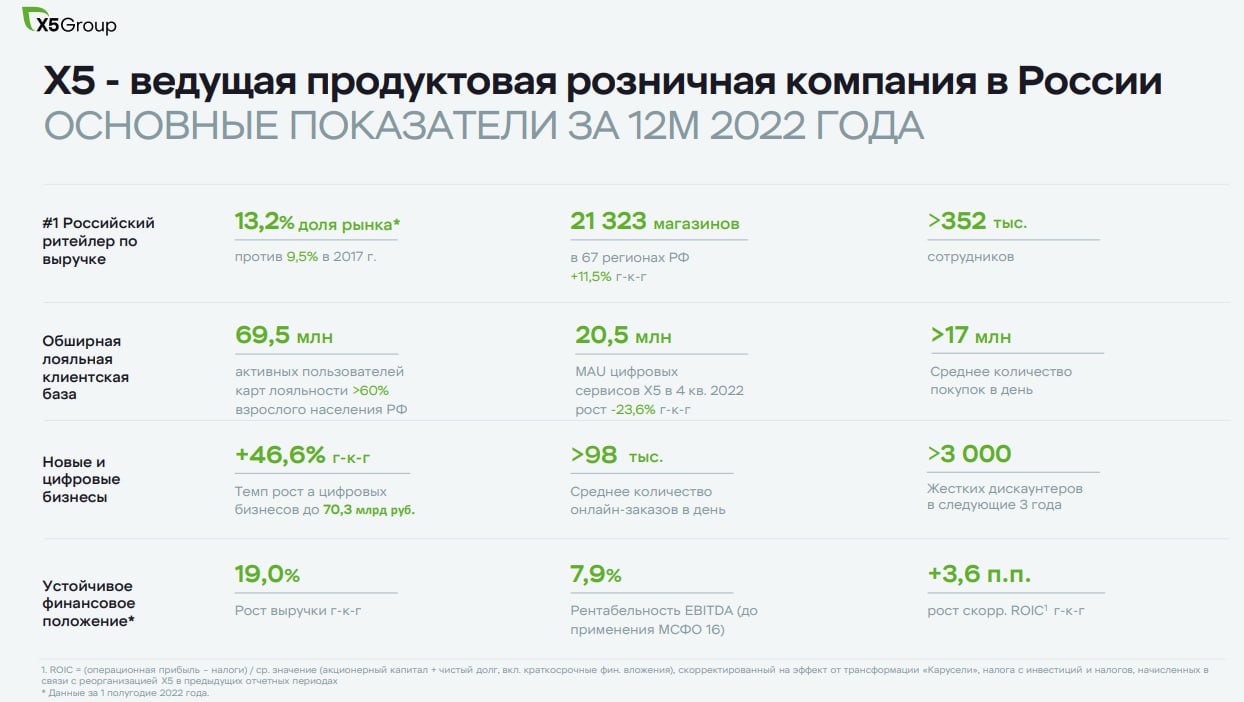
​​🛒 X5 Retail Group (FIVE) - обзор операционных результатов компании в 2022г

▫️Капитализация: 415 млрд ₽ / 1535 ₽ за акцию
▫️Выручка 2022: 2601 млрд ₽ (+18,3% г/г)
▫️EBITDA за 9м 2022г: 151 млрд ₽ (+24,8% г/г)
▫️ND/EBITDA по состоянию на 3 кв 2022г: 0,9 
▫️P/E ТТМ: 7,7
▫️P/E fwd 2022г: 7,5
▫️P/E fwd 2023г: 6,8

👉 Выручка по сегментам и динамика г/г за 2022г:
▫️ Пятерочка 2100 млрд ₽ (+18% г/г)
▫️ Перекресток 365 млрд ₽ (+8,3% г/г)
▫️ Карусель 15,7 млрд ₽ (-50,5% г/г)
▫️ Чижик 35,9 млрд ₽ (х12 г/г)
▫️ Цифровой бизнес 70,3 млрд ₽ (+46,6% г/г)

⚠️ Компания опубликовала только часть финансовой и операционной информации, а не полную отчетность. Информации о чистой прибыли, денежном потоке и долговом состоянии за 2022й год пока нет.

✅ В 4 квартале 2022г X5 Retail Group открыла 1093 новых торговых точек (с учетом закрытий) или почти столько же, сколько за весь предшествующий период 9м 2022г. Но надо учитывать, что сюда входит 595 магазинов Красный Яр и Слата, которые компания консолидирует в отчетности после приобретения 70% в этих бизнесах.

✅ При отсутствии дивидендных выплат, баланс компании само собой улучшился, но надо учитывать, что большая часть долговых обязательств компании является краткосрочной и почти 70% всего долга надо будет перезанимать уже в 2023 и 2024гг по актуальной к тому моменту ставке, которая может быть выше. Однако, это вряд ли существенно повлияет на бизнес.

✅ В 2023-2025гг компания планирует экспансию на Дальний Восток и расширение сети дискаунтеров с текущих 517 до 3000 магазинов в среднесрочной перспективе. В рамках этой стратегии и заключался сделка по покупке Красного Яра и Слаты, которые на первых этапах обеспечат необходимую логистику для X5.

⚠️ Сопоставимый трафик в 4 квартале показал лучший рост за весь 2022г в +4,2% г/г, однако при этом наблюдалось сокращение общего трафика покупателей кв/кв.

❌ Относительная динамика роста сопоставимого среднего чека в 4 квартале была самой низкой за год. При официальной продовольственной инфляции в 11,2%, сопоставимый средний чек вырос всего на 3,5%. Рентабельность компании за последний квартал скорее всего покажет небольшое снижение кв/кв.

Вывод:
Даже по таким сжатым результатам можно понять, что 4 квартал несмотря на сезонность был для X5 достаточно слабым. В целом, по году результаты позитивны, а динамика LFL выручки на уровне с продовольственной инфляцией. В 2023г можно ожидать умеренный рост выручки компании на уровне 13-15% (в основном за счет открытия новых торговых точек). При этом, главная проблема в виде юрисдикции так и сохраняется. Судя по всему, решать её менеджмент не будет, а значит и дивиденды в ближайшее время можно не ожидать.

📉 Учитывая это, справедливой ценой для компании сейчас считаю не более 1500 рублей. Выгодного дисконта в акциях X5 всё ещё не наблюдается.

Не является индивидуальной инвестиционной рекомендацией

#обзор #пятерочка #FIVE

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1232
  • 👍 2
Post #2463 424
Дата публикации текста: 2023/01/24

🔆Инвестидея: Whoosh, динамичные темпы роста

Оценка:
Покупать
Потенциал роста: 25% до 203 рублей за акцию

Аналитики SberCIB Investment Research считают, что **Whoosh** удастся сохранить динамичные темпы роста и остаться в числе лидеров по рентабельности EBITDA на рынке микромобильности.

✅Рынок кикшеринга и микромобильности обладает существенным потенциалом роста. По прогнозам компании «Б1», к 2026 году количество активных пользователей сервисов кикшеринга может увеличиться более чем втрое до 34 млн человек, а ёмкость рынка – достичь 96 млрд руб.

✅У Whoosh максимальная рентабельность по EBITDA среди всех операторов на мировом рынке кикшеринга и микромобильности, данные по которым удалось найти аналитикам SberCIB Investment Research.

✅Компания может выйти на положительный денежный поток уже в 2024 году. В 2019–2021 годах инвестиции Whoosh превышали выручку или были сопоставимы с ней. В 2022 году инвестиции составили уже 40% от выручки. С 2024 года при чистом приросте парка на 30 тыс. самокатов инвестиции составят 19% от выручки, а свободный денежный поток компании станет положительным, ожидают аналитики.

✅ Whoosh сможет сохранить соотношение чистого долга и EBITDA на уровне ниже 1,5, а значит, и начать распределять дивиденды - 50% от чистой прибыли. Дивидендная доходность акций Whoosh может вырасти с 2% в текущем году до 7% в 2025.

#идеи #акции $WUSH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/4505
Post #2462 473
Дата публикации текста: 2023/01/24

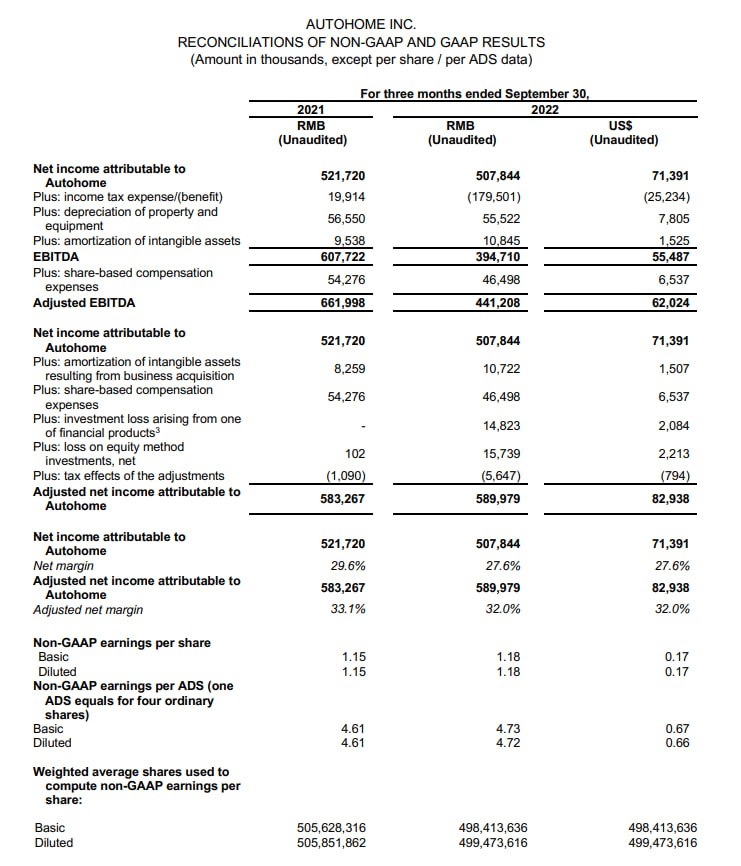
​​🚗 Autohome Inc. (2518) - обзор китайской онлайн-платформы для продажи автомобилей

▫️Капитализация: 36 млрд HKD (72,25 HKD/акция) / 4,6 млрд $
▫️Выручка ТТМ: 8 млрд HKD
▫️Чистая прибыль ТТМ: 2 млрд HKD
▫️ND/EBITDA: отрицательная
▫️P/B: 1,4
▫️P/E TTM: 18
▫️P/E fwd 2022: 14,5
▫️P/E fwd 2023: 13
▫️Дивиденд fwd 2022: 0%

👉 Autohome Inc — это крупнейший интернет-портал для продаж поддержанных автомобилей в КНР. Компания предлагает пользователям информацию о новых автомобилях, рынке автосервиса и консультации по выбору автомобиля. Кроме того, Autohome предоставляет своим пользователям актуальную информацию о автомобилях, а также содержит большое количество персонализированных рекламных предложений.

👉 Отдельно результаты за 3кв 2022г:

▫️ Выручка: 1,8 млрд ¥ (+4,5% г/г)
▫️ Чистая прибыль: 0,5 млрд ¥ (-3% г/г)
▫️ Скор. чистая прибыль: 0,6 млрд ¥ (+1% г/г)

👉 Разбивка выручки по сегментам за 3 кв 2022г:

▫️Медиа сервисы: 555 млн ¥ / 36,7% 
▫️Услуги лидогенерации: 809 млн ¥ / 53,5%
▫️Онлайн-маркетплейс: 478 млн ¥ / 9,8%

❌ Несмотря на восстановление рынка поддержанные авто в Китае, продажи на котором составили 5,69 млн единиц транспорта (+23% г/г), финансовые результаты Autohome пока стагнируют. Выручка выросла всего на 4,5% г/г, а скор. чистая прибыль на 1% г/г.

✅ У Autohome полностью отсутствует долг. Сейчас на балансе компании 4,9 млрд ¥ наличности и 16,4 млрд ¥ в виде краткосрочных инвестиций. То есть, суммарно у компании в распоряжении 21,3 млрд ¥, что соответствует 65,5% текущей капитализации.

⚠️ По сути, у компании рекламный бизнес, который почти полностью зависит от динамики автомобильной отрасли (авто-дилеры, сервисные центры, производители расходных компонентов и т.д.). Конечно в силу своей модели, Autohome чуть менее цикличен, но все равно зависит от колебаний рынка.

⚠️ Дивиденды компания не платит, но периодически проводится байбек. По состоянию на конец 3 квартала компания израсходовала 106,3 млн $ из выделенных 200 млн $. Учитывая сильный баланс компании, потенциал роста байбека тут сохраняется.

❌ Если ещё в в 2019г Autohome имела долю рынка в почти 30%, то сейчас отрыв компании от ближайших конкурентов сократился до минимального. У ближайшего конкурента Dongchedi всего на 8% меньше дневных активных пользователей, хотя в 2021г этот показатель был на 32% меньше чем у Autohome. Обострение конкуренции - это в перспективе более низкий рост выручки и маржинальность.

❌ Компания зарегистрирована в оффшоре на Каймановых островах и имеет холдинговую структуру. Более того, структура владения дочерними компаниями выстроена через договорную систему VIE - это представляет собой самый высокий риск, относящийся к регистрации на Кайманах в современных условиях это нельзя не учитывать.

Вывод:
Autohome - высокомаржинальный лидер рынка с огромным запасом прочности, но при детальном рассмотрении бизнеса видно, что даже на уровне бизнеса компания уступает свои конкурентам и теряет долю рынка 3 год подряд. Уже по итогам 2023г Dongchedi скорее всего вытеснит ATHM с первой строчки, а дальнейшее сокращение маржинальность будет вопросом времени. Конечно, учитывая сильный баланс компании, эти риски можно было бы частично компенсировать, но регистрации на Кайманах и структура VIE это сделать не позволяют.

📉 Учитывая обозначенные риски, я бы от инвестиций в акции этой компании воздержался.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Authome #2518

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1230
Post #2461 506
Дата публикации текста: 2023/01/23

​​⚡️ Россети Центр и Поволжье (MRKP) - актуальный обзор компании

▫️Капитализация: 24,5 млрд
▫️Выручка 9м2022: 81,1 млрд (+5,2% г/г)
▫️Чистая прибыль 9м2022: 8 млрд (-17,5% г/г)
▫️Net debt: 23,8 млрд р
▫️EBITDA 9м2022: 20,6 млрд р
▫️fwd P/E 2022: 2.5
▫️fwd дивиденд 2022: 17%

✅ Компания показывает положительные результаты, которые подтверждаются опубликованными прогнозами самой компании. В 2023 году компания ожидает получить небольшой прирост ключевых финансовых показателей (+/- на уровне инфляции). Прибыль ожидается на уровне 11,3 млрд р (fwd p/e 2023 около 2), что предполагает около 20% див. доходности при распределении 50% прибыли.

✅Net debt/EBITDA TTM стал ниже 1, в прогнозе на 2023й год чистый долг должен вырасти на 4,5 млрд р до 28,9 млрд р, это скорее всего значит, что компания закладывает дивиденды на будущий год, так как иначе вряд ли можно было бы прогнозировать рост долговой нагрузки. Кстати, по итогам 3кв2022 компания объявила выплату 0,03015 р на акцию.

❌Дебиторская задолженность существенно снизилась, но она остается высокой (больше 13 млрд рублей), а по 4,6 млрд из них у компании есть разногласия с контрагентами. Это может привести к списаниям задолженности и убыткам, что является основным рисков для компании на данный момент.

❌Реализуется риск, о котором писал в предыдущем обзоре. Объем услуг по передаче э/энергии снижается, в 2023 году ожидается снижение на 1%. Понятно, что это компенсируется индексацией цен на фоне несущественного роста себестоимости. Но в условиях санкций риск роста себестоимости все-равно сохраняется, это может существенно уменьшить маржу компании.

❌ После слияния ФСК и Россетей вырос риск дальнейшей консолидации сектора, что может привести к невыгодным для миноритариев корпоративным решениям.

Вывод: 
Россети Центр и Поволжья считаю одной из лучших и дешевых компаний в секторе. Компанию можно рассматривать как квазиоблигацию с хорошей дивидендной доходностью. Акции компании сейчас оценены вполне справедливо.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Россети #MRKP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1228
  • 👍 2
Post #2460 566
Дата публикации текста: 2023/01/22

⚡ Норникель (GMKN) - реализовался риск уменьшения дивидендов

▫️ Капитализация: 2,3 трлн р / 15150 р за акцию
▫️ Предложенные дивиденды за 2022: $1,5b (4.5% к текущей цене акций)

👉 Буквально вчера вышла новость о том, что Руководство «Норникеля» во главе Потаниным предложило снизить дивиденды компании за 2022й год до $1,5 млрд, чтобы больше тратить на инвестиции. Другие акционеры не стали возражать.

👆 Это ниже практически любых ожиданий, за 2021й год дивиденды были в 4 раза выше, поэтому такое решение однозначно будет воспринято негативно рынком, однако математика здесь вполне понятна. По моим **старым подсчетам, худшим сценарием был дивиденд около 150 млрд рублей, что соответствовало бы выплате примерно в 100% FCF (или 6,5% доходности к текущей цене акций).

❗ Важно понимать, что пока данные по дивидендам не на 100% точные, так как РБК ссылается на "три источника, близких к совету директоров «Норникеля»",
от самой компании никаких официальных заявлений пока не было.

✅ Положительным моментом является то, что урезание дивидендов позволит компании работать не наращивая долговую нагрузку. После завершения цикла высоких капексов, компания вероятно, сможет вернуться к более высокому коэффициенту выплат.

Вывод:**
Немного акций Норникеля у меня в портфеле есть, купленные +/- по текущим ценам со среднесрочной целью в 20000 рублей. Конечно, данная новость может изменить рыночную оценку компании, но я эти риски осознавал, поэтому пока позицию оставляю без изменений. Тем более, что у меня доля всех акций в портфеле сейчас около 26%, а 74% - это кэш. Как видите, пока рынок не перестает преподносить сюрпризы.

Не является индивидуальной инвестиционной рекомендацией

#обзор #GMKN #Норникель

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1227
  • 👍 4
Post #2459 562
Дата публикации текста: 2023/01/21

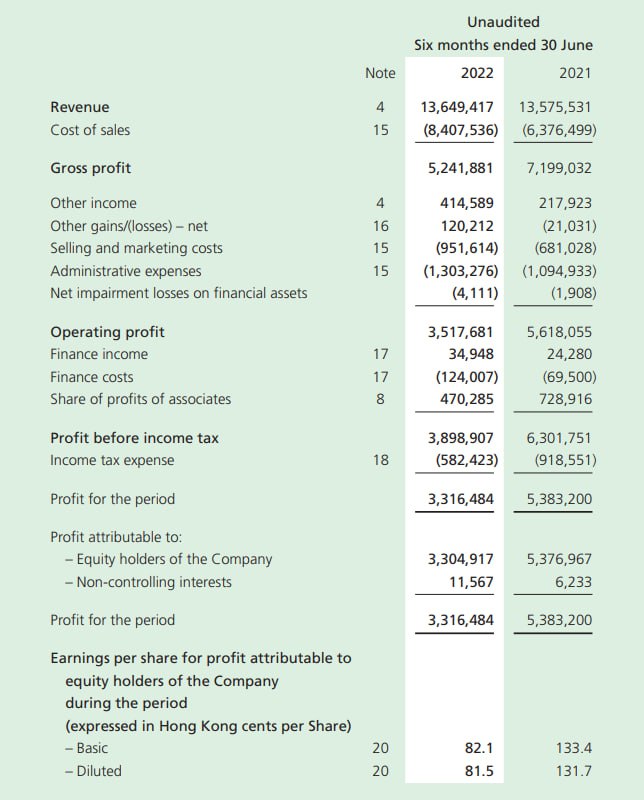
​​💻 Xinyi Glass Holdings (0868) - обзор крупнейшего производителя стеклянной продукции КНР

▫️Капитализация: 69,5 млрд HKD (17 HKD/акция) / 8,9 млрд $
▫️Выручка ТТМ: 30,5 млрд HKD
▫️Чистая прибыль ТТМ: 9,5 млрд HKD
▫️ND/EBITDA: 0,85
▫️P/B: 2
▫️P/E TTM: 7,2
▫️P/E fwd 2022: 9
▫️Дивиденд fwd 2022: 5,9%

👉 Xinyi Glass Holding — производит и продает автомобильную, строительную, флоат-продукцию и другие изделия из стекла для коммерческого и промышленного применения. Компания работает в трех сегментах: флоат-стекло (термополированное стекло), автомобильное стекло и архитектурное стекло.

👉 Результаты за 1П2022г:
▫️ Выручка: 13,6 млрд HKD (+0,5% г/г)
▫️ Валовая прибыль: 5,2 млрд HKD (-27,7% г/г)
▫️ Чистая прибыль на акцию: 4,54 млрд HKD (-38% г/г)

👉 Разбивка выручки по сегментам за 1П2022г:
▫️Флоат-стекло: 9,6 млрд HKD / 71% 
▫️Автомобильное стекло: 2,5 млрд HKD / 19%
▫️Архитектурное стекло: 1,3 млрд HKD / 10%

⚠️ Результаты Синьи Гласс за 1П 2022г были невпечатляющими. Одновременно наблюдалось как падение цен на стекло (эффект от спада в автомобильном и строительном секторах), так и рост себестоимости производства (производство стекла и его компонентов - это высоко энергозатратный процесс). Себестоимость компании за этот период выросла на 30,8% г/г до рекордных 10,6 млрд HKD.

✅ Компания почти полностью зависит от местного рынка: на КНР приходится 71% продаж холдинга, тогда как экспорт представлен Северной Америкой (9,5% продаж), Европой (3% продаж) и всеми остальными странами (16,5% продаж). Всё производство расположено в пределах КНР и Малайзии.

✅ Бизнес Синьи Гласс безусловно цикличный, но достаточно диверсифицированный: автомобильная промышленность (китайские бренды, Ford, GM, Volkswagen и т.д.), строительный сектор (КНР и за пределами Китая), возобновляемая энергетика (стекло для солнечных панелей), электроника и т.д.

✅ Для строительного сектора компания в основном производит энергосберегающее стекло (80% всей продукции). Для остекления здания такого вида стекла требуется больше обычного и сейчас в Китае оно используется всего в 40% построек против средних значений в 80% на развитых рынках. Перспектива дальнейшего роста потребления этого вида продукции есть даже без активного ввода новых проектов.

✅ Компания платит дивиденды на уровне около 50% чистой прибыли, что по текущим ценам даёт около 6,5% прогнозной доходности за 2023г.

⚠️ Чистый долг компании 9,6 млрд HKD. Средневзвешенная реальная ставка по обязательствам компании перед банками - всего 1,25%. При этом все обязательства компании занимались под плавающую ставку, а более 43% обязательств имеют срок погашения менее 1 года. Рост инфляции в Китае после открытия экономики могут представлять для компании риск.

❌ Компания зарегистрирована в оффшоре на Каймановых островах и имеет холдинговую структуру. Это представляет собой известный российскому инвестору риск, который может реализоваться в случае санкций против Китая.

Вывод:
Xinyi Glass - ещё один достаточно интересный представитель Китайского рынка. Компания платит и наращивает дивиденды, долговая нагрузка приемлемая, оценка адекватна, а сам бизнес имеет долгосрочные драйверы роста. Можно было бы назвать Xinyi Glass качественной компанией, но ситуацию портит не самая надежная юрисдикция.

📈 Учитывая этот риск, справедливой ценой для компании считаю 20 HKD за акцию, есть потенциал роста около 15%.

Не является индивидуальной инвестиционной рекомендацией

#обзор #XinyiGlass #868

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1225
  • 👍 3
Post #2457 548
Дата публикации текста: 2023/01/20

​#NFLX #отчет

❗️ Крупнейший в мире стриминговый сервис Netflix опубликовал финансовые результаты за 4 квартал 2022 г.

🎥 Netflix - американский поставщик фильмов и сериалов на основе потокового мультимедиа. Штаб-квартира находится в Лос-Гатосе, Калифорния. Компания основана 29 августа 1997 года Ридом Хастингсом и Марком Рэндольфом. Число сотрудников более 12 135 человек. Ключевые фигуры: Рид Хастингс (исполнительный председатель), Тед Сарандос (Co-CEO), Грег Питерс (Co-CEO).

👌 Продукция: кинопроизводство, телепроизводство, потоковое видео, онлайн-прокат Blu-ray и DVD. Дочерние компании: DVD Netflix, Millarworld, LT-LA, Albuquerque Studios, Netflix Pictures, Netflix Studios, Netflix Animation, StoryBots, Inc., Grauman's Egyptian Theatre, Broke and Bones, Roald Dahl Story Company, Night School Studio и тд.

📈 Акции компании торгуются на Американской бирже Nasdaq под тикером NFLX. Акции входят в индексы NASDAQ-100, S&P 100 и S&P 500. Капитализация компании 140,53 млрд. долл. Цена акции: 335,80 долл.

👀 Посмотрим на итоги работы компании:

• Выручка: 7,85 млрд. долл. (1,9% г./г.) - немного выше ожиданий Уолл-стрит - 7,84 млрд. долл.⚡️
• Операционная прибыль: 0,5 млрд. долл. (-13% г./г.) - консенсус-прогноз 372 млн. долл. 📉
• Операционная маржа составила 7%, против 8,2% годом ранее и 19,3% в прошлом квартале ❗️
• Чистая прибыль: 55 млн. долл. (падение в 11 раз г./г.) 🤔
• EPS составил 0,12 долл., что ниже оценки Уолл-стрит в 0,59 долл. 💵
• Свободный денежный поток составил 332 млн. долл., против прогнозируемых 266 млн. долл. 🏦
• За прошедший квартал компания увеличила число платных подписчиков до 230,75 млн. человек, прибавив за квартал 7,6 млн. человек, что превосходит собственные ожидания - 4,5 млн. и прогнозы аналитиков - 4,57 млн. Рост числа подписчиков наблюдался во всех ключевых регионах. 🔥

👉 Вывод. В следующем квартале компания ожидает умеренного роста числа подписчиков. Долгосрочные перспективы остаются позитивными, но текущий год может быть сложным для компании: нужно поддержать рост числа подписчиков; сократить их отток и генерировать много нового контента. По данным аналитиков, 20 из 46 рекомендаций аналитиков на покупку, 20 - держать и лишь 3 - продавать.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2154
Post #2456 529
Дата публикации текста: 2023/01/20

​​⚒ Alcoa (AA) - обзор результатов компании за 2022г

▫️Капитализация: $9,5b / 53,5$ за акцию
▫️Выручка 2022: $12,5b (+2,5% г/г)
▫️Скор. EBITDA 2022: $2,2b (-19,5% г/г)
▫️Чистый убыток 2022: $0,1b (против прибыли в $0,43b в 2021г)
▫️Скор. чистая прибыль 2022: $0,9b (-31% г/г)
▫️Чистый долг/EBITDA: 0,5
▫️P/E (скор.) ТТМ: 10,5
▫️fwd P/E 2023: 18
▫️P/B: 1,75
▫️fwd дивиденд 2023: 0,75%

👉Alcoa - металлургическая компания, 8-й в мире по величине производитель алюминия.

⚠️ Несмотря на рост цен реализации алюминия на более чем 20% г/г, компания показывает слабые результаты. Даже если убрать различные списания разового характера, чистая прибыль Alcoa сократилась на 31% г/г.

⚠️ Материалы задействованные в процессе производства алюминия выросли даже больше чем цены на сам металл. По состоянию на 4 квартал 2022г: щелочь +39% г/г, кокс (уголь) + 28% г/г, пек из каменноугольной смолы (pitch) +73% г/г. В итоге рост цен на материалы и общая инфляция привели к росту себестоимости на 9,4% г/г и теперь она составляет 80,3% выручки компании против 75,2% в 2021г, а в 4 квартал этот показатель вырос до 96,2%. То есть компания почти ушла в убыток на уровне валовой прибыли.

✅ За последнее время баланс компании стал намного лучше. Фактически, с 2016г Alcoa сократила долговую нагрузку на более чем 65% и теперь ND/EBITDA составляет всего 0,5. Вплоть до 2027г никаких погашений по долгам не предстоит. Всё это позволяет компании направлять деньги на выплаты акционерам через байбек и дивиденды при условии сохранения прибыли.

👉 Немного интересных моментов по глобальному рынку алюминия:

▫️По состоянию на конец 3 квартала 2022г значительная часть производителей работала в убыток (20-30% компаний КНР и 45-55% по остальному миру). В 4 квартале это уже будет наверняка больше 50% представителей сектора. Расширение производства при таких условиях быть не может, а спрос на металл возобновил рост после открытия экономики КНР.
▫️ По оценкам компании и данным Platts на рынке алюминия сейчас наблюдается дефицит, а по глинозёму сложился хрупкий баланс около нуля.
▫️ Запасы металла у потребителей падают и сейчас находятся на минимальных отметках за 10 лет, даже до возобновления деловой активности в Китае.

✅ Из этого можно сделать вывод о том, что цены на алюминий вряд ли могут долго оставаться под давлением. Скорее уже к 2П2023г рост на металл возобновится.

❌ Рыночная оценка компании (fwd P/E 18) слишком высока. Конечно, резкий рост цен на алюминий может её заметно снизить, но все равно лучше сделать выбор в пользу более эффективных производителей вроде нашего Русала или Китайских алюминиевых компаний.

Выводы:
Качество бизнеса Alcoa заметно выросло. Теперь у компании нет долга, а политика распределения прибыли сохраняется. Но из всех 2,2 млрд прибыли по скор. EBITDA акционеры получили всего 572 млн (дивиденды + байбек). Текущая оценка и доходность не представляет какого-то особого интереса, но в целом, сложившаяся на рынке ситуация может быть позитивна для других производителей (Русал, China Hongqiao, Aluminum Corp of China и т.д.).
 
В текущих условиях, акции компании оценены выше справедливых значений в 40$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #alcoa #AA

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1221
  • 👍 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →