
Дата публикации текста: 2023/01/25
🥩 Beyond Meat (BYND) - пузырь сдулся, актуализация обзора
▫️Капитализация: $960m
▫️Выручка TTM: $439,7m
▫️EBITDA TTM: $-306.7m
▫️Прибыль TTM: $-379.6m
▫️fwd P/E 2023: -
▫️P/B: -
👉Beyond Meat — крупнейший в мире производитель заменителей мяса на растительной основе. Продукты компании имитируют вкус и фактуру мяса животных. В 2021м году эта бумага была хайповой, акции компании стоили неадекватно дорого, а перспективы описывались радужными.
В конце 2021 года делал обзор данной компании, писал, что бумага очень дорогая и может упасть спокойно на 50-70%, собственно так и произошло. Реальность где-то даже оказалась хуже ожиданий.
👉 Темпы роста выручки капитально замедлились уже в 2020м году, а в 2021м году стало просто очевидно, что с масштабированием бизнеса возникают проблемы, когда выручка выросла всего на 14,2% г/г.
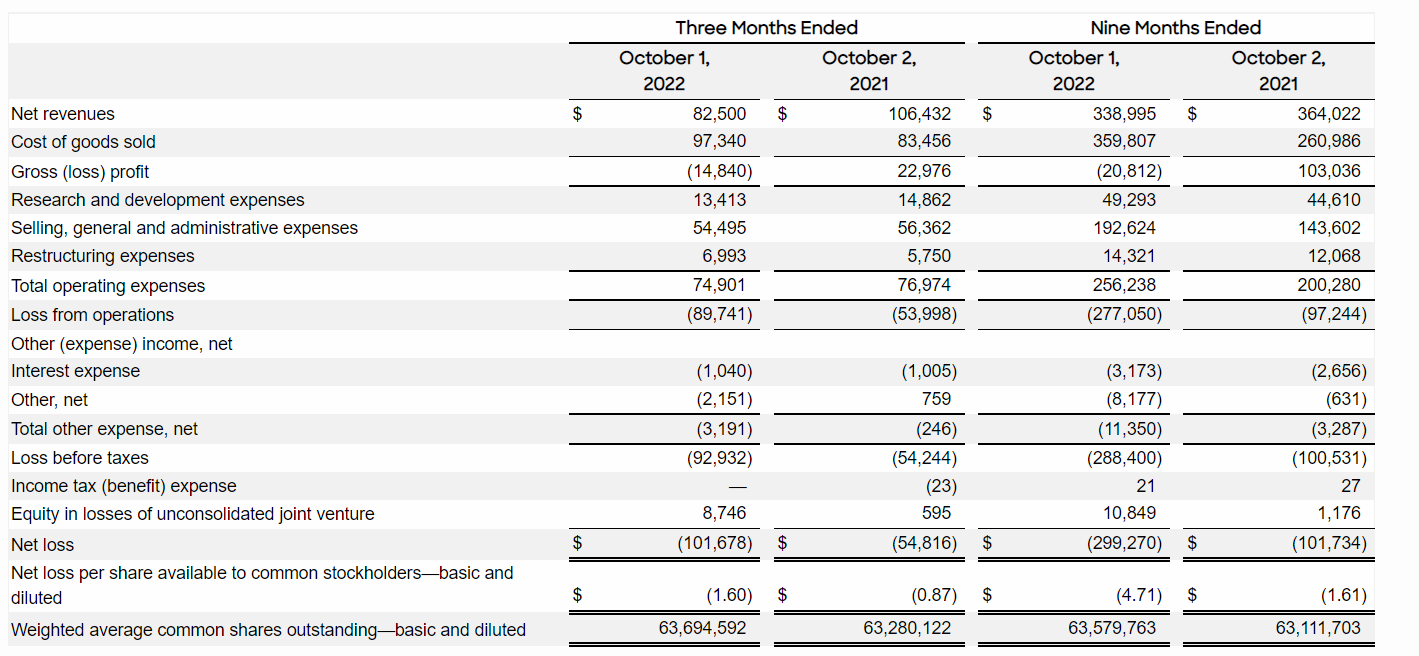
❌ Что касается результатов 2022 года, то в 3кв2022 выручка компании падает на 22,5% г/г. Хайп прошел и международные продажи упали практически в 2 раза. Из всех сегментов в 3кв2022 незначительный рост показал только сбыт в кафе и рестораны на территории США (+5,6% г/г).
❌ Компания стала убыточной даже по валовой марже. Себестоимость превышает выручку более чем на 6% по итогам 9мес2022, а с учетом административных затрат и прочих расходов, рентабельность по чистой прибыли составила аж -88,3%. Честно говоря, мне сложно представить, как можно достичь таких показателей, если бизнес физически не уничтожен. Почти гарантированно, в компании есть серьезные внутренние проблемы эффективности.
❌Капитал компании стал отрицательным (-142 млн $). Это почти гарантированно приведет к новым допэмиссиям. У компании около 700 млн $ чистого долга, который фактически нереально погасить без инвестиций в капитал.
✅ Сейчас позитивом можно считать только долгосрочные перспективы отрасли и надеется на дальнейший рост продаж продаж продукции в кафе и рестораны.
В принципе, компания могла бы решить большую часть своих проблем, размыв доли акционеров примерно в 3 раза и выйдя хотя бы на операционную прибыль, однако пока нет предпосылок для получения прибыли.
Вывод:
Несмотря на падение акций компании почти в 20 раз со своих максимумов, назвать компанию дешевой язык не поворачивается. Сама отрасль относительно низко маржинальная. Даже если предположить, что компания чудом утроит выручку к 2030 году и покажет 5% чистой рентабельности - это лишь позволит заработать около 75 млн $, что даст fwd p/e 2030 около 13. Это еще без учета риска размытия долей в 2-3 раза.
Люди, будьте осторожны с подобными пузырями. Они почти всегда видны невооруженным взглядом, надо просто мыслить холодным умом.
Не является индивидуальной инвестиционной рекомендацией
#обзор #BeyondMeat #BYND
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1233
Post #2472
481
- 👍 1