
Дата публикации текста: 2023/01/23
⚡️ Россети Центр и Поволжье (MRKP) - актуальный обзор компании
▫️Капитализация: 24,5 млрд
▫️Выручка 9м2022: 81,1 млрд (+5,2% г/г)
▫️Чистая прибыль 9м2022: 8 млрд (-17,5% г/г)
▫️Net debt: 23,8 млрд р
▫️EBITDA 9м2022: 20,6 млрд р
▫️fwd P/E 2022: 2.5
▫️fwd дивиденд 2022: 17%
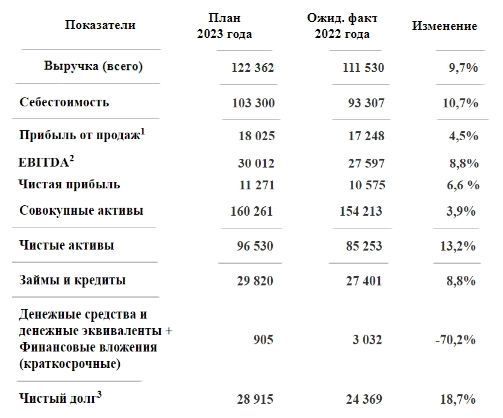
✅ Компания показывает положительные результаты, которые подтверждаются опубликованными прогнозами самой компании. В 2023 году компания ожидает получить небольшой прирост ключевых финансовых показателей (+/- на уровне инфляции). Прибыль ожидается на уровне 11,3 млрд р (fwd p/e 2023 около 2), что предполагает около 20% див. доходности при распределении 50% прибыли.
✅Net debt/EBITDA TTM стал ниже 1, в прогнозе на 2023й год чистый долг должен вырасти на 4,5 млрд р до 28,9 млрд р, это скорее всего значит, что компания закладывает дивиденды на будущий год, так как иначе вряд ли можно было бы прогнозировать рост долговой нагрузки. Кстати, по итогам 3кв2022 компания объявила выплату 0,03015 р на акцию.
❌Дебиторская задолженность существенно снизилась, но она остается высокой (больше 13 млрд рублей), а по 4,6 млрд из них у компании есть разногласия с контрагентами. Это может привести к списаниям задолженности и убыткам, что является основным рисков для компании на данный момент.
❌Реализуется риск, о котором писал в предыдущем обзоре. Объем услуг по передаче э/энергии снижается, в 2023 году ожидается снижение на 1%. Понятно, что это компенсируется индексацией цен на фоне несущественного роста себестоимости. Но в условиях санкций риск роста себестоимости все-равно сохраняется, это может существенно уменьшить маржу компании.
❌ После слияния ФСК и Россетей вырос риск дальнейшей консолидации сектора, что может привести к невыгодным для миноритариев корпоративным решениям.
Вывод:
Россети Центр и Поволжья считаю одной из лучших и дешевых компаний в секторе. Компанию можно рассматривать как квазиоблигацию с хорошей дивидендной доходностью. Акции компании сейчас оценены вполне справедливо.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Россети #MRKP
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1228
Post #2461
506
- 👍 2