
Дата публикации текста: 2023/01/27
🖥 International Business Machines (IBM) - обновленный обзор на компанию по итогам 2022г
▫️ Капитализация: $127 b / 141$ за акцию
▫️ Выручка 2022г: $60,5 b (+5,5% г/г)
▫️ Чистая прибыль 2022г: $1,8 b (-62% г/г)
▫️ Скор. чистая прибыль 2022г: $8,3 b (+16% г/г)
▫️ P/E TTM: 15
▫️ P/E fwd 2023: 14,5
▫️Дивиденд 2022: 3%
▫️Fwd дивиденд 2023: 3,5%
👉 Результаты компании в 4кв 2022г:
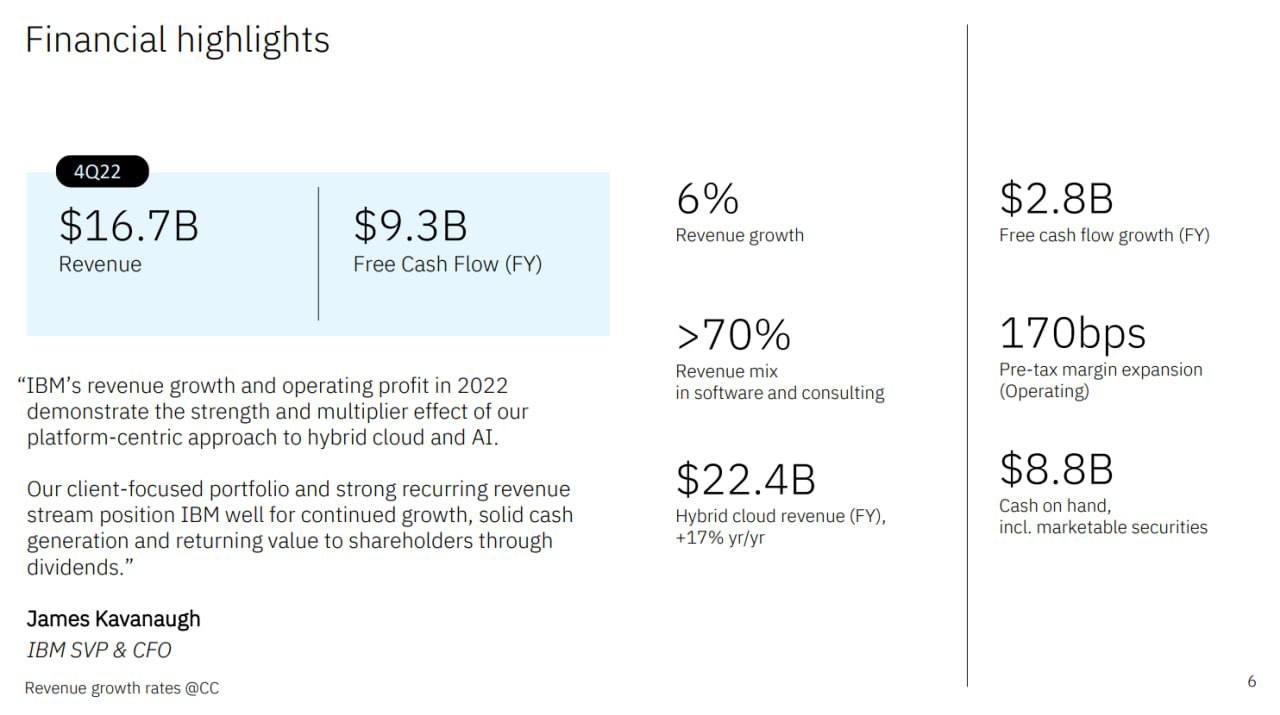
▫️ Выручка 2022г: $16,7 b (+6% г/г)
▫️ Чистая прибыль 2022г: $2,9 b (+17% г/г)
▫️ Скор. чистая прибыль 2022г: $3,3 b (+9% г/г)
✅ За 4 квартал IBM отчиталась неплохо. Выручка выросла на 6% (в постоянной валюте). Расходы у компании под контролем - рост составляет всего на 3% г/г. Даже подросла чистая маржинальность, которая теперь составляет 19,8% (+1,6% г/г).
✅ Следуя трендам IT отрасли, IBM также сократит штат примерно на 1,5% (около 4000 позиций). Это позитивно для расходов и поможет немного увеличить маржинальность (в отчете Microsoft видно, что даже при замедлении выручки, сокращение штата позволяет удерживать и даже наращивать прибыль).
✅ Уже 80% от всей выручки, компания получает от регулярных продаж (на основе подписки или другого возобновляемого договора). Это позитивно, бизнес становится более стабильным и предсказуемым. Выручка от сегмента гибридного облака за 2022г выросла на 17% и составила 22,5 млрд $.
✅ Компания платит и повышает дивиденды. Форвардная дивидендная доходность составляет около 3,5%. Байбек компания не проводит. Из денежных поступлений примерно 50% уходит на дивиденды, а оставшаяся часть поровну тратится на сделки M&A и капитальные затраты.
⚠️ Чистый долг IBM практически не сокращается и по-прежнему составляет более 42 млрд $. ND/EBITDA выше 3 - это много.
❌ IBM хоть и делает шаги по выстраиванию более прозрачной бизнес модели, но по итогам 2022г в отчетности по-прежнему сохраняются: огромные разовые расходы, непрекращающиеся выделения бизнес-подразделений и покупка новых компаний им на замену. Все подобные практики показывают низкий уровень менеджмента, что должно быть отображено в виде дополнительного дисконта.
❌ Форвардный показатель P/E сейчас находится на уровне 14,5 и это при исторических средних P/E около 10-11. При текущем темпе роста, такая оценка завышена, особенно на фоне более-менее адекватных оценок компаний в отрасли.
Вывод
Даже на текущих уровнях рынка можно найти куда более привлекательные и перспективные компании чем IBM, при вполне сопоставимых оценках. Сама компания, можно сказать, более менее надежна и даже стала значительно качественнее за последние пару лет.
В портфель компания смотрелась бы интересно с дивидендной доходностью ближе к 5%. Это соответствует оценке в 100-110$ за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #IBM
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1239
Post #2475
437
- 👍 1