TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2456 · Back to latest

Older Posts 20 shown
Post #2455 543
Дата публикации текста: 2023/01/19

​​💻 Lenovo Group Limited (992) - обзор производителя компьютерной техники из КНР

▫️Капитализация: 73 млрд HKD (6 HKD/акция) / 9,4 млрд $
▫️Выручка ТТМ: 555 млрд HKD
▫️Чистая прибыль ТТМ: 16,5 млрд HKD
▫️P/B: 1,8
▫️P/E TTM: 4,65
▫️P/E fwd 2022: 5
▫️P/E fwd 2023: 4,5
▫️Дивиденд fwd 2022: 5,5%

👉 Отдельно результаты за 3 квартал 2022г (у компании это 2 квартал 2023г):

▫️ Выручка: 17 млрд $ (-4% г/г)
▫️ Валовая прибыль: 2,9 млн $ (-4% г/г)
▫️ Чистая прибыль: 4,54 млрд $ (+7% г/г)

👉 Lenovo Group Limited — китайская компьютерная компания, которая выпускает персональные, карманные компьютеры, нетбуки, серверы, мониторы, видеопроекторы и другую технику. Основные торговые марки, под которыми выпускается продукция — Lenovo, ThinkCentre, ThinkPad, IdeaPad.

✅ Компания зарегистрирована в Гонконге (не в офшорах), а крупнейший акционер компании (доля 22,4%) Legend Holdings Corporation зарегистрирован в материковом Китае и даже имеет собственный листинг на бирже (номер бумаги 3396).

✅ На рынке персональных компьютеров Леново занимает 1 место в мире по объёму продаж с долей в 22,8% (у ближайших конкурентов HPI, Dell и Apple доли рынка в 17,1%, 16,1% и 13,4% соответственно). По заявлениям компании, в 4 из 5 география Lenovo удерживает стабильную лидирующую позицию. Но надо понимать, что сам рынок давно уже не растущий и только пандемия спровоцировала временный взрыв спроса.

✅ Баланс у компании надежный - чистая денежная позиция составляет 1 млрд $ (10,5% от текущей капитализации), а за год она прибавила 176%. ND/EBITDA отрицательный.

✅ Важное изменение в структуре бизнеса Lenovo за последнее время - это уход от классического бизнеса по продажам ПК в сторону новых технологий и услуг. В 3 квартале доля от новых направлений занимала уже 37,4% от общей выручки. 

Выручка в сегмента ISG (технологические решения для серверов и сопутствующей инфраструктуры) выросла на 33% г/г, а сегмент SSG (IT услуги и консалтинг) прибавил 26% г/г. В среднесрочной перспективе именно эти направления будут обеспечивать развитие бизнеса.

❌ После бума в 2020-2021гг, глобальный рынок ПК ушел в упадок. По итогам года, общие продажи в отрасли сократятся более чем на 17%. По последним данным отраслевых агентств, поставки ПК в 4кв были хуже ожиданий и упали на 28% г/г. В прошлых квартал падение рынка происходила в основном за счет конкурентов компании (Dell, HP и т.д.) и в большей степени на рынках ЕС и США. Вполне вероятно, что такой тренд сохранится и по итогам года.

❌ Как и большинству представителей IT сектора Китая, Lenovo в немалой степени зависит от западных технологий. Но на примере Huawei видно, что и в условиях санкций, Китайский бизнес сектора электроники вполне может справляться.

Вывод:
Lenovo - это вполне устойчивый и доходный бизнес практически без инфраструктурных рисков (регистрация в Гонконге), который сейчас значительно недооценен по отношению к ближайшим конкурентам (у которых дела значительно хуже) и по сравнению с средними историческими оценками для самой компании. Понятно, что в текущую оценку заложены не малые риски и проблемы в отрасли, но запаса прочности тут все равно хватает.

📈 Справедливой ценой для компании считаю 7,5 HKD за акцию. Для формирования позиций по Китаю, Lenovo выглядит интересно.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Lenovo #992

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1216
  • 👍 3
Post #2454 483
Дата публикации текста: 2023/01/18

​🛍 MercadoLibre Inc (MELI) - обзор на лидера e-commerce в Латинской Америке

▫️ Капитализация: $54,5 b / 1083$ за акцию
▫️ Выручка TTM: $9,6 b
▫️ EBITDA TTM: $1 b
▫️ Чистая прибыль TTM: $0,3 b (-57% г/г)
▫️ P/E TTM: 200 (fwd P/E 2023: 75)
▫️ P/B: 33
▫️ P/S: 5,75

👉 MercadoLibre - это оператор крупнейшей в Латинской Америке экосистемы интернет-торговли, который представляет полный пакет услуг ecommerce, а также оказывает финансовые и другие сопутствующие услуги своим клиентам.

📊 Результаты по сегментам за 9мес 2022г:

- E-commerce - $4,1 b +25,75% г/г ➡️ 55% выручки (сегмент представляет собой классический спектр услуг онлайн маркетплейса и услуги для бизнеса)

- Fintech - $3,4 b +104% г/г ➡️ 45% выручки (в данный сегмент входит выручка от обработки транзакций покупателей, доходы от POS терминалов, кредитование бизнес-клиентов и т.д.)

🌎 Географическое распределение выручки:

▫️Бразилия 🇧🇷 - 54,9%
▫️Аргентина 🇦🇷 - 23,7%
▫️Мексика 🇲🇽 - 16,7%
▫️Другие страны - 4,7%

Сама компания происходит из Аргентины, но большую часть выручки получает в других странах.

✅ Основным драйвером роста бизнеса компании является сегмент Fintech, который по состоянию на 3 квартал уже составляет 45% выручки и показывает рост на 104% г/г. В этом году это скорее всего станет уже основным сегментом. По сути Fintech компании сочетает в себе и функции интернет-кошелька как PayPal и современного банка для малого бизнеса. До 2025г сегмент продолжит рост темпом выше 40% в год по мере созревания рынка.

✅ Регион Латинской Америки является одним из самых быстрорастущих для сектора интернет-торговли. Фундаментом этого роста выступает высокая степень проникновения интернета и мобильной связи (более 75% по итогам 2021г), более высокий рост ВВП свойственный развивающимся рынкам и значительный потенциал проникновения самой онлайн-торговли.

✅ Основной конкурент компании на рынке Бразилии - Americanas (доля рынка 21% против 27% у MELI) стала жертвой очередного финансового скандала. Проверка выявила расхождение по бухгалтерским операциям на сумму в 4 млрд $, после чего все руководство компании ушло в отставку. Это короткосрочный позитив для бизнеса MercadoLibre и возможность увеличить свою долю рынка.

⚠️ Текущий бизнес компании по сути зависит от 3 стран - Бразилии, Аргентины и Мексики. В остальных странах выручка по итогам 9мес 2022г увеличилась всего на 11,5%.

❌ Регион в котором работает MELI как и большинство развивающихся рынков отличается экономической нестабильностью и высокой степенью политических рисков. В родной для компании Аргентине уже было 9 дефолтов, а инфляция в 2022г выросла до 94,8%. В это же время в Бразилии очередной политический кризис и возвращение к власти социалистов, а значит новые риски налоговых мер и коррупционные схемы.

❌ Оценка компании (fwd P/E 2023: 75), даже учитывая темпы роста, сейчас завышена. Особенно если взять во внимание риски и адекватные мультипликаторы для рынков вроде Бразилии.

Вывод:
При сохранении темпов роста около текущих значений, к 2025г форвардная оценка компании составит примерно P/E 22 - нельзя сказать что это дешево для такого горизонта даже учитывая перспективы компании и её доминирующее положение на рынке.

📉 Интересной для формирования долгосрочной позиции была бы цена ниже 700$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #MercadoLibre #MELI

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1212
  • 👍 1
Post #2453 485
Дата публикации текста: 2023/01/17

​#GS #отчет

❗️17 января 2023 года финансовая группа Goldman Sachs сообщила о результатах за 4 квартал 2022 финансового года, который закончился 31 декабря 2022.

🏦 Goldman Sachs - один из крупнейших в мире финансовых конгломератов с отделениями по всему миру. Занимается инвестиционным банкингом, торговлей ценными бумагами, инвестиционным менеджментом и другими финансовыми услугами, прежде всего, с институциональными клиентами. Основан в 1869 году, штаб-квартира находится в Нью-Йорке, Нижний Манхеттен. С 2011 года входит в число глобально системно значимых банков.

✔️ Основатели: Маркус Голдман и Сэмюэл Сакс. Ключевые люди: Ллойд Бланкфейн (Старший Председатель), Дэвид М. Соломон (Председатель и CEO), Джон Э. Уолдрон (Президент и COO). Число сотрудников: более 43 900 человек. Дочерние компании: Marcus by Goldman Sachs, Goldman Sachs Personal Financial Management, Goldman Sachs Capital Partners, Goldman Sachs Ayco Personal Financial Management и др.

🔔 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером GS. Акции входят в индексы: DJIA, S&P 100, S&P 500. Кредитные рейтинги банка: Standard & Poor's - BBB+; Moody's - A3; Fitch Ratings - A; Капитализация компании 128,65 млрд. долл. После выхода отчетности акции падают почти на -4% в моменте. Текущая цена 1 акции: 359 долл.

❗️Посмотрим на итоги работы компании:

• Чистая прибыль упала на 66,3% (г./г.) до 1,3 млрд. долл., или 3,32 долл. на акцию (прогноз 5,56 долл.). 📉

• Рентабельность капитала (ROE) опустилась до 4,4%. ⚡️

• Квартальная выручка банка понизилась на 16,2% (г./г.) до 10,6 млрд. долл. (прогноз 10,8 млрд. долл.). ⚠️

• Чистый процентный доход поднялся на 15,5% до 2,1 млрд. долл. за счет увеличения кредитного портфеля и роста процентных ставок, непроцентные доходы просели на 21,4% до 8,5 млрд. долл. ❗️

• Из всех подразделений банка отметим, что доход от инвестиционно-банковских услуг рухнул на 58% до 1,9 млрд. долл. 📉

• Активы Goldman Sachs на конец 4 квартала составили 1,44 трлн. долл., уменьшившись на 1,5% с начала прошлого года. 💰

• За 2022 год Goldman Sachs вернул 6,7 млрд. долл., или 59% чистой прибыли, своим акционерам за счет дивидендов (3,2 млрд. долл.) и выкупа акций (3,5 млрд. долл.). 🚀

✔️ Итог: отчет получился довольно слабым. Выручка и прибыль оказались ниже прогнозов. Банк зарезервировал крупную сумму, чтобы подготовиться к возможной рецессии в США и невыплатам кредитов.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2138
Post #2452 528
Дата публикации текста: 2023/01/17

​​💉 Фармсинтез (LIFE) - обзор компании. Памп или фундаментал?

▫️ Капитализация: 2,1 млрд руб / 7,1 руб за акцию
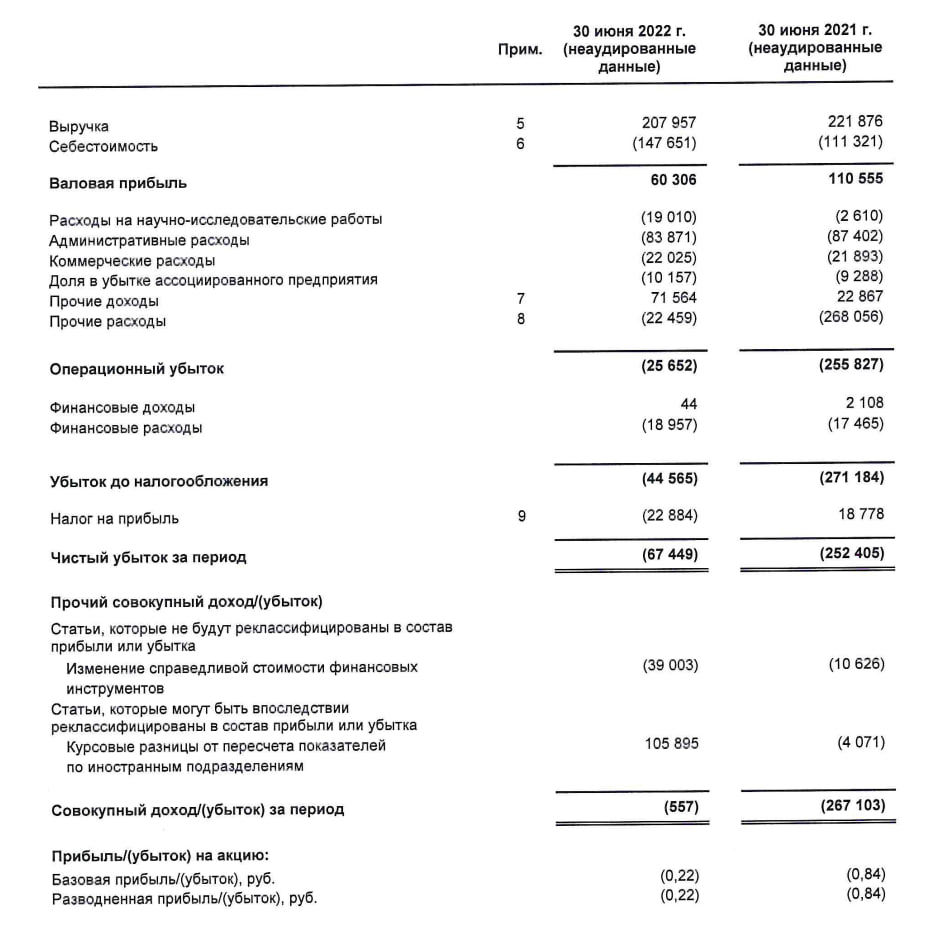
▫️ Выручка ТТМ (МСФО): 424 млн руб
▫️ Убыток 1П2022: -67,5 млн рублей
▫️ P/E fwd 2022: 0
▫️ P/B: 6,2

👉 ПАО «Фармсинтез» - фармацевтическая компания, занимающаяся производством и реализацией как готовых лекарственных средств, так и активных фармацевтических субстанций.

Чуть меньше половины выручки формирует перепродажа фармацевтической продукции. Остальное - собственные препараты и реализация услуг.

✅ Компания входит в список сектора инноваций Мосбиржи, что даёт держателям её акций право на получение льгот по НДФЛ при их реализации с условием, что срок владения акциями был не менее 1 года.

✅ Пару препаратов компании (Сегидрин, Неостин) не имеют аналогов в РФ, но и объём рынка по этим препаратам ограничен. Однако, существенной точкой роста бизнеса это не является, что частично подтверждает отчет за 1П2022.

✅ В РФ была завершена государственная регистрация первой вакцины от гепатита В для лиц в возрасте 18-55 лет - Сай-Би-Вак (Sci-B-Vac®). Фармсинтез является эксклюзивным дистрибьютером этой вакцины в РФ и никаких других препаратов сейчас на рынке нет. 

Потенциальный рынок в РФ сейчас оценивается как 300 000 доз/год, а предварительная цена 1 дозы составит 2404,21 руб. Соответственно если Сай-Би-Вак занимает 100% рынка (что маловероятно как минимум в долгосрочной перспективе), прибавка по выручке будет около 600 млн в год. Чистая маржинальность при этом вряд ли будет заоблачной, пускай около 10% или 60 млн прибыли в год.

❌ Даже при беглом взгляде на финансовые показатели компании, становится понятно, что компания находится в операционном убытке. Если его скорректировать на курсовые разницы, то только за 1П2022 он составил более 80 млн рублей.

❌ Компания почти всю свою историю работает в убыток. На балансе компании накопленный убыток составляет более 4,3 млрд р.

Убыток за 2017г: 378 млн руб
Убыток за 2018г: 543 млн руб
Убыток за 2019г: 2,1 млрд руб
Убыток за 2020г: 409 млн руб
Убыток за 2021г: 669 млн руб

❌ Чистый долг компании составляет 447 млн рублей, а расходы на покрытие долга не покрываются даже операционной прибылью (а точнее убытком) по состоянию на 1П2022г.

❌ Компания проводит допэмиссию на 139 тыс акций (+46% к общему количеству акций) по 5,05 руб на сумму 704 млн руб. Это конечно на какой-то период решает финансовые вопросы для компании, но и размывает доли акционеров.

Вырученные средства скорее всего будут направлены на финансирование расширения завода компании в СПБ, но их наверняка будет недостаточно. Оценка проекта варьируется от 7 до 9 млрд рублей и сейчас трудно представить где на неё будут брать деньги. Высока вероятность новых SPO, особенно учитывая, что прошлое проводилось на более низких отметках.

👆 Однако, подобные расширения приведут к расширению бизнеса и, возможно, когда-то приведут компанию и к прибыли.

Вывод
Бизнес компании интересный, но неэффективный. Операционная рентабельность отрицательная, а существующие проекты по расширению производств требуют огромных сумм, которые либо потребуют сильного размытия долей действующих акционеров допэмиссиями, либо увеличением долговой нагрузки до неподъемных значений.

К компании нужно будет присмотреться, когда операционная прибыль будет хотя бы близка к выходу в 0. Текущая капитализация в 2 млрд вполне оправдана, учитывая то, что это неликвид, котировки могут сказать хоть в разы, но каких-то оснований для этого нет.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #Фармсинтез #LIFE

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1208
Post #2451 552
Дата публикации текста: 2023/01/16

​​💻CrowdStrike (CRWD) - обзор компании

▫️ Капитализация: 23$b (99,5$/акция)
▫️ Выручка TTM: 2$b
▫️ Чистая прибыль TTM: -178$m
▫️ fwd P/E 2025: 15 (оптимистично)
▫️ P/B: 18
▫️ P/S: 11

👉 CrowdStrike - компания, работающая в сфере кибербезопасности. Один из лидеров в сегменте облачной защиты устройств.

👉 70% продаж компании приходится на США, остальные продажи осуществляются в основном в Европе, Азии и других странах.

👉 82% продаж пока осуществляется посредством партнеров, что существенно влияет на рентабельность.

✅ Бизнес компании быстро расширяется, если смотреть на число клиентов, то оно за последние 5 лет выросло в 17 раз. Сейчас рост начал замедляться, но даже на конец 3кв2022 количество клиентов выросло на 44% г/г. В 3кв2022 выручка компании выросла до 581$m (+53% г/г). Продукты компании реализуются в формате подписки.

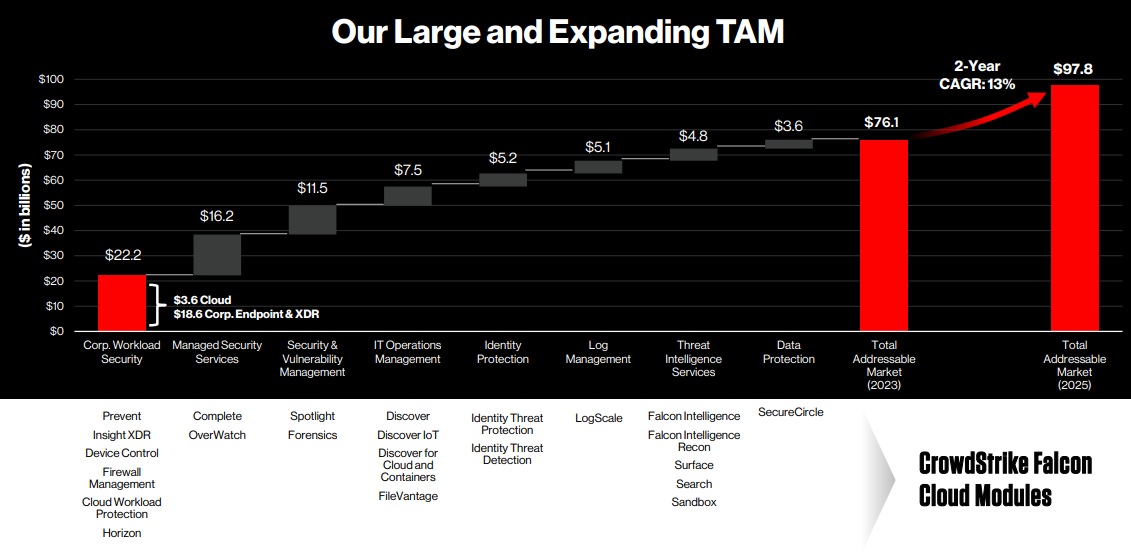
✅ Адресуемый рынок компании составляет 76,1$b, сейчас компания занимает около 3%. Это немало, учитывая конкуренцию на американском рынке, но расти еще есть куда, при условии, что компания сможет сохранять конкурентоспособность.

📊 Компания сейчас стабильно тратит 40-45% от выручки на маркетинг и продажи, 25-27% от выручки идут на R&D. Именно затраты на маркетинг и продажи в долгосрочной перспективе могут существенно сократиться, но пока компания остается убыточной. Цель операционной рентабельности у компании 20+%. Учитывая то, что у компании нет существенного долга, то можно вполне рассчитывать на чистую рентабельность 15+% в перспективе нескольких лет.

👉 Если предположить, что компания к концу 2025 года сможет занять 10% адресуемого рынка, а сам рынок вырастет на 40%, то выручка будет ближе к 10$b (p/s=2.3), а fwd p/e по итогам 2025 будет около 15. Скорее всего, примерно такие будущие результаты сейчас заложены в рыночную оценку компании.

❌ Байбэки компания не делает, дивиденды не платит, как и большинство компаний в данной отрасли.

Вывод:
Вполне интересная компания, которая при позитивном сценарии развития может быть поглощена за дорого крупным конкурентом или просто вырасти до масштабов, которые будут полностью оправдывать текущую оценку.

Однако, нужно не забивать, что на рынке есть множество конкурентов, которые разрабатывают и внедряют свои решения. Не факт, что рост компании будет продолжаться согласно прогнозам, поэтому даже ИТ-компанию дороже fwd p/e 2025 = 10 покупать бы не стал, а это соответствует справедливой цене примерно 65$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #CRWD #CrowdStrike

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1203
Post #2450 581
Дата публикации текста: 2023/01/14

⚒️ ВСМПО-АВИСМА (VSMO) - краткий обзор компании

▫️ Капитализация: 588 млрд р
▫️ Выручка 2021: 67,9 млрд р
▫️ Чистая прибыль: 15,1 млрд р
▫️ P/B: 2,8
▫️ fwd P/E 2022: 17-20
▫️ fwd P/E 2023: 40
▫️ Дивиденды: -

👉 АВИСМА - крупнейший в мире производитель титана. Компания производит более 90 % российского титана, доля компании на мировом рынке составляет около 30%.

✅ Продукция компании в основном направляется на экспорт, зависимость мирового рынка от компании высокая. При этом, санкции против компании не вводились. Скорее всего, проблем со сбытом продукции и существенных дисконтов в ценах реализации компании нет. Однако, США и Европа занимают около 50% рынка сбыта компании, не факт, что санкции не ужесточатся и у компании возникнет ряд проблем.

👆 Хотя, в текущих условиях, российская авиаотрасль может частично компенсировать данный риск, особенно учитывая проведение СВО.

✅ Средние цены на титан в 2022м году были существенно выше, чем в 2021м году (примерно на 35%). Скорее всего, это положительно повлияло на финансовые результаты компании, прибыль по итогам 2022года вполне могла составить около 30-35 млрд рублей (p/e 2022 около 17-20). Это при прочих равных, не учитывая проблемы и риски.

❌ У компании, вероятно, есть существенные проблемы с сырьем. На этот счет есть интересная статья РБК. В 2021м году доля Украины в общем импорте титаносодержащего сырья составила 46%, против 80% в 2020м. При этом, производство титана с данного сырья было наиболее рентабельным. Как сейчас обстоят дела с сырьем - загадка, но сомневаюсь, что всё радужно.

❌ Компания, можно сказать, полностью закрылась от инвесторов, удалила последние финансовые отчеты с сайта, по МСФО не отчиталась даже за 2021й год. Комментариев и информации деятельности практически нет.

❌ Дивиденды компания не платит с 2020 года, хотя положение дел здорово не изменилось. Компания остаётся в зоне прибыльности.

Вывод:
Бизнес компании интересный, даже не смотря на ряд рисков, которые могут реализоваться. Однако, Компаня без каких-либо причин просто за последние годы подорожала более, чем в 3 раза. Финансовые показатели не изменились, дивиденды отпали.

📉 На мой взгляд, безумно дорогой актив, его адекватная цена в текущих условиях точно не выше 20000 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #АВИСМА #ВСМПО #VSMO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1201
  • 👍 1
Post #2449 542
Дата публикации текста: 2023/01/14

​​💱 PayPal (PYPL) - обновленный обзор на компанию по результатам 9м2022г

▫️Капитализация: 91 млрд / 80$ за акцию
▫️Выручка TTM: 27 млрд
▫️EBITDA TTM: 4,7 млрд
▫️Прибыль TTM: 2,3 млрд
▫️fwd P/E 2022: 20
▫️fwd P/E 2023: 16,5
▫️P/B: 4,5

👉 PayPal - крупнейшая дебетовая электронная платёжная система. Позволяет клиентам оплачивать счета и покупки, отправлять и принимать денежные переводы. 

👉 Отчёт компании за 3 квартал 2022:

▫️Выручка (без эффекта валюты): 6,85 млрд $ (+12% г/г)
▫️Скор. прибыль на акцию: 1,08$ (-2% г/г)
▫️FCF: 1,8 млрд $ (+37% г/г)

✅ Рост бизнеса в 3кв2022 минимальный, но всё это уже в рамках ожиданий. Несмотря на все текущие проблемы на конечных рынках, PayPal все ещё остаётся прибыльным и продолжает хоть и более скромный, но рост бизнеса, темпами выше инфляции.

Общий объём транзакций PayPal вырос на 15% г/г (без учета эффекта EBAY и изменения валют). Как и Visa c Mastercard, PYPL отлично впитывает инфляцию.

✅ У компании, в отличии от большинства её более мелких конкурентов, отличная прибыльность на уровне FCF. По итогам года, этот показатель составит более 5 млрд $ из которых 4,2 млрд будет направлено на байбек. Компания на данный готова к байбеку своих недооцененных акций, а не каких-то других активов на рынке, хотя раньше M&A занимал ощутимую часть расходов компании.

✅ Уход EBAY продолжает оказывать негативное влияние на бизнес компании (-2% к росту выручки), но сейчас бизнес связанный с услугами для международного оператора аукционов составляет всего 4% от общей выручки и продолжает сокращаться. В среднесрочной перспективе это уже перестанет хоть как-то влиять на финансовые результаты.

⚠️ Число пользователей в 3 квартале увеличилось всего на 4% г/г, что частично было компенсировано ростом платежей на 1 пользователя на 13% г/г. По всем параметрам PayPal уже можно назвать зрелой компанией. Фаза активного роста завершена.

⚠️ Сейчас в США идёт тренд на сокращение персонала. Внезапно, бизнес осознал, что может спокойно продолжать работать и развиваться без 20-30% IT специалистов и менеджеров с раздутыми зарплатами. PayPal в этом также участвует и по прогнозам компании, меры экономии принесут по итогам года почти 1 млрд $.

❌ В 3 квартале PayPal заметно отстаёт от динамики той же Visa и Mastercard. Это объясняется более высокой степенью зависимости бизнеса PYPL от сектора электронной коммерции, где сейчас наблюдается ощутимый спад.

Выводы:
Понятно, что 2022г для компании сложился негативным. Переход от стадии активного роста к зрелому бизнесу на высококонкурентном рынке почти всегда проходит именно так. Почти уверен, что при сохранении текущих условий, в 2023г компания покажет рост выручки на 10-12% вместе с ростом EPS на 15-16%. При текущей оценке в P/E 20 по итогам 2022г, акции компании на мой взгляд недооценены и многие сейчас излишне принижают эффективность бизнеса PayPal.

📈 Справедливая оценка для компании 110$ за акцию. При формировании позицией на рынке США - я бы точно обратил внимания на PYPL.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Paypal #PYPL

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1199
  • 👍 1
Post #2448 484
Дата публикации текста: 2023/01/13

​​#JPM #отчет

❗️Друзья, в США стартовал новый сезон отчетностей. И как всегда начинают банки. Сегодня компания JPMorgan Chase сообщила о финансовых результатах за 4 квартал 2022 финансового года, который закончился 31 декабря 2022.

🏦 JPMorgan Chase - старейший американский международный финансовый конгломерат. Современный холдинг основан в 2000 году (хотя сам банк появился еще в 1789 г.). Основными направлениями деятельности в более чем 60 странах мира являются обслуживание частных клиентов и компаний, инвестиционная деятельность, коммерческие услуги, управление активами, ритейл и прочее. Крупнейший банк в США по размеру активов. Крупнейшей банк в США и в мире по рыночной капитализации. Входит в «большую четвёрку» банков США, наряду с Bank of America, Citigroup и Wells Fargo. Штаб-квартира находится в Нью-Йорке, США.

🚀 Занимает одну из господствующих позиций в финансовой системе мира, удерживая контрольный пакет акций Федерального резервного банка Нью-Йорка, контролирует Федеральную резервную систему (ФРС), выполняющую роль Центрального банка США. Основатели: Аарон Берр (The Bank of the Manhattan Company), Бальтазар П. Мелик (Chemical Bank), Джон Пьерпон Морган (J.P. Morgan & Co.), Джон Томпсон (Chase National Bank). Ключевые люди: Джейми Даймон (председатель и главный исполнительный директор) и Дэниел Э. Пинто (президент и главный операционный директор). Число сотрудников: 288 474. Дочерние компании: Chase Bank, J.P. Morgan & Co., One Equity Partners и др.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером JPM. Акции входят в индексы: DJIA, S&P 100, S&P 500. Капитализация компании 403,05 млрд. долл.

Посмотрим на итоги работы компании:

• Чистая прибыль составила 11 млрд. долл., или 3,57 долл. на акцию, это на 6% больше, чем годом ранее, и выше консенсус-прогноза. 💰

• Выручка 35,6 млрд. долл., выше ожиданий рынка, рост составил 18% год к году. 🚀

• Чистый процентный доход подскочил на 48% и достиг 20,3 млрд. долл. ⚡️

• Непроцентные доходы сократились на 8% - до 15,3 млрд. долл. 📉

• Общая сумма активов в управлении (Asset & Wealth Management) сократилась на 11% до 2,8 трлн. долл. 👎

• Обыкновенные дивиденды в размере 3,0 млрд. долл. или 1 долл. на акцию 💰

🔥 Итог: довольно неплохой отчёт банка. Выручка и чистая прибыль выросли больше прогнозов аналитиков. Экономика США остается сильной, однако, не известно воздействие геополитических факторов и высокой инфляции на дальнейшую работу финансового конгломерата.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2122
  • 👍 1
Post #2447 560
Дата публикации текста: 2023/01/13

​​⚒ Норникель (GMKN) - предполагаемые итоги 2022 года и прогноз на 2023

▫️ Капитализация: 2,3 трлн р / 15370 р за акцию
▫️ Выручка 1П2022: 425,6 млрд р
▫️ Чистая прибыль 1П2022: 371 млрд р
▫️ fwd P/E 2022: 6,5
▫️ Прогнозные дивиденды за 2022: 6,5%-20% (в зависимости от того, какая див. политика будет принята)
▫️ P/B: 5,3

👉 Средние цены основных металлов компании по итогам 2П2022г

▫️Никель: 23600 $/т (-8,8% к 1П)
▫️Медь: 7750 $/т (-20% к 1П)
▫️Палладий: 2000 $/тр. ун. (-8,8% к 1П)
▫️Платина: 930 $/тр. ун. (-7% к 1П)
▫️Золото: 1700 $/тр. ун. (без изменений)

❌ На фоне ослабления спроса и антиковидных ограничений в Китае (до конца 2П) основные металлы в корзине компании заметно скорректировались, но относительно 2020-2021гг все ещё остаются на достаточно высоких отметках.

✅ Более низкие цены 2П2022г будут частично компенсированы ростом объема реализации, по мере восстановления цепочек сбыта. Компании не отказалась от своих прогнозов по объемам производства, а значит реализация будет догонять его в 2П и частично в 1П2023г.

👉 Опираясь на средние цены на металлы и данные по затратам за 1П можно ожидать следующие результаты по итогам года:

▫️ Выручка: 1,2 трлн р (-2,5% г/г)
▫️ Чистая прибыль: 363 млрд р (-24% г/г)
▫️ FCF: 160 млрд р (-51% г/г)

❌Прибыль вероятно скорректируется почти на всех уровнях. Это эффект от более низких цен реализации большинства металлов, роста себестоимости и финансовых расходов.

❌ Основной негатив для компании в период до 2024г - это огромные капитальные затраты. На них за это время планируется потратить около 1 трлн рублей и только за 2022г CAPEX превысит 250 млрд. В следующем году снова ожидается рост на 10% и после этого капзатраты пойдут на спад, что положительно скажется на FCF.

Фактически, внедрение новой див. политики, согласно которой будет выплачиваться 100% от FCF было бы логичным, чтобы не допустить рост долговой нагрузки, но тогда в 2022-2023 годах выплаты могут быть скромными.

❌ Более того, из 1 трлн рублей почти все будет направлено или на поддержание существующих мощностей (обновление заводов, новое оборудование, модернизация шахт и т.д.) или на социальные проекты и логистику. Новых точек роста бизнеса это не принесёт.

⚠️ Акционерное соглашение закончило действовать в 2022г и теперь компания скорее всего поменяет базу выплаты дивидендов. 

-По старой базе (60% EBITDA) компания бы заплатила около 3100 рублей на акцию (20% доходности).
-При 100% FCF дивиденды будут скромные 1000 руб/акция или 6,5% доходности.
-При выплате в 50% от чистой прибыли, доходность будет около 7,5%

Вывод:
Несмотря на все текущие проблемы, Норникель всё ещё остаётся безусловно качественной компанией и текущая оценка по-прежнему привлекательна. Бизнес будет восстанавливаться по мере восстановления мировой экономики и уже получил позитивный импульс после открытия Китая. Рентабельность компании позволяет пережить практически любой кризис на своем рынке.

📈 Справедливой ценой для компании по-прежнему считаю 20000 рублей за акцию, но сильное ухудшение дивидендной политики может на время ухудшить результаты и рыночную оценку.

Не является индивидуальной инвестиционной рекомендацией

#обзор #GMKN #Норникель

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1197
Post #2446 575
Дата публикации текста: 2023/01/12

​​⛽️ Sinopec (0386) - обзор китайского нефтяного гиганта

▫️Капитализация: 580 млрд HK$ (3,9 HK$ / акция)
▫️Выручка ТТМ: 3,7 трлн HK$
▫️Чистая прибыль ТТМ: 81,5 млрд HK$
▫️Net debt/EBITDA: 1,2
▫️P/B: 0,5
▫️P/E fwd 2022: 5
▫️fwd Дивиденд 2022: 13,5%

👉 Sinopec - одна из основных государственных нефтегазовых компаний Китая, бизнес которой в основном сконцентрирован на нефтепереработке. 

👉 Результаты компании за 9м 2022г (в юанях):
▫️Выручка: 2,4 трлн (+22,6% г/г)
▫️EBIT: 87,3 млрд (-14,6% г/г) ❗️
▫️Чистая прибыль: 57,3 млрд (-5,9% г/г) ❗️

Как видно, несмотря на рекордный рост цен на энергоносители, результаты компании не показывают бурного роста.

✅ Открытие Китайской экономики - это безусловный позитив для компании и для всего глобального рынка нефти, но скорее всего это событие счету уже в ценах.

✅ Компания платит достаточно высокие дивиденды (для зарубежных представителей нефтегазового сектора), прогнозируемая доходность составляет 13,5% по итогам 2022г. Кроме того, Sinopec планирует впервые провести программу выкупа акций, но никаких подробностей пока нет.

⚠️ Баланс компании можно оценить как нейтральный, но прослеживается ухудшение финансового состояния компании уже 3 год подряд. Отношение активов компании к долгам с 2020г выросло с 48,9% до 55% в 3 кв 2022г. ND/EBITDA 1,2 что вполне нормально.

⚠️ Собственная добыча компании растет очень медленно. За период 9м 2022г Sinopec прибавила 2,3% к добыче нефти и газового эквивалента. В основном упор делается именно на наращивание добычи газа, а объём добычи нефти практически стоит на месте.

❌ В 2022г у компании схлопнулась маржа нефтепереработки: доход от этого сегмента на уровне EBIT упал с 54 млрд юаней до 20,6 млрд юаней (-62% г/г). Это основная причина достаточно слабых результатов за 9м 2022г по сравнению с другими представителями сектора.

❌ Качество раскрытия информации у компании минимальное.

❌ На первый взгляд компания дешевая как по оценке по прибыли так и относительно балансовой стоимости, но надо брать во внимание, что Sinopec далеко не самый качественный актив в секторе, а текущая оценка в P/E 5 соответствует средней по рынку среди других мейджеров (кроме Exxon и Chevron).

Вывод:
В целом Sinopec нельзя назвать какой-то суперэффективной нефтяной компанией. Маржа у компании минимальная, а динамика бизнеса отстаёт от базового сырья. Это и отражает текущая оценка компании. При этом большого дисконта к тому же Shell или Total у акций Sinopec нет.

Учитывая это, акции компании сейчас оценены скорее с небольшим дисконтом к тем же российским компаниям.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Sinopec #0386

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1194
Post #2445 583
Дата публикации текста: 2023/01/11

​​☢️ Казатомпром (KAP) - обновленный обзор компании

▫️Капитализация: $8b / 30,75$ за бумагу
▫️Выручка за 9м2022: 779 млрд KZT (+135% г/г)
▫️Скор. EBITDA за 1П2022: 224 млрд KZT (+126% г/г)
▫️Чистая прибыль за 9м2022: 307 млрд KZT (+289% г/г)
▫️Net debt/EBITDA: отрицательный
▫️P/E ТТМ: 8
▫️P/E fwd 2022: 7,5
▫️fwd дивиденд 2022: 9,5%

👉 Географическое распределение выручки за 1П 2022г:
▫️Азия (в основном Китай и Япония): 48%
▫️Европа (в основном Великобритания и Франция): 28%
▫️Северная Америка (США и Канада): 23%
▫️Другие регионы: 1%

✅ Энергокризис в ЕС принес свои плоды и дал значительный импульс развитию атомной промышленности и соответственно добытчикам урана. Цены реализованного урана компании увеличились на 41% г/г, а объём реализации вырос на 59% г/г. Это привело к росту выручки в тенге на 135% г/г и росту чистой прибыли на 289% г/г.

✅ Затраты на добычу урана выросли на 22% и составили 15,3 US$/lb. Это один из самых низких показателей в отрасли (значительно ниже других крупных представителей сектора) и благодаря такой низкой себестоимости добычи, компания работает на рекордных показателях маржинальности (чистая маржинальность 39%).

✅ После периода сверхприбыли, чистый долг компании ушел в отрицательную зону. Чистая денежная позиция на балансе компании - 145 млрд KZT. По дивидендной политике это предполагает максимальное распределение прибыли на уровне в 75%+ от FCF.

✅ Потенциальный рынок компании расширяется: Япония вернулась к программе развития атомной энергетики и теперь планирует довести долю от этого источника энергии до 22% к 2030г. Китай уже в ближайшее время добавит атомные мощности в рамках выполнения 5 летнего плана до 2025г. Даже в Германии начали обсуждать возвращение АЭС, что было бы вполне закономерным шагом в текущих условиях.

✅ Планы по росту производства по прежнему в силе. По прогнозу компании, уже к 2024г ожидается рост добычи урана на 28% по отношению к 2022г. При этом, компания будет реализовывать в рынок такой объём сырья, который не приведет к нарушению текущего баланса в пользу продавцов.

❌ Цены реализации компании отстают от спотовых цен. Это объясняется структурой контрактов, многие из которых являются долгосрочными с ценами ниже текущих.

❌ Как и у КазМунайГаза у KAP не самая прозрачная структура компании с множеством дочерних предприятий 12 из который являются СП (в том числе и СП с РостАтом).

❌ Есть риск включения одного из важнейших партнеров компании, Росатом, в санкционный список. Понятно, что это стало бы огромной проблемой прежде всего для потребителей, но тем не менее, такой сценарий вполне возможен и сама KAP этот риск обозначает. Такой сценарий предполагает проблемы со сбытом и обогащением урана, это возможно вынудило бы компанию отказаться от активов в РФ.

Учитывая то, что США сейчас начинают оказывать поддержку производителям данного сырья в Северной Америке, несмотря на их огромную себестоимость, здесь логично инвестировать с оглядкой на этот риск.

❗ Расписки компании доступны на казахстанской фондовой бирже и LSE. Проблема в том, что на LSE покупать небезопасно с точки зрения санкционных рисков, а к казахстанской бирже доступ есть далеко не у всех. На СПБ бирже компания с февраля не торгуется, к сожалению.

Вывод:
Казатомпром - качественный и наверное самый эффективный представитель своего сектора. Среднесрочные перспективы компании даже при текущих ценах на уран выглядят позитивно. До 2025г KAP скорее всего будет наращивать прибыль как минимум по 12-15% в год, да и у цен на уран в новых условиях есть потенциал роста.

Учитывая это, даже по текущим ценам, выглядят интересно для покупки. Справедливая цена для компании - около 40$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #казатомпром #KAP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1192
  • 👍 2
Post #2444 578
Дата публикации текста: 2023/01/10

​​🚜 Caterpillar (CAT) - обзор крупнейшего производителя тяжелой техники

▫️Капитализация: 130B / 250$ за акцию
▫️Выручка TTM: 53,8 B
▫️EBITDA TTM: 11 B 
▫️Чистая прибыль TTM: 7,3 B
▫️Net debt/EBITDA: 2,6
▫️P/E ТТМ: 18 (fwd P/E 2023: 26)
▫️fwd дивиденд 2023: 2%

👉 Продажи техники компании по отраслям в 3кв 2022г
▫️Строительный сектор: 6,3 млрд $ (+19% г/г)
▫️Горнодобывающей сектор: 3 млрд $ (+30% г/г)
▫️Энергетический сектор и транспортировка: 6,2 млрд $ (+22% г/г)
▫️Другие сегменты и межсегментные исключения: -1,2 млрд $

✅ В целом результаты Caterpillar по итогам 3 квартала вышли позитивными. Выручка компании выросла на 21% г/г до 15 млрд $, операционная маржинальность поднялась с 13,4% до 16,2%, а прибыль на акцию увеличилась на 49% г/г. На первый взгляд бизнес развивается очень динамично.

✅ У компании по-прежнему растёт книга заказов (+9,4 млрд $ г/г), что будет обеспечивать стабильный спрос на пару кварталов вперёд.

✅ CAT относится к дивидендным аристократам и наращивает дивидендные выплаты уже 28 лет подряд. На текущий год можно ожидать дивидендную доходность в 1,9% по текущим ценам. Кроме того, компания проводит и байбек - только за 3 квартал было потрачено 1,5 млрд $. Таким образом CAT распределяет 100% скорректированного FCF.

⚠️ Географическая диверсификация Caterpillar достаточно сильная - бизнес глобальный и присутствует во всех регионах. Однако, 47,5% продаж компании приходится на Северную Америку (США и Канаду), а весь рост бизнеса сосредоточен на Северной и Южной Америке. Выручка в этих регионах выросла на 31% и 36% соответственно, тогда как продажи в других географиях уже растут гораздо более скромным темпом или стагнируют.

❌ Последнее время рост бизнеса компании нельзя назвать качественным. По сути более 1/2 роста выручки обеспечил рост цен реализации. Начиная с конца 2021г компания пользовалась образовавшимся дефицитом на рынке и повышала цены на свою технику темпом выше инфляции. Это и есть причина текущего роста маржинальности бизнеса. Учитывая вероятную рецессию в США уже к концу этого года, скорее всего мы видим локальные пики по маржинальности CAT.

❌ Компания относится к классическому цикличному сектору Industrials и рецессия в США всегда имела крайне негативные последствия для её бизнеса. Обычно выручка компании падала более 25% во время кризиса, а чистая прибыль сокращалась более чем на 40%. Текущая рецессия будет частично компенсирована имеющейся книгой заказов и поддержкой инфраструктурных проектов в США (если рецессия будет непродолжительной), но все равно бизнес однозначно замедлится.

❌ Для конца экономического цикла, оценка компании слишком высокая. Несмотря на очевидные риски рецессии акции компании находятся на пиковых значениях, P/E 18. Форвардный P/E составляет 26, что значительно выше средних значений за прошлые 5 лет.

Вывод: 
Бизнес Caterpillar безусловно качественный, но все равно цикличный и сильно привязан к экономическому росту США. Рецессия будет иметь крайне негативные последствия для компании и текущая оценка все связанные с этим риски полностью игнорирует.

📉Справедливая цена для акций компании на данный момент составляет не более 170$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #CAT #Caterpillar

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1189
Post #2443 673
Дата публикации текста: 2023/01/09

​​​​ ⚡ Юнипро (UPRO) - актуальный обзор компании

▫️Капитализация: 85,9 млрд р
▫️Выручка 9м2022: 77,6 млрд (+21,8% г/г)
▫️Опер. приб. 9м2022: 5,9 млрд (-62% г/г)
▫️Чистая прибыль 9м2022: 5,1 млрд (-60% г/г)
▫️fwd P/E 2022: 3
▫️fwd дивиденды 2022: 20+%

👉 Основа бизнеса компании - это генерация электроэнергии на 5 ГРЭС. Бизнес диверсифицирован географически (объекты находятся в Смоленской и Московской областях, Красноярском и Пермском крае, а также в Ханты-Мансийском автономном округе). Общая установленная мощность составляет ГРЭС составляет более 11,2 МВт, более 80% генерирующих мощностей расположены в глубоком тылу, это снижает ряд рисков для компании в текущей ситуации.

👉 У компании нет точной дивидендной политики, однако в последние годы на дивиденды направлялось 0,222-0,238 р на акцию, за 2021й год финальный дивиденды не выплачивался. Хотя, по итогам 2021 года можно было ожидать выплату 0.3172 р после стабилизации работы 3го блока Березовской ГРЭС.

✅ Компания показывает отличные финансовые результаты по итогам 9м2022. Если скорректировать чистую прибыль на обесценение основных средств и нематериальных активов, то скорректированная чистая прибыль только за 9м2022 составила 24,9 млрд р. По итогам 2022 прибыль может составить около 30 млрд рублей.

✅ CAPEX в 2021 году был чуть больше 11 млрд р, в 2022м году он будет меньше. Думаю, что не более 8 млрд рублей, таким образом FCF может составить более 20 млрд рублей.

✅ За 30 сентября 2022 у Группы Юнипро на балансе есть 19 млрд рублей кэша. Отсутствует чистый долг (вместо него есть чистая денежная позиция более 15 млрд рублей). Фактически, ничего не мешает направить эти 15 млрд + FCF за 4кв2022 на дивиденды, что может дать больше 20% дивидендной доходности к текущей цене акций.

❌Немецкий концерн Uniper в сентябре текущего года подписал договор о продаже "Юнипро" и ожидает одобрения сделки российскими регуляторами. Пока регулятор не одобрит сделку, дивидендных выплат однозначно ждать не стоит. Хотя, уже есть положительные пример - сделка по продаже активов Enel была одобрена.

👆 Есть риски, что новый акционер не будет делиться с миноритариями денежным потоком.

❌ Серьезным риском для генерирующих компаний, которые принадлежат или принадлежали нерезидентам можно считать оборудование. Пока непонятно, насколько серьезными будут проблемы с поставками оборудования. Вполне возможно, что списания активов на 20 млрд рублей в 2022м году были связаны именно с этим нюансом. Информации о том, насколько % используются отечественные комплектующие и оборудование на объектах Юнипро практически нет.

Вывод: 
Юнипро - интересная компания с хорошим бизнесом. Текущая цена интересна для покупки, если компанию выкупит резидент и сохранит дивидендную политику. Можно даже держать немного акций компании в портфеле.

📈 Если никаких форс-мажоров с оборудованием не будет, а одобрение сделки регулятором не растянется на годы, то акции вполне могут вырасти до 2 рублей в среднесроке..

Не является индивидуальной инвестиционной рекомендацией

#обзор #юнипро #UPRO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1186
Post #2442 788
Дата публикации текста: 2023/01/07

​​🏭 Ашинский мет. завод (AMEZ) - краткая актуализация обзора

▫️Капитализация: 15 млрд р

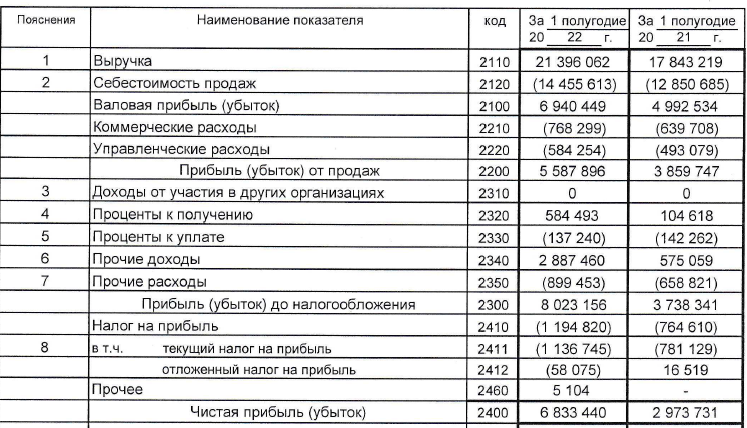
Компания отчиталась за 1П2022 по РСБУ
▫️Выручка 1п2022: 21,4 млрд (+20% г/г)
▫️Прибыль 1п2022: 6,8 млрд (+126% г/г)
▫️fwd P/E 2022: 2
▫️P/B: 0,6

👉Основным видом деятельности компании является производство стального горячекатаного и холоднокатаного листового (плоского) проката, а также производство лент и магнитопроводов. На данном рынке сейчас есть ряд проблем и много неизвестных.

✅ Компания по состоянию на конец 1п2022 имела чистую денежную позицию более 2,2 млрд рублей (почти 15% от капитализации). С точки зрения финансов, у компании нет оснований не платить дивиденды, рынок это закладывает в цену, но есть другие препятствия.

✅ Практически все продажи осуществляются на внутренним рынке, а небольшие объемы скорее всего позволяют реализовывать продукцию с меньшим дисконтом. Однако, отчетности за 3кв2022 и 4кв2022 мы пока не видели, возможно там прибыль стала существенно ниже или вообще ушла в отрицательную зону.

Важно понимать, что компания увеличила прибыль в 1п2022 во многом разово из-за процентных и прочих доходов, которые. Часть прочих доходов может быть перетечь в расходы в будущих периодах. Операционная прибыль компании выросла на 45% г/г.

❌ Управляющий директор компании находится под следствием, а крупные акционеры компании неизвестны (почти на 80% это кипрские фонды). Этот фактор снижает шансы на возможные выплаты дивидендов.

👆 Но, по результатам всех разбирательств может произойти деофшоризация и смена собственников, тогда вероятность выплат акционеров резко вырастет.

Вывод:
Основной проблемой компании всегда являлось и является отсутствие дивидендных выплат. В 2021м году компания была оценена относительно дешево, но после 24 февраля российский рынок начал торговаться с дисконтом, чего нельзя сказать об AMEZ, хотя для нее риски тоже выросли.

Если верить в будущие дивиденды и деофшоризацию, то справедливая цена здесь все-равно не видится выше 25 рублей. По текущим ценам это дорогой и рисковый актив. Текущий рост акций скорее всего просто вызван разгоном, которые участились в неликвидах последнее время.

Не является индивидуальной инвестиционной рекомендацией

#обзор #АшинскийМЗ #AMEZ

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1182
  • 👍 3
Post #2441 741
Дата публикации текста: 2023/01/06

​​​​🛍️ 🔎 Amazon Inc (AMZN) - обзор компании после падения акций до ковидных минимумов

▫️ Капитализация: $850 b
▫️ Выручка TTM: $502 b (+10% г/г)
▫️ Опер. прибыль TTM: $13 b (-54% г/г)
▫️ Чистая прибыль TTM: $11.3 b (-57% г/г)
▫️ P/E TTM: 76 (fwd P/E 2023: 50)
▫️ P/B: 6,2
▫️ P/S: 1,7

📊 Результаты по сегментам TTM:

- North America - $304,9 b ➡️ 61% выручки (сегмент стал убыточным в 2022м году, выручка продолжает расти приличными темпами, но падает маржа)

- International - $120,8 b ➡️ 24% выручки (данный сегмент ушел в глубокий убыток по операционной рентабельности, продажи компании падают, во многом это связано с кризисом в Европе)

- Amazon Web Services - $76,5 b ➡️ 15% выручки (здесь выручка выросла на 27% г/г, операционная прибыль растёт на 11%, хотя рентабельность тоже падает)

✅ Рынок интернет-коммерции продолжает расти. Пока отчета за 2022й год нет, но рост очевиден по показателям выручки компаний и росте мирового спроса на логистические решения для Интернет-торговли. Amazon на этом рынке занимает огромную долю, поэтому расти выше рынка уже вряд ли удастся, поэтому есть большие шансы, что компания уже скоро начнет делать байбэки или платить дивиденды. Однако, нужно сначала выйти на положительный FCF.

❌ Компания последние кварталы отчитывалась крайне негативно. Несмотря на рост выручки, эффективность компании падает, рентабельность снижается, а отрицательный FCF за последние 4 отчетных квартала составил аж $70,9 b (скорректированные данные еще хуже).

❌Основной проблемой компании в 3кв2022 стали возросшие издержки практически по всем статьям. Если скорректировать показатель чистой прибыли за 3кв2022, но компания получила небольшой убыток (отработала квартал, можно сказать, в 0).

❌Показатель Net debt/EBITDA сейчас около 2,5, это многовато. Ставка ФРС сейчас высокая, перезанимать средства компании придется под более высокий %. Существенного влияния на бизнес это не окажет, но растянет текущие проблемы во времени.

❌В условиях жесткой ДКП и кризиса в ряде экономик, покупательская способность населения падает, это негативно отражается на таких крупных компаниях как Amazon, особенно учитывая масштабы, при которых расти уже особо некуда.

Вывод:
Компания сейчас падает на максимальном за долгое время негативе, хотя с восстановлением экономики, повышение рентабельность - единственный адекватный путь развития компании, что может в позволить перспективе 2-3 лет обрадовать акционеров дивидендами или байбэками.

📊 Ранее я давал оценку компании в 2500$ за акцию, что эквивалентно текущей цене в 125$ (так как был сплит 1:20). Сейчас компания уже имеет потенциал роста к данной цене около 50%. Теперь всё выглядит более-менее интересно. Вот и дождались мы ковидных минимумов по некоторым бумагам.

Не является индивидуальной инвестиционной рекомендацией

#обзор #amazon #AMZN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1180
Post #2440 825
Дата публикации текста: 2023/01/03

🛞 Нижнекамскшина (NKSH) - обзор компании

▫️Капитализация: 1,5 млрд / 23,5 руб за акцию
▫️Выручка TTM: 8,9 млрд
▫️EBITDA TTM: 1,5 млрд
▫️Чистая прибыль TTM: 0,8 млрд
▫️Net debt/EBITDA: 0,55
▫️fwd P/E 2023: 2
▫️P/B: -1,2
▫️fwd дивиденд 2022: 0%

👉 ПАО «Нижнекамскшина» – крупнейшее предприятие шинной промышленности РФ, в числе лидеров среди производителей легковых и легкогрузовых шин в странах СНГ.

👉 Результаты за 1П2022г:

▫️Выпуск шин, всего тыс. шт: 5449,2 (+19,1% г/г)
▫️Выручка: 5 млрд (+40,5% г/г)`
▫️EBITDA: 548 млн (+142,5% г/г)
▫️Чистая прибыль: 352 млн (+257% г/г)

✅ Компания наращивает производство шин на 19% г/г и увеличивает свою долю рынка после ухода/приостановки работы конкурентов таких как Nokian Tyres, Yokohama, Michelin, Континентал и Bridgestone. В целом ситуация позволяет и дальше занимать ниши бывших конкурентов.

✅ Чистый долг компании низкий и составляет всего 837 млн руб, ND/EBITDA в 0,55.

✅ В рамках обязательного предложения о выкупе акций, Татшина установила цену в 23.78 руб для обычных акций и 21.82 руб для привилегированных для выкупа всех оставшихся акций компании. Ниже этих отметок акции компании вряд ли упадут до окончания действия этого предложения.

✅ Компания оценена довольно дешево. В 2023г прибыль компании составит около 750 млн руб, форвардный P/E всего 2.

❌ История выхода Татнефти из уставного капитала Нижнекамскшины достаточно мутная. Новым основным акционером компании (82% акций) стала компания ООО «Татшина», подконтрольное госхолдингу «Татнефтехиминвест-холдинг». После этой сделки Татнефть собирается выкупить финский завод Nokian Tyres за €400 млн и получается теперь бывший акционер компании будет с ней конкурировать. Или каким-то образом эти активы будут позднее объединены.

❌ В компании отсутствует вертикальная интеграция и по важным параметрам бизнеса она зависит от нескольких ООО. Основная часть реализации шин проходит через ООО «Торговый дом «Кама» на который также приходится и 58% дебиторской задолженности компании (1,4 млрд) и 58% кредиторской задолженности (2,7 млрд). Основные поставщики сырья, товаров и услуг - ООО «Нижнекамский механический завод» и ООО «Энергошинсервис», которые составляют 25,4% и 24,8% от всего объёма.

❌ Компания не платит дивиденды и само собой не проводит байбек. Логично, что без перспектив возврата своей стоимости акционерам акции не будут оценены дорого.

❌ У Нижнекамскшины отрицательная балансовая стоимость по МСФО.

Вывод:
Очень дешевый и динамично развивающийся представитель глубоких эшелонов фондового рынка РФ. Но надо учитывать, что такая дешевая оценка связана с высокими рисками. Вполне возможно, что компанию в итоге объединят с Nokian Tyres, но пока об этом речи не идёт и не совсем понятно зачем это нужно Татнефти (как минимум с точки зрения бизнеса). Основная проблема - это то, что компания не распределяет прибыль акционерам (возможно её частично выводят через разные ООО).

📈 Учитывая это, справедливая цена для компании - не более 28 руб за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Нижнекамскшина #NKSH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1174
  • 👍 1
Post #2439 667
Дата публикации текста: 2023/01/02

💥🏦🇺🇸 KKR Financial: «…впереди еще большая волатильность от влияния инфляции на P/E (соотношение «цена — прибыль») до ее влияния на рост EPS (прибыль на акцию) компаний. Хорошей новостью является то, что, поскольку рынок значительно распродался в 2022 году, текущие условия фактически обеспечивают привлекательную точку входа для инвесторов»

❓…Вы считаете данные уровни привлекательными для инвесторов?

#Аналитика

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/200887
Post #2438 832
Дата публикации текста: 2022/12/29

⚡️ЭЛ5-Энерго / Энел Россия (ENRU) - какие дивиденды будут в 2023г?

▫️Капитализация: 19,6 млрд / 0,556 руб за акцию
▫️Выручка TTM: 49,4 млрд
▫️EBITDA: 9,15 млрд
▫️Чистая прибыль TTM: -8 млрд
▫️Net debt/EBITDA: 3,2
▫️fwd P/E 2023: 3,25
▫️P/B: 0,6
▫️fwd дивиденд 2022: 12,5%
▫️fwd дивиденд 2023: 15%

👉 ПАО «ЭЛ5-Энерго» — российская энергетическая компания, созданная в результате реформы РАО «ЕЭС России». Компания обеспечивает электро- и тепло снабжение промышленных предприятий и бытовых потребителей в регионах присутствия компании – Тверской и Свердловской областях, а также в Ставропольском крае.

👉 Результаты за 3 квартал 2022:

▫️Выробатка электроэнергии TTM: 5,8 ТВт*ч (-11% г/г)
▫️Выручка TTM: 11,7 млрд (-14% г/г)`
▫️EBITDA: 1,65 млрд (-0,5% г/г)
▫️Чистая прибыль TTM: 0,55 млрд (+28,8% г/г)

✅ Выручка компании с начала года выросла на 3,3%, выработка электроэнергии незначительно сократилась на 5,1% г/г. В этом плане у ЭЛ-5 Энерго всё стабильно.

✅ Если не брать в расчет бумажное списание убытка от обесценивания основных средств и прочих внеоборотных активов в размере 13,1 млрд рублей, то чистые операционные расходы компании остались на уровне прошлого года - 32,3 млрд руб.

✅ В декабре компания наконец-то ввела в эксплуатацию первую очередь Кольской ВЭС мощностью в 170 МВт (750 ГВт*ч в год), это добавит в следующем году дополнительную выручку от генерации и выплаты по ДПМ, что существенно повлияет на результаты компании на уровне EBITDA и чистой прибыли. Кроме того, теперь у компании завершены большинство капиталоемких проектов, что дополнительно повышает шанс на возврат к дивидендным выплатам.

✅ После продажи доли Enel Group в пользу Лукойла и фонда "Газпромбанк-фрезия", компания можно сказать избавилась от иностранных акционеров, что также позитивно влияет на перспективу возврата к дивидендным выплатам.

❌ Чистый долг компании по-прежнему составляет огромные 30 млрд руб, при ND/EBITDA в 3,2. Это главный фактор, который сейчас препятствует выплате дивидендов, которые уже не платились за 2021г и 2022г.

❗️Важно понимать, что сейчас выплата дивидендов - это основной драйвер для акций компании. Разберемся, сможет ли компания начать выплачивать дивиденды в 2023г:

▫️Без учета бумажных списаний, за 9м2022г у ENRU уже была бы чистая прибыль в размере около 4,2 млрд руб, а по итогам года компания вероятно заработает около 5 млрд руб. В следующем году, после ввода в эксплуатацию Кольской ВЭС этот показатель будет даже выше - допустим около 6 млрд руб.
▫️Сейчас у компании накопилось на балансе ещё 5,4 млрд руб.
▫️Капитальные затраты в следующем году будут уже существенно ниже, что дополнительно повышает FCF.
▫️Все основные акционеры компании в РФ и могут получать дивиденды
▫️Долг необходимо сокращать, наращивать его дальше не логично..

✅ Ранее менеджмент компании выплачивал как минимум 3 млрд рублей в год, кроме того, компания сообщала, что собирается выплатить также 65% скорректированной чистой прибыли 2022г в следующем году. К этому в перспективе прибавляется ещё и 3 млрд, которые компания не заплатила в 2021г. Итого получаем около 9,5 млрд руб в виде дивидендов. 

⚠️ Но у компании таких денег нет и вряд ли они будут в следующем году. Наращивать долг для выплаты дивидендов - это крайне маловероятное решение. Адекватный прогноз по дивидендам - это около 50% чистой прибыли, на которые можно было бы рассчитывать, что дало бы 12,5% доходности за 2022й год и около 15% доходности по итогам 2023 года. Оставшуюся прибыль компания, скорее всего, будет направлять на снижение уровня долга.

Вывод:
Учитывая завершение цикла капитальных затрат и смену акционеров, ожидаю, что в следующем году компания вновь начнет выплачивать дивиденды и это будет вполне неплохая доходность.

📈 Компания сейчас оценена вполне адекватно. Справедливая цена для компании в текущих условиях - это 0,6 руб за акцию.

__Не является индивидуальной инвестици...окончание текста по ссылке->

Источник: t.me/taurenin/1169
  • 👍 4
Post #2437 608
Дата публикации текста: 2022/12/29

🇺🇸🏦 Учитывая, что SP500 колеблется в районе 3850, вот что нас может ждать в 2023 году

🏆 Вероятно, что прибыль компаний существенно снизится, но в то же время EPS и оценки P/E вряд ли достигнут дна.

👉 Это потому, что, когда прибыль на акцию (EPS) становится отрицательной, ФРС имеет тенденцию к пивоту, и это помогает оценкам P/E.

🎯 Тем не менее, лучше продавать, если SP500 достигнет уровня ~4000

#Аналитика

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/200586
Post #2436 623
Дата публикации текста: 2022/12/28

​​🖥 Microsoft (MSFT) - обновленный обзор на компанию

▫️ Капитализация: $1,8 T / 235$ за акцию
▫️ Выручка TTM: $203 B
▫️ EBITDA TTM: $99 B
▫️ Чистая прибыль TTM: $70 B
▫️ P/E TTM: 25,5 (fwd P/E 2023: 19)
▫️ P/B: 10,2
▫️ P/S: 8,8
▫️fwd Дивиденд 2023: 1,4%

👉 Результаты компании по итогам финансового 1кв2023г (календарный 3кв2022г):

Продуктивность и бизнес-процессы: $16,5 B (+9% г/г) ➡️ 33% выручки
Инт. облака и серверы: $20,3 B (+20% г/г) ➡️ 40,5% выручки
Windows, игры, прочее: $13,3 B (+0% г/г) ➡️ 26,5% выручки

ИТОГО: $50,1 B (+11% г/г)
 
⚠️ Все результаты компании представлены с учетом негативного эффекта от роста USD. В постоянной валюте Microsoft показала рост выручки на 16% г/г.

⚠️ Маржинальность компании падает почти на всех уровнях. Валовая маржа упала на 1% до 69%, Операционная маржа сократилась на 2% до 43% г/г. Скорректированная чистая прибыль (без учета разовых доходов в 1кв2022г) увеличилась всего на 2%.

✅ Наиболее вероятно, что в перспективе 2023-2024гг. компания представит своё "суперприложение" и версию Windows по подписке. Возможно это вызовет определенное вмешательство со стороны антимонопольных органов, но если такие инициативы будут реализованы, это будет новой точкой роста бизнеса компании (можно посмотреть какой эффект перехода на модель подписки был у Adobe).

✅ Компания установила партнерские отношения с LSE и даже приобрела 4% акций биржи. Менеджмент прогнозирует в перспективе доход в 5 млрд $ от этого партнерства. 

❌ Многие сегменты компании уже существенно замедляются и даже переходят к падению. Выручка от сервисов XBOX снизилась на 3%, выручка с продаж устройств выросла всего на 2%, продажи Windows упали на 15% и т.д. В целом, по компании темп роста в пределах нормы, но снижение темпов роста будет давить на котировки, так как оценка остается как у компании роста..

❌ В финансовом 1кв2023г компания вернула акционерам 9,7 млрд $ в форме дивидендов и выкупа акций, что на 11% меньше, чем в 1кв2022г.

❌ FTC пытается заблокировать сделку по покупке Activision Blizzard и скорее всего у них это получится сделать несмотря на все уступки от Microsoft. Компания заплатит небольшую (в рамках Microsoft) сумму за то, что не смогла завершить поглощение, но проблема не в этом. Все многочисленные заблокированные сделки M&A - это часть ужесточения антимонопольного регулирования в США и ЕС. В среднесрочной перспективе этот тренд будет только усиливаться. Поглощения - один из способов сохранять конкурентоспособность для крупных предприятий.

Вывод
В текущей ситуации, несмотря на все проблемы, Microsoft - это один из самых сильных представителей Big Tech США. Бизнес Microsft в разы надежнее более цикличных Amazon, Google и Facebook. А оценка компании при этом примерно на уровне остальных.

Сейчас компания торгуется чуть выше своей справедливой цены в 240$ и была бы интересна к добавлению в портфель при дальнейшей коррекции рынка.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Microsoft #MSFT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1164
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →