TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2436 · Back to latest

Older Posts 20 shown
Post #2435 524
Дата публикации текста: 2022/12/27

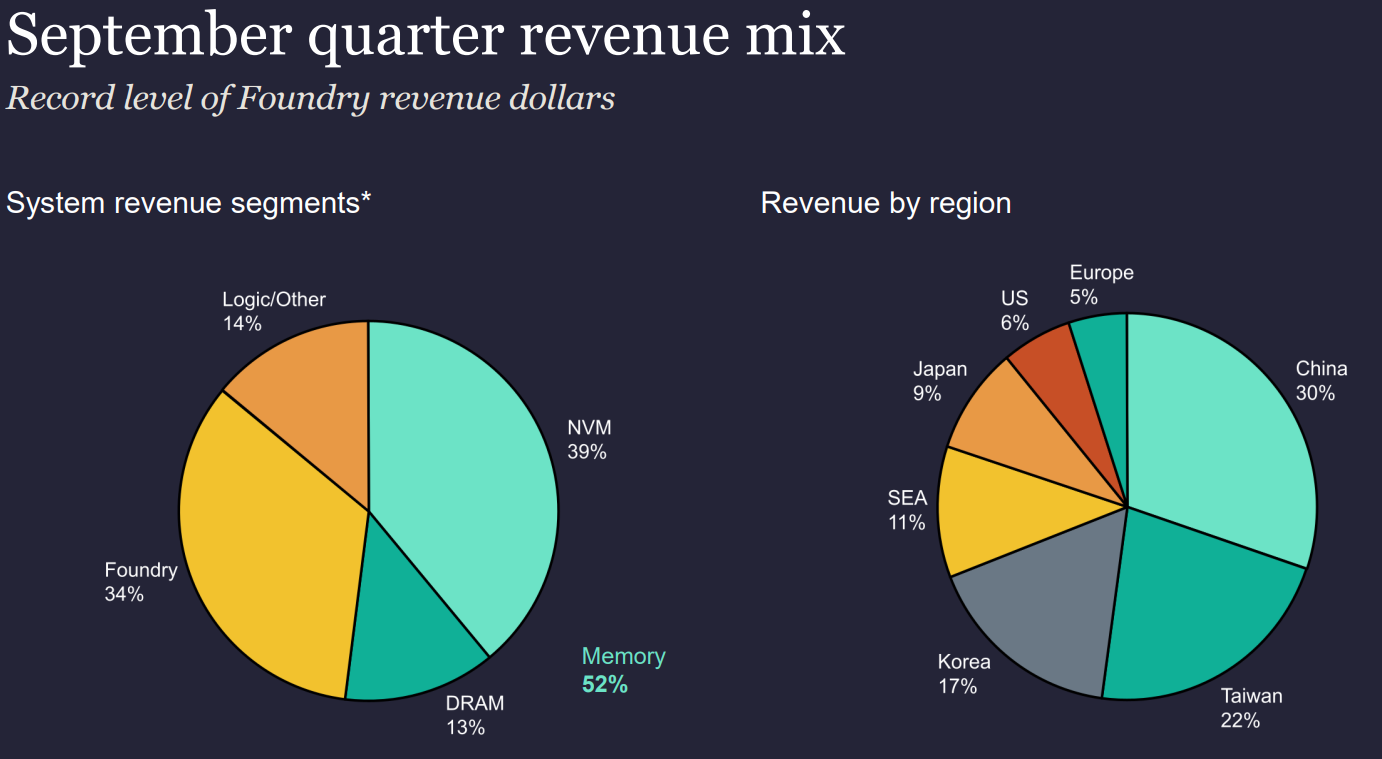
​​⏹ KLA Tencor (KLAC) - уникальная компания из сектора поставщиков оборудования для производства чипов

▫️Капитализация: $53,5b / 375$ за акцию
▫️Выручка TTM: $9,8b
▫️EBITDA TTM: $4,3b
▫️Чистая прибыльTTM: $3,3b
▫️P/E ТТМ: 17,5
▫️fwd P/E 2023: 14
▫️P/B: 25
▫️fwd Дивиденд 2023: 1,35%

👉 KLA Tencor Inc. - американская компания, занимающаяся производством высокотехнологического оборудования для контроля за качеством полупроводников и предоставлением сопутствующих услуг.

✅ Немного о глобальных трендах на рынке полупроводников:

▫️В следующие 2 года на расширение производства полупроводников и сопутствующей инфраструктуры по всему миру будет проинвестировано порядка 500 млрд $.
▫️Инвестиции в отрасль поощряются на уровне государств. За 2022г субсидии на развитие отрасли по всему миру составили почти 150 млрд $, а в следующем году это значение будет превышено.

Это с одной стороны обеспечит устойчивый и растущий тренд спроса на полупроводниковое оборудование и с другой стороны приведет к ощутимому росту предложения чипов, что потом будет бить по ценам.

✅ Оборудование KLA Tencor высоко востребовано и в своем сегменте рынка компания занимает доминирующее положение. В сегменте оборудования для контроля качество KLA Tencor удерживает долю рынка в почти 60% (у ближайшего конкурента доля рынка в 12%), а по некоторым позициям у компании полное монопольное положение.

✅ У KLAC отличное финансовое состояние. ND/EBITDA составляет 0,8 при средневзвешенной ставке по облигациям компании в 4% сроком на 20 лет и кредитном рейтинге А- от S&P500.

✅ Компания наращивает дивиденды: в июне дивидендные выплаты были увеличены на 24% до 1,3$ на акцию в квартал, что стало 13 по счету ежегодным увеличением дивидендов. Кроме того, компания проводит байбек. На текущий момент менеджмент одобрил выкупа акций на сумму в 6 млрд долларов (3 млрд до конца года). Совокупно за последние 12 месяцев компания распределила прибыль акционерам в размере 5,2 млрд $ (доходность в 9,7%)

❌ У компании высокая зависть от компаний TSMC и Samsung. Совокупно на этих покупателей приходится почти 50% выручки компании.

❌ Как и у большинства представителей сектора, у KLAC высокая доля продаж в Китае и Тайване. Совокупно эти направления составляли 29% и 27% по по состоянию на конец 2022г (финансового). В силу текущих экспортных ограничений США (компания уже попадает под них), поставки в Китай будут продолжать сокращаться не смотря на рост инвестиций в расширение производства в этом регионе. В ноябре 2022г поставки полупроводникового оборудования в денежном выражении упали на 40% г/г.

Вывод:
KLA Tencor - это надежный представитель сектора производителей полупроводникового оборудования, который будет являться прямым бенефициаром стремления роста капитальных затрат в секторе полупроводников. Без оборудования компании выстроить конкурентный процесс производства чипом практически нереально (это даже обозначают некоторые производители чипов из Китая как один из возможных рисков).

Даже по текущим ценам, компания смотрится вполне интересно и это одна из тех акций к которым буду присматриваться в 2023г по мере развития кризиса в отрасли. Справедливая цена компании в текущих условиях - 400$ за акцию. Пока дисконта особо нет, но компания интересная.

Не является индивидуальной инвестиционной рекомендацией

#обзор #KLATencor #KLAC

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1160
Post #2434 465
Дата публикации текста: 2022/12/26

​​⏹️ Lam Research Corporation (LRCX) - обзор поставщика оборудования для полупроводниковой промышленности

▫️ Капитализация: 55,8$ млрд
▫️ Выручка TTM: 18$ млрд
▫️ Прибыль TTM: 4,9$ млрд
▫️ P/B: 7,6
▫️ fwd p/e 2022: 12
▫️ fwd dividend 2022: 1,7%

👉 Будет ряд постов именно с обзорами компаний полупроводникового сектора, но только тех, которые являются бенефициарами санкций и торговой войны США с Китаем. Плюс данных компаний в том, что их могут проливать вместе с остальными компаниями сектора, хотя фундаментал у них сильный.

👉 Lam Research - американский поставщик оборудования для изготовления пластин и сопутствующих услуг для полупроводниковой промышленности.

✅ Пока выручки производителей чипов падают, а убытки растут, поставщики оборудования чувствуют себя прекрасно из-за деглобализации и расширения производств.

Компания в 3кв2022 увеличила выручку до почти 5,1$ млрд (+17,9% г/г). Валовая маржа выросла на 18,2% г/г, а чистая прибыль - на 20,1%.

✅ Компания сохраняет положительные прогнозы на будущие кварталы, у компании растет не только фактическая, но и отложенная выручка.

✅ У компании относительно небольшой чистый долг (около 5$ млрд). На данный момент такой уровень долговой нагрузки полностью покрывается чистой прибылью за 1 год.

✅ Компания платит невысокие дивиденды, но делает это стабильно. Сейчас прогнозные выплаты за 2022й год составят около 1,7%.

❌ Практически вся выручка компании сосредоточена в Азии. В случае самых неблагоприятных санкционных проблемах, компания может временно потерять существенную часть рынка сбыта.

Вывод:
Lam Research - интересный бизнес от которого зависит ряд производств. С одной стороны есть недостаток в виде зависимости компании от рынков Китая и Тайваня, а с другой - существенная доля выручки сосредоточена в сегменте производства памяти. В любом случае, сейчас существует тенденция, по "переезду" производств, которая будет выливаться в дополнительные заказы для подобных компаний, а зависимость покупателей оборудования в данном сегменте очень высока (по классике, у компании много офисов по миру, но все основные "мозги" и производство находится в США).

Компания оценена недорого для своего сектора, но и дисконта я здесь не вижу. Если бумаги просядут еще на 15-20%, думаю, что можно будет покупать.

Не является индивидуальной инвестиционной рекомендацией

#обзор #LamResearsh #LRCX

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1158
Post #2433 563
Дата публикации текста: 2022/12/24

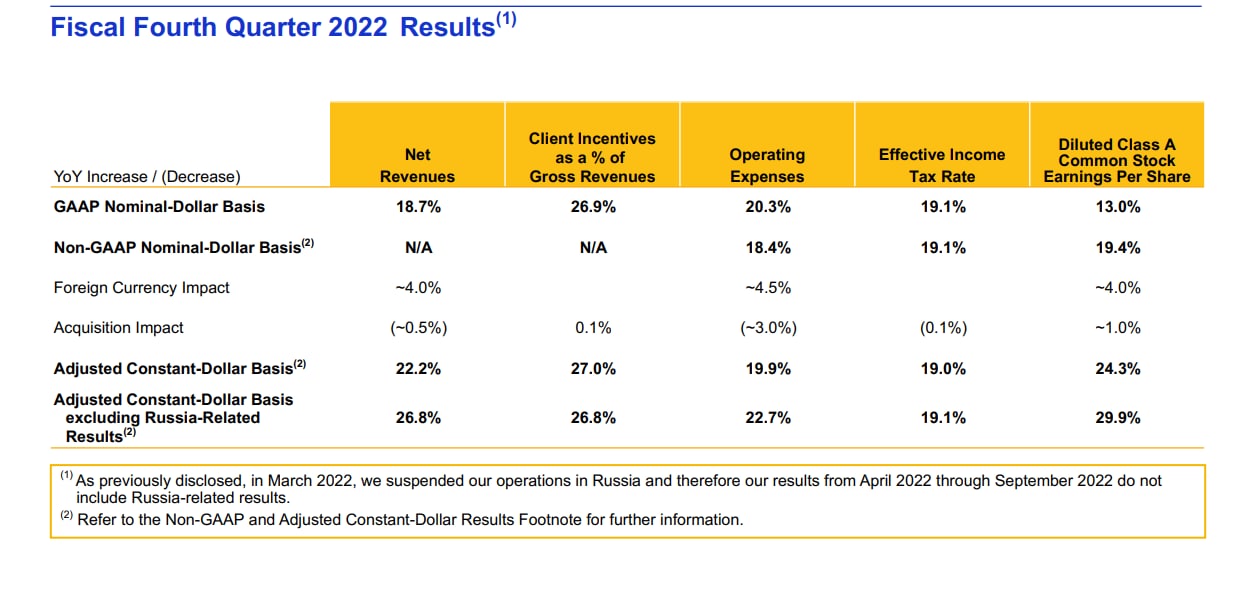
​​💳 Visa (V) - обзор результатов компании по итогам года

▫️Капитализация: $422,5b / 204$ за акцию
▫️Выручка 2022: $29,3b (+22% г/г)
▫️EBITDA 2022: $20,6b (+23,7% г/г)
▫️Чистая прибыль 2022: $15b (+21% г/г)
▫️P/E ТТМ: 29
▫️fwd P/E 2023: 25
▫️P/B: 12
▫️Дивиденд fwd 2022: 1%

👉 Visa Inc. - американская компания, предоставляющая услуги по проведению денежных транзакций.

👉 Динамика основных операционных показателей по итогам года:
▫️Объём платежей: +15% г/г
▫️Кросс-граничные платежи: +38% г/г
▫️Количество обработанных платежей: +17% г/г

✅ Год у компании вышел вполне позитивным и бизнес вернулся на прошлую траекторию роста. Основной драйвер - это восстановление деловой активности после снятия пандемийных ограничений, особенно в сфере туризма и всего, что связанно с трансграничной активностью.

✅ За 2022г компания вернула акционерам 14,8 млрд $ (11,6 млрд $ в виде байбека и 3,2 млрд $ в виде дивидендов), что соответствует доходности в 3,5%. По факту компания распределила почти 100% чистой прибыли и 80% FCF. В результате проведенного байбека, количество акций в свободном обращении сократилось на 2,5% г/г.

Кроме того, менеджмент компании повысил дивидендные выплаты на 20% до 0,45$ в квартал и одобрил новую программу байбека на 12 млрд $.

✅ Финансовое состояние компании - очень надежное. Чистый долг всего 4,7 млрд $ (ND/EBITDA 0,22) и по большому счету наличие долга - это не какая-то необходимость. Visa могла бы погасить его полностью прибылью за 1-2 квартала.

✅ Visa расширяет охват своего бизнеса и занимает новые ниши: компания проводит адаптацию новых видов платежей (в том числе выстраивает финансовую структуру для криптовалют), инвестирует в новые географии (недавно компания решила направить 1 млрд $ для развития рынка Африки) и скупает перспективные технологии через сделки M&A (за год были потрачены рекордные 2 млрд $).

✅ На протяжении последних 2 лет почти каждый стартап из сектора финтеха и даже такие крупные компании как Amazon пытались откусить часть рынка Visa. Как итог, Visa только продолжает свой рост, а лидерское положение на рынке как было доминирующем, так и осталось. Эта компания отличается уникальной стабильностью и вряд ли что-то поменяется как минимум в ближайшие лет 10.

⚠️ В 2022г на бизнес компании в значительной степени влиял сильный курс $ так как почти 50% бизнеса компании завязано на международных рынках. В 2023г курс $ к другим валютам вряд ли будет также укрепляться, что будет сопутствовать восстановлению выручки в местных валютах.

❌ Оценка компании по-прежнему высокая: на 2023г fwd P/E составляет 25. Даже если учитывать, что такой бизнес как Visa заслуживает определённую премию к рынку, оценка все равно завышенная.

Вывод:
Visa - надежный бизнес, который останется лидирующем на рынке на долгие годы вперед и будет продолжать реальный рост финансовых показателей. В настоящий момент, компания оценена достаточно дорого. Справедливая цена составляет около 150$.

Не является индивидуальной инвестиционной рекомендацией

#обзор #VISA #V

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1144
Post #2432 551
Дата публикации текста: 2022/12/23

​​⏹ Micron Technology (MU) - кризис в отрасли полупроводников усиливается

▫️Капитализация: 55B / 51$ за акцию
▫️Выручка 2022: 31 B
▫️EBITDA 2022: 14,5 B 
▫️Чистая прибыль 2022: 6,3 B
▫️P/E: 8,7 (fwd P/E 2023: 30)
▫️P/B: 1,1
▫️fwd дивиденд 2022: 1%

👉 Продукция компании в разрезе выручки:
▫️DRAM - 69%
▫️NAND - 27%
▫️Другие продукты и сервисы - 4%

⚠️1кв2023г (финансовый) для компании был ожидаемо провальным:

▫️Выручка: 4,1 B (-39% кв/кв и -47% г/г)
▫️Валовая маржа: 23% (против 47% в 1кв 2022г) 
▫️Чистый убыток: 0,03 B (против прибыли в 2,5 млрд в 1кв2022г)

❗️Падение цен на DRAM и NAND только ускорилось: средние цены реализации упали на целых 20-23% кв/кв. Кроме того, упал и объём реализации чипов на 20-23% и 13-17% соответственно.

⚠️ Менеджмент компании прогнозирует, что рост спроса на NAND и DRAM составит 20% и 10% соответственно по итогам 2023г, при росте предложения на 15-20%. Я сомневаюсь, что спрос на чипы будут восстанавливаться так быстро. На мой взгляд, раньше 2024г возвращения рынка к росту ждать не стоит.

⚠️ Всего за 1 квартал чистая денежная позиция компании ушла в отрицательную зону (-300 млн $). Пока что уровень долга можно сказать около нулевой, но, скорее всего, этот показатель будет расти весь следующий год вплоть до около 4-6 млрд $. Такая динамика само собой негативна, но в целом компания к кризису вполне готова и сможет его пережить.

✅ Micron принимает меры по сокращению издержек. Объём капитальных затрат на 2023г был сокращен до 7-7,5 млрд вместе с плановыми затратами на 2024г. Кроме того, компания уволит 10% своего персонала, что в совокупности с другими мерами экономии позволит сэкономить около 1 млрд $.

❌ Несмотря на огромное падение цен на полупроводники и сокращение спроса в большинстве конечных отраслей (личные компьютеры, мобильные устройства, сервера и дата-центры и т.д.) многие представители сектора по-прежнему увеличивают инвестиции в расширение производства. Как в Китае, так и в США активно работают программы поощрения инвестиций в сектор. 

Все это в итоге приведет к ощутимому росту предложения на фоне продолжающегося падения спроса. Цены на DRAM и NAND на этом фоне будут оставаться под давлением как минимум весь следующих год, а к пиковым значения вернутся ещё очень не скоро.

❌ По итогам квартала отрицательный FCF компании составил 1,5 млрд $. В следующем квартале эта цифра будет ещё выше. Говорить о байбеке, на фоне того, что Micron уже вынужден экономить деньги на работниках, и не приходится.

❌ По прогнозу менеджмента, следующий квартал компания также завершит с убытком в размере около 100 млн $ и похожих результатов можно ожидать почти весь следующий год.

Вывод:
Отчетность в секторе полупроводников практически у всех компаний выходит намного хуже ожиданий. Большинство сегментов рынка полупроводников рухнули вместе с прибылью Micron. Замедление экономики бьет по спросу на чипы (который и так уже был не самым стабильным), а объём предложения только продолжает нарастать. В текущей ситуации, расширение производства - это скорее политическое решение, но имеем, что имеем.

Учитывая сложившийся тренд на рынке, целевую цену акций компании объективно надо понижать. Весь следующий год для Micron будет сложным и скорее всего даже убыточным. Справедливая стоимость акций компании составляет около 65$.  

Не является индивидуальной инвестиционной рекомендацией

#обзор #Micron #MU

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1142
  • 👍 1
  • 🤔 1
Post #2431 502
Дата публикации текста: 2022/12/22

​​🛢 ЭсЭфАЙ / Сафмар (SFIN) - обзор на "мини-АФК Система"

▫️ Капитализация: 54,5 млрд / 488,5 руб за акцию
▫️ Чистая прибыль 6м2022 (скор.): 6,3 млрд 
▫️ P/E fwd 2022: 7
▫️ P/B: 1

👉 SFI – публичный диверсифицированный инвестиционный холдинг, портфель активов которого состоит из российских компаний.

👉 В настоящий момент портфель холдинга состоит из: 

▫️11,2% в компании Русснефть
▫️10,4% в М.ВидеоЭльдорадо
▫️49% в непубличной ВСК страховой дом
▫️100% в непубличной лизинговой компании Европлан
▫️51% в непубличной GFN (партнер NVIDIA GeForceNow в РФ).

✅ Лучший и самый дорогостоящий актив компании - это Европлан. Компания работает в сфере лизинга, где занимает 1 место по объему лизингового портфеля автотранспорта с долей рынка в 12,8%. За прошлые 6 лет выручка и операционная прибыль компании росли с CAGR в 33% и 22% соответственно. Дальнейший темп роста бизнеса будет уже более скромным, но своего предела как компания так и рынок лизинга в целом пока не достигли.

За 9м2022г лизинговая компания показала чистую прибыль в размере 8,3 млрд руб, а по итогам года заработает вероятно около 11,5 млрд руб (+33,5% г/г). В 2022г планировалось IPO, но по понятным обстоятельствам оно так и не состоялась. Скорее всего компания проведет IPO уже в 2023г и даже при скромной оценке в P/E 6 (с учетом рисков лизингового бизнеса), потенциальная капитализация Европлана будет около 70 млрд руб, что уже превышает всю капитализацию SFI.

✅ ВСК страховой дом работает в самых маржинальных сегментах рынка страхования (автострахование, ДМС и т.д.) и занимает на своем рынке 5ю позицию с долей рынка в 6,4%. Компания стабильно генерирует прибыль и по итогам года заработает около 4,2 млрд рублей. 

IPO ВСК ещё не близко, но при условии, что компания получит оценку намного ниже, чем Ренессанс Страхование (допустим, что это будет P/E 5) - потенциальная капитализация составит около 20 млрд рублей из которых около 10 млрд придётся на долю SFI.

✅ Доли в Русснефти и МВидео в сумме стоят около 6 млрд руб, это при том, что акции этих компаний упали в разы по сравнению с началом года, возможно в перспективе восстановление.

❌ GFN оценить будет сложнее (особенно учитывая недавних уход Nvidia из РФ), но для компании это венчурная инвестиция и даже полная потеря вложенных средств принципиально на оценке SFI не скажется.

👉 Итого получаем: доля в публичных компаниях - 6 млрд руб + доля в непубличных компаниях 80 млрд = 86 млрд руб. На эту сумму следует делать дисконт за холдинговую структуру (пускай это будет 25%) и получим потенциальную стоимость компании в 64,5 млрд руб.

⚠️ У компании есть дивидендная политика по которой предполагается распределение дивидендов от дочерних компаний в размере не менее 75% чистой прибыли холдинга по РСБУ или 100% FCF (в пользу наименьшего показателя). Однако начиная с 2019г дивиденды не выплачивались. Вполне возможно, что после переноса пакетов квазиказначейских акций в юрисдикцию РФ, компания сможет начать выплачивать дивиденды. Особенно, если учитывать последние стремления компании стать более привлекательной для частных инвесторов.

✅ В результате проведенных байбеков, более половины всех акций компании являются квазиказначейскими (находятся на балансе дочерней компании) и в дальнейшем могут быть погашены (что конечно маловероятно, но тем не менее). Если этот сценарий реализуется, то доли действующих акционеров вырастут более чем в 2 раза.

Выводы:
SFI - это в первую очередь возможный способ поучаствовать в раскрытии стоимости. После выделения Европлана в самостоятельную компанию, акции SFI с высокой вероятностью будут переоценены соответственно результатам IPO.

Справедливая стоимость акций компании, учитывая значительный дисконт к потенциальной оценке дочерних компаний около 580 рублей за акцию. SFI м...окончание текста по ссылке->

Источник: t.me/taurenin/1139
Post #2430 477
Дата публикации текста: 2022/12/21

💥 ТОМ ЛИ ИЗ FUNDSTRAT:

👉 Индекс потребительских цен уверенно падает

👉 Мягкая посадка вполне вероятна

👉 P/E, вероятно, увеличитсятся

👉 Впереди будет много возможностей, слабость доллара продолжается

👉 Наши топ 3 сектора на 2023 год: техи, энергетика, промышленные предприятия

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/199774
  • 🤔 2
  • 👍 1
Post #2429 531
Дата публикации текста: 2022/12/21

🛢 Транснефть (TRNFP) - обновленный обзор на компанию

▫️ Капитализация: 894 млрд (88400 р/акция)
▫️ Выручка fwd 2022: 1,1 трлн
▫️ Чистая прибыль fwd 2022: 150 млрд 
▫️ P/E fwd 2022: 6
▫️ P/B: 0,45
▫️ fwd Дивиденд 2022: 8,5%

👉 Транснефть – естественная монополия в сфере транспортировки нефти и нефтепродуктов, которая транспортирует по своим трубопроводам 82% всей нефти и 28% всех нефтепродуктов в РФ. 

⚠️ Транснефть не стала публиковать даже отчет по итогам 2021г, поэтому данные за 4 квартал будут прогнозными. Все прошлые отчеты были удалены с сайта - от инвесторов компания закрылась.

✅ В 2023г тарифы на прокачку через систему Транснефти будут повышены на 6%. Это уже лучше, чем повышение всего на 4% в 2022г, но по-прежнему ниже инфляции.

✅ Несмотря на все текущие обстоятельства, уровень нефтедобычи в РФ по итогам 11м 2022г вырос на 2,2%. Вместе с этим загрузка мощностей Транснефти выросла на 4% г/г, а объем экспорта вырос на 20% (по морю на 25%). В совокупности с повышением тарифа на 4% это даст рост выручки по итогам года на 8-10% г/г.

✅ Себестоимость компании исторически была стабильной и с большой вероятностью в 2022г рост затрат также будет под контролем (хотя многие статьи вырастут чуть выше роста выручки), что ухудшит показатели. При сохранении чистой рентабельности на уровне 15-17%, по итогам года можно ожидать чистую прибыль в размере около 150 млрд руб, что позволит выплатить дивиденды в размере около 8,5% к текущей цене.

❌ В 2023г даже по прогнозам Министерства Энергетики уровень добычи нефти в РФ упадет на 2-3% г/г. Вместе с этим снизится и загруженность системы Транснефти. Это будет частично компенсировано ростом тарифов, но по итогу Транснефть покажет около нулевой рост выручки.

❌ По итогам 9м2021, 45% транспортировки нефти - это экспорт. В 2023 экспорт может сильно просесть из-за санкций, что является существенным риском, который пока просчитать сложно.

❌ В 2022г планировался переход на выплату дивидендов по полугодиям и сплит акций 100 к 1, но по понятным причинам ничего из этого так и не было реализовано. Возвращение дружественной политики по отношению к акционерам я бы не ждал раньше 2024г.

❌ Стоит держать в голове риск, что инфраструктура Транснефти может статью целью ударов (особенно учитывая другие удары по нефтегазовой инфраструктуре РФ). Потенциально это может привести к снижению объёма прокачки и рост капитальных затрат на восстановление. Понятно, что серьезного ущерба ждать не стоит, но свои 2-3% выручки эти факторы могут забрать в будущем году.

❌ Транснефть - это одна из крупнейших компаний РФ и одна из последних, кого еще не коснулись меры по наполнению бюджета. Вполне возможно, что в ближайшее время компания также обязуют распределить прибыль в пользу государства (без выплаты дивидендов).

Выводы:
Транснефть все ещё стабильный, качественный бизнес с интересной дивидендной доходностью в около 8,5%% на следующие пару лет, но в цену заложены вышеописанные проблемы. Справедливая оценка компании, на мой взгляд, не более 100000, учитывая прогнозируемое снижение объемов прокачки в 2023.

Не является индивидуальной инвестиционной рекомендацией

#обзор #транснефть #TRNFP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1137
  • 👍 3
Post #2424 531
Дата публикации текста: 2022/12/20

💱 Санкт-Петербургская биржа (SPBE) - что случилось после громкого IPO 2021г?

▫️ Капитализация: 14,5 млрд руб / 109 руб на акцию
▫️ Выручка 2021: 7,6 млрд руб
▫️ EBITDA 2021: 1 млрд руб
▫️ Чистая прибыль 2021: 2,6 млрд руб
▫️P/E fwd 2022: 45
▫️P/E fwd 2023: 15

⚠️ Компания не публикует никакую отчетность уже почти как год. Всю информацию о компании можно собрать только по избранным операционным показателям и отдельным высказываниям менеджмента.

⚠️ Сама структура владения акциями иностранных компаний стала более сложной (через длинные цепочки мелких депозитариев), а часть активов частных инвесторов все еще заблокирована. Все это будет отпугивать новых инвесторов от зарубежных рынков еще очень долгое время.

✅ По словам СЕО компании, этот год СПБ Биржа завершит с небольшой прибылью. Сомневаюсь, что это будет больше 300-350 млн руб, но даже такая сумма - это позитив в текущих условиях.

✅ Ко 2П2023г компания планирует кратно нарастить листинг акций с Гонконгской биржи (до 500 с текущих 79 бумаг), а также начать листинг компаний из Индии, Бразилии, Узбекистана, Мексики, ЮАР и других развивающихся стран. Это поможет частично заместить выпавшие объемы, но я уверен, что полного восстановления можно не ждать. Развитые рынки намного востребование (это уже видно), а большинство самых ходовых бумаг Гонконга уже имеют листинг.

❌ Бизнес компании потерпел колоссальный ущерб от ужесточения требований к частным инвесторам для доступа на зарубежные (недружественные) рынки. Надо понимать, что ограничения на инвестиции вне РФ - это не временная мера, а часть последовательной политики локализации капиталов. Есть все основания полагать, что все эти ограничения в лучшем случае останутся в текущем виде (или будут ужесточены ещё сильнее).

❌ Компания выигрывала от притока частных инвесторов на фондовый рынок, но теперь абсолютное большинство новых денег будет приходится на Мосбиржу и акции РФ. Акции с Гонконгской биржи такой популярностью как Tesla, биотехи США и Virgin Galactic даже близко не пользуются - почти все доступные Китайские компании (за исключением технологического сектора) неизвестны и непонятны рядовым инвесторам.

❌ В отличии от Мосбиржи, у СПБ Биржу бизнес практически полностью зависит от секции фондового рынка - компенсировать потери бизнеса за счет повышения тарифов в других секциях компания не сможет. Как минимум, этот процесс может растянуться на годы.

❌ За 11 месяцев оборот торгов на СПБ биржу упал до 119,1 млрд $ или на 70% г/г, тогда как число активных клиентов сократилось до 205 тыс. человек (-77,4% г/г). По выручки гарантирован провал как минимум на 60%, что практически полностью съест маржу компании. В 2023г компания возможно восстановит оборот хотя бы до показателей 2020г, но от пиковых значений это будет всё ещё далеко. О дивидендах здесь речи пока не идет вообще.

Вывод
Сама СПБ Биржа кризис переживет и продолжит дальше расширять перечень доступных инструментов. Чистая прибыль в 2023 году возможно восстановится, до 1 млрд рублей, что даст fwd p/e 2023 около 15. Не космос, но дороговато для бизнеса с непонятными перспективами и отсутствием дивидендов. Идеи для покупки не вижу.

Не является индивидуальной инвестиционной рекомендацией

#обзор #SPB #СПББиржа

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1135
  • 👍 3
Post #2423 494
Дата публикации текста: 2022/12/19

​​🏘 Эталон (ETLN) - актуальный обзор компании

▫️Капитализация: 18 млрд (46,5 р/гдр)
▫️Выручка TTM: 80 млрд
▫️EBITDA ТТМ: 14 млрд
▫️Прибыль TTM: 13,5 млрд
▫️fwd P/E 2022: -
▫️P/B: 0,2

👉 Компания фокусируется на жилой недвижимости для среднего класса в Москве и Санк-Петербурге.

✅ Льготную ипотеку все-таки продлили до середины 2024 года, для всех застройщиков это небольшой позитив, Но это не говорит о том, что цены на недвижимость будут расти, просто проблемы отрасли, о которых мы ранее неоднократно говорили, немного смягчаются. Ставка по льготной ипотеке теперь будет 8%, разница между обычной ставкой и льготной теперь не такая ощутимая.

❌ Операционные результаты 3кв2022 у компании ожидаемо не лучшие, в 4кв2022 почти гарантированно будет ухудшение. Новых контрактов заключено на сумму 13,3 млрд руб (против 18,4 млрд в 3кв2022 года), в квадратных метрах падение еще более существенное. Что касается сбора денежных средств, то он снизился на 42%.

❌ Если исключить разовый доход в размере 12 млрд рублей от покупки активов финской Юит, компания в 1п2022 уже была бы в убытке. Скорее всего в 3кв2022 и 4кв2022 мы увидим убытки в отчетности.

❌ Основная проблема, при этом, кроется в чистом долге, который составляет более 57 млрд рублей (6 валовых прибылей). Учитывая то, что пока особых драйверов для роста цен на недвижимость не предвидится - риски для компании зашкаливают. Компания вынуждена продавать объекты, не генерируя на этом особой прибыли. Если цены на недвижимость просядут еще на 10-15% и это продлится несколько кварталов, то это может вынудить компанию привлекать доп. финансирование, возможно даже сделать доп. эмиссию. О дивидендах в ближайшие годы речь пока вообще не идет.

❌ Компания находится в зарубежной юрисдикции. По примеру других подобных компаний могут реализоваться риски реорганизаций, которые будут невыгодны миноритариям.

Вывод:
Ситуация у компании непростая, долговая нагрузка в обозримом будущем не уменьшится, дивидендов ждать не приходится. Компания сейчас стоит очень дешево и если бы были хоть какие-то драйверы резкого восстановления спроса на недвижимость - можно было бы покупать, но драйверов я не вижу, а иностранной юрисдикции опасаюсь. А в таком случае, весь дисконт, который мы наблюдаем полностью оправдан. Падение цен на недвижимость и убытки могут существенно уменьшить капитал компании всего за 1-2 последующих квартала. Инвестиционно здесь делать нечего.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Эталон #ETLN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1134
  • 👍 2
Post #2422 535
Дата публикации текста: 2022/12/18

🇺🇸 Акции США с огромными дивидендами ч.3

В продолжение предыдущих постов

🔖 Теперь начнем с доходности 6% +

🔸Simon Property Group, Inc. $SPG - доходность 6.2%
Это REIT's, надо сказать, крупнейший и лучший REIT США в секторе Malls. Сектор очень сильно проседал в пандемию, но на текущий момент арендные платежи восстановились и все выглядит относительно неплохо. Если смотреть в будущее, есть вероятность того, что все больше рынка будут забирать онлайн-продажи. Но часть моллов останется, сегодня это уже больше развлечение или способ провести время, чем покупки. И останутся лучшие моллы, а это SPG.
Дивиденды были срезаны в 2020 году, но если рост продолжится текущими темпами (они растут каждый квартал!), возможно, скоро мы дойдем до доковидного уровня дивидендных выплат.
Почему цена может снизиться? Рецессия и спад экономики могут привести к снижению денежных потоков арендаторов, а вследствие, и арендодателей.

💼 Держу позицию в своем портфеле, продавать не собираюсь. Текущая цена неплохая. Но я бы дождался 100$ для набора позиции. А при цене ниже 70-80$ покупал бы более активно.

🔸Kinder Morgan, Inc. $KMI - доходность 6.27%

Крупная Midstream компания, специализируется на владении и управлении нефте- и газопроводами и терминалами. Компания является крупнейшим оператором газопроводов в США. В 2018 году был перерыв в росте дивидендных выплат, но с тех пор они растут. Причем покрытие дивидендов неплохое. И надо сказать, что т.к. большая часть денежного потока - это долгосрочные контракты, компания не так сильно завязана на нефтяные и газовые котировки.

В портфеле не имею, но регулярно продаю опционы на KMI, даже по текущей цене она интересна. Цена ниже 15$ еще более интересна, можно продавать опционы с 15 страйком.

🔸Verizon Communications Inc. $VZ- доходность 7.03%

Verizon - телекоммуникационный гигант, который сейчас дает шикарную див. доходность. Дивиденды растут скромными темпами (CAGR 2.5% за 10 лет), но уже 18 лет подряд. Пока в 2022 году (за первые три квартала) компания отправила на дивиденды 65% своего FCF, в целом, покрытие дивидендов адекватное. Но долговая нагрузка (с учетом роста ставок) высоковата. Компания много инвестировала в 5G и покупку частот, это высокие затраты.
Соглашусь, такие дивиденды выглядят подозрительно. Поэтому, инвесторам следует следить за денежными потоками компании. Если коэффициент выплат приблизится к 80-90%, существует большая вероятность того, что дивиденды срежут.
Итого, дивиденды шикарные, на данный момент покрыты. Но и риски повышенные. Сейчас AT&T с фин. точки зрения выглядит безопаснее (но и доходность там меньше).

Не имею в портфеле, но работаю с бумагой через продажу путов.

🔸V.F. Corporation $VFC - доходность 7.74%. Такой доходности не было даже в 2008-2009 годах.

Американская компания по производству одежды и обуви. Дивиденды росли последние 49 лет. Почти дивидендный король? Но иногда полезно посмотреть на фундаментал.
С начала года котировки упали на 64%. В 3 квартале 2022 года операционная прибыль ушла в минус. По прогнозам прибыли следующего года, покрытие дивидендов 95% (non-gaap прибыль).

Риски срезания или отмены дивидендов зашкаливают. Компания циклична, а при экономическом спаде, это может быть еще и не дно котировок. Считаю риск очень большим, не имею в портфеле.

Если пост вам понравится 👍🏻, то рассмотрим бумаги с экстремальной доходностью от 8%.

#подборки #дивиденды #SPG #KMI #VZ #VFC

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/2134
  • 👍 7
Post #2421 475
Дата публикации текста: 2022/12/18

​​🔎 АФК СИСТЕМА (AFKS) - актуальный обзор компании

▫️ Капитализация: 114 млрд р (12 р/акция)
▫️ Выручка 9м2022: 659 млрд р (+17,6% г/г)
▫️ Опер. прибыль 9м2022: 116 млрд р (+19,6% г/г)
▫️ Чистая прибыль 9м2022: 3,5 млрд р

👉 Актуальная рыночная стоимость долей в публичных компаниях (ключевые активы):

МТС: 227 млрд р
OZON: 88 млрд р
Сегежа: 42 млрд р
Эталон: 9 млрд р

У компании также есть качественные активы, которые готовы IPO и, теоретически, мы можем увидеть их выход на биржу в ближайшие годы. Пока не думаю, что их совокупная капитализация была бы более 100 млрд рублей (в текущих условиях).

Итого: 466 млрд рублей (примерно на эту сумму компания владеет долями в других компаниях).

✅ Позитивом является то, что на текущий момент доли в публичных компаниях оценены вполне справедливо и существенного потенциала падения не имеют, однако в случае с OZONом и Эталоном нельзя исключать реорганизаций, которые произойдут не в пользу акционеров. Поэтому, если обойдется без кидков миноритариев, то покупку АФК Системы - можно назвать покупкой перечисленных выше компаний с приличным дисконтом.

❗ Однако, у компании огромный чистый долг, который составляет 935,4 млрд рублей, который продолжает расти и пока нет предпосылок для улучшения ситуации. Исправить ситуацию возможно только новыми IPO и продажей принадлежащих Системе долей в компаниях. Даже в сценарии продажи активов, рыночные условия должны резко стать благоприятными, чтобы оценка принадлежащих Системе компаний выросла в разы.

Долг у компании огромный, а перезанимать около 0,5 трлн р придется уже в ближайшие 2 года и, скорее всего, под более высокие ставки, хотя % расходы высокие уже сейчас.

Только за 6м2022 финансовые расходы Системы составили больше 55 млрд рублей, если корректировать чистую прибыль компаний на прочие доходы и курсовые разницы, то по итогам 6мес2022 у компании большие убытки (за 3кв2022 нет подробной отчетности).

✅ Несмотря на вышеперечисленные нюансы, Евтушенков заявляет о возможном возобновлении дивидендных выплат в 2023 году. Сомневаюсь, что выплаты могут быть более 3% к текущей цене.

Вывод:
Покупку акций АФК Системы можно рассматривать больше как опцион на резкое восстановление не только российского, но и мировых рынков, что приведет к кратному росту стоимости активов, принадлежащих компании за короткий промежуток времени (1-2 года). При таком сценарии, акции компании вполне могут стоить и дороже 20 рублей (как это было в 2021м году).

Если же мыслить рационально, то перспектив здесь практически никаких нет, а реализация описанного в предыдущем абзаце сценария крайне маловероятна. Более вероятно - это наблюдать дальнейшее наращивание долга и возможные допэмиссии. На мой взгляд, лучше обходить подобные истории стороной, фундаментально здесь очень сложно дать какую-либо, так как без нематериальных активов здесь даже Book Value глубоко отрицательный, а все активы, можно сказать, куплены в долг.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #афксистема #AFKS

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1129
  • 👍 1
Post #2420 512
Дата публикации текста: 2022/12/17

​​⚡️ Ленэнерго (LSNG, LSNGP) - краткий обзор отчета за 9м2022

▫️ Капитализация: 125 млрд р (13,5 р/обычка и 123 р/преф)
▫️ Выручка 9м2022: 67,9 млрд р (+0,2%)
▫️ Себестоимость 9м2022: 48,5 млрд р (+3,8%)
▫️ EBITDA 9м2022: 33,1 млрд р (-0,7%)
▫️ Чистая приб. 9м2022: 14,7 млрд р (-9,1%)
▫️ fwd P/E 2022: 7
▫️ Net debt/EBITDA: 0,22
▫️ fwd дивиденд 2022 обычка: 8%
▫️ fwd дивиденд 2022 преф: 16%

👉Россети Ленэнерго — российская распределительная сетевая компания, обслуживает территорию Санкт-Петербурга и Ленинградской области. Предыдущий прогноз компании делал в июле, многие мысли с того обзора остаются актуальными: https://t.me/taurenin/859

✅ У компании по итогам 9м2022 сильно снизился чистый долг, теперь он составляет всего 9,5 млрд р. В целом, бизнес показывает себя довольно устойчиво, издержки растут медленнее ожиданий, выплаты дивидендов продолжаются.

✅ Компания объявила скромные выплаты по префам по итогам 9м2022 года, но нужно иметь ввиду, что обычно компания распределяет прибыль по итогам года. Скорее всего, выплата по префам будет произведена согласно див. политике, дивиденд по итогам 2022 года должен выйти около 20 рублей (16% дд к текущей цене).

❌ В акциях всех Россетей сохраняется риск того, что может продолжиться объединение дочерних компаний по аналогии с Россетями и ФСК. Это может внести корректировки в инвестиционную привлекательность компании.

Почему последние дни происходит такой бурный рост обычки?

Пока даже в теории не вижу для такого роста никаких фундаментальных причин. Маловероятно, что купив обычку по текущей цене получится получить какую-либо выгоду от потенциальных корпоративных событий (если, конечно, компания не соберется направлять 100% прибыли на дивиденды). Поэтому, всё очень похоже на манипуляцию. Цена привилегированных акций и обыкновенных уравняться здесь не должна, на это нет никаких фундаментальных оснований. До текущего роста обыкновенные акции компании торговались по вполне адекватной цене.

Вывод:
Ленэнерго - одна из лучших дочек Россетей. Префы компании сейчас оценены дольно дешево и сохраняют потенциал роста до 140-150 рублей. Что касается обыкновенных акций, то здесь не было никаких фундаментальных оснований для роста, теперь обычка стоит очень дорого, не советую туда лезть.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Ленэнерго #LSNG #LSNGP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1126
  • 👍 1
Post #2419 498
Дата публикации текста: 2022/12/16

👠 Обувь России / OR Group (ORUP) - комментарий по компании

▫️Капитализация: 1,2 млрд (10,6 руб/акция)

👉В январе этого года делал обзор данной компании, который оказался максимально объективным. Бумаги компании просто летают на десятки % без каких либо фундаментальных причин. Можете подробно почитать здесь: https://t.me/taurenin/436

👆 Однако, в январе ситуация у компании была лучше. Была надежда на IPO в Канаде микрофинансового подразделения, которое сейчас уже провести если и возможно, то с мизерной оценкой бизнеса.

❌ Компания сохраняет полную информационную закрытость, нет отчетности, нет никаких данных о деятельность. Скорее всего, относительно предыдущего периода у компании дела пошли еще хуже. С сайта удалили старые отчеты, IR перестал существовать, можно сказать.

❌ При текущих % ставках компания не сможет адекватно обслуживать долг, который уже, наверное около 15 млрд р, так как минимум 2 млрд - это будут только %. Реструктуризации здесь никакие не помогут, если не произойдет чуда с самим бизнесом.

Вывод:
Покупать бумаги компании не стал бы даже если они упадут еще в несколько раз. Такие истории лучше обходить стороной. В перспективе, на мой взгляд, банкротство и делистинг, вопрос времени (хороший пример - это Сибирский Гостинец). Понятно, что акционеры пытаются держать компанию на плаву как можно дольше, так как каждый месяц работы - это трудоустройство сотрудников и доходы топ-менеджеров.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ОбувьРоссии #ORUP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1124
  • 👍 1
Post #2418 485
Дата публикации текста: 2022/12/16

​​🚗Tesla (TSLA) - актуализация обзора компании

▫️Капитализация: 497 млрд (157$/акция)
▫️Выручка 9м2022: 57,1 млрд $
▫️Опер. прибыль 9м2022: 9,8 млрд $
▫️Прибыль TTM: 8,9 млрд $
▫️fwd P/E 2022: 40
▫️P/B: 12

👉Tesla — американская компания, производитель электромобилей и решений для хранения электрической энергии. 

👉На производство автомобилей приходится 87,8% выручки, остальная часть - хранение и генерация электроэнергии, а также услуги. Компания диверсифицирует производственные мощности по географии, в текущей обстановке это является существенным преимуществом.

✅Несмотря на то, что положение дел в экономике ухудшилось, компания продолжает расти приличными темпами (в 3кв2022 рост выручки составил 56% г/г). За последние 12 месяцев компания произвела 1,24 млн авто, а продала 1,22 млн. У компании нет никаких проблем со сбытом, а производство расширяется.

✅Общая валовая маржа компании снизилась до 25,1%, а вот операционная маржа растёт относительно средних значений последних кварталов и уже составляет операционная маржа 17,2%. Это хороший показатель, но увеличивать его вряд ли будет далее возможно.

✅ У компании практически нет долга, это важно, особенно на фоне высоких ставок. Благодаря этому, компания практически гарантированно переживет кризис.

❌ Доля компании на рынках Китая и Европы почти достигла 2%, а в США и Канаде - более 3%. Адекватность этих цифр можно подтвердить, если сравнить мировое производство легковых автомобилей и с объемом производства автомобилей Tesla. Компания заняла уже серьезную долю на рынке, причем в премиум сегменте. Популярность Tesla уже сопоставима с Jeep и Mazda (по объему продаж в единицах).

👆 Далее расти будет очень тяжело и рост компании должен сильно замедлиться. Сомневаюсь, что в ближайшие несколько лет компания сможет увеличить выпуск автомобилей до 2-3 млн единиц (если конечно не будет анонсирован выпуск автомобилей класса эконом).

❌ В денежном выражении, компания также занимает огромную долю рынка. Форвардная прибыль компании уже по итогам 2022 года будет около 12 млрд $, у крупнейшего производителя (Toyota) прибыль TTM всего 18,3 млрд $ (при выручке в 246 млрд $ и в 7 раз большем объеме производства).

❌ При нормальном сценарии fwd P/E 2025 у компании будет около 16, это дороговато даже если сделать скидку на перспективные технологии и перспективную нишу электромобилей.

Вывод:
Tesla - отличный бизнес. Компания - эффективный игрок в мире электрокаров с отличным потенциалом роста бизнеса. Компания до сих пор переоценена, а цена ее акции не имеют фундаментального потенциала роста. При этом, адекватной можно считать оценку около $100 за акцию. Не забывайте о том, что Tesla неоднократно производила сплит акций.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Tesla #TSLA

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1122
Post #2417 490
Дата публикации текста: 2022/12/15

​#Система #отчет

❗️ ПАО АФК «Система», публичная российская инвестиционная компания, объявила неаудированные консолидированные финансовые результаты, подготовленные в соответствии с МСФО, за 3 квартал и 9 месяцев 2022 г.

💰 ПАО АФК «Система» - инвестиционная компания из России. Штаб-квартира находится в Москве, Россия. Компания несколько раз была участником рейтинга Fortune Global 500. АФК «Система» инвестирует в различные сектора экономики, включая телекоммуникации, розничную торговлю, лесопереработку, сельское хозяйство, высокие технологии, банковские услуги, недвижимость, медицинские услуги и гостиничный бизнес. Основание: 1993 г. (29 лет назад). Основатель: Владимир Евтушенков. Ключевые фигуры: Тагир Ситдеков (президент), Анна Белова (исполняющая обязанности председателя совета директоров). Дочерние компании: МТС, Медси, МТС-Банк, Гостиница «Космос», Ситроникс, Ozon, Степь, Сегежа и др. Число сотрудников: 134 000 человек.

📈 Акции компании торгуются на Московской (MCX) бирже под тикером AFKS. На Лондонской бирже торги под тикером SSA приостановлены. Капитализация компании 115,58 млрд. руб. После выхода отчетности стоимость акций падает почти на -0,2% в моменте. Текущая цена 1 акции: 12,22 руб.

👀 Ключевые события отчётного периода (за 3 квартал 2022 года, если не указано иное):

✓Выручка: 239,7 млрд. руб. (+9,2% г./г.) 📈
✓Скорректированная OIBDA: 70,1 млрд. руб. (-9,2% г./г.) ⚠️
✓Скорректированная чистая прибыль в доле АФК: 28,1 млрд. руб. (2,3 млрд. руб. годом ранее) 🚀
✓Капитальные затраты группы снизились на 39,8% до 28,6 млрд. руб. на фоне опережающих инвестиций ключевых портфельных компаний в предыдущие периоды. 📉
✓Чистые финансовые обязательства корпоративного центра выросли на 10,0% г./г. и снизились на 2,0% кв./кв., составив 229,5 млрд. руб. ⚡️
✓Остаток денежных средств корпоративного центра составил 16,4 млрд. руб. Чистые финансовые обязательства группы составили 935,4 млрд. руб. 💰

👉 Итог. Результаты АФК Система за 3 квартал оказались слабее ожиданий в части динамики выручки и OIBDA. Темпы роста ключевых показателей замедлились относительно уровней 2 квартала 2022 г. Компания пострадала от санкций, укрепления рубля - это обеспечило 7,9 млрд. руб. убытка по OIBDA г./г. для АФК. Ожидания аналитиков по акциям преимущественно нейтральные. По итогам 2022 года могут быть выплачены дивиденды.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/2000
  • 👍 2
Post #2416 514
Дата публикации текста: 2022/12/14

​​☀️ Enphase Energy (ENPH) - обзор одного из крупнейших представителей сектора солнечной энергетики

▫️ Капитализация: $43,5 b / 320$ за акцию
▫️ Выручка TTM: $2 b
▫️ EBITDA TTM: $0,4 b
▫️ Чистая прибыль TTM: $0,3 b
▫️P/E fwd 2022: 80
▫️P/E fwd 2023: 60
▫️ P/B: 71,5

👉 Enphase Energy производит и реализует инверторы для солнечных панелей, системы хранения, станции зарядки для электротранспорта и другие сопутствующие устройства для систем микрогенерации солнечной энергии.

👉 Отдельно выделю результаты компании в 3к 2022г:

▫️ Выручка: 634 млн $ (+80% г/г)
▫️ Валовая маржа: 42,2% (+2,3% г/г)
▫️ Чистая прибыль: 114,8 млн $ (+426,6% г/г)

Бизнес растет очень высоким темпом, при этом ускорение наблюдается и кв/кв с ростом выручки на 20%. По итогам 4 квартала, менеджмент Enphase Energy ожидает выручку около 700 млн $ (+10,5% кв/кв) при валовой маржинальности в 40-43%.

✅ Основные компоненты для генерации солнечной энергии продолжают становиться более доступными (в некоторых случаях как минимум остается на уровнях 2021г), а на фоне роста цен на традиционные ресурсы для электрогенерации, солнечная энергетика выглядит все более эффективно и пользуется широким спросом. До 2025г рынок скорее всего продолжит рост с CAGR в 45-50%.

✅ Основная выручка компании приходится на рынок США (71% от общей выручки). Остальные 29% представлены зарубежными рынками (подавляющая часть - ЕС). На фоне энергокризиса существенно растёт европейский бизнес (на 136% г/г и 70% кв/кв) и такая опережающая динамика будет сохраняться и в среднесрочной перспективе.

✅ Финансовое состояние компании надежное. Чистая денежная позиция на балансе - 127 млн $ и продолжает увеличиваться г/г. Свободные средства компания в основном направляет на сделки M&A.

❌ По многим компонентам для производства собственных устройств, компания зависит от Китайских поставщиков (тот же поликремний для панелей и литиевые батареи). Менеджмент старается диверсифицировать закупки у поставщиков, но если будет введен общий запрет на экспорт этих компонентов в США, по многим позициям просто нет доступных аналогов на рынке. Развитие собственного производства требует очень высоких капитальных затрат и пока компания это делать не собирается (по заявлениям менеджмента).

❌ В условиях дефицита Enphase зарабатывает сверхмаржу. Валовая маржинальность в 42,2% на 7,2% выше базового прогноза компании и по мере дальнейшего роста маржа должна начать стабилизоваться.

❌ Оценка компании неадекватно высокая. P/E на конец текущего года составляет 78 и даже к концу 2025г fwd P/E будет не меньше 30. При текущей ставке ФРС оправдать такую оценку невозможно и в ней закладывается кратный рост на многие годы вперед. Даже при коррекции на 50%, акции компании вряд ли можно будет назвать дешевыми.

❌ Дивидендов компания само собой не платит, байбек не проводит, а доля акционеров только продолжает размываться.

Вывод
К качеству и перспективам бизнеса вопросов нет (кроме риска срыва поставок из Китая), но всю потенциальную идею полностью убивает текущая оценка компании. В целом сектор солнечной энергетики США, несмотря на общую коррекцию рынка, остается на пиковых значениях, и никаких фундаментально обоснованных идей тут все ещё нет.

📉 Справедливой ценой для акций Enphase Energy я бы назвал не более 140$.

☀️ Сектор альтернативной энергетики является прямым бенефициаром высоких цен на энергоресурсы. Традиционные источники энергии становятся дороже альтернативных.

Не является индивидуальной инвестиционной рекомендацией

#обзор #EnphaseEnergy #ENPH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1117
Post #2415 473
Дата публикации текста: 2022/12/13

🤑 Акции $TSLA Tesla торгуются на самом низком за всю историю уровне с форвардной прибылью всего в 30 раз - Bloomberg

Forward P/E — показатель, основанный на использовании ожидаемой прибыли за ближайший год. Оценка бизнеса всегда направлена на учет будущих прибылей акционеров, поэтому форвардный мультипликатор P/E точнее указывает на цену акций.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/198687
Post #2414 535
Дата публикации текста: 2022/12/13

🇨🇳 Подборка качественных компаний Китая (часть 1)

Для начала обозначу какие критерии "качества" были применены для отбора компаний:

▫️Наличие листинга в Гонконге и отсутствие VIE структуры (желательно регистрация в КНР/Гонконге)
▫️Бизнес уже устоявшийся и крупный
▫️Адресный рынок достаточно объёмный или компания имеет доминирующее положение в узком сегменте
▫️Компания не имеет высокой зависимости от западных рынков и способна пережить санкционное давление (если это потребуется)
▫️Правительство не препятствует развитию компании и ее отрасли (еще лучше если КНР принадлежит доля в компании)
▫️Характер бизнеса - менее цикличный, если компания принадлежит сырьевому сектору, то у неё должно быть очевидное преимущество перед другими конкурентами

Конечно все критерии выше достаточно субъективные и никакого универсального определения "качества" компании нет. Но предложенные варианты прежде всего помогут выделить стабильные компании без высокого уровня риска, несвязанного с операционным бизнесом.

⚠️ Также отмечу, что список формировался без учета текущей оценки компании. Большинство из представленных компаний оценены рынков довольно дорого.

1. BYD Company (1211)

▫️Капитализация: 614 млрд HK$ (211 HK$ / акция)
▫️Выручка ТТМ: 398 млрд HK$ 
▫️Чистая прибыль ТТМ: 11,4 млрд HK$
▫️P/E fwd 2022: 36,5
▫️fwd Дивиденд 2022: 0,25%
▫️Наличие листинга на СПБ бирже: ❌

👉 BYD - это производитель автотранспорта и сопутствующих компонентов. Компания является 1 в мире по объёму производства электромобилей и 3 по производству литиевых батарей и продолжает наращивать мощности. Акции компании держит в портфеле даже Баффет.

2. Li Ning (1211)

▫️Капитализация: 156 млрд HK$ (59,5 HK$ / акция)
▫️Выручка ТТМ: 29,7 млрд HK$ 
▫️Чистая прибыль ТТМ: 5 млрд HK$
▫️P/E fwd 2022: 35
▫️fwd Дивиденд 2022: 1%
▫️Наличие листинга на СПБ бирже: ✅

👉 Li Ning занимается производством спортивной одежды, обуви и аксессуаров. Товары компании ориентированы как на массовый, так и на премиальный сегменты. Li Ning постепенно вытесняет западные компании (прежде всего Nike и Adidas) с рынка и будет являться прямым бенефициаром потенциального ухода иностранных компаний из Китая (в секторе одежды этот процесс уже постепенно начинается).

**3. Sunny Optical (2382)
 
▫️Капитализация:
102 млрд HK$ (93,5 HK$ / акция)
▫️Выручка ТТМ:
41,5 млрд HK$ 
▫️Чистая прибыль ТТМ:
4,4 млрд HK$
▫️P/E fwd 2022:
25
▫️fwd Дивиденд 2022:
1%
▫️Наличие листинга на СПБ бирже: ✅

4. PetroChina Co (857) - нефтяная компания

5. Hua Hong Semiconductor Limited (1347) - производитель микрочипов

6. China Mobile (0941) - телекоммуникационная компания, крупнейший оператор сотовой связи.

7. Ping An MSCI China Quality Factor ETF (3166) - Это для тех, кто предпочитает инвестировать в Китай через индексы - есть вполне неплохой ETF от местной компании Ping An of China Asset Management, где также отобраны качественные активы Гонконга и Китая (без листинга на HKXE).

❗
Список еще есть чем дополнить, но пока так. **Я не любитель китайских бумаг, если выбирать между рынком Китая и США - пока отдаю предпочтение США. Но возможности ищу везде 😁

Не является индивидуальной инвестиционной рекомендацией

#обзор #КитайскийРынок

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1114
  • 👍 3
Post #2413 661
Дата публикации текста: 2022/12/10

​​♻️ Сегежа (SGZH) - обзор результатов компании за 9м 2022г

▫️ Капитализация: 73,5 млрд ₽
▫️ Выручка 9м 2022г: 87 млрд ₽ (+28% г/г)
▫️ OIBDA 9м 2022г: 20 млрд ₽ (-7% г/г)
▫️ Чистая прибыль 9м 2022г: 7 млрд ₽ (-37% г/г)
▫️ P/E fwd 2022: 35
▫️ P/B: 1,75

👉 Отдельно выделю результаты компании в 3к 2022г:

Выручка: 24,1 млрд ₽ (+13% г/г)
Себестоимость: 18,8 млрд ₽ (+59,2% г/г) ❗️
OIBDA: 2,6 млрд ₽ (-75,5% г/г)❗️
Чистый убыток: 5 млрд ₽ (против прибыли в 3,5 млрд в 3к 2021г)❗️

Как и предупреждал, тренд 2кв2022г только ускорился и компания ушла в приличный убыток в размере 5 млрд ₽ (3 млрд если сделать корректировку на курсовые разницы). Рост себестоимости, обусловленный значительно возросшими расходами на логистику, продолжает убивать рентабельность компании.

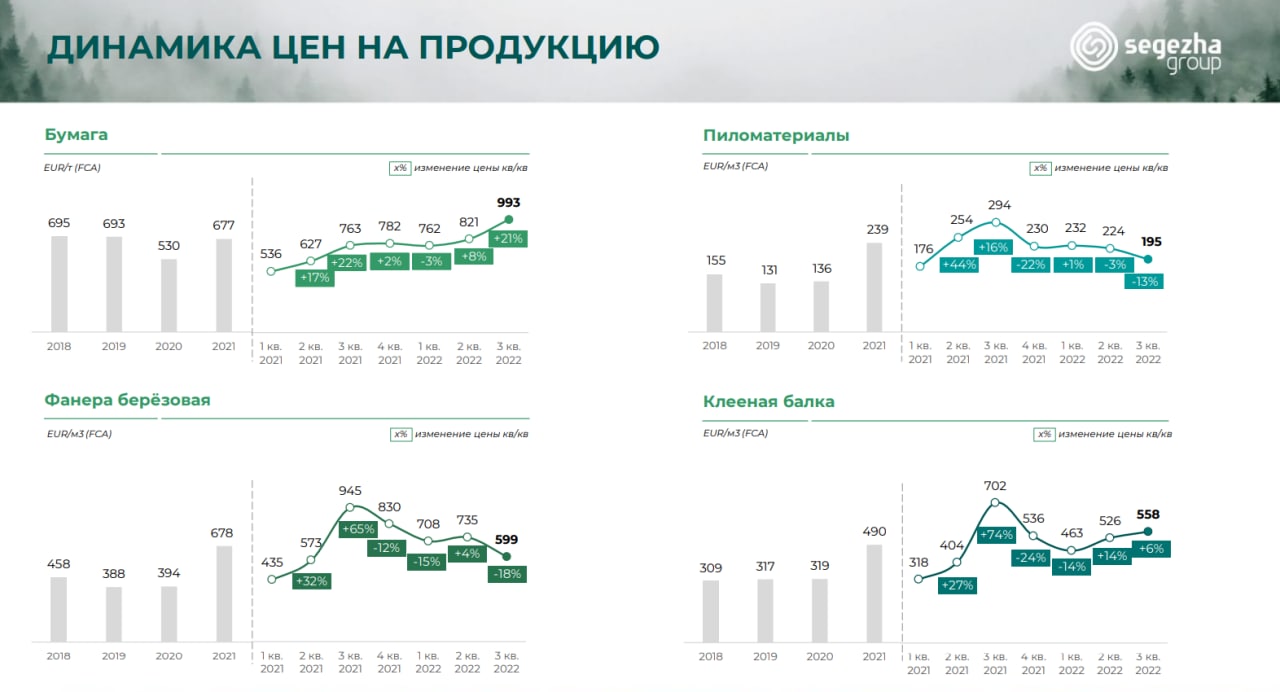
❌ В 3кв2022 реализовался вполне очевидный сценарий, на который многие долгое время не обращали внимание. В ЕС вступил в силу запрет на импорт пиломатериалов из РФ и Сегежа была вынуждена полностью отказаться от поставок в этот регион. Теперь компании необходимо налаживать поставки в новые регионы.

👆Частично это уже удалось реализовать, но не все так просто:
▫️Во-первых, поставки в новые регионы обходятся гораздо дороже, что сказывается на себестоимости. 
▫️Во-вторых, цены в этих регионах на порядок ниже, чем в ЕС, так как дефицита нигде особо не наблюдается и появление новых игроков приводит к снижению цен на рынке. 
▫️В-третьих, премиальная продукция на новых рынках не востребована и Сегежа вынуждена адаптировать ряд своих продуктов, что в очередной раз ударяет по ценам реализации. Некоторые виды продукции удалось перенаправить на рынок США но очевидно, что запрет на импорт в этом регионе - это вопрос времени. Да и цены на пиломатериалы в США сейчас ниже средних в 2020м году.

❌ С начала года убыток по FCF (включая M&A) составил 24,2 млрд ₽. В 3 квартале FCF был положительным (800 млн ₽), но для этого Сегеже пришлось сокращать капитальные затраты. В дальнейшем можно ожидать сокращение capex и перенос всех проектов роста. Финансировать компания в состоянии только capex на поддержку производства - 6 млрд ₽. Никаких новых крупных сделок M&A можно не ожидать - денег на них пока нет, а текущий уровень долговой нагрузки увеличивать опасно.

⚠️ Общий уровень чистого долга остался на уровне прошлого года (97 млрд ₽), но коэффициент ND/OIBDA вырос до 3,5. Сейчас на балансе компании 6,4 млрд ₽ - при текущих убытках и уровне capex, этого хватит на пару кварталов. Кроме того, в 2023г надо будет перезанимать 36,5 млрд ₽, что вероятно дополнительно повысит текущие расходы на обслуживание долга. По заявлениям компании, в худшем сценарии, дополнительное финансирование предоставит АФК Система. Но до этого почти наверняка будут отменены дивиденды (выплата дивидендов в этом году, на мой взгляд, была ошибкой).

✅ Несмотря на все текущие сложности, производство компании все ещё достаточно эффективное. Сегежа способна вытеснять менее маржинальных конкурентов на новых рынках и вполне сможет занять новые ниши, что уже видно в отчете за 3кв2022.

Вывод:
Теперь, когда можно в полной мере проанализировать эффект на бизнес от перераспределения поставок, целевую цену по компании логично понижать. Рассчитывать справедливую цену убыточной компании с высокой долговой нагрузкой и на фоне падения мирового спроса - довольно сложно. Но, на мой взгляд, адекватная цена бумаг: 5-,5,5 рублей. Пока компания в убытках, от текущих цен в могут быть еще существенные просадки (вплоть до оценки по P/B около 1), поэтому по текущим в я бы не брал, риск менеджмент не позволяет. В долгосрок - можно рассматривать, но на небольшую долю портфеля.

По текущим ценам акции могут быть интересны только с прицелом на восстановление рынка пиломатериалов в Китае (особенно на частичном открытии экономике и продолжения стимулирования строительного сектора). Но я в...окончание текста по ссылке->

Источник: t.me/taurenin/1109
  • 👍 6
Post #2412 639
Дата публикации текста: 2022/12/09

⛏ Rusal и China Hongqiao: сравнительный анализ гигантов на рынке алюминия

После добавления акций China Hongqiao на СПБ Биржу решил сделать сравнительный анализ.

Rusal:
▫️Капитализация: 600 млрд ₽ / 9,5 млрд $
▫️Выручка ТТМ: 1 трлн ₽ / 16 млрд $
▫️Чистая прибыль ТТМ: 156 млрд ₽ / 2,5 млрд $
▫️P/E fwd 2022: 3,75
▫️fwd Дивиденд 2022: 4%
▫️Объём реализации алюминия за 2021: 3,9 млн тонн

China Hongqiao:
▫️Капитализация: 68 млрд HK$ / 9 млрд $
▫️Выручка ТТМ: 156 млрд HK$ / 20 млрд $
▫️Чистая прибыль ТТМ: 19 млрд HK$ / 2,4 млрд $
▫️P/E fwd 2022: 4
▫️fwd Дивиденд 2022: 14,5%
▫️Объём реализации алюминия за 2021: 5 млн тонн

Сразу можно заметить, что компании во-многом похожи: капитализация, рыночная оценка по P/E и прибыль практически одинаковы. По объёму продаж и выручки Хунцяо превосходит Русал, но уступает в маржинальности. Основное отличие - это внушительная разница в див. доходности, но об этом позднее.

🌍 Себестоимость добычи и география продаж

Rusal:
▫️Средняя цена реализации 2021: 2553$ за тонну
▫️Себестоимость тонны алюминия 2021: 1661$ за тонну
▫️Валовая маржа 1П 2022: 33,5%
▫️Чистая маржа 1П 2022: 9,5%
▫️Маржинальность FCF 1П 2022: -4,5%

У Русала на 1П 2022г 47% выручки приходилось на ЕС и США, тогда как СНГ и Азия обеспечивают оставшиеся 53%. Компания находится в списке SDN с 2018г и а любой момент может лишиться западного рынка. Перенаправить объем в Китай (60% мирового потребления и добычи) фактически невозможно - там рынок сбалансирован, а предпочтение отдается местным компаниям (таким как Хунцяо).

China Hongqiao:
▫️Средняя цена реализации 2021: 2400$ за тонну
▫️Валовая маржа 1П 2022: 22%
▫️Чистая маржа 1П 2022: 11,5%
▫️Маржинальность FCF 1П 2022: 9%

Более 95% выручки компании приходится на материковый Китай, а оставшаяся часть экспортируется в другие страны Азии. Санкционный риск для компании минимален. Точных данных по себестоимости добычи тонны металла компания не раcкрывает, но по уровню валовой маржинальности видно, что этот показатель уступает Русалу. ❗ Хотя, при крепком рубле (как сейчас) ситуация может быть другой.

💸 Дивидендная политика

Rusal:
Компания распределяет не менее 15% по скор. EBITDA при условии соблюдения кредитных соглашений. Фактически никакие дивиденды Русал не платил с 2017г и только в 2022г компания вернулась к распределению прибыли. Основной акционер также всегда негативно отзывался о дивидендах и предпочитал бы их в принципе не выплачивать. Дивидендная доходность по итогам 2022г составит около 2,2₽ на акцию (примерно 4,5%). Байбек Русал не проводит.

China Hongqiao:
Чайна Хунцяо не имеет какой-то установленной дивидендов политики, но тем не менее, ежегодно распределяет около 50% чистой прибыли. По итогам 2022г, дивиденды составят около 1,1 HK$ на акцию (доходность 14,5%). Байбек Хунцяо не проводит и наоборот периодически выпускает акции для финансирования отдельных проектов.

🧮 Баланс компании и другие активы

Rusal:
▫️Net-Debt 1П 2022г: 5,8 млрд $
▫️ND/EBITDA ТТМ: 1,2
▫️Финансовые расходы, % от чистой прибыли: 12%

China Hongqiao:
▫️Net-Debt 1П 2022г: 13,5 млрд HK$ / 1,75 млрд $
▫️ND/EBITDA ТТМ: 0,45
▫️Финансовые расходы, % от чистой прибыли: 19,5%

Обе компании имеют достаточно устойчивое финансовое положение, хотя долг Русала все ещё большой, но имеет тенденцию к снижению. Кроме того, Русалу принадлежит больше 1/4 компании Норникель. Рыночная стоимость этой доли соизмерима с капитализацией самого Русала, а доля от прибыли Норникеля была на 10% меньше общей операционной прибыли Русала.

Вывод:
Практически по всем пунктам акции Чайна Хунцяо выглядят более привлекательными в текущей ситуации. При одинаковой оценке, мы получаем более стабильный и доходный вариант инвестирования в алюминиевый сектор, даже учитывая регистрацию в офшоре.

P.S. Компании на рынке РФ не такие уж и дешевые, если начинать сравнивать их с анал...окончание текста по ссылке->

Источник: t.me/taurenin/1105
  • 👍 3
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →