Дата публикации текста: 2022/12/26
⏹️ Lam Research Corporation (LRCX) - обзор поставщика оборудования для полупроводниковой промышленности
▫️ Капитализация: 55,8$ млрд
▫️ Выручка TTM: 18$ млрд
▫️ Прибыль TTM: 4,9$ млрд
▫️ P/B: 7,6
▫️ fwd p/e 2022: 12
▫️ fwd dividend 2022: 1,7%
👉 Будет ряд постов именно с обзорами компаний полупроводникового сектора, но только тех, которые являются бенефициарами санкций и торговой войны США с Китаем. Плюс данных компаний в том, что их могут проливать вместе с остальными компаниями сектора, хотя фундаментал у них сильный.
👉 Lam Research - американский поставщик оборудования для изготовления пластин и сопутствующих услуг для полупроводниковой промышленности.
✅ Пока выручки производителей чипов падают, а убытки растут, поставщики оборудования чувствуют себя прекрасно из-за деглобализации и расширения производств.
Компания в 3кв2022 увеличила выручку до почти 5,1$ млрд (+17,9% г/г). Валовая маржа выросла на 18,2% г/г, а чистая прибыль - на 20,1%.
✅ Компания сохраняет положительные прогнозы на будущие кварталы, у компании растет не только фактическая, но и отложенная выручка.
✅ У компании относительно небольшой чистый долг (около 5$ млрд). На данный момент такой уровень долговой нагрузки полностью покрывается чистой прибылью за 1 год.
✅ Компания платит невысокие дивиденды, но делает это стабильно. Сейчас прогнозные выплаты за 2022й год составят около 1,7%.
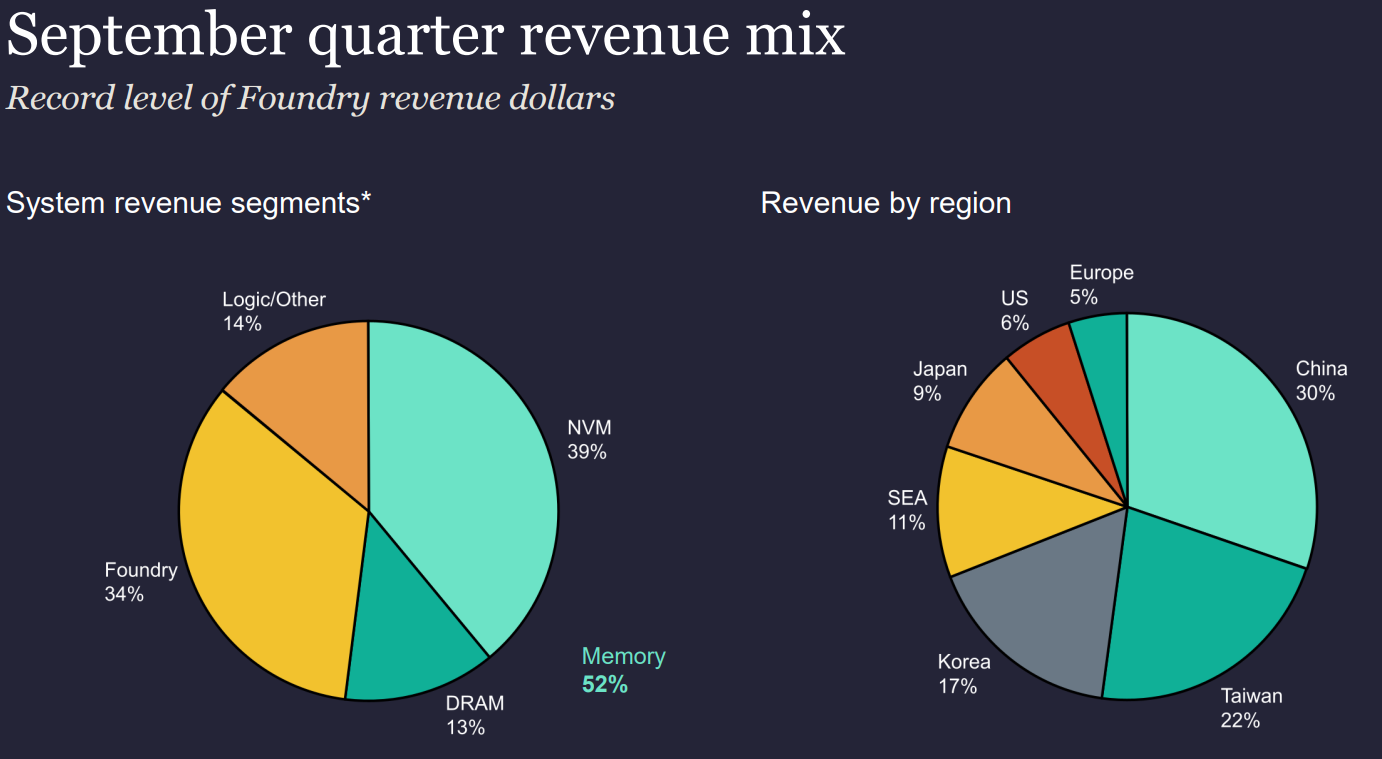
❌ Практически вся выручка компании сосредоточена в Азии. В случае самых неблагоприятных санкционных проблемах, компания может временно потерять существенную часть рынка сбыта.
Вывод:
Lam Research - интересный бизнес от которого зависит ряд производств. С одной стороны есть недостаток в виде зависимости компании от рынков Китая и Тайваня, а с другой - существенная доля выручки сосредоточена в сегменте производства памяти. В любом случае, сейчас существует тенденция, по "переезду" производств, которая будет выливаться в дополнительные заказы для подобных компаний, а зависимость покупателей оборудования в данном сегменте очень высока (по классике, у компании много офисов по миру, но все основные "мозги" и производство находится в США).
Компания оценена недорого для своего сектора, но и дисконта я здесь не вижу. Если бумаги просядут еще на 15-20%, думаю, что можно будет покупать.
Не является индивидуальной инвестиционной рекомендацией
#обзор #LamResearsh #LRCX
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1158
Post #2434
465