TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2412 · Back to latest

Older Posts 20 shown
Post #2411 546
Дата публикации текста: 2022/12/08

🇺🇸 Акции США с огромными дивидендами ч.2

Вижу, пост был для вас интересен, встречайте продолжение.

🔖 Теперь начнем с доходности 5% +

🔸International Paper Company $IP - доходность 5.12%
Эти ребята делают упаковку и другие продукты, основана компания в 1898 году.
Надо сказать, что компания цикличная и выручка в ней уже долгое время падает.
Особых идей по росту нет, если бы не цикличность, можно было бы считать ее "дойной коровой".
Но вот дивиденды в 2021 году уже срезали, покрытие прибылью почти 2х. Но интереса тут не вижу.

🔸Intel Corporation $INTC - доходность 5.15%
Вот и наш любимый Intel улетел ниже 30$ и доходность уже выше 5%.
Надеяться ли на дивы? Сейчас Payout около 50%, но с учетом прогнозов падения прибыли, около 75%. И тут их могут подрезать..
Intel теряет рынок. Но строит заводы и может стать американским TSMC. Если получится - будет круто. Если нет, Intel - труп.
Если такие кап. затраты не окупятся, это будет фатально. Если и брать Intel, то в долгую, рассчитывая на новые фабрики, которые будут штамповать чипы. Но не для дивидендов.
💼 Держу у себя в портфеле, оставил половину позиции. Сейчас поза в просадке.

🔸Dow Inc. $DOW - доходность 5.52%
Американская нефтехимия. В 2022 году компания ставила рекорды по выручке. Показатели были просто шикарные.
Но бизнес сильно цикличен. Рецессия в экономике приведет к снижению показателей.
И еще, дивиденды не растут, уже долгое время они держат 70 центов в квартал.
Стоит брать только если готовы держать компанию через циклы.

🔸AT&T Inc. $T - доходность 5.75%
AT&T порадовал последним отчетом и неплохо отрос за последние месяцы.
Очищенный от медиа телеком бизнес является более устойчивым, через потери и боль компания избавилась от неудачных приобретений.
На которых они, несомненно, растеряли часть акционерной стоимости. Менеджмент здесь не справился.
Но надо сказать, что сейчас payout по чистой прибыли около 40%, а по cash flow около 20%, это показывает, что дивиденды пока не напрягают компанию. Негативно сказывается только рост ставок. Из плюсов, компания нециклична.
💼 Держу много в портфели. Честно говоря, если бы у меня в портфеле не было AT&T, я бы начал формировать позицию прямо сейчас. Учитывая низкую цену, можно комфортно работать через опционы.

🔸LyondellBasell Industries N.V. $LYB - доходность 5.83%
Тоже нефтехимия, все сказанное для $DOW, справедливо и здесь. Но эта компания, все же, последовательно увеличивала дивиденды последние 10 лет.
💼 Держу в портфеле, готов держать через циклы. Текущая цена +- справедлива. Но прибыль будет падать. Отчасти, это уже заложено в цену.

🔸ONEOK, Inc. $OKE - доходность 5.86%
Крупный газовый Midstream. Да, компания не такая крупная, как Kinder Morgan, но капитализация тоже почти 30 млрд. По цене компания не вернулась к доковидным хаям, но выручка каждый квартал показывает новые рекорды. Такова конъюнктура.
За пять лет ONEOK добился роста совокупной прибыли на акцию (EPS) на 17% в год. Этот рост EPS выше, чем среднегодовой рост цены акций на 5%. Выглядит так, как будто рынок осторожен с такими компаниями.
Сам не имею $OKE в портфеле, но считаю ее интересной дивидендной фишкой, которая может снабжать вас дивидендами даже в период рецессии. Вместо $OKE держу в портфеле $ENB и пытаюсь зайти в $KMI через опционы.

Если пост вам понравится 👍🏻, то дальше переходим к бумагам с доходностью от 6%.

#подборки #дивиденды #IP #INTC #DOW #T #LYB #OKE

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/2131
  • 👍 13
Post #2410 531
Дата публикации текста: 2022/12/08

​#ROSN #отчет

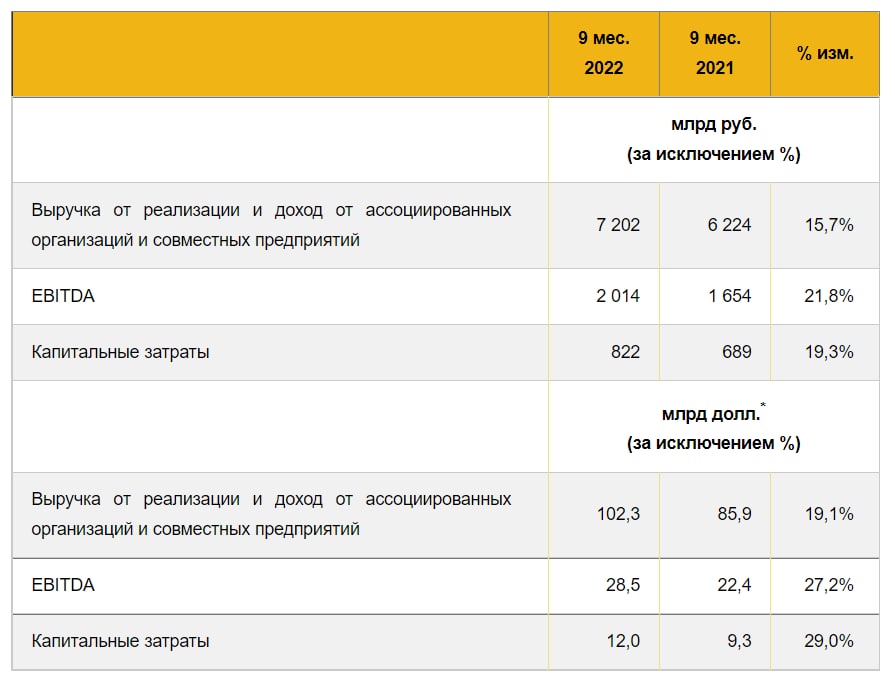
❗️Друзья, давно мы не публиковали отчеты. Исправляемся. «Роснефть» (тикер ROSN) за 9 месяцев 2022 года получила рекордные выручку и EBITDA по МСФО.

🏭
Публичное акционерное общество «Нефтяная компания «Роснефть» - нефтегазовая компания из России. Штаб-квартира - в Москве. Компания основана в 1993 г. Ключевая фигура: Игорь Сечин (главный исполнительный директор (президент)).

💡 По данным Forbes Global 2000, в 2021 году Роснефть заняла 99-е место среди крупнейших компаний мира по совокупности различных финансовых показателей. В 2022 году компания попала под западные санкци: например, она не может привлекать кредиты и долговое финансирование в европейских источниках.

🇨🇳🇮🇳 Переориентация на Восток сделала своё дело. Доля стран Азии в экспорте нефти компании в 3 квартале достигла 77%.

🚀 Выручка
выросла в годовом выражении на 15,7% до 7,2 трлн. руб.

📈 Показатель EBITDA увеличился на 21,8% до 2 трлн. руб.

⚡️ Чистая прибыль компании, относящаяся к акционерам, за 9 месяцев составила 591 млрд. руб.

🤔 Наибольшее негативное влияние на прибыль в 3 квартале оказала передача активов «Роснефти» в Германии во внешнее управление Федеральному сетевому агентству. В результате компания признала дополнительный убыток в 56 млрд. руб. Всего компания вложила в активы Германии более 5 млрд. долл.

⚠️ На уменьшение чистой прибыли также повлияло увеличение капитальных затрат на 20% год к году до 822 млрд. руб.

👌 Как итог: данные издержки не смогли оказать влияние на решение о выплате дивидендов: они по итогам 2022 г. могут превысить показатель 2021 г., когда были выплачены рекордные 441,4 млрд. руб., или 41,66 руб. на акцию.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1965
  • 👍 5
Post #2409 524
Дата публикации текста: 2022/12/08

​​🛢 Роснефть (ROSN) - обзор результатов 3кв2022

▫️ Капитализация: 3,5 трлн ₽ / 335₽ за акцию
▫️ Выручка 9м: 7,2 трлн ₽ (+15,7% г/г)
▫️ EBITDA 9м: 2 трлн ₽ (+21,8% г/г)
▫️ Чистая прибыль 9м: 0,59 трлн ₽ (-24% г/г)
▫️ P/E fwd 2022: 4,5
▫️ fwd дивиденд 2022: 10%

👉 Компания всё ещё не публикует свою отчётность, а ограничивается лишь избранными финансовыми показателями - это важно учитывать при анализе. Тем не менее, ряд выводов можно сделать.

👉 Отдельно выделю результаты за 3кв2022:
▫️ Выручка: 2 трлн ₽ (-12,5% г/г)
▫️ Чистая прибыль: 159 млрд ₽ (-53% г/г)
▫️ Скор. чистая прибыль: 291 млрд ₽ (-15,5% г/г)
▫️Объём реализации нефти: 33,5 млн т (+12,5% г/г)

👉 Выручка компании практически полностью соответствует динамики изменений Urals в рублях (-25% г/г), но эффект от роста реализации во многом компенсировал низкие цены. Чистая прибыль снизилась на 53% г/г, но это с учетом списания активов и денежных средств нефтеперерабатывающего предприятия в Германии в размере 132 млрд ₽. Буду ли еще подобные списание? Думаю, что будут.

✅ Объёмы реализации компании выходят лучше прогнозов. Практически весь объём был перераспределён на Азиатские рынки и теперь экспорт в зарубежные страны по этому направлению составляет 77% от общего объёма.

Учитывая значительный рост поставок на местный рынок и в страны СНГ, Роснефть осталось перенаправить всего около 4-5 млн т экспорта из ЕС в другие географии или 12-15% от общей реализации. Для справки: в 3кв2021г экспорт в ЕС составлял 40% от общей реализации. Скорее всего оставшийся объём экспорта в ЕС идет по "Дружбе" и перенаправлять его и не потребуется вовсе.

❌ Капитальные затраты компании растут - большая часть FCF направляется на реализацию проекта "Восток Ойл". В 3кв2022 capex составил 295 млрд ₽ - то есть фактически вся чистая прибыль. Если сохранять дивидендные выплаты, то для дальнейшего финансирования проекта, Роснефть будет вынуждена наращивать долг.

❌ В 4кв2022 Роснефть покажет ещё более низкие результаты, так как на протяжении всего периода курс USD/RUB оставался около 60, а цены на Urals скорректировались еще примерно на 10%. Чистая прибыль составит около 150-175 млрд ₽ (около 800 млрд ₽ скор. прибыли по итогам 2022г), а за 2П компания сможет выплатить ещё примерно 17-20₽ дивидендов на акцию (доходность 5-6%).

❌ Могу предположить, что у компании есть не только бумажные расходы, но и бумажные доходы (это почти гарантированно). Так как скорректированная прибыль за 3кв2022 не сопоставима с текущим курсом рубля и ценой на нефть. Конечно, без полноценного отчета мы не узнаем реальных цифр.

Вывод:
Результаты за 3кв2022 вышли ожидаемо низкими, но не провальными. Все поставки, по сути, перераспределены, особого риска от эмбарго ЕС больше нет для Роснефти. При более комфортном курсе USD/RUB в 70+, Роснефть будет зарабатывать по 175-200 млрд ₽ в квартал (при прочих равных).

📈Несмотря на текущее снижение цены на нефть, прогноз по компании оставляю прежним. Адекватной ценой на акции компании считал и считаю 390₽, но покупать без более существенного дисконта (ниже 300₽ за акцию) пока не планирую. Кому компания интересна в долгосрок, вполне могут добавить в портфель.

❗ Если Роснефть так успешно перенаправила свои огромные объемы, а в России добыча растёт на 2,2% г/г, значит у каких-то компаний все-таки возникнут проблемы и этих компаний будет довольно много. Потенциально самые большие проблемы с перенаправлением потоков нефти могут ждать Лукойл, поэтому он торгуется недорого даже несмотря на огромные выплаты дивидендов. В общем, повод задуматься.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Роснефть #ROSN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1103
  • 👍 2
Post #2408 564
Дата публикации текста: 2022/12/06

🇺🇸 Акции США с огромными дивидендами

С учетом локального снижения рынка, многие надежные акции стали давать доходность до 8% годовых.
Пробежимся по списку любителей сочных дивидендов.
Значком 💼 отмечаю позиции, которые имею в портфеле.

🔖 В список попадают только компании с капитализацией от нескольких млрд. $ и входящие в индекс S&P 500

Начнем с высокой планки 4.5% +

🔸Citigroup $C - доходность 4.47%
Citi - один из банков большой четверки, почти достигает нашей планки.
Что интересно, банк торгуется всего в 0.5 капитала, это достаточно дешево, хотя и не предел для сити.
Но банк имеет сравнительно низкие ROA/ROE.
🔴 Следует учесть, банки легко могут срезать дивиденд в случае рецессии.
Этот банк не держу в своем портфеле, покупать не считаю нужным.

🔸Digital Realty Trust, Inc. $DLR - доходность 4.47%
Это REIT, который занимается ЦОДами. Выручка продолжает расти, показатели неплохие, долг умеренный.
💼 Держу у себя в портфеле, как мне кажется, даже в текущий момент, интересна для покупки.

🔸International Business Machines Corporation $IBM - доходность 4.48%
Достаточно тухлая компания, которая мне никогда не нравилась, но дивиденды достаточно защищены.
Брать можно только тем, кто верит в светлое будущее и изменения в компании.

🔸Iron Mountain Incorporated $IRM - доходность 4.5%
Iron Mountain уже берет планку в 4.5%. Это REIT, который занимается хранением информации на физических носителях (и не только, компания меняется). Честно говоря, сейчас он стоит дороговато. Я бы не стал рассматривать. Нужна коррекция цены. Хотя бы долларов до 40$.

🔸Crown Castle Inc. $CCI - доходность 4.52%
REIT с вышками сотовой связи. Фундаментально, $AMT выглядит лучше, но $CCI тоже неплох. Но долг высоковат.

🔸Prudential Financial, Inc. $PRU - доходность 4.58%
Страховая компания. Надо было летом и осенью ее набирать.
Доходности были выше 5%. Сейчас у же не так интересно, но тоже можно. В идеале брать бы от 95$ и ниже с доходностью под 5%
💼 Имею в портфеле.

🔸Newmont Corporation $NEM - доходность 4.63%
Крупный золотодобытчик. Самая компания неплохая, но не считаю дивиденды достаточно надежными.
Особенно плохо золото смотрится на фоне роста доходностей в US Treasuries.

🔸VICI Properties Inc. $VICI - доходность 4.68%
REIT, работающий в сфере развлечений и казино. Отличная компания, цена неплохая, но уже сильно отросла.
Сам пытаюсь зайти через опционы. Во время ожидания можно иметь доходность 4-8% годовых.
Выше страйк - выше доходность.

🔸Lincoln National Corporation $LNC - доходность 4.77%
Тоже страховщик, но Prudential больше сам по себе и по показателям выглядит надежнее.
Я бы не рисковал. Последний отчет был плохой и было сильное движение вниз (32%!).
Это для любителей острых ощущений.

🔸Realty Income Corporation $O - доходность 4.78%
Одна из моих любимых дивидендных бумаг, Net Lease REIT в сфере коммерческой недвижимости.
Отличная диверсификация, шикарная дивидендная история, ежемесячные выплаты, рост дивидендов. Что еще сказать?
Надо брать! Только выбрать момент для входа. С учетом рецессии, могут дать ниже.
💼 Имею в портфеле. Продавать не буду. Ищу вход через опционы.

🔸3M Company $MMM - доходность 4.78%
Промышленная компания и дивидендный король.
Компания давно не показывает роста, дивиденды тоже повышаются чисто формально.
Сам не вижу здесь интереса, но компания крупная и знаковая, будет в списке.

🔸Philip Morris International Inc. $PM - доходность 4.91%
Наверное, самая лучшая и крепкая табачная компания.
💼 Имею в портфеле.
Однако, считаю, момент покупки упущен. В идеале, для покупки, я бы подождал цены ниже 90$ и доходности выше 5%.

Если пост вам понравится 👍🏻, то добиваю подборку акциями с доходностью выше 5% в моменте.

#подборки #дивиденды #C #DLR #IBM #IRM #CCI #DLR #PRU #NEM #VICI #LNC #O #MMM #PM

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/2129
  • 👍 13
Post #2407 606
Дата публикации текста: 2022/12/06

​​🍷 Белуга Групп (BELU) - обзор отчёта компании за 3 квартал 2022г

▫️Капитализация: 45 млрд руб / 2875 руб за акцию
▫️Выручка за 9м 2022: 66,3 млрд (+32,2% г/г)
▫️EBITDA за 9м 2022: 12 млрд (+71,3% г/г)
▫️Чистая прибыль за 9м 2022: 5,2 млрд (+87,5% г/г)
▫️P/E fwd 2022: 7
▫️P/B: 3,5
▫️fwd Дивиденд 2022: 10,5%
▫️fwd Дивиденд 2023: 12-13%

👉 «Белуга Групп» - одна из лидирующих компаний российского алкогольного рынка, стратегическим направлением деятельности которой является выпуск ликероводочной продукции.

✅ Отчитываться за отдельный квартал (даже в усечённом виде) для Белуги - это приятное новшество и очередной шаг на встречу инвесторам.

Выделю результаты за 3 квартал:
▫️Выручка: 24,3 млрд
▫️EBITDA: 4,8 млрд (маржинальность 19,75%)
▫️Чистая прибыль: 3 млрд (маржинальность 12,3%)

После очередного повышения цен на продукцию - все результаты на пиковых значениях. Как видно, алкоголь отлично "впитывает" инфляцию, а спрос даже на премиальные сегменты особо не падает.

⚠️ Прогресс компании по достижению целей Стратегии-2024:

▫️Выручка (fwd 2022): 95 / 130 млрд (выполнено на 73%)
▫️Доля алкоголя помимо водки в продажах (на конец 1П): 78% / 65% (цель перевыполнена)
▫️Магазины ВинЛаб: 1256 / 2500 (выполнено на 50%)
▫️Доля ретейла в продажах (на конец 1П): 42% / 45% (выполнено на 93%)

Компания сохраняет темп роста выручки и с высокой вероятность выполнит поставленную цель в 2023г, чего нельзя с уверенностью сказать о плане открытия магазинов. За 9м 2022г было открыто всего 225 новых Винлабов. Чтобы выполнить план, компании придется открывать по 500-600 новых точек в 2023-2024гг.

✅ Помимо результатов за 3 квартал, компания также утвердила и дивиденды за 9 месяцев (до этого были только по полугодиям). За 3 квартал будет выплачено 75 рублей на акцию, что полностью соответствует моему прогнозу в 300 рублей по итогам года (див. доходность 10,5%).

По факту Белуга распределяет 57,5% чистой прибыли (вместо 50% по див. политике) и судя по всему выплачивать дивиденды будет 4 раза в год. За 2023г можно ожидать дивидендную доходность в 12-13%.

✅ В конце 2023г Правительство РФ запустиn тест онлайн-продаж российского шампанского на территории Москвы. Если такую инициативу уже приняли - наверняка тест будет завершен успешно и в последствии к онлайн-продажам допустят и другие виды отечественного алкоголя. Это может быть новым триггером для дальнейшего роста Белуги после 2024-2025гг.

❌ На фоне сверхприбыли отрасли, риск введения новых налогов по-прежнему существенный.

Вывод:
В целом видно, что Белуга все время работает над повышением привлекательность компании для миноритарных акционеров. Держатели акций теперь могут даже воспользоваться максимальным уровнем программы лояльность в магазинах компании. Фундаментально бизнес по прежнему сильный и интересный для добавления в портфель.

📈 Акции Белуги по-прежнему оценены вполне справедливо. Это хорошая компания, которая торгуется по справедливой цене. Если следующие 2 квартала будут неплохими, то целевую цену по акциям можно будет немного поднять (до 3000-3200).

Не является индивидуальной инвестиционной рекомендацией

#обзор #Белуга #BELU

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1098
Post #2405 876
Дата публикации текста: 2022/12/02

​​🛢 SHELL (SHEL) - как себя чувствует зарубежный нефтегаз?

▫️Капитализация: $206B / 58,5$ за расписку
▫️Выручка TTM: $365B
▫️Скор. EBITDA ТТМ: $80B
▫️Чистая прибыль ТТМ: $43B
▫️P/E ТТМ: 6,5
▫️P/E fwd 2022: 5,5
▫️P/E fwd 2023: 6
▫️P/B: 1,06
▫️дивиденд 2022: 3,5%

👉 Сегменты скор. прибыли в 3кв 2022г и динамика г/г:
▫️Газовый сегмент: $2,3B (+38% г/г)
▫️ Нефтедобыча: $5,9B (+247% г/г)
▫️ Розничный сегмент: $1,2B (+46% г/г)
▫️ Нефтехимия: $0,8B (+95,5% г/г)
▫️ Возобновляемые источники энергии: $0,4B (новый)

⚠️ На первый взгляд, результаты компании могут показаться позитивными (как минимум в абсолютных значениях), но есть ряд нюансов. В целом, если смотреть на результаты других лидеров отрасли, то будет видно, что Shell заметно отстаёт по большинству показателей. Кроме того, если взять динамику акций крупнейших представителей сектора с начала года, то будет видно как компания отстает от Exxon, Chevron и Total на 35-50%.

✅ Компания работает над расширением своего портфеля газовых активов. В 2022-2023гг запускается сразу несколько СПГ проектов с участием Shell (Австралия и Оман), что принесет дополнительные 5-10% г/г к производству газа. В целом при текущих ценах на газ Shell может генерировать по $3b прибыли в квартал и скорее всего такой уровень прибыльности сохранится как минимум в 2023г.

✅ С начала года объём анонсированного байбека составил уже более $18,5b ($4b будет потрачено в 4кв). В это время, на дивиденды будет направлено всего $7,5b. В совокупности это $26b возврата акционерам или 12,5% доходности к текущим ценам. Собственно, зарубежные компании нефтегазового сектора во многом доходнее российских. Просто нужно иметь ввиду.

❌ В 3кв2022 рост газового сегмента составил всего 38% г/г. При текущих ценах на газ в Европе и Азии - это очень мало. Shell при торговле газом почти полностью полагается на рыночное ценообразование, а не долгосрочные контракты. Рыночные контракты нуждаются в дополнительном страховании (через деривативы) и в лучших традициях западных представителей сектора, компания теряет на этом почти всю потенциальную прибыль. 

По оценкам Reuters, в 3кв22 компания потеряла почти $1b на таких контрактах. К этому прибавляется огромные затраты на перевозку СПГ. Именно поэтому модель Новатэка (распределение долгосрочных и рыночных контрактов 70/30) представляется самой адекватной.

❌ Добыча нефти компании падает. В 3кв общий уровень добычи (с учетом газа) составил 2,713 kboe/d, что на -10,1% г/г и -5,2% кв/кв. В 4кв22 компания прогнозирует, что уровень добычи будет соответствовать 3кв22. В 2023-2024гг. можно ожидать тенденции на дальнейшее продолжение этого тренда.

❌ У компании много списаний которые на самом деле имеют уже чуть ли не постоянный характер. Каждый квартал компания списывает активы (в том числе и убыток в $5b активов РФ).

Вывод:
На мой взгляд, текущий дисконт компании по отношению к другим крупным игрокам сектора вполне оправдан. У Shell падает добыча нефти (хотя именно этот сегмент показывает себя лучше всего), а менеджмент компании считает приоритетом развитие газового сегмента и источников возобновляемой энергии. Инвестиции (в развитие) направляются именно в обозначенные сегменты. В текущих условиях обходится это дорого (по всем оценочным мультипликаторам) и пока непонятно насколько такая стратегия себя оправдает в будущем. Сомневаюсь, что дисконт в оценке будет сокращаться в ближайшее время.

📊 Расписки достигли обозначенного ранее уровня справедливой стоимости в 60$ и от текущих цен существенного апсайда нет, новых потенциальных драйверов для повышения оценки пока не вижу. У американского нефтегаза ситуация получше (см. обзор XOM).

Не является индивидуальной инвестиционной рекомендацией

#обзор #shell #SHEL #RDS

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1090
  • ❤ 1
  • 👍 1
Post #2404 679
Дата публикации текста: 2022/12/01

​​📊 Whoosh планирует IPO, разбор компании

Whoosh - это сервис аренды самокатов (занимает около половины рынка РФ в данной нише). Ведет деятельность и в СНГ. Компания планирует выйти на биржу уже 14 декабря.

Исторические показатели деятельности. И мой прогноз на 2022й год.
Показатель | 2019 - 2020 - 2021 - fwd2022 | в млн р
Выручка млн р: 60 - 724 - 4128 - 6200
EBITDA млн р: 27 - 377 - 2651 - 3300
Чист. приб.: 22 - 224 - 1796 - 1700

Чистый долг: 3 млрд рублей. (ND/EBITDA < 1)
Собственный капитал: 3 млрд рублей.

💵 Согласно див. политике, при текущем уровне долга компания планирует распределять 50% прибыли в виде дивидендов.

✅ ПАО «Московская Биржа» заявила, что с 14 декабря 2022 года включает ценные бумаги ПАО «Вуш Холдинг» в первый котировальный список. Это хорошо, но непонятно :)

В целом, показатели компании неплохие, поэтому детальнее о текущей оценке.

Пока данных о цене IPO не нахожу, но предварительная оценка компании около 24 млрд рублей. Если с такой оценкой будет выход на биржу, то fwd p/e будет, по моим грубы м прикидкам, около:
14 - в 2022 году (fwd див. дох 3,5%)
7 - к 2024 году (fwd див. дох 7%)
4 - к 2026 году (fwd див. дох 12,5%)

👆 Драйверы роста рынка в РФ действительно есть. Долгосрочно это может быть интересной историей. Однако, на мой взгляд, прогнозы по рынку (их прикрепляю ниже) выглядят довольно оптимистичными. Я думаю, что пик темпов роста уже позади и далее компания будет расти уже медленнее, чем по 50% г/г (по 30-35%). Именно по этой причине ключевые акционеры хотят продать часть компании по выгодной цене и высоким мультипликаторам.

Вывод:
Посмотрю на то, какой будет итоговая оценка при размещении и приму решение о том, стоит участвовать в этом IPO или нет. Как по мне, оценка по капитализации в 24 млрд рублей была бы с натяжкой адекватной. Жду деталей. Существенных недостатков у самой компании пока не видно, кроме явного желания ключевых акционеров выйти в кэш.

Да, геополитические риски здесь тоже дают о себе знать, надеюсь они будут учтены в оценке компании.

Не является индивидуальной инвестиционной рекомендацией

#обзор #whoosh

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1089
  • 👍 2
Post #2403 578
Дата публикации текста: 2022/12/01

​​🥩 Группа Черкизово (GCHE) - обзор отчета компании за 1П 2022г

▫️Капитализация: 121,6 млрд / 2880 рублей за акцию
▫️Выручка за 6м: 89 млрд (+20% г/г)
▫️Валовая прибыль (скор.) за 6м: 20,5 млрд (+14% г/г) 
▫️Операционная прибыль (скор.) за 6м: 9,2 млрд (+7% г/г)
▫️EBITDA за 6м: 12,3 млрд (+12% г/г)
▫️Чистая прибыль за 6м: 8,3 млрд (+17% г/г)

▫️Net debt/EBITDA: 3
▫️P/B: 1,43
▫️fwd P/E 2022: 7
▫️fwd дивиденд 2022: 0% / 7%

👉 «Группа Черкизово» – крупнейший в России производитель мясной продукции. Группа входит в тройку лидеров на рынках куриного мяса, свинины, продуктов мясопереработки и является крупнейшим в стране производителем комбикормов.

👉Сегментация продаж компании за 1П 2022г:

Курица - 54%
Свинина - 17,5%
Мясопереработка - 18%
Растениеводство - 2,5%
Индейка - 8%

✅ Как я и отмечал в прошлом обзоре на компанию, благодаря защитному характеру бизнеса и способности реально компенсировать инфляцию, в 2022г компания демонстрирует достаточно сильные результаты. Если не брать в расчёт статьи по изменению справедливой стоимости биологических активов, выручка компании выросла на 20% г/г, чистая прибыль увеличилась на 17% г/г. По итогам года можно ожидать схожих результатов на уровне 18-21% и 15-17% соответственно.

✅ С начала года РФ (и скорее всего конкретно Черкизово) нарастила экспорт мяса птицы на 64%. Точных цифр Минсельхоз не раскрывает, но отмечает, что основные направления экспорта - это Китай, Саудовская Аравия и Казахстан. В целом, цены на птицу в этих странах чуть выше, чем на отечественном рынке (на 10-15%) и продажи были бы более маржинальные, но при текущем курсе рубля, особого эффекта роста бизнеса экспорт птицы не даёт. В перспективе, компания могла бы увеличить экспорт свинины в тот же Китай, разница в цене которой была бы уже более существенной.

⚠️ Уже почти полгода как у Черкизово не работает раздел для инвесторов на сайте компании. Информация само собой публикуется в официальных источниках, но выглядит это не очень красиво по отношению к миноритариям.

❌ Многие из товаров компании не демонстрируют положительного прироста в цене по отношению к 2021г. Цена за кг курицы увечилась всего на 5,5%, цены на кг свинины упали на 3% и только цены на индейку увеличились на 14,5%. Цены на все товары компании отстают от общего уровня продовольственной инфляции. 

❌ Показатель ND/EBITDA уже составляет больше 3, что само по себе негативно. Однако, более того, дивидендная политика компании также учитывает значение этого показателя и при условии сохранения данного коэффициента выше 2,5 в среднесрочной перспективе, компания может отказаться от дивидендных выплат.

Вывод:
Как я ранее уже отмечал, Черкизово - это интересный защитный актив с бизнесом, который реально показывает результаты как минимум сопоставимые с общем уровнем инфляции. Компания продолжает наращивать производственные активы (в том числе и через M&A), что позволит сохранить темп роста выручки около 15-18% в 2023-2024гг. Маржинальность также будет постепенно восстанавливаться по мере роста экспорта и вероятном восстановлении цен на свинину в 2023г.

📊По текущим ценам компания оценена дороговато. Интересно для покупки акции смотрелись бы ниже 2300 рублей.

Не является индивидуальной инвестиционной рекомендацией

#обзор #черкизово #GCHE

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1087
  • 👍 1
Post #2402 508
Дата публикации текста: 2022/11/30

🔴 ДНО МЕДВЕЖЬЕГО РЫНКА, ВЕРОЯТНО, СКОРО БУДЕТ ПРОТЕСТИРОВАНО СНОВА -$JPM JPMORGAN

🥵 Ведущий биржевой стратег JPMorgan считает, что инвесторам следует прекратить покупать акции, поскольку последствия повышения ставок Федеральной резервной системой вот-вот ударят по экономике, корпоративным доходам и ценам на акции.

🤯 “Мы считаем, что дальнейшая рыночная и экономическая слабость может произойти в результате чрезмерного ужесточения политики центрального банка”, - сказал Марко Коланович. “Мы считаем, что предыдущие минимумы на фондовых рынках, вероятно, будут повторно протестированы, поскольку может произойти значительное снижение корпоративных доходов во время повышения процентных ставок (что подразумевает более низкие P/E и более низкие цены по сравнению с минимумами 2022 года); и мы склонны думать, что это снижение рынка это может произойти между настоящим моментом и концом первого квартала 2023 года”.

⚙️ “Наш взгляд на рисковые рынки в 2023 году состоит из 2 периодов: потрясений на рынке и экономического спада, которые приведут к снижению процентных ставок, и последующего восстановления экономики и активов”, - сказал Коланович. “Однако критическими параметрами этого рыночного пути являются глубина коррекции, которая побуждает ФРС к развороту, и момент времени в следующем году, когда этот разворот произойдет”**.**

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/196791
Post #2401 530
Дата публикации текста: 2022/11/30

​​🌊 Русгидро (HYDR) - обзор результатов компании за 9 месяцев 2022г

▫️Капитализация: 334 млрд
▫️Выручка 9м: 302,5 млрд (+2,75% г/г)
▫️EBITDA 9м: 76 млрд (-17% г/г)
▫️Прибыль 9м: 26,6 млрд (-49% г/г)
▫️Net debt/EBITDA: 1,7
▫️fwd P/E 2023: 8-9
▫️P/B: 0,5
▫️fwd дивиденд 2022: 5-6%

👉 РусГидро – один из крупнейших российских энергетических холдингов, лидер в производстве энергии на базе возобновляемых источников: на основе энергии водных потоков, морских приливов, солнца, ветра и геотермальной энергии

👉 С 2021 года применяется новая дивидендная политика: на выплаты направляется не менее 50% чистой прибыли по МСФО с корректировкой на неденежные статьи.

⚠️ Выручка компании за 9м2021 увеличилась всего на 2,75% г/г, в то время как операционные затраты компании выросли на 8% (ниже общего уровня инфляции). Не смотря на защитный характер бизнеса компании, увеличивать тарифы на свои услуги хотя бы на уровне инфляции РусГидро может не всегда.

✅ Наиболее вероятно, что с этого квартала результаты компании будут постепенно восстанавливаться. В 2023г компания будет восстанавливать свою маржинальность после согласования увеличения тарифов и новых субсидий от государства. Финансовые расходы останутся примерно на текущем уровне (эффект падения ставок + небольшой рост общего уровня долга) также как и налоговая нагрузка. В результате, чистая прибыль в 2023г восстановится до 40-45 млрд, что соответствует форвардному P/E 8-9.

❌ Капитальные затраты увеличились на 27% г/г. Это от части эффект удорожания закупаемого оборудование. В 2023-2024г капитальные затраты будут оставаться на повышенные уровнях (в целом это общий тренд на рынке РФ), что негативно скажется на свободном денежном потоке компании. В 3 квартале большая часть капитальных затрат была направлена на сегмент энергокомпаний ДФО, который генерирует 6,8 млрд убытков по EBITDA.

❌ Чистый долг компании по состоянию на 3 квартал 2022г составил 161,8 млрд рублей (+45,6% г/г). Основное увеличение произошло за счет сокращения свободных денежных средств на балансе компании до 39,5 млрд, в то время как долговые обязательства остались практически на уровне прошлого года. Уровень ND/EBITDA увеличился до 1,7 (все ещё вполне приемлемо).

❌ Текущая дивидендная доходность в 5-6% никакого интереса не представляет, точно также как и форвардная доходность в 6-7% в 2023г.

Вывод:
По текущим ценам компания не представляет совершенно никакого интереса. Бизнес стагнирует и никаких изменений ожидать от него не стоит. Рост выручки будет составлять 6-8%, что скорее всего не будет отбивать даже инфляцию. Единственный плюс компании это высокая устойчивость бизнеса. Но никаких конкурентных преимуществ перед простой (и более доходной) покупкой ОФЗ, акции РусГидро не представляют. В сравнении с другими представителями сектора РусГидро также не выглядит интересно.

📉 Считаю, что компания оценена дорого. Справедливая цена в текущих условиях не более 65 копеек за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #русгидро #HYDR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1084
Post #2399 541
Дата публикации текста: 2022/11/29

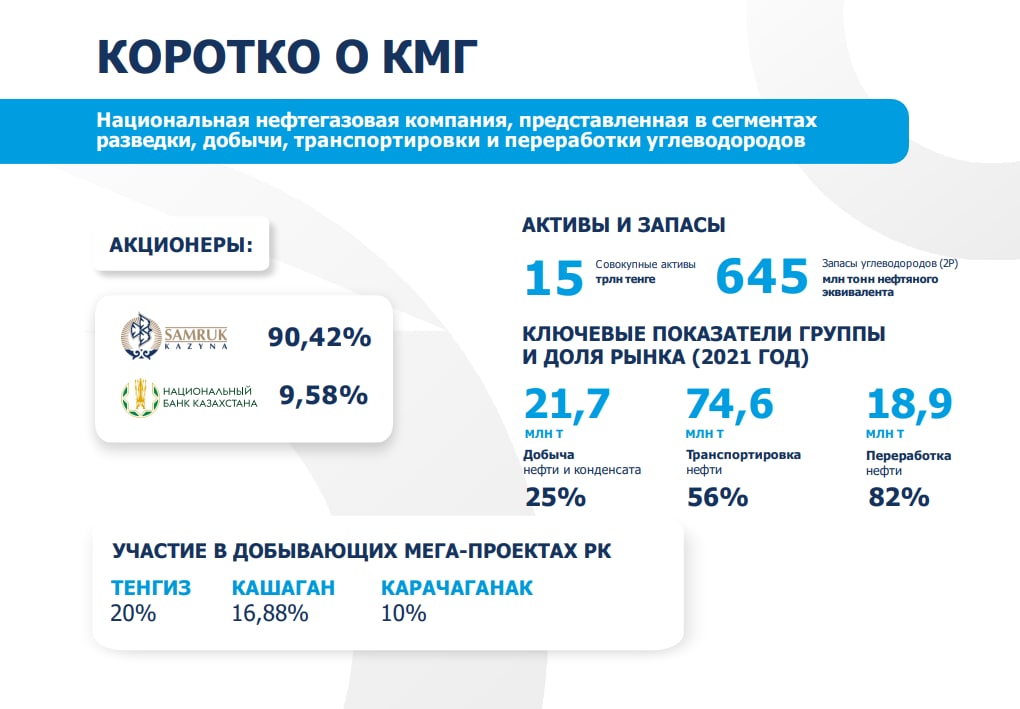
​​🇰🇿 КазМунайГаз (KMG@KT) - IPO национальной нефтегазовой компании Казахстана

▫️Капитализация: 5,1 трлн тенге или 665 млрд ₽ (8 406 тенге или 1090 рублей) / акция)
▫️Выручка 9м2022: 6,7 трлн тенге (+47,4% г/г)
▫️EBITDA 9м2022: 2 трлн тенге (+41,8% г/г)
▫️Чистая прибыль 9м2022: 634 млрд тенге (+16% г/г)
▫️fwd P/E 2022: 5
▫️fwd дивиденд 2022: 5%

👉 Компания централизованно управляет государственными пакетами предприятий нефтегазового комплекса Казахстана, руководит их производственной, коммерческой, финансовой и инвестиционной деятельностью.

👉 Выручка компании включает 3 основных сегмента (за 9м2022г):
Продажа сырой нефти и газа - 3,7 трлн тенге (56% выручки)
Продажа нефтепродуктов - 2,5 трлн тенге (37,5% выручки)
Услуги по нефтепереработке - 157 млрд тенге (2,75% выручки)
Прочие доходы - 226 млрд тенге (3,75% выручки)

👉 В рамках IPO, фонд благосостояния РК "Самрук-Қазына" выставит на продажу пакет в не более чем 30,5 млн акций компании или около 5% от всех акций по ориентировочной цене в 8406 тенге. В РФ акции (не расписки) компании будут торговаться на СПБ бирже. Валюта торгов и расчётов - тенге.

✅ В РК KMG является одной из крупнейших компаний по добыче нефти и практически монополистом в сегментах переработки и транспортировки нефти.

✅ Компания активно сотрудничает с крупнейшими мировыми компаниями нефтегазового сектора (Exxon, Chevron, Shell, Eni, Лукойл, CNPC, Total и т.д.) в рамках СП и имеет доступ к передовым технологиям и оборудованию для добычи нефти (хотя сейчас менеджмент отмечает некоторые проблемы с поставками).

⚠️ Себестоимость добычи нефти и другие операционные расходы KMG растут примерно как и у любой российской нефтегазовой компании (в некоторых случаях даже быстрее), хотя никаких скидок на нефть у Казахстана нет. За 9м2022г себестоимость добычи нефти и прочих ресурсов выросла на 52% до 3,95 трлн тенге, а общие расходы увеличились на 44% до 6,1 трлн тенге. По эффективности до западных мейджоров KMG далеко.

❌ В соответствии с дивидендной политикой, KMG планирует распределять от 30% до 50% свободного денежного потока в качестве минимального размера дивидендов. Дополнительно акционеры компании утвердили минимальный размер дивидендов в диапазоне от 200 до 250 млрд тенге если цена на Brent будет оставаться больше чем 70$ за баррель. Судя по прошлым данным по дивидендам, компания вряд ли будет платить что-то сверх минимального диапазона. По текущим ценам это предполагает доходность всего в 5% в год (в тенге).

❌ Основные операционные показатели компании стагнируют. Добыча сырой нефти с 2015г сократилась на 6% (и продолжает падать), добыча газа за этот же период упала на 13%. Объём переработки с 2015г вырос всего на 4% и находится на 8,5% ниже относительно пиковых значений 2019г.

❌ Структура у компании излишне сложная. КазМунайГаз состоит из более 180 дочерних предприятий, во многих из которых (в том числе и в основных "мега" проектах) у компании нет контролирующей доли.

Выводы:
В целом, бизнес компании не особо интересен. У KMG много крупных проектов с активным участием иностранных инвесторов, но на объёме добычи это особо не сказывается. Основные месторождения компании продолжают из года в год показывать более низкие результаты, а все новые крупные проекты практически полностью принадлежат иностранцам. При текущих ценах на нефть мы скорее всего видим пиковые результаты для КаМунайГаз и само собой компанию хотят успеть продать пока сектор пользуется спросом у инвесторов.

📉 В 2023-2025гг компания будет платить примерно по 5% к цене IPO в год в виде дивидендов. Это мало даже для западных представителей сектора. Ключевая ставка (как норма доходности) в РК 16%. Учитывая это, даже при цене в 5000 тенге за акцию, KMG была бы переоценена. В этом IPO участвовать не стал бы.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Казмунайгаз __#KM...окончание текста по ссылке->

Источник: t.me/taurenin/1081
  • 👍 3
Post #2398 508
Дата публикации текста: 2022/11/28

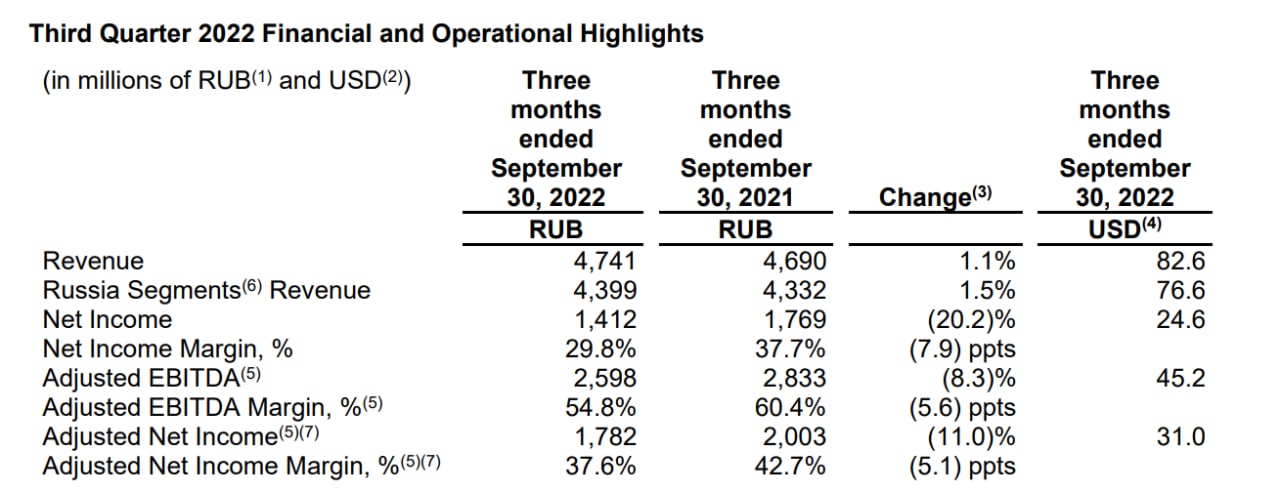
​​🗣 HeadHunter (HHRU) - рост бизнеса остановился, что дальше?

▫️Капитализация: 68,4 млрд ₽ (1365₽ / расписка)
▫️Выручка 9м2022: 13 млрд ₽
▫️Скор. EBITDA 9м2022: 6,5 млрд ₽
▫️Чистая прибыль 9м2022: 1,6 млрд ₽
▫️Скор. чистая прибыль 9м2022: 4,1 млрд ₽
▫️Скор. fwd P/E 2022: 12
▫️fwd P/E 2023: 10
▫️fwd дивиденд 2022: 0%
▫️fwd дивиденд 2023: 8%

👉Разделы выручки по продуктам в 3кв2022г и динамика г/г:
▫️ Комплексные подписки: ₽ 1,3 млрд (+11,8%)
▫️ Доступ к базе резюме: ₽ 853 млн (-12,9%)
▫️ Размещение вакансий: ₽ 2 млрд (+1,9%)
▫️ Дополнительные услуги: ₽ 0,5 млрд (-0,1%)

Итого выручка: ₽ 4,7 млрд (+1,1%)

✅ Операционные затраты в 3кв2022 выросли на 16,4%, что значительно опережает рост выручки. Однако кв/кв расходы уже снились на 10%, снижаются в основном траты на персонал и маркетинг (главные статьи расходов). Есть все основания полагать, что рентабельность компании восстановится в ближайшие кварталы.

✅ Хэдхантер, теоретически, мог бы повторить схему выплаты дивидендов MDMG. При соблюдении дивидендной политики (распределение 75% от чистой прибыли), дивидендные выплаты составили бы около 4,5 млрд за 2022г / 6.6% (выплаты за 2022г маловероятны) и 5,5 млрд в 2023г / 8%.

У компании мизерный долг, поэтому других препятствий (кроме иностранной юрисдикции) для выплаты дивидендов нет.

❌У Headhunter вновь отсутствует рост выручки. Показатели компании-монополиста хорошо отражают реальное положение дел во внутренней экономике РФ. В 3кв2022 снова снизилось общее количество платящих подписчиков на 7,9% г/г; в основном падение пришлось на малый и средний бизнес (-9,2% г/г). Данное падение компания компенсировала ежегодным увеличением цен. Вероятно, эти показатели будут низкой базой, за которой далее последует ежегодный рост выручки, но он вряд ли будет сильно превышать инфляцию. 👇
 
❌ Самые крупные потребители услуг компании активно сопротивляются ежегодному повышению цен (хотя в целом выручка с покупателя у HHRU в этом году растет на уровне общей инфляции). Ассоциации компаний интернет-торговли (АКИТ) направила жалобу в ФАС, где отмечает кратный рост стоимости большинства продуктов HHRU. Вряд ли компанию обяжут снизить тарифы по результатам рассмотрения этой жалобы, но дальнейшее повышение цен на услуги будет происходить более скромными темпами. Скорее всего компания не сможет повысить свои тарифы сильнее, чем инфляция + несколько % в 2023-2024гг.

Выводы:
Если не учитывать риск иностранной юрисдикции, то компания оценена даже дешево. Дальнейшим драйвером роста чистой прибыли будет постепенное восстановление экономики РФ (не ране чем 3-4 квартал 2023г) и оптимизация издержек, которая уже проводится. Но, на бурный рост бизнеса (по 30-50% в год) рассчитывать уже вряд ли стоит.

Если бы компания возобновила выплаты дивидендов, то бумаги могли бы вырасти до 2100 рублей, покупать при таком сценарии было бы интересно и по текущим ценам. Для тех, кто верит в порядочность мажоритариев - вариант хороший.

Однако, как я уже говорил, лично я пока обхожу стороной все расписки. Риски невыгодных реорганизаций бизнеса и кидков на дивиденды очень высокие. Поэтому рынок в текущую цену расписок и закладывает дисконты около 40-50%.

Не является индивидуальной инвестиционной рекомендацией

#обзор #HeadHunter #HHRU

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1078
Post #2397 634
Дата публикации текста: 2022/11/25

​​⏹ Hua Hong Semiconductor Limited (1347) - обзор китайского производителя микрочипов

▫️Капитализация: 35 млрд HKD (27 HKD/акция) / 4,5 млрд $
▫️Выручка ТТМ: 2,2 млрд $
▫️Чистая прибыль ТТМ: 371 млн $
▫️P/B: 1,5
▫️P/E fwd 2022: 10,5
▫️P/E fwd 2023: 8,5
▫️P/E fwd 2025: 6

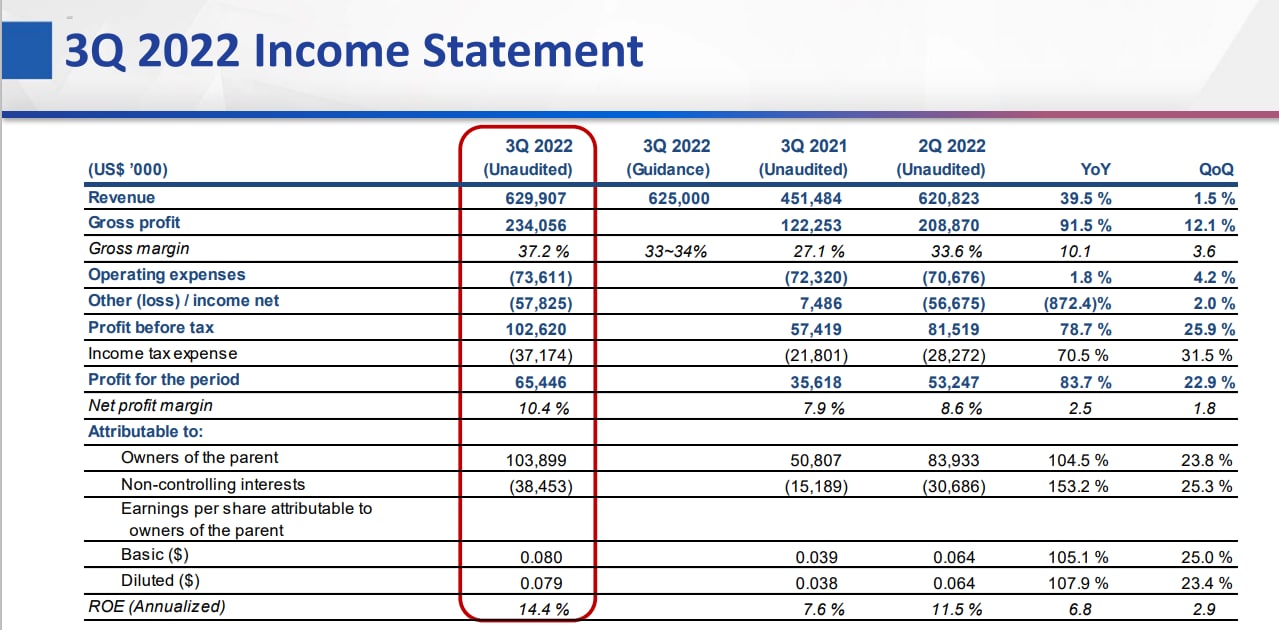
👉 Отдельно результаты за 3 квартал 2022г:
▫️ Выручка: 629 млн $ (+39,5% г/г)
▫️ Валовая прибыль: 234 млн $ (+91,5% г/г)
▫️ Чистая прибыль: 65 млн $ (+83,7% г/г)

👉 Hua Hong Semiconductor - это второй по величине производитель чипов в Китае и 6 шестой по величине производитель во всем мире с долей рынка около 3,2%.

✅ Компания зарегистрирована в Гонконге (не в офшорах).

✅ Продукция Hua Hong пользуется огромным спросом в Китае. Фабрики компании работают на 111% от проектных мощностей, продаются практически все произведенные чипы. На фоне ограниченного предложения выросли цены на чипы. При росте производства всего на 10%, выручка увеличилась на 39,5% (средние цены выросли на около 30% г/г).

✅ Основной фокус компании - это конечные рынки бытовой электроники, автомобилей и промышленности. Большинство чипов необходимых для этих отраслей относительно больших размеров и не требуют передового оборудования для производства (от ASML). Если брать географическое распределение, то компания зависит в основном от рынка КНР (72% продаж) и США (13% продаж).

✅ Hua Hong широко пользуется государственной поддержкой: это прежде всего государственные субсидии на расширение производства (для новой фабрики в Уси), более низкие ставки для импорта оборудования и "стимулирование" спроса на продукцию компании.

✅ Финансовое состояние компании вполне надежное - на балансе чистая денежная позиция в $1,5 млрд, что вполне хватит на дальнейшее финансирование расширения производства (пока это еще доступно), тем более учитывая поддержку властей.

❌Компания публикует мало операционных данных и также особо не комментирует свою зависимость от иностранного оборудования для производства чипов. Но такую информацию можно найти в проспекте эмиссии ценных бумаг (когда Hua Hong выпускала акции на Гонконгскую биржу). Практически всё оборудование компания покупает в США, Японии, Европе, Корее и Тайване. По некоторым позициям в мире практически нету аналогов (например, системы контроля дефектов от KLA-Tencor).

На данный момент, экспортные ограничения США не особо затрагивают оборудование необходимое для Hua Hong, но это скорее всего вопрос времени. Полностью доступ к оборудованию компания вряд ли потеряет (как минимум будут поставки из Японии и Кореи), но даже утрата всего нескольких видов систем значительно ограничит дальнейшее развитие.

❌ Еще в 2021г власти Китая объявили, что рост цен на полупроводники по большей части спекулятивный и будут предприниматься меры по его ограничению. В 2022г это заметно еще больше: в то время как отпускные цены всех западных производителей падают, цены китайских чипмейкеров только продолжают рост. Вероятность повторного административного вмешательства очень высокая. Это может не дать прибыли компании расти за счет дефицита и высоких цен.

Вывод:
В целом, Hua Hong выглядит достаточно интересно. По мере продолжения реализации СП в Уси, и расширения собственных фабрик компании, выручка будет показывать рост около 15-20% до 2025г. Прибыль компании будет расти опережающим темпом (как в 2021г) в около 20-25%, так как увеличится доля продаж более маржинальных чипов 12мм и 8мм. Спрос будет обеспечен местными компаниями. Риск полного запрета на поставки оборудования достаточно низкий, но в целом в любой момент Hua Hong могут обвинить в работе на военные силы Китая и запретить поставки без которых дальнейшее развитие производства невозможно.

📉 Текущая оценка в fwd p/e 8,5 на 2023г особо дисконта к другим представителям отрасли не представляет, хотя рисков здесь больше. **Однако, это уникальная компания, на которую ...окончание текста по ссылке->

Источник: t.me/taurenin/1073
  • 👍 3
Post #2396 562
Дата публикации текста: 2022/11/24

​​🏠 ЦИАН (CIAN) - обзор отчета компании за 3 квартал 2022г

Результаты компании за 9м2022г:

▫️Капитализация: 31 млрд (440 руб/расписка)
▫️Выручка: 5,8 млрд (+38% г/г)
▫️скорр. EBITDA: 1 млрд руб (+437% г/г)
▫️Чистый убыток: 9 млн руб
▫️P/E fwd 2022: 44
▫️P/E fwd 2023: 13
▫️P/E fwd 2025: 6

👉 Отдельно результаты за 3кв2022г:
▫️ Выручка: 2,2 млрд р (+44% г/г)
▫️ Скор. EBITDA: 550 млн р (+264% г/г)
▫️ скор. чистая прибыль: 253 млн р

👉 Компания предоставляет возможности по размещению объявлений по продаже недвижимости для частных лиц и компаний.

✅ Отчет лучше ожиданий. Не смотря на общее замедление на рынке недвижимости РФ, Cian показывает достаточно позитивные результаты. Маржинальность бизнеса резко увеличилась во всех сегментах и компании удалось заработать 253 млн руб. чистой прибыли (без учета курсовых разниц), то есть примерно как за всё первое полугодие. 

При соразмерных результатах в 4 квартале, Cian покажет прибыль около 700 млн рублей за 2022г, что соответствует fwd P/E 2022 44.

⚠️ Важный момент: качество отчетности компании в 3кв2022 резко упало. Перестали публиковаться данные по географии выручки и прибыли. Компания, вероятно, не хочет показывать свою зависимость от бизнеса в Москве.

✅ Компания отлично контролирует расходы. Несмотря на высокий уровень общий инфляции, операционные издержки компании за 9м2022 даже сократились на 11%, а темп роста бизнеса остался на уровне 2021г. Сократились даже расходы на персонал (-24% г/г).

В 2023-2025гг операционные расходы компании возобновят рост (уже в 3кв2022 расходы были на уровне прошлого года), но рост расходов все-равно отстает от темпов роста выручки.

❌ Менеджмент компании делает спекулятивные заявления о том, что Cian собирается в будущем начать выплачивать дивиденды. Даже если бы у компании не было никаких проблем с юрисдикцией, которые практически гарантировано не позволяют распределять прибыль акционерам в РФ, то сейчас распределять все равно практически нечего. Даже при распределении 100% прибыли в виде дивидендов за 2022й год выплата составила бы не более, чем 2,5%. У Cian всё ещё действует программа вознаграждения работников в форме акций (140 млн рублей за 3 квартал и 493 млн рублей с начала года).

Вывод:
Если компания сможет сохранить текущий уровень маржинальности в 4 квартале и постепенно его увеличивать до 20% к 2025г, то на адекватный уровень прибыли выйдет значительно раньше. При росте бизнеса в 20-25% и маржинальности 35% к 2025г, компания будет зарабатывать около 5 млрд рублей, что соответствует форвардному P/E 6. В 2023г при росте операционных затрат на 12-15% и росте выручки на 25-27%, чистая прибыль CIAN составит порядка 2,5 млрд рублей (чистая маржинальность в 25%). Но по факту результаты будут чуть скромнее от эффекта выпуска акций для вознаграждения сотрудников.

📉 Учитывая это, акции компании оценены вполне справедливо (440 р/акция) и могут неплохо подрасти в перспективе пары лет, но для покупки компании необходим дисконт, которого сейчас нет.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ЦИАН #CIAN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1070
  • 👍 3
Post #2395 484
Дата публикации текста: 2022/11/23

​#TCSG #отчет

❗️Сегодня TCS Group Holding PLC (LI: TCS, MOEX: TCSG), ведущий онлайн-провайдер розничных финансовых и нефинансовых (lifestyle) услуг на базе экосистемы Тинькофф, сегодня объявляет финансовые результаты по МСФО за 3 квартал 2022 г.

🏦 Тинькофф Банк - российский коммерческий банк, сфокусированный полностью на дистанционном обслуживании, не имеющий розничных отделений. Ключевые даты: 1994 (год основания АКБ «Химмашбанк»), 2006 (год создания «Тинькофф Кредитные Системы»). Расположение: Россия, Москва, Головинское шоссе, 5, бизнес-центр «Водный». Основатель: Олег Тиньков. Ключевая фигура: Станислав Близнюк (председатель правления, член совета директоров). Основное общество: TCS Group Holding Plc. (Республика Кипр).

📃 По состоянию на 2020 год «Тинькофф Банк» занимал 16-е место по объёму активов и 14-е - по собственному капиталу среди российских банков. До 2022 года банк имел долгосрочные рейтинги «BB-» от агентства Fitch Ratings , «B1» от Moody’s, «A (RU)» от АКРА и «ruA» (прогноз «стабильный») от «Эксперт РА». В октябре 2021 года «Тинькофф банк» был утверждён ЦБ РФ участником перечня системно значимых кредитных организаций, благодаря росту банка выше рынка и размеру клиентской базы. В 2022 году Олег Тиньков продал банк группе «Интеррос» Владимира Потанина. Также в 2022 году кредитный рейтинг Тинькофф Банка был отозван в соответствии с западными санкциями против России.

📈 Акции компании торгуются на Московской бирже под тикером TCSG, на Лондонской фондовой бирже под тикером TCS (сейчас на паузе), на альтернативном инвестиционном рынке под тикером TCSq (сейчас на паузе) и на Кипре под тикером TCS. Капитализация: 122,91 млрд. руб. Текущая цена 1 акции: 2 747 руб. После выхода отчета бумаги падают в моменте почти на -1,8%. ⚠️

🤑 Ключевые показатели работы компании:

• Процентный доход вырос на 19% г./г. до 50,9 млрд. руб. в 3 квартале 2022 г. благодаря росту кредитного портфеля, увеличению клиентской базы и расширению линейки кредитных продуктов. 📈

• Комиссионные доходы увеличились на 24% г./г. до 27,8 млрд. руб., в основном благодаря продолжающемуся росту розничного бизнеса и расширению банковского обслуживания малого и среднего бизнеса. В то же время комиссионные расходы снизились на 12% г./г. до 9,1 млрд. руб. из-за снижения издержек, связанных с платежными системами. 🔥

• В 3 квартале 2022 г. общие операционные расходы выросли на 32% г./г. до 34,1 млрд. руб., что связано с постоянными инвестициями в IT-персонал и поддержку растущего ассортимента продуктов и клиентской базы. 💵

• TCS Group оставалась прибыльной за 9 месяцев 2022 г. с чистой прибылью в 10,1 млрд. руб. (9 месяцев 2021 г. - 46,8 млрд. руб.). В 3 квартале 2022 г. чистая прибыль составила 5,9 млрд. руб., сократившись на 64% по сравнению с прошлым годом. 💰

• За 9 месяцев 2022 г. чистый кредитный портфель уменьшился на 4% до 584 млрд. руб. Средства клиентов увеличились на 2% с начала года до 961 млрд. руб. ‼️

🔴 Вывод. TCS Group по итогам 3 квартала расширила объем раскрываемой информации, представив результаты по чистой прибыли за 9 месяцев и 3 квартал 2022 г. Группа осталась прибыльной за оба периода, но относительно прошлого года показатели просели на 64% и 78% соответственно. Снижаются риски из-за неопределенности о положении дел в компании. Важно, что бизнес продолжает расти!

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1894
  • 👍 2
Post #2394 424
Дата публикации текста: 2022/11/23

​#HPQ #отчет

❗️ Компания HP Inc. сообщает результаты за весь 2022 финансовый год и четвертый квартал; Объявляет об увеличении дивидендов и готовности к будущей трансформации.

💻 HP - американская IT-компания, созданная в 2015 году в результате раздела Hewlett-Packard (1939 г.). HP Inc. продолжила заниматься производством персональных компьютеров и принтеров. Производственные мощности компании расположены в США, Сингапуре, Малайзии, Израиле, Китае и других странах, а штаб-квартира находится в Калифорнии. Основатели: Билл Хьюлетт и Дэвид Паккард. Ключевые фигуры: Чип Берг (Председатель) и Энрике Лорес (Президент и генеральный директор). HP владеет множеством дочерних компаний в разных странах. Аудитор: Ernst & Young LLP.

📈 Акции HP Inc. торгуются на Нью-Йоркской фондовой бирже NYSE под тикером HPQ. Акции входят в индекс S&P 500. Капитализация компании 33,69 млрд. долл. После выхода отчета и закрытия рынка акции организации выросли на +2,11%. Цена 1 акции: 30 долл.

⚡️ Посмотрим на результаты работы компании:

• Разводненная чистая прибыль на акцию (EPS) по GAAP за 2022 финансовый год составила 3,05 доллара США, что ниже ранее предоставленного прогноза в размере от 3,46 долл. США до 3,56 долл. США на акцию. ⚠️

• Разводненная чистая прибыль на акцию по GAAP в четвертом квартале была незначительной, ниже прогноза в размере от 0,44 до 0,54 долл. на акцию. 🤔

• Чистая выручка за 2022 финансовый год составила 63,0 млрд. долл. США, что на 0,8% меньше, чем в предыдущем году. 📉

• Чистая выручка в четвертом квартале составила 14,8 млрд. долл., что на 11,2% меньше, чем в предыдущем году. ‼️

• Чистые денежные средства от операционной деятельности в 2022 финансовом году составили 4,5 млрд. долл. США, свободный денежный поток - 3,9 млрд. долл. США. 💵

• Чистые денежные средства от операционной деятельности в четвертом квартале составили 1,9 млрд. долл. США, свободный денежный поток - 1,8 млрд. долл. США. 🔴

• В 2022 финансовом году акционерам было возвращено 5,3 млрд. долл. в виде выкупа акций и дивидендов. 💰

• Четвертый квартал вернул акционерам 1,0 млрд. долл. в виде выкупа акций и дивидендов. HP Inc. объявляет об увеличении дивидендов на 5%. 🚀

❗️Вывод. По мнению Энрике Лореса, президента и генерального директора HP: «у нас был уверенный 4 квартал 2022 финансового года, несмотря на нестабильную макроэкономическую ситуацию и снижение спроса во второй половине года. В четвертом квартале мы достигли нашей цели по прибыли на акцию не по GAAP, а также превысили наши ключевые показатели... Заглядывая вперед, мы представили новую стратегию Future Ready в этом квартале, что позволит нам лучше обслуживать наших клиентов и создавать долгосрочную ценность за счет сокращения наших затрат и реинвестирования в ключевые инициативы роста, чтобы позиционировать наш бизнес в будущем». 🚀

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1891
  • 👍 1
Post #2393 394
Дата публикации текста: 2022/11/23

​#HPQ #отчет

❗️ Компания HP Inc. сообщает результаты за весь 2022 финансовый год и четвертый квартал; Объявляет об увеличении дивидендов и готовности к будущей трансформации.

💻 HP - американская IT-компания, созданная в 2015 году в результате раздела Hewlett-Packard (1939 г.). HP Inc. продолжила заниматься производством персональных компьютеров и принтеров. Производственные мощности компании расположены в США, Сингапуре, Малайзии, Израиле, Китае и других странах, а штаб-квартира находится в Калифорнии. Основатели: Билл Хьюлетт и Дэвид Паккард. Ключевые фигуры: Чип Берг (Председатель) и Энрике Лорес (Президент и генеральный директор). HP владеет множеством дочерних компаний в разных странах. Аудитор: Ernst & Young LLP.

📈 Акции HP Inc. торгуются на Нью-Йоркской фондовой бирже NYSE под тикером HPQ. Акции входят в индекс S&P 500. Капитализация компании 33,69 млрд. долл. После выхода отчета и закрытия рынка акции организации выросли на +2,11%. Цена 1 акции: 30 долл.

⚡️ Посмотрим на результаты работы компании:

• Разводненная чистая прибыль на акцию (EPS) по GAAP за 2022 финансовый год составила 3,05 долл. США, что ниже ранее предоставленного прогноза в размере от 3,46 долл. США до 3,56 долл. США на акцию. ⚠️

• Разводненная чистая прибыль на акцию по GAAP в четвертом квартале была незначительной, ниже прогноза в размере от 0,44 до 0,54 долл. на акцию. 🤔

• Чистая выручка за 2022 финансовый год составила 63,0 млрд. долл. США, что на 0,8% меньше, чем в предыдущем году. 📉

• Чистая выручка в четвертом квартале составила 14,8 млрд. долл., что на 11,2% меньше, чем в предыдущем году. ‼️

• Чистые денежные средства от операционной деятельности в 2022 финансовом году составили 4,5 млрд. долл. США, свободный денежный поток - 3,9 млрд. долл. США. 💵

• Чистые денежные средства от операционной деятельности в четвертом квартале составили 1,9 млрд. долл. США, свободный денежный поток - 1,8 млрд. долл. США. 🔴

• В 2022 финансовом году акционерам было возвращено 5,3 млрд. долл. в виде выкупа акций и дивидендов. 💰

• Четвертый квартал вернул акционерам 1,0 млрд. долл. в виде выкупа акций и дивидендов. HP Inc. объявляет об увеличении дивидендов на 5%. 🚀

❗️Вывод. По мнению Энрике Лореса, президента и генерального директора HP: «у нас был уверенный 4 квартал 2022 финансового года, несмотря на нестабильную макроэкономическую ситуацию и снижение спроса во второй половине года. В четвертом квартале мы достигли нашей цели по прибыли на акцию не по GAAP, а также превысили наши ключевые показатели... Заглядывая вперед, мы представили новую стратегию Future Ready в этом квартале, что позволит нам лучше обслуживать наших клиентов и создавать долгосрочную ценность за счет сокращения наших затрат и реинвестирования в ключевые инициативы роста, чтобы позиционировать наш бизнес в будущем». 🚀

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1892
Post #2392 438
Дата публикации текста: 2022/11/23

​​💵 QIWI (QIWI) - обзор результатов компании за 9м 2022г

Результаты компании за 9м 2022г

▫️Капитализация: 25 млрд (400 руб/расписка)
▫️чистая выручка: 25,2 млрд (+43,2% г/г)
▫️скор. EBITDA: 16,2 млрд (+55% г/г)
▫️скор. чистая прибыль: 10 млрд (+33,6% г/г) 
▫️fwd P/E 2022: 2

👉 Сегментация доходов: 

▫️Обработка платежей: 27,5 млрд руб / 75% (+3,8% г/г)
▫️Процентные доходы: 5 млрд руб / 13,5% (+117% г/г)
▫️Неактивные счета: 1,3 млрд руб / 3,5% (-1,3% г/г)
▫️Прочее: 2,8 млрд руб / 8% (+65% г/г)

✅ Проблемы прошлых лет, вероятно, позади. Компания демонстрирует сильный результаты: выручка за 9м2022 выросла +15,5% г/г (чистая выручка +43,2%). За 3кв2022 компания заработала 4,7 млрд скорректированной чистой прибыли, что больше всей годовой прибыли в 2018г.

⚠️ Квартал к кварталу наблюдается снижение общей выручки на 7,5%. Это связано с огромным разовым спросом на переводы и другие виды платежей во 2кв2022.

✅ Продажа проблемных активов и последующая оптимизация бизнеса явно пошли на пользу компании. В компании остались только прибыльные, высокомаржинальные сегменты и небольшие стартапы (некоторые из которых даже прибыльные).

✅ Чистая денежная позиция снова выросла и теперь на балансе компании более 40 млрд рублей. То есть, фактически, сам бизнес QIWI, торгуется за бесценок.

❌ Главный риск для миноритарных акционеров - это юрисдикция и потенциальный делистинг (по примеру того же Детского Мира) или другие неприятные события. Предпосылком этого является высокая внутренняя стоимость компании и внушительная недооценка её акций. Таким дисконтом вполне могут воспользоваться основные акционеры компании в собственных интересах.

⚠️ Основатель Qiwi Сергей Солонин сейчас активно выкупает акции на Nasdaq (с еще большим дисконтом). Потенциально, консолидация иностранных акций у мажоритарных акционеров могла бы значительно упростить редомициляцию. Однако, я сомневаюсь, что ключевой акционер упустит возможность хорошо заработать.

Выводы: 
При текущих показателях, компания вполне могла бы платить дивиденды более 20%, а расписки могли бы стоить и 1000 рублей. Но, во-первых, есть риски, которые перечислял выше (они существенные). Во-вторых, у компании листинг на Nasdaq, где АДР просто заблокированы. В-третьих, менеджмент и основные акционеры компании скорее сомнительные, а управление компанией оставляет желать лучшего (после серии провальных инвестиций и продаж сегментов в убыток). Определенный дисконт нужен просто в силу бизнеса компании (много "серых" областей), которые стремится зарегулировать государство.

📈 Если вы верите в порядочность мажоритариев, возобновление выплат дивидендов и редомицияцию, то бумаги можно держать, они могут вырасти очень сильно, вплоть до 1000 рублей.

📉 Однако, нужно понимать крайне высокий риск инвестиций в расписки. При имеющихся рисках, адекватная цена расписок 450-500 рублей (50% дисконт). У нас уже достаточно плохих примеров поведения мажоритариев в 2022м году.

Не является индивидуальной инвестиционной рекомендацией

#обзор #QIWI

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1068
Post #2391 536
Дата публикации текста: 2022/11/22

​​🌾 Русагро (AGRO) - обзор результатов компании по МСФО за 3кв2022

▫️ Капитализация: 102 млрд руб (755 руб/расписка)
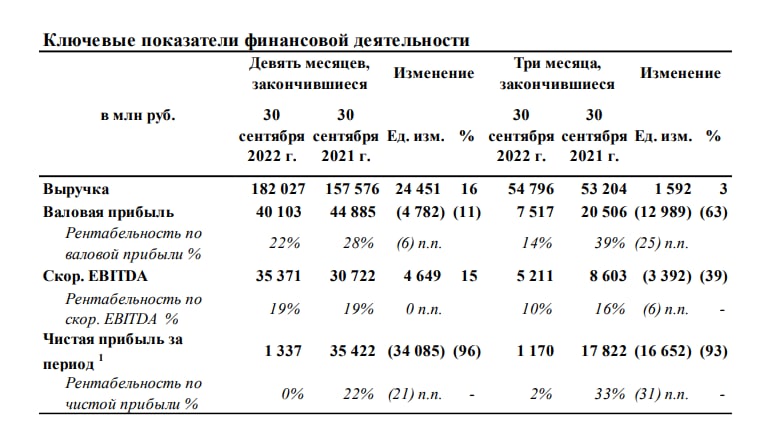
▫️ Выручка за 9м2022: 182 млрд р (+15,5% г/г)
▫️ Валовая прибыль за 9м2022: 40 млрд р (-10,7% г/г)
▫️ Скор. EBITDA за 9м2022: 35 млрд р (+25% г/г)
▫️ Чистая прибыль за 9м2022: 1,3 млрд р (-96% г/г)
▫️ Скор. Чистая прибыль за 9м2022: 3,3 млрд р (-87% г/г)
▫️P/E ТТМ: 13,5

👉 Отдельно результаты за 3 квартал 2022г:
▫️ Выручка: 54,8 млрд р (+3% г/г)
▫️ Валовая прибыль: 7,5 млрд р (-63% г/г)
▫️ Скор. EBITDA: 5,2 млрд р (-39% г/г)
▫️ Чистая прибыль: 1,1 млрд р (-93% г/г)
▫️ Скор. Чистая прибыль: 1,3 млрд р (-80% г/г)

👉 В 3кв2022 результаты оказались слабыми. Рост выручки минимальный, наблюдается продолжение роста себестоимости продукции (+7,5% г/г). В 3 квартале РусАгро почти ушел в убытки.

✅ Значительный негативный вклад в чистую прибыль компании внесли разовые финансовые (бумажные) убытки. Из-за значительного объёма валюты на счетах компании и негативной динамики курса USD/RUB, убытки по курсовым разницами составили 17,7 млрд рублей. Кроме того, был зафиксирован убыток от обесценивания продукции компании на сумму в 2 млрд рублей. Если смотреть на скор. чистую прибыль и EBITDA, то результаты компании за 9 месяцев не такие плохие.

✅ РусАгро ведёт переговоры о покупке доли в НМЖК (речь идет о доли в около 50% принадлежащей сингапурской Wilmar). 2021г НМЖК завершило с выручкой в 47,7 млрд рублей и прибылью в 2,8 млрд рублей. Покупка 50% в компании наверняка обойдется не дешево (как минимум в абсолютных значениях) и ещё больше увеличит финансовую нагрузку, но для РусАгро это приобретение было бы скорее удачным, так как сегмент соусов относительно стабильный, прибыльный и предсказуемый.

❌ РусАгро по-прежнему не раскрывает финансовые результаты по сегментам. По операционным результатам (объёмы продаж) никакого катастрофичного провала не видно, значит проблема прежде всего в отпускных ценах и себестоимости продаж.

❌ Чистый долг компании вновь вырос и теперь составляет 122 млрд рублей (+16% с начала года), вместе с долгом растут и процентные расходы - 2,5 млрд за 3 квартал (+66,6% г/г), что съедает внушительную часть прибыли. Net-debt/EBITDA находится на уровне 3, что говорит о достаточно высокой закредитованности.

⚠️ Собственно, Русагро - яркий пример того, как вполне успешный и растущий бизнес начинает идти на спад и обрастать долгами из-за крепкого рубля и довольно быстрой стабилизации цен на сельхоз продукцию.

Вывод:
Как я и говорил ранее, продолжение роста себестоимости непременно приведет к новым проблемам. К этому добавилась практически полная стабилизация в мировой и российской агропромышленной (никакого серьезного кризиса не случилось, почти все схз. товары уже на 35-40% ниже пиков). Учитывая это, справедливая стоимость компании не более 900 руб за расписку. Не держу из-за иностранной юрисдикции.

Не является индивидуальной инвестиционной рекомендацией

#обзор #русагро #AGRO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1066
  • 👍 4
Post #2390 733
Дата публикации текста: 2022/11/18

​​🛍 OZON (OZON) - обзор актуального отсчета и важные моменты за 3кв2022

Капитализация: 305 млрд р / 1500 р за акцию

GMV 3кв2022: 188,1 млрд р (+74% г/г, +10% кв/кв)
Выручка 3кв2022: 61,4 млрд р (+48% г/г, +5% кв/кв)

Валовая прибыль 3кв2022: 36,6 млрд р (+135% г/г, +19% кв/кв)
скор. EBITDA 3кв2022: 1,6 млрд р (против убытка в 11,3 млрд руб в 3 квартале 2021, +800% кв/кв)
чистый убыток 3кв2022: -20,7 млрд р (-48% г/г, -187,5% кв/кв)

Выручка по сегментам👇
Прямая продажа товаров: 26,6 млрд р (-2% г/г)
Комиссии маркетплейса: 25,8 млрд р (+135% г/г) 
Реклама: 6,7 млрд р (+176% г/г)  
Услуги доставки: 1,5 млрд р (+153%)
Путешествия: 0,2 млрд р (+199%)
Фин. сервисы: 0,2 млрд р (новый сегмент)
Прочее: 0,2 млрд р (+91%)

✅ Озон показывает отличные результаты, даже на фоне событий 2кв2022 (пожар на одном из основных складов). Основные показатели продолжают рост кв/кв: число заказов увеличилось на 19%, количество активных покупателей на 6,5%, среднее число заказов одного клиента составляет 11,7 (новый показатель KPI). Результаты за 4 квартал 2022г вероятно будут ещё выше так как это традиционно квартал с самым высоким объёмом заказов (неделя распродаж в ноябре + новогодние праздники).

✅ Рост GMV Озона был выше, чем у конкурентов (как в абсолютных, так и в относительных значениях), а по оценкам Forbes, франшиза Ozon (точки выдачи заказов) стала самой популярной в РФ и одной из самых выгодных (при капитале до 1 млн рублей).

✅ Главный позитивный момент отчета: компания 2 квартал подряд показала положительную скорректированную EBITDA в размере 1,6 млрд рублей и впервые вышла на прибыль по показателю FCF, который составил 0,8 млрд рублей. Вполне возможно, что и на положительную чистую прибыль компания сможет выйти раньше 2025г, но сначала разберем эти показатели подробнее:

❌Оба показателя FCF и скор. EBITDA включают в себя компенсацию в виде акций, которая сама по себе вполне себе реальный расход (как часть оплаты труда сотрудников), но стоит отметить, что в 3 квартале такие выплаты составили всего 2,4 млрд рублей (минимум за год). Основной вклад в положительный FCF сделал положительный оборотный капитал в 15,6 млрд рублей (в 1 и 2 квартале этот показатель был -18 и -6,7 млрд рублей соответственно). Более того, в 3 квартале капитальные затраты вновь снизились (основная часть прошла в 1П) и составили всего 7 млрд рублей. 

В 4 квартале FCF скорее всего будет вновь отрицательным, но убыток будет сокращаться и дальше в 2023г и возможно к концу 2024г cвободный денежный поток компании будет ближе к нулю.

❌ Компания еще нескоро выйдет на чистую прибыль. По моим оценкам, на это уйдёт еще минимум около 1,5-2 лет. Убытки нужно чем-то восполнять, скорее всего будут производиться допэмиссии акций, размер которых должен быть внушительным. При этом, на существенную прибыль компания выйдет не ранее, чем через 3-4 года.

Вывод: 
Озон интересная долгосрочная идея, но срок её реализации достаточно долгий. Текущий бизнес становится все более эффективным каждый квартал. Хорошим знаком дальнейшей оптимизации бизнеса была бы демонстрация позитивного FCF хотя бы 2 квартала подряд (без разовых корректировок).

📊 По текущим ценам, я бы Озон не покупал. По-прежнему считаю, что адекватная цена для компании около 1200 рублей (+ нужна скидка на риски зарубежной юрисдикции).

Не является индивидуальной инвестиционной рекомендацией

#OZON #ОЗОН #обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1059
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →