TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2390 · Back to latest

Older Posts 20 shown
Post #2389 560
Дата публикации текста: 2022/11/17

​#Macys #отчет

🔴 Macy’s, Inc. представила результаты за 3 квартал 2022 года

🏪 Macy’s Inc - крупнейшая и старейшая сеть розничной торговли в США. Штаб-квартира находится в Нью-Йорке, штат Нью-Йорк, США. Основана в 1858 году Роулендом Хасси Мейси. В сеть входят более 500 универмагов, доставка осуществляется в более 100 стран мира. В универмагах продаются мужская, женская и детская одежда, обувь и аксессуары, а также мебель и товары для дома. Более 123 000 сотрудников работают в данной сети магазинов. Ключевые люди: Джеффри Дженнетт (Председатель/CEO). Дочерние компании: Macy's Furniture Gallery, Market by Macy's, Macy's Backstage.

💰 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером M. Акции входят в индекс S&P 400. Капитализация 5,36 млрд. долл. Стоимость акций 20,90 долл. в моменте на премаркете.

👀 Посмотрим на результаты работы компании. Сравнение проводится с 3 кварталом 2021 года, если не указано иное. Там, где это уместно, приводятся сравнения с 2019 годом с учетом воздействия пандемии коронавируса.

• Чистые продажи упали на 3,9% (5,2 млрд. долл., но рост на 1,1% относительно 3 квартала 2019 года). 💰

• Разводненная прибыль на акцию в размере 0,39 долл. США и скорректированная разводненная прибыль на акцию в размере 0,52 долл. США (0,76 долл. США и 1,23 долл. США в 3 квартале 2021 года соответственно 📈; 0,01 долл. США и 0,07 долл. США в 3 квартале 2019 года соответственно 📉).

• Чистая прибыль упала с 239 млн. долл. США в 3 квартале 2021 до 108 млн. долл. США в 3 квартале 2022 года. 💵

• Сопоставимые продажи снизились на 3,1% относительно 3 квартала 2021 года, но выросли на 5,6% по сравнению с 3 кварталом 2019 года. ⚠️

• 43,6 млн. активных клиентов совершили покупки под брендом Macy’s за последние двенадцать месяцев, что на 2% больше, чем в предыдущем году. 🔥

• Валовая прибыль за квартал составила 38,7% по сравнению с 41% в 3 квартале 2021 года. 📉

• Коммерческие, общие и административные («SG&A») расходы составили 2,1 млрд. долл., рост на 84 млн. долл. относительно 3 квартала 2021 года. 👀

⚡ ВЫВОД

❗В 3 квартале 2022 компания добилась удовлетворительных результатов. Несмотря на инфляционное давление, клиенты продолжали делать покупки в Macy's. Число активных клиентов выросло. В целом розничная сеть неплохо справляется с ужасной экономической обстановкой во всем мире. Компания подтверждает годовой прогноз продаж и повышает прогноз скорректированной разводненной прибыли на акцию.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1866
Post #2388 563
Дата публикации текста: 2022/11/17

​#NVIDIA #отчет

❗️ NVIDIA Corporation (NVDA) - отчет за 3 квартал 2023 финансового года.

🎮 NVIDIA - американская компания по производству графических процессоров. Видеокарты организации широко используются в игровой индустрии, визуализации, вычислениях и даже в беспилотных автомобилях. Компания основана в 1993 году американским предпринимателем Дженсеном Хуангом и его друзьями.

🏬 Штаб-квартира компании находится в США: Санта-Клара, штат Калифорния. Число сотрудников более 22 473 человек. В 2016-2017 гг. компания показала невероятные темпы роста за счет продаж видеокарт для майнинга криптовалюты. Ключевая фигура: Дженсен Хуанг (президент и генеральный директор NVIDIA). Дочерние компании: Nvidia Advanced Rendering Center, Mellanox Technologies, Cumulus Networks.

📍 Капитализация составляет 396 млрд. долл. На постмаркете после закрытия торгов акции выросли на +2,20% 📈. Акции торгуются на американской бирже NASDAQ под тикером NVDA. Акции являются компонентом следующих индексов: Nasdaq-100, S&P 100, S&P 500. Текущая цена акции 162,60 долл. Посмотрим на отчет. 👀

• Выручка - 5,9 млрд. долл. (-17% г/.г., -12% кв./кв.), что выше прогнозов аналитиков - 5,8 млрд. долл. В прошедшем квартале компания снова рапортовала о снижении выручки на квартальной основе. ⚠️

• Сегмент дата-центров продемонстрировал рост на 31% г./г. до рекордных 3,83 млрд. долл. 💸

• Валовая маржа составила 53,6% (-11,6 п.п. г./г., +10,1 п.п. кв./кв.) ⚡️

• Операционная прибыль 601 млн. долл. (-77% г/.г., +20% кв./кв.) ‼️

• Чистая прибыль: 680 млн. долл. (-72% г/.г., +4% кв./кв.) 📉

• Скорректированный EPS (Non-GAAP) составил 0,58 долл., что хуже оценки Уолл-стрит в 0,71 долл. 💰

• Nvidia объявила о разработке самого мощного компьютера с ИИ совместно с Microsoft. 💥

❗️ВЫВОД❗️
Нельзя сказать, что и этот квартал для компании вышел удачным. Выручка снижается, прибыль падает. Долгосрочная перспектива при этом остается умеренно позитивной и в будущем акции можно будет рассмотреть к покупке. Росту бизнеса окажет поддержку высокий спрос сегмента дата-центров и дальнейшее технологическое развитие.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1862
Post #2386 511
Дата публикации текста: 2022/11/17

​​🛒 Fix Price (FIXP) - обзор отчета компании за 3 квартал 2022г

▫️Капитализация: 300 млрд / 350 р за акцию
▫️Выручка ТТМ: 268,5 млрд 
▫️EBITDA ТТМ: 42 млрд
▫️Чистая прибыль ТТМ: 18,6 млрд
▫️Net debt/EBITDA: 0,4
▫️P/E TTM: 16 (fwd P/E 2022: 11)
▫️fwd дивиденд за 2022: 0%

👉 Результаты компании отдельно за 3 квартал 2022:

▫️Выручка: 70 млрд (+21% г/г)
▫️EBITDA: 13,1 млрд (+19,8% г/г)
▫️Чистая прибыль (скор.): 7 млрд (+36,7% г/г)
▫️Чистый долг (скор.): 21,7 млрд (-21,6% г/г)

✅ Темп роста бизнеса компании сохранился и в 3 квартале, рост сопоставимых продаж +12,9% г/г. Драйверами роста выручки по прежнему выступает расширение сети (+195 магазинов за квартал) и прирост среднего чека (+18,1% г/г).

✅ Чистый долг Fix Price сократился до 21,7 млрд руб. Соотношение Net debt/EBITDA = до 0,4 (при ориентировочной цели для выплаты дивидендов в не выше чем 1). Компания накапливает ДС на балансе, так как не платит дивиденды. При сохранении текущего положения дел, через 3-4 квартала чистый долг станет отрицательным.

❌ По отношению к 1П2022г рентабельность компании сократилась на всех уровнях за исключением чистой прибыли в пределах 1%.

❌ Сейчас финансовое положение компании позволяет ей выплачивать дивиденды. Проблема заключается только в иностранной юрисдикции.

В целом, вполне возможно, что схему выплаты дивидендов компанией Мать и Дитя смогут реализовать и другие компании с зарубежной юрисдикцией, в том числе и Fix Price, это небольшой позитив для подобных компаний.

❌ Сопоставимый трафик Fix Price вновь снизился, но теперь снижение ускорилось и составило 4,4% г/г. Это уже 4е снижение сопоставимого трафика подряд. Частично это связано с расширением географии компании на регионы, но основной драйвер снижения - это падение покупательского спроса (даже в дискаунтерах) и рост конкуренции. Для FIXPRICE серьезным конкурентами становятся маркетплейсы.

Вывод:
Fix Price продолжает расти в 3кв2022, хотя видно, что по многим показателям, результаты уже начинают замедляться (падение трафика, падение маржинальности и т.д.). В 2023-2024 компания вероятно и дальше сохранит тем роста около 15-20%, но риск не реализации такого сценария на фоне роста конкуренции в сегменте дискаунтеров актуален.

В теории, компания могла бы обеспечивать акционерам див. доходность 5-6% в год и наращивать продажи немного опережая инфляцию. Учитывая это, справедливую оценку компании оставляю на уровне 250 рублей за акцию. Однако, если компания сможет наладить дивидендные выплаты по новой схеме, то оценку можно будет поднять примерно до 300 р.

Не является индивидуальной инвестиционной рекомендацией

#обзор #FixPrice #FIXP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1057
  • 👍 1
Post #2385 576
Дата публикации текста: 2022/11/15

​#OZON #отчет

❗️Ozon Holdings PLC (NASDAQ и MOEX: «OZON»), ведущая российская платформа электронной коммерции, объявляет свои финансовые результаты за 3 квартал, который закончился 30 сентября 2022 г.

🎁 OZON (Ozon Holdings PLC) - первый и старейший в России интернет-магазин и 1 из лидеров рынка. OZON торгует более 80 млн. товарных наименований, до 1,6 млн. товаров и привлекает 1,5 млн. активных пользователей в день. По данным исследовательского агентства Data Insight, Ozon второй по обороту онлайн-магазин России.

🏬 Ozon имеет собственную инфраструктуру выполнения, которая позволяет доставить заказ на следующий день до 40% населения России. Компания располагает собственной курьерской службой доставки и имеет сеть из более чем 5000 пунктов выдачи по всей России.

🔴 В 2019 году Ozon занял пятую позицию в рейтинге журнала Forbes «20 самых дорогих компаний Рунета-2019». В 2020 году занял 3 место в списке самых дорогих компаний российского сегмента сети Интернет по версии Forbes.

🗒 Основание компании 1998 год. Основатели: Александр Егоров и Дмитрий Рудаков. Ключевые фигуры: Александр Шульгин - генеральный директор, 2017 - 2022; Сергей Паньков - генеральный директор, 2022 - н. в.; Даниил Федоров - финансовый директор Ozon. Расположение: Кипр (Место регистрации основного юр. лица); Россия, Москва (Штаб-квартира).

💰 Капитализация компании 145,88 млрд. руб. Акции компании торгуются на Американской, NASDAQ (торги пока на паузе), и Московской биржах под тикером OZON. Акции падают в цене на Московской бирже почти на -1% в моменте. Цена 1 акции 1502 руб.

❗️ Отметим, что в августе 2022 года на складе компании в районе города Истра произошёл пожар, площадь которого составила 55 тыс. кв. м. Пострадали 13 человек. Ущерб от инцидента оценивается в 10 млрд. рублей.

👀 Посмотрим на результаты работы компании. Основные операционные и финансовые результаты 3 квартал 2022 г.:

• Выручка онлайн-ритейлера выросла на 48% по сравнению с аналогичным периодом прошлого года, до 61,4 млрд. руб. 🚀

• Убыток увеличился на 48% в годовом выражении, составив 20,7 млрд. руб., из-за пожара на складе в Истре. ⚠️

• Скорректированная EBITDA составила 1,6 млрд. руб. по сравнению с отрицательным значением в 11,3 млрд. руб. в 3 квартале 2021 г. EBITDA в плюсе уже второй квартал подряд!💰

• Оборот (GMV), включая услуги, увеличился на 74% в годовом выражении, до 188,1 млрд. руб. 💥

• Свободный денежный поток был положительным и составил 0,9 млрд. руб. по сравнению с отрицательным значением 14,6 млрд. руб. в 3 кв. 2021 г. за счет увеличения чистых денежных средств, полученных от операционной деятельности. 📈

• Денежные средства, их эквиваленты и краткосрочные депозиты составили 65,6 млрд. руб. по сравнению с 56,7 млрд. руб. по состоянию на 30 июня 2022 г. 🔔

❗️Вывод: Ozon продолжает бурно развиваться. Но 3 квартал был омрачен инцидентом на складе в Истре. Выручка все также растет быстрыми темпами. EBITDA положительна второй квартал подряд! Надеемся, что и чистая прибыль уже скоро появится!

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1854
  • 👍 4
Post #2384 588
Дата публикации текста: 2022/11/15

​​🛍 Детский Мир (DSKY) - развязка

▫️ Капитализация: 50 млрд (66 р/акция)
▫️ Выручка TTM: 166,5 млрд 
▫️ EBITDA TTM: 29 млрд
▫️ Прибыль TTM: 9 млрд 
▫️ fwd P/E 2022: -
▫️ P/B: -
▫️ fwd дивиденд 2022: -

⚠️ Компания планирует трансформацию «Детского мира» в частный бизнес. Трансформация пройдет в 3 этапа:

1 этап: Выделение из компании ООО «Детский мир» в качестве дочерней операционной компании с последующей передачей всех активов компании, необходимых для операционной деятельности. Акционеры, не поддержавшие решение о реорганизации, в праве рассчитывать на выкуп акций по средневзвешенной цене за 6 месяц до даты принятия решения об реорганизации.

2 этап: После завершения реорганизации у ПАО «Детский мир» появится возможность обмена своих акций на акции дочернего общества ПАО «Детский мир», которое будет владеть 100% долей в непубличной компании ООО «Детский мир».

3 этап: После завершения реорганизации всем акционерам вновь будет сделано предложение о выкупе акций по цене не ниже средневзвешенной цены, определенной по результатам торгов на Московской бирже за шесть месяцев, предшествующих дате направления обязательного предложения.

✅ Компания поступает очень благоразумно по отношению к акционерам. Объявила байбэк на 3 млрд рублей и выкуп **объявили по цене 71,5 рублей за акцию.

НО

❌ Согласно закону, на выкуп акций у несогласных акционеров направится сумма
не превышающая 10% от СЧА (на данный момент это (1,6 млрд * 10%) 160 млн р), в то время как капитализация free-float составляет около 30 млрд рублей. СЧА может и упасть к моменту реорганизации и объём потенциального выкупа будет ещё ниже, а если этой суммы не хватит, чтобы удовлетворить все заявки на выкуп, то объём заявок будет удовлетворён не полностью. Тогда желающие продать будут продавать в рынок и давить на цену бумаги.

❌ Речи о дивидендах до завершения реорганизации быть не может. Любые выплаты акционерам маловероятны. Учитывая то, что компания имеет долг и понесет затраты на выкуп собственных акций по не самым выгодным ценам, дивиденды в течение пары лет после реорганизации могут быть не в приоритете.

❌ Если по итогам реорганизации остаться акционером компании, то будет потеряна ликвидность активов. Вы не сможете продать акции в любой удобный момент, нужно будет искать покупателя + цена внебиржевых сделок, вероятно, будет намного ниже.

📊
Выводы
Сам бизнес Детского Мира, в целом, стабильный, компания продолжает расти и оставаться в зоне прибыльности, бизнес защищен от инфляции, хотя хуже, чем фуд-ритейл. Есть и проблемы: потеря доли рынка в пользу WB, Yandex и Ozon, высокий уровень долговой нагрузки и коллапс трафика в торговых центрах, где у компании почти все торговые точки. Но, перспектива иметь долю в непубличной компании имела бы смысл, если купить акции неадекватно дешево.

📊
Покупать или шортить данную бумагу сейчас не рекомендую (здесь уже чисто спекулятивная и мутная игра).

❗ **Будьте осторожны с этой историей. В данном случае, выкуп по 71,5 р вам не гарантирует, что вы сможете продать акции по данной цене.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ДетскийМир #DSKY

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1052
Post #2383 571
Дата публикации текста: 2022/11/14

​​🟢 Транснефть не должна пострадать от нефтяного эмбарго со стороны ЕС

С начала 2022 года привилегированные акции Транснефти подешевели больше, чем в среднем бумаги нефтегазового сектора. В основном это связано с тем, что Евросоюз ещё с весны 2022 года обсуждал введение эмбарго на импорт российской нефти. Оно вступит в силу в декабре. Тем не менее аналитики SberCIB Investment Research считают, что поставки Транснефти не должны пострадать и что на этом фоне акции могут получить поддержку.

🛢 Анализ объёмов экспорта российской нефти по системе Транснефти показывает, что российские нефтеналивные порты на Балтике и Чёрном море могут увеличить перевалку нефти в случае невозможности экспортных поставок по нефтепроводу «Дружба». На восточном направлении также возможно увеличение прокачки за счёт как использования присадок на существующем трубопроводе ВСТО, так и строительства нового терминала Роснефти для Восток Ойл.

💎 По оценке аналитиков SberCIB Investment Research, дивидендная доходность акций Транснефти в 2022–2023 годах может составить 14–17% при сохранении объёмов перекачки нефти и ежегодной индексации тарифа на 4%. В ноябре ФАС России утвердила индексацию тарифа на транспортировку нефти Транснефти на 2023 год на более высоком уровне: 5,99%. В связи с этим дивидендная доходность может быть ближе к верхней границе диапазона.

💬 Аналитики SberCIB Investment Research полагают, что потенциал роста «префов» Транснефти превышает 50%. Сейчас целевая цена привилегированной акции Транснефти на конец 2023 года составляет 150 тыс. ₽.

Не является индивидуальной инвестиционной рекомендацией

#идеи #акции $TRNFP $ROSN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/4086
Post #2382 760
Дата публикации текста: 2022/11/14

​​🛢 Газпромнефть(SIBN) - обновленный взгляд на компанию

▫️Капитализация: 2,1 трлн р / 455 рублей за акцию
▫️Выручка 2021: 3,1 трлн р (+55%)
▫️скор EBITDA 2021: 1 трлн р (Х2)
▫️Чистая прибыль 2021: 0,5 трлн р (х4)
▫️Net debt/EBITDA: 0,18
▫️P/E TTM: 4,2 (fwd P/E 2022: 4)
▫️P/B: 1
▫️fwd дивиденды за 2022: 16,5%

⚠️ После публикации отчета за 2021г, никакие данные Газпромнефть не выпускала (даже отчеты по РСБУ). Это очевидно эффект от общей политики раскрытия информации Газпрома и подконтрольных ему компаний.

✅ Не смотря на это, уже есть данные по отрасли на основе которых можно предположить примерную прибыль компании за 9мес2022г. Конкурент с наиболее схожей структурой бизнеса - это Татнефть (по структуре и географии выручки).

📊 Прогноз по выручке 9м2022:
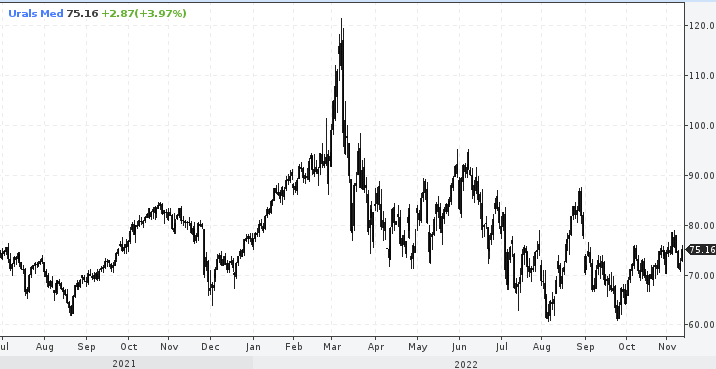
- Продажа нефти: 820 млрд руб (+29% г/г, эффект от роста Urals в рублях и скидок на нефть)
- Продажа нефтепродуктов: 1930 млрд руб (+35% г/г)
- Продажа газа: 45 млрд рублей (+40% г/г от роста добычи и небольшой индексации цен)
- Прочая выручка: 60 млрд (на уровне прошлого года)

Итого: 2860 млрд рублей (+29,6% г/г)

📊 Прогноз по чистой прибыли 9м2022:
- Операционные расходы: 2130 млрд (+20% г/г, на уровне с Татнефтью)
- Итого чистая прибыль: 600 млрд рублей

📊 Прогноз по дивидендам 9м2022:
Дивидендная политика: не менее 50% от прибыли с учетом корректировок неденежных статей. Т.е. около 300 млрд рублей за 9м2022 (около 14% к текущей цене акций).

✅ У компании растет добыча газа (+42% г/г до 25 млрд м3 за 9 месяцев 2022г) и объём переработки нефти (менеджмент планирует по итогам года рост этого показателя составит 7% увеличившись до 41 млн тонн). Кроме того, глава компании Александр Дюков ожидает, что объём добычи и сбыта нефти как минимум не упадет г/г даже если будет введено эмбарго со стороны ЕС (Газпромнефть от этой географии особо не зависит). 

✅ Чистый долг компании уже должен стать отрицательным. Фундаментальных оснований для невыплаты дивидендов нет.

❌ При текущем курсе рубля и ценах на нефть Urals, показатели компании будут намного скромнее (мы это прекрасно видим на примере Татнефти). Компания за 4кв2022 вряд ли заработает больше 100 млрд рублей чистой прибыли. А вклад 4кв2022 в дивиденды 2022 года будет, скорее всего, меньше 2,5% от текущей цены акций.

В 2023м году прибыль и дивиденды компании с высокой долей вероятности будут скромнее (8-10%).

Вывод:
Как и писал в предыдущем обзоре, Газпромнефть - одна из самых устойчивых компаний в секторе российской нефтянки. Поэтому Газпромнефть скорректировалась заметно слабее остальных компаний и первой же почти полностью восстановилась.

📈 Еще одним триггером спекулятивного роста может стать сегодняшнее решение по дивидендам (если оно будет положительным). Вполне возможно, что размер объявленной выплаты будет около 14% к текущей цене. Вероятность выплаты относительно высокая, поэтому спекулятивно попробовать на этом заработать можно.

📉 Если же смотреть глобально-фундаментально, то акции компании уже оценены вполне справедливо, а дивиденды давно заложены в рыночную цену. По форвардным показателям на 2023й год никакого дисконта в оценке компании нет, инвестиционно не брал бы.

Не является индивидуальной инвестиционной рекомендацией

#обзор #газпромнефть #SIBN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1050
  • 👍 2
  • 👏 1
Post #2381 658
Дата публикации текста: 2022/11/11

​​📱 VK / MAIL (VKCO) - продажа MYGAMES и обзор отчета

▫️ Капитализация: 113 млрд р / 500 рублей за акцию

Поскольку компания совершила сделку по продаже игрового подразделения, логично смотреть на показатели без учета сегмента:

▫️ Выручка за 9мес2022: 66 млрд р (+19,1% г/г)
▫️ Опер. прибыль за 9мес2022: 4,4 млрд р (-68% г/г)
▫️ Чист. скор. убыток за 9мес2022: -10 млрд р

❗Убыток традиционно генерируется из-за списаний раздутого гудвилла и амортизации.

👉 Выручка по сегментам во 3кв2022
- Онлайн реклама: 14,5 млрд р (+29,4% г/г)
- Польз. платежи: 4 млрд р (-7,7% г/г)
- Образование: 2,6 млрд р (+21% г/г)
- Прочее: 3 млрд р (+35% г/г)

✅ Отчет компании вышел умеренно позитивным. Без учета выбывшего игрового направления, в 3 квартале выручка выросла на 21,1% до 24 млрд рублей при росте операционных расходов всего на 9,3% (16 млрд рублей). Таким образом операционная маржинальность VK в 3 квартале составила 33%. Кроме того, компания показала прибыльность и на уровне скорректированной чистой прибыли, которая составила 704 млн рублей (чистая маржинальность 2,2%).

✅ С момента публикации прошлого отчета компании, бизнес VK прошёл через несколько важных положительных изменений изменений. 

Во-первых, было продано игровое направление MY.GAMES за сумму в 642 млн долларов (39 млрд рублей). Цена сделки вполне адекватная, а само направление уже долгое время показывало смешанные результаты.

Во-вторых, VK провела сделку по обмену активами с Яндексом в рамках которой компания получила платформы Дзен и Яндекс.Новости (теперь просто Новости), передав Яндексу сервис доставки еды и продуктов Delivery Club. Оба актива уже прибыльные и работают в том же сегменте, что и основной бизнес VK, тогда как Delivery Club генерировал убытки и нуждался в дальнейшем развитии и инвестициях.

Как итог, бизнес VK теперь больше сконцентрирован на основном сегменте онлайн рекламы, структура компании эффективнее (меньше убыточных/нестабильных активов), а рентабельность бизнеса будет выше.

✅ VK сообщила о безвозмездном списании акций принадлежавших одному из крупнейший Prosus в пользу компании. После безвозмездной передачи, акции были записаны как казначейские на балансе и далее проданы по рыночной стоимости в 24,8 млрд рублей компании, представляющей менеджмент VK - «Сингулярити Лаб». Это очень позитивный момент. 

▫️Во-первых, теперь VK почти гарантировано сможет провести редомициляцию (писал об это уже ранее); 
▫️Во-вторых, VK получит дополнительно 24,8 млрд кэша на баланс; 
▫️В-третьих акции перейдут менеджменту скорее всего в рамках программы мотивации, а значит не будет дополнительного навеса в виде продажи акций (как минимум не сразу после передачи акций);

Но надо учитывать, что вряд ли это был какой-то акт щедрости со стороны Prosus и наверняка есть условия этой сделки, о которых мы пока не знаем.

❌ После оптимизации структуры компании, точек роста бизнеса VK стало ещё меньше. Сегмент онлайн рекламы имеет ограниченный потенциал роста, направлять инвестиции в его расширение особо смысла нету. Другие направления компании показывают сомнительные результаты, а новых сделок M&A компания не проводит (попытка покупки Avito провалилась). В таком виде, на высокий долгосрочный рост бизнеса рассчитывать нельзя.

❌ Пока проблематично прогнозировать прибыль компании, можно только предположить, что долг существенно сократится и компания войдет в зону рентабельности по чистой прибыли, что будет позитивом.

Вывод: 
Изменения в 3 квартале очевидно пошли на пользу VK, но это всё ещё история про оптимизацию бизнеса, а не про высокий рост. Только за выход Prosus и продажу MY.GAMES VK получила около 64 млрд рублей (56% от текущей капитализации) и теперь эти деньги должны быть направлены на погашение долгов. Компания имеет шансы стать более качественным бизнесом и даже начать платить дивиденды (если, конечно сменит юрисдикцию). *...окончание текста по ссылке->

Источник: t.me/taurenin/1048
  • 👍 2
  • ❤ 1
Post #2380 619
Дата публикации текста: 2022/11/10

​#VKCO #отчет

💻 Друзья, сегодня компания VK Company Limited (LSE, MOEX: VKCO) публикует неаудированную отчетность по стандартам МСФО за третий квартал и девять месяцев 2022 года.

❓ Российский инвестиционный технологический холдинг, который развивает коммуникационные и развлекательные интернет-сервисы в России и за рубежом. Владеет порталом Mail, на котором собраны ключевые проекты холдинга: почтовый сервис, социальные сети «ВКонтакте», «Одноклассники» и «Мой Мир», мессенджеры «Агент Mail» и ICQ, онлайн-игры (Игры Mail), а также тематические медиа: Авто Mail, Кино Mail, Дети Mail, Здоровье Mail, Леди Mail, Новости Mail, Недвижимость Mail, Спорт Mail, Cars Mail, Hi-Tech Mail. В сентябре 2012 года компания выпустила собственный веб-браузер «Амиго». В состав холдинга входит и много других проектов (например, Skillbox или Geekbrains). В апреле 2022 года компания купила Дзен и Дзен.Новости, которые раньше принадлежали Яндексу.

❗️ Компания основана в 1998 году Евгением Голандом и программистом Алексеем Кривенковым (изначально сервис назывался port). К июлю 2014 года основным бенефициаром Mail стал Алишер Усманов. 12 октября 2021 года Mail Group объявила о ребрендинге, сменив название на VK. Также в конце 2021 года холдинг Усманова продал свою долю в VK группе «Согаз». Ключевая фигура: Владимир Кириенко (генеральный директор). Число сотрудников: более 10 000 чел. Главный офис расположен в Москве.

📝 Акции компании торгуются на Лондонской (пока торги приостановлены) и Московской биржах под тикером VKCO. Акции организации растут в моменте почти на +3,6%. Цена 1 акции: 481 руб. Посмотрим на результаты работы компании за 3 квартал:

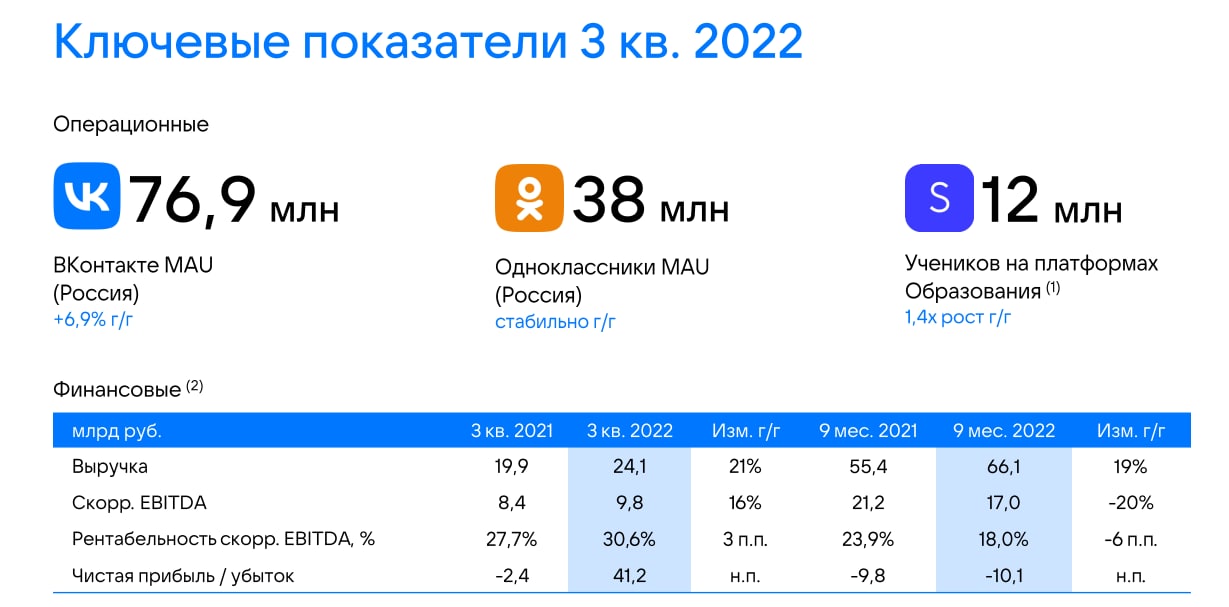
• Выручка VK выросла на 21% г./г. до 24 119 млн. руб. Рост выручки был обусловлен ростом продаж онлайн рекламы на 29% г./г. 🚀

• Cкорректированный показатель EBITDA компании вырос на 16% г./г. до 9 807 млн. руб. (EBITDA маржа: 30,6%) с улучшением рентабельности почти на 3 п.п. 📈

• Чистая прибыль VK составила 41 197 млн. руб., против 2 354 млн. руб. чистого убытка годом ранее. 💰

• В 3 квартале дневная аудитория ВКонтакте выросла на 7,1% г./г. до рекордных 49,4 млн. пользователей, месячная аудитория выросла на 6,9% г./г. до рекордных 76,9 млн. пользователей.

• VK значительно продвинулась в вопросе реструктуризации конвертируемых облигаций, выкупив на дату публикации пресс-релиза около 55% от всего выпуска с номинальной стоимостью в 220 млн. долл. 💵

❗️Вывод. Группа VK представила умеренно позитивные результаты за 3 квартал. Результаты подчеркивают, что бизнес компании существенно не пострадал от глобального экономического кризиса. Сегмент "Социальные сети и коммуникационные сервисы" продолжает показывать хорошие результаты. Скорректированный показатель EBITDA группы был поддержан государственным льготами для IT-компаний. Рекордный рост чистой прибыли связан с продажей части активов VK.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1831
  • 👍 1
Post #2379 580
Дата публикации текста: 2022/11/10

​​🏦 Сбербанк (SBER) - актуальный обзор компании

◽ Капитализация: 3 трлн р (133 р/акция)
◽ Чист. % доход 10м2022: 1,4 трлн р (+2,7% г/г)
◽ Чист. комисс. дох. 10м2022: 0,5 трлн р (+3,9% г/г)
◽ Чистая прибыль 10м2022: 50 млрд р (-95,2% г/г)
◽ fwd p/e 2022 (РСБУ): 10
◽ fwd дивиденд 2022: 5%
◽ P/B: 0.5

❗ Сбербанк наконец-то предоставил актуальные данные в пресс-релизе, теперь банк планирует возобновить публикацию отчетности.

✅ Отчетность вышла лучше практически любых ожиданий. Прибыль за октябрь 2020 года составила 122,8 млрд р (+12,4% г/г).

✅ Важное примечание: результаты Банка достигнуты без использования послаблений Банка России для кредитных организаций (таких как фиксация валютного курса и стоимости ценных бумаг, льготного резервирования по кредитам отдельным компаниям и прочих).

✅ Качество кредитного портфеля остается стабильным. Доля просроченной задолженности (2,2%) ниже уровня конца прошлого года.

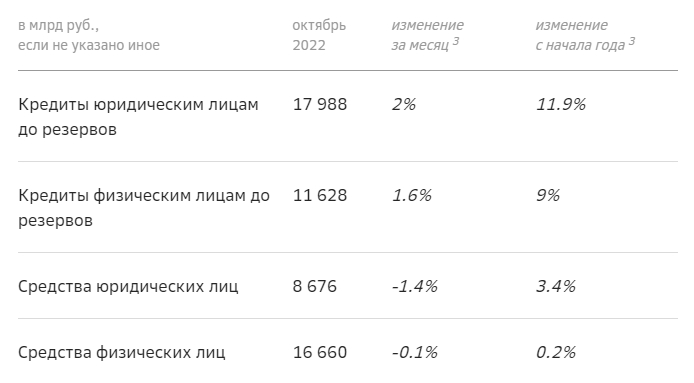
❌ Кредитные портфели показали рост с начала года на +9% (физ. лица) и +11,9% (юр. лица). С привлеченными средствами ситуация намного хуже, там прирост составил и +0,2% и +3,4 соответственно. Важно, что данные указаны без учета валютной переоценки.

❌ Компания опубликовала неполноценный отчет по РСБУ, а пресс-релиз с некоторыми данными. Аналогичная ситуация и у Роснефти. Данные отчетности по МСФО могут сильно отличаться от данных в пресс-релизе.

Вывод:
Если всё, что компания представила в пресс-релизе не содержит подводных каплей в виде огромных списаний и формирования в будущем доп. резервов, то Сбербанк сейчас выглядит интересно на долгосрочную перспективу. Компания торгуется сейчас с fwd P/B = 0.5. Есть высокая вероятность выплаты дивидендов даже за 2022й год около 5%, если динамика прибыли сохранится.

📈 Ранее я неоднократно писал, что справедливая цена акций Сбербанка в новых реалиях составляет 170-175 рублей за акцию, пока мое мнение остается неизменным. На долгосрок компания интересная по текущим ценам, но не буду спешить повышать прогноз из-за нарастающих геополитических рисков (много раз писал и буду писать: пока на горизонте не появится адекватный сценарий развязки конфликта - сильно закупаться акциями нельзя) и из-за отсутствия полной отчетности. У меня есть некоторое непонимание того, как удалось таких показателей звёздных показателей достичь (и не натянуты ли они).

Кстати, сегодня в Premium (@TaurenPremium_bot) мы заработали на росте сбербанка уже больше 4% за пару часов.

Не является индивидуальной инвестиционной рекомендацией

#обзор #сбербанк

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1046
Post #2378 534
Дата публикации текста: 2022/11/10

​⏹ AMD (AMD) - обзор отчета на 3 квартал и текущего состояния компании

▫️ Капитализация: $103 b / 64$ за акцию
▫️ Выручка TTM: $23 b
▫️ EBITDA TTM: $5,5 b
▫️ Чистая прибыль TTM: $2.2 b
▫️ P/E TTM: 41 (fwd P/E 2022: 35)
▫️ P/B: 1,9 (22 без учета нематериальных активов)
▫️ P/S: 4,5

👉 Отдельно выделю результаты за 3 квартал 2022г:
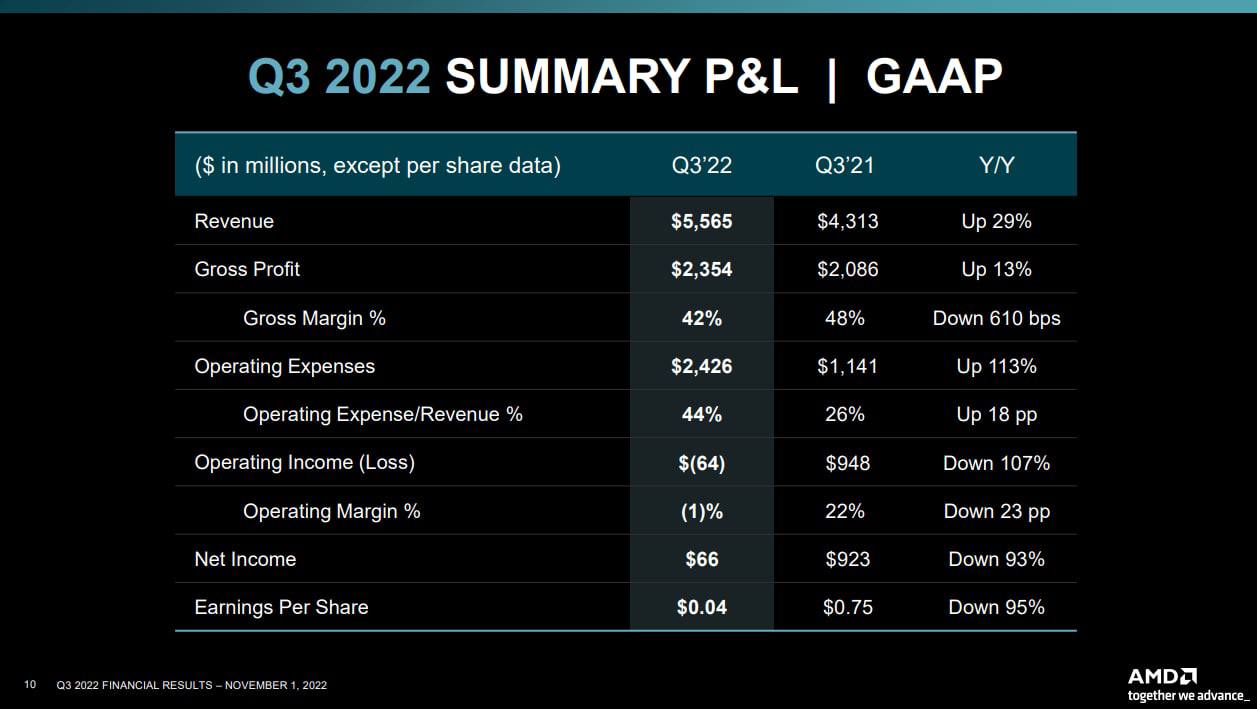
▫️ Выручка: $5,5 b (+29% г/г)
▫️ Валовая прибыль: $2,3 b (+13% г/г)
▫️ Операционная прибыль: -$64 M (-107% г/г)
▫️ EBITDA: $1,4 b (+24% г/г)
▫️ Чистая прибыль: $66 M (-93% г/г)

⚠️ Отчет вышел скорее нейтральным (особенно если брать скорректированные показатели), но вместе с ним были понижены прогнозы компании на 4 квартал. Теперь компания ожидает выручку в размере 5,5 млрд (на уровне 3 квартала) и небольшое снижение валовой маржинальности. Учитывая текущую обстановку, даже такой прогноз может не реализоваться. Также из негатива можно отметить, что падение валовой маржинальность (то есть опережающий рост себестоимости) продолжается уже 3 квартал подряд.

✅ Сегмент процессоров для дата центров продолжает демонстрировать сильные результаты. Выручка в этом сегменте выросла до 1,6 млрд долларов в 3 квартале (+45% г/г) при росте операционной маржинальность до 31% (против 28% в 3 квартале 2021г). Только этот сегмент и спасает AMD от совсем провальных результатов. Потенциал роста тут еще сохраняется, но такие темпы роста мы вряд ли увидим в ближайшем будущем. Из отчетов конечных потребителей этих чипов (Amazon, Goggle, Microsoft и другие) уже видно, как их сегменты облачных технологий начинают замедляться, а сами компании переходят в режим сокращения капитальных затрат и издержек.

❌ У компании огромная зависимость от продаж на рынке Китая и производственных мощностей TSMC. По состоянию на конец 2021, совокупные продажи в Китае и Тайване составляли 6,2 млрд долларов или 37,7% выручки. При реализации конфликта на Тайване, компания фактически рискует потерять 40% от продаж. Но по факту цифра получится даже больше так как в целом упадет мировой спрос на процессоры в других географических сегментах (допустим около 5-10% от продаж).

❌ Кроме того, AMD работает по модели IT компании и занимается в основном именно разработкой и проектированием процессоров. Собственных производственных мощностей у AMD нету и в основном компания полагается на заводы TSMC на Тайване. Точной цифры компания не раскрывает, но из отчетности TSMC видно, что AMD является 3 по величине клиентом и обеспечивает около 4,5% выручки (даже выше чем Nvidia). Найти свободные мощности с таким же технологическим уровнем как на TSMC будет практически невозможно и почти наверняка менее эффективно (что как минимум приведет к росту себестоимости).

❌ Даже если сценарий полномасштабного конфликта на Тайване и не реализуется, AMD все равно уже начинает нести финансовые потери от экспортных ограничений со стороны США. Сейчас под запрет попал экспорт только самых высокотехнологичных чипов для серверов и видеопроцессоров, но это уже отражается в снижении выручки и сокращении TAM (потенциальный рынок). Скорее всего, такая тенденция так и будет дальше усиливаться.

Вывод
AMD имеет одну из самых высоких зависимостей от рынка Китая и производственных мощностей Тайваня
среди всего сектора полупроводников США. При этом, текущая оценка риск потенциального конфликта никак не компенсирует. AMD наоборот торгуется с премией к своим конкурентам (разве что кроме Nvidia). Трудно прогнозировать какой эффект будет иметь для компании потеря контрактов с TSMC и экспорта в Китай, но это почти наверняка приведет как минимум к сокращению выручки на 25-30% в совокупности с ростом себестоимости. Соответственно AMD может уйти в убыток на несколько кварталов (до налаживания новых цепочек поставок). Учитывая это, даже после падения на 60%, акции компании не представляются интересными к покупке.

__Не является индивидуальной инвест...окончание текста по ссылке->

Источник: t.me/taurenin/1045
Post #2377 545
Дата публикации текста: 2022/11/09

​#OXY #отчет

❗Occidental Petroleum Corporation ночью представила свои финансовые результаты за 3 квартал 2022 года.

⛽ Occidental Petroleum Corporation - одна из крупнейших американских нефтяных компаний, занимающаяся разведкой и поиском углеводородов в США, на Ближнем Востоке и в Колумбии, а также нефтехимическим производством в США, Канаде и Чили. Владеет через дочерние компании активами в химической промышленности. Имеется штаб-квартира в Хьюстоне. Компания основана в 1920 году. Ключевые фигуры: Вики Холлуб (генеральный директор и президент), Седрик В. Бургер (финансовый директор), Юджин Л. Батчелдер (председатель). Число сотрудников: 11 618. Компания занимает 276-е место в Forbes Global 2000 2022 года. Дочерние компании: MidCon Corporation, OxyChem и др. Аудитор: KPMG.

📈 Акции компании торгуются под тикером OXY на Нью-Йоркской фондовой бирже (NYSE). Акции входят в индекс S&P 500. Текущая цена за акцию: 73,75 долл. Капитализация компании: 67,39 млрд. долл.

👀 Посмотрим на результаты и планы компании за 3 квартал 2022 года:

• Скорректированная EPS - 2,44 долл. (+180% г./г.), ниже прогноза 2,48 долл. 🧐
• Выручка - 9,5 млрд. долл. (+40% г./г.), сильнее прогноза 9,07 млрд. долл. 📈
• Погашение долга на сумму 1,3 млрд. долл. в 3 квартале. На текущий момент долгосрочный долг компании составляет порядка 20,5 млрд. долл., а трехлетняя цель Occidental - сократить долг до 15 млрд. долл. 🔥
• Выплачено дивидендов на 0,32 млрд. долл. в 3 квартале. 💰
• Остаток программы по выкупу акций на 4 квартал составляет 0,56 млрд. долл. (0,8% от текущей капитализации) из общего размера в 3 млрд. долл., обозначенного в феврале. 💵

🔥 Итог: хорошие результаты компании, распределение средств на сокращение долговой нагрузки и на выплаты акционерам в виде дивидендов и программ выкупа акций. Поддержку высоким ценам на нефть создают слухи о возможном смягчении ограничений по борьбе с COVID-19 в Китае и приближающееся эмбарго на нефть в ЕС, что может привести к перебоям с поставками российской нефти. Компания Баффета Berkshire Hathaway продолжает скупать акции компании и уже владеет порядка 21% акций Occidental Petroleum.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1826
Post #2376 573
Дата публикации текста: 2022/11/09

​​🛢 Татнефть (TATN, TATNP) - обзор по результатам компании (РСБУ) за 3 квартал 2022г

▫️Капитализация: 825 млрд (390 рублей за акцию)
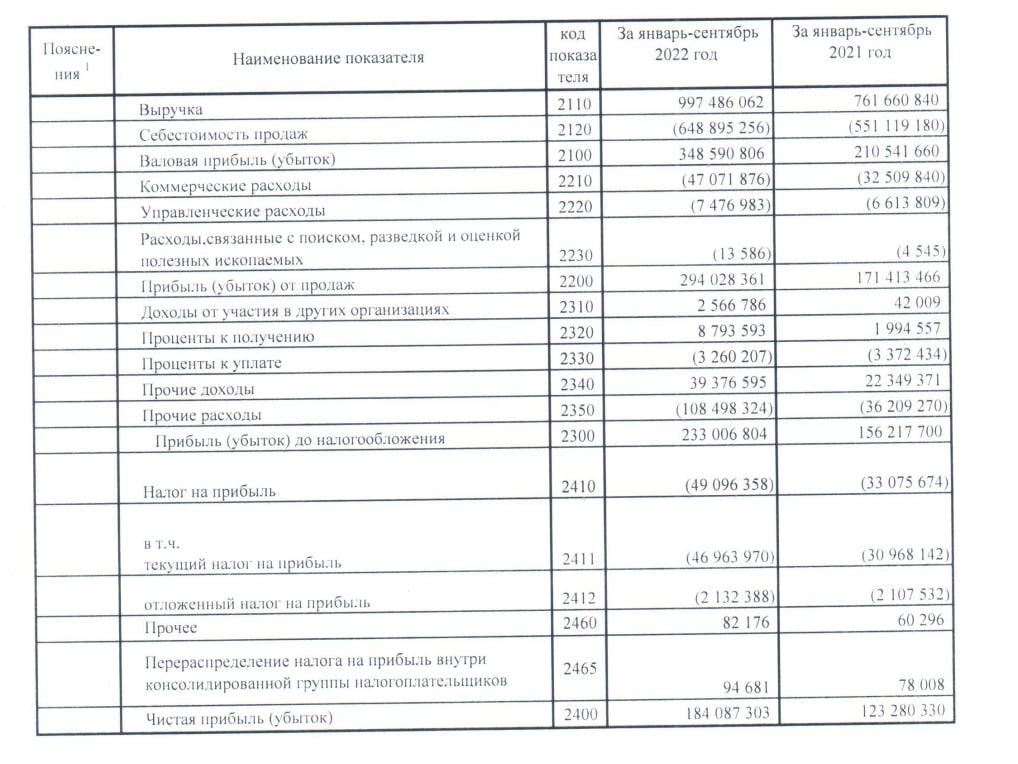
▫️Выручка 9м2022: 997,5 млрд (+31% г/г)
▫️Себестоимость 9м2022: 649 млрд (+18% г/г)
▫️Опер. прибыль 9м2022: 294 млрд (+71,5% г/г)
▫️Чистая прибыль 9м2022: 184 млрд (+49,5% г/г)
▫️fwd P/E 2022: 4

👉 Результаты отдельно за 3 квартал:
▫️Выручка: 287 млрд (+9,5% г/г)
▫️Себестоимость: 203 млрд (+6% г/г)
▫️Опер. прибыль: 65,4 млрд (+10% г/г)
▫️Чистая прибыль: 32 млрд (-31% г/г)

✅ Результаты компании вполне неплохие, особенно учитывая, что в 3 квартале наблюдалось падение цены Urals в рублях на 16,5% г/г. Значительная часть выручки Татнефти приходится на нефтепереработку и реализацию сырой нефти в РФ и СНГ, что позволят держать себестоимость на приемлемом уровне. В целом, отчётность Татнефти по РСБУ практически совпадает с отчетностью по МСФО и конкретно для Татнефти РСБУ вполне репрезентативен.

✅ Исходя из дивидендной политики компании, за 3 квартал по результатам РСБУ можно ожидать дивиденды в размере 6,9 рублей на акцию (доходность 1,7% по текущим ценам), но по МСФО дивиденды получатся скорее всего даже больше (от переоценки курсовых разниц после 2 квартала) около 9-10 рублей на акцию.

✅ У компании отличное финансовое состояние. У Татнефть на балансе чистая денежная позиция в 106 млрд рублей (13% от капитализации), никаких препятствий для выплаты дивидендов нет.

⚠️ Татнефть собирается приобрести активы, уходящего с рынка РФ, финского производителя шин Nokian Tyres за 400 млн евро (24,5 млрд рублей). На эти активы, у Nokian Tyres приходилось около 20% выручки (в 2021г) или 335 млн евро (20 млрд рублей) при общей чистой маржинальность компании в 12%. То есть P/E сделки получается примерно около 9,5. Сделка далеко не самая выгодная, тем более если учитывать, что таких финансовых результатов от этого актива как в 2021г можно не ожидать ближайшее время.

Ранее у компании уже был сегмент по производству шин, который был продан управляющему органу Татнефтехиминвест-Холдинг. Теперь компания снова возвращается в этот бизнес (вполне возможно также будут выделены и активы Nokian Tyres). Совместно с KAMA Tyres, Татнефть бы контролировала более 50% рынка (даже больше, учитывая, что почти все иностранные заводы по производству шин в РФ остановили производство и собираются уходить с рынка). В 2021г на сегмент по реализации шин у Татнефть приходилось не более 4% выручки, так что сильного эффекта от сделки можно не ждать.

❌ Относительно 1 и 2 кварталов 2022 года, из-за стабилизации цен на нефть и укрепления рубля, прибыли компании падают. При прочих равных, за 2П2022 компания заплатит менее 4% дивидендов. А FWD дивиденды 2023 года с учетом возможной коррекции цен на нефть из-за высоких ставок и падения мирового спроса, могут составить около 8%, что немного.

Вывод:
Компания по-прежнему демонстрирует стабильные результаты и продолжает оставаться прибыльной. Из всей нефтегазовой отрасли РФ, Татнефть одна из самых рентабельных и эффективных компаний, а риски для бизнеса от введения ограничений со стороны ЕС значительно меньше, чем у конкурентов.

Однако, компания оценена вполне справедливо, существенного потенциала роста здесь не вижу (если не скорректируется дивидендная политика). Лукойл, несмотря на все риски - это более дешевая альтернатива.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Татнефть #TATN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1043
  • 👍 4
Post #2375 611
Дата публикации текста: 2022/11/08

​​✅ Лукойл может выплатить высокие дивиденды

С начала 2022 года котировки акций Лукойла снизились меньше, чем у большинства других компаний сектора. В основном это было связано с тем, что участники рынка ожидали от Лукойла высоких дивидендов.

💎 В начале ноября совет директоров компании объявил дивиденды за 2П21 и 1П22. Они составят в общей сложности 793 ₽ на акцию, дивидендная доходность — более 16%. Если акционеры утвердят дивиденды, то для их получения нужно купить акции Лукойла не позднее 19 декабря. Перспектива дивидендных выплат в таком размере, вероятно, окажет значительную поддержку акциям Лукойла до даты закрытия реестра.

💬 Аналитики SberCIB Investment Research ожидают, что финальные дивиденды за 2022 год (за 2П22) могут составить до 500 ₽ на акцию: сумма будет зависеть от изменения оборотного капитала. Дивидендная доходность может доходить до 10%. Дата выплат пока не определена, однако если это произойдёт в июле 2023 года, то с учётом дивидендов за 2П21 и 1П22 в ближайшие 8-9 месяцев инвестор может получить от компании более 1000 ₽ на акцию в виде дивидендов.

📈 Аналитики SberCIB Investment Research полагают, что потенциал роста акций Лукойла превышает 30%. Сейчас целевая цена акции Лукойла составляет 6500 ₽ на ближайшие 12 месяцев.

#идеи #акции $LKOH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/4048
  • 👍 2
Post #2374 585
Дата публикации текста: 2022/11/08

​#ATVI #отчет

❗️ Activision Blizzard, Inc. (ATVI) - отчет за 3 квартал 2022 года.

🎮 Activision Blizzard, Inc. - одна из крупнейших американских компаний в сфере компьютерных игр и развлечений. Штаб-квартира находится в Санта-Монике, Калифорния. Компания была основана в 2008 году в результате слияния Vivendi Games и Activision. Самая популярная игра, выпущенная под маркой компании, - стратегия Warcraft. По уровню доходов компания занимает второе место после японской Nintendo. В январе 2022 года Microsoft объявила о планах приобретения компании в рамках сделки стоимостью 68,7 млрд. долл. Сделка может быть завершена к началу-середине 2023 года.

Основатель: Бобби Котик. Ключевые люди: Брайан Келли (председатель), Бобби Котик (CEO), Даниэль Алегре (президент и главный операционный директор) 👫. Число сотрудников: более 9800 чел. Дочерние компании: Activision, Blizzard Entertainment, King, Major League Gaming, Activision Blizzard Studios, Activision Blizzard Consumer Products Group.

📃 Акции компании торгуются под тикером ATVI на американской бирже Nasdaq. Входит в состав индексов: Nasdaq 100, S&P 500. Капитализация составляет 55,62 млрд. долл. Цена 1 акции 71,46 долл. После выхода отчетности акции компании выросли на +0,51% на постмаркете. 📈

👀 Посмотрим на отчет:

• Выручка - 1,782 млрд. долл. (-13,91% г./г.) 📉
• Чистая прибыль - 435 млн. долл. (-31,92% г./г.) 📉
• EPS (GAAP) составил 0,55 долл. (-32,93% г./г.), EPS (Non-GAAP) - 0,68 долл. (-23,6% г./г.) 📉
• Общее количество активных пользователей за месяц (MAU) составило 368 млн. - ниже уровня прошлого года. 📉
• Чистые заказы, скорректированный показатель выручки, упали на 2,66% до 1,83 млрд. долл. в 3 квартале. 🥲
• С момента своего запуска 28 октября Call of Duty: Modern Warfare II установила новый рекорд - продажи превысили 1 миллиард долларов. 🚀
• Операционный денежный поток за квартал составил 257 млн. долл. по сравнению с 521 млн. долл. в 3 квартале 2021 года. 📉

🔥 Вывод. Инвесторы не отреагировали на в целом слабый отчет, возможно, из-за оптимистичных прогнозов компании. Хотя компания по-прежнему осознает риски, в том числе связанные с рынком труда и экономическими условиями, она рассчитывает расширить глобальную аудиторию, активизировать взаимодействие с сообществом и обеспечить возобновление роста инвестиций в четвертом квартале и далее. Компания ожидает, что выручка по GAAP в четвертом квартале будет на 5% ниже по сравнению с прошлым годом или даже получше. Ожидается, что чистые заказы и общий операционный доход вырастут не менее чем на 20% по сравнению с прошлым годом. Одна из главных игр, Call of Duty, продолжает приносить хорошие деньги компании!

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1816
Post #2373 614
Дата публикации текста: 2022/11/08

​​💻 Яндекс (YNDX) - обзор результатов компании за 3кв2022

▫️Капитализация: 694 млрд р
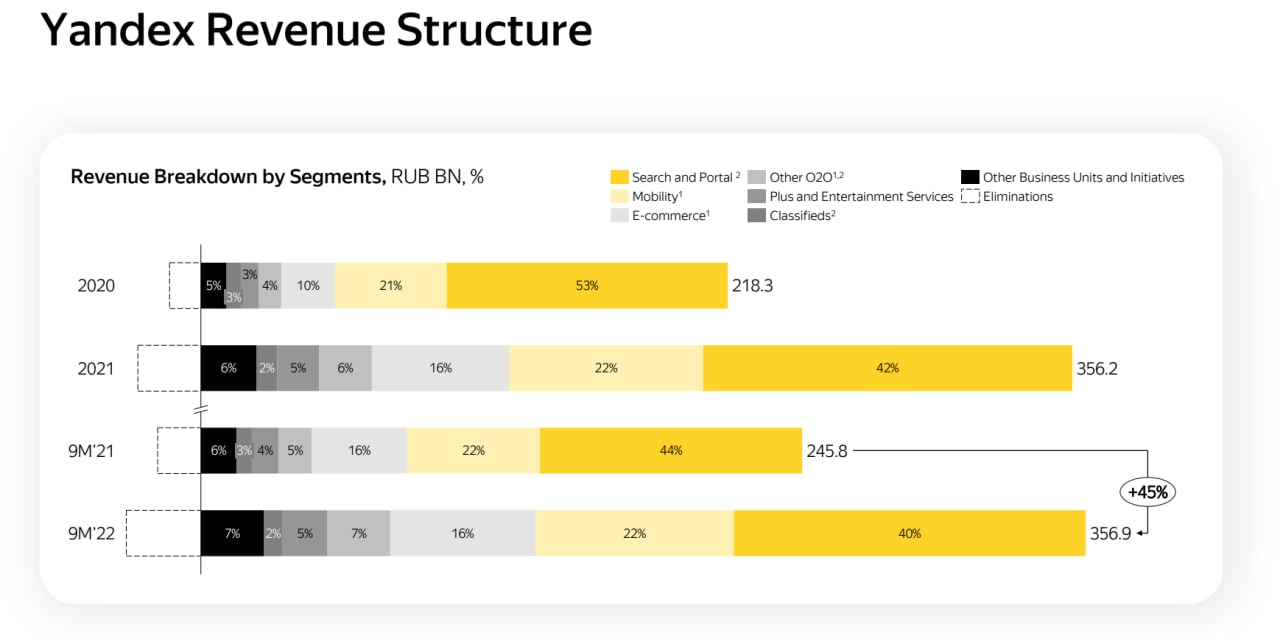
▫️Выручка 9мес2022: 356,9 млрд (+45% г/г)
▫️скор. EBITDA 9мес2022: 47 млрд (+345% г/г)
▫️Чистая прибыль 9мес2022: 40,5 млрд (против убытка 11,8 млрд р)
▫️ Скор. чистая прибыль 9мес2022: 10 млрд р (+87% г/г)
▫️ fwd p/e 2023: 20

👉Рост выручки по сегментам за 3кв2022:
▫️Search and Portal: 60,8 млрд +45% г/г и +18% кв/кв (ускорение роста)
▫️E-Commerce, Mobility and Delivery: 63,3 млрд +53% г/г и +12% кв/кв (ускорение роста)

✅ Основные сегменты бизнеса продолжают рост и даже ускоряются относительно 2 квартала 2022г. В 3 квартале Яндекс показал прибыль в 40,5 млрд рублей, но это включает в себя 38 млрд полученных от продажи Яндекс Дзен и Яндекс Новости и ряд другие единоразовых статей. 

✅ Яндекс увеличил свою долю на рынках Поиска, Такси и Доставки и в 3 квартале. Так поисковик Яндекса теперь занимает 62% рынка (против 59% в прошлом году), а сегмент доставки будет расширен после приобретения Delivery club. В среднесрочной перспективе такая тенденция скорее всего будет продолжаться, но как минимум в сегменте Поиска потенциал роста уже ограничен.

⚠️ Маржинальность в сегменте поиска осталась на уровне прошлого квартала, тогда как сегмент E-Commerce, Mobility and Delivery вновь ушел в убыток (по показателю скорректированной EBITDA), который составил 2,4 млрд (против 10,6 млрд в 3 квартале 2021г). В целом за 9 месяцев 2022г траектория на выход сегмента Мобильности и E-commerce ещё продолжается (8,5 млрд убытка против 22,8 млрд г/г), но результаты ещё нестабильны. В 2023г этот сегмент наиболее вероятно покажет около нулевую чистую прибыль и это будет безусловно позитивно.

⚠️ Сегмент с другими направлениями Яндекса (ФинТех, автономные автомобили, девайсы, облачные технологии и т.д.) по-прежнему глубоко убыточен. За 3 квартал убыток по этому сегменту на уровне скорректированной EBITDA был на уровне 10,2 млрд рублей (+178% г/г). Это практически 1/3 от прибыли в сегменте Search and Portal и даже больше чем суммарный убыток за первые два квартала. При нынешнем менеджмент оптимизацию (а лучше даже сокращение) инвестиций в этот сегмент ожидать не стоит.

❌ Основная проблема компании в виде недружественной юрисдикции все ещё сохраняется. Основной акционер продолжает искать способ реализации свой доли (возможно через разделение компании на международный бизнес и бизнес в РФ), в то время как уже давно ходят слухи о потенциальном вхождении государства в капитал компании. Как это будет выглядеть в финальном итоге предсказать невозможно, но для миноритарных акционеров это создаёт дополнительный риск, который надо закладывать в оценку компании.

Дополнительно, следует учитывать, что основная часть акций в свободном обращении торгуется на Nasdaq и всё ещё заблокирована.

Вывод:
Сейчас компания оценена вполне адекватно и даже дёшево (если бы не риски юрисдикции). Один только сегмент поиска и рекламы уже показывает по 110-120 млрд прибыли по EBITDA в год, а сегмент мобильности скорее всего выйдет из убытков уже в следующем году. К долгосрочным перспективам Яндекса никаких вопросов нет. Но среднесрочный риск в виде выхода основного акционера и потенциальной смены структуры акций компании слишком велик.

Не является индивидуальной инвестиционной рекомендацией

#обзор #яндекс #YNDX

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1041
Post #2372 632
Дата публикации текста: 2022/11/06

​​💱 Мосбиржа (MOEX) - обзор отчета за 3кв2022

▫️Капитализация: 192 млрд
▫️Комиссионные доходы 9м2022г: 27,6 млрд (-6,6% г/г)
▫️EBITDA 9м2022г: 34,4 (+24,8% г/г)
▫️Чистая прибыль 9м2022г: 25,1 млрд (+22,4% г/г)
▫️fwd P/E 2022: 5,5*

👉 Комиссионные доходы компании в 3кв2022 сократились на 14,3% г/г и составили 8,9 млрд рублей, но квартал к кварту уже наблюдается восстановление в 10,8%.

👉 Структура комиссионных доходов в 3кв2022 примерно следующая:

- рынок акций: 6,2% (-52,8% г/г)
- рынок облигаций: 5,5% (-25,2% г/г)
- валютный рынок: 17,2% (+61,9% г/г)
- денежный рынок: 23,2% (-31,9% г/г)
- срочный рынок: 11,9% (-14,8% г/г)
- ИТ-услуги, листинг, маркетплейс: 9,6% (-13,7% г/г)
- Прочие доходы: 26,4% (+0,7% г/г)

✅ По сравнению со 2м кварталом 2022, можно отметить резкое восстановление комиссионных доходов на срочном рынке (+90% кв/кв) и рынке облигаций (+99,2% кв/кв), также продолжается и рост комиссионных доходов на валютном рынке (+31,6% кв/кв), при том, что объем торгов остался почти на том же уровне (+3,3% кв/кв).

✅ Относительно объёма торгов, комиссионные доходы компании растут опережающими темпами. Дальнейший рост тарифов компании уже ограничен и последующее восстановление финансовых показателей будет связанно с восстановлением оборота торгов. 

✅ Основной позитивный момент отчета - это сокращение операционных расходов на 7,2% кв/кв. Год к году рост операционных расходов теперь составляет 8,8% (ниже инфляции). В основном сокращаются общие административных расходы, тогда как расходы на персонал показывают рост на 22,7% (индексация зарплат + расширение штата на 11,6% г/г). По итогам года компания ожидает, что рост операционных затрат составит не более 20% г/г. Оптимизировать затраты у компании получилось очень эффективно

✅ Прогноз по капитальным затратам также был сокращен, теперь они составят не более 3,8 - 4,3 млрд рублей по итогам года (против 3,6 млрд рублей в 2021г).

❌ Компания ожидаемо отказалась от выплаты дивидендов по итогам 2021г. Если брать цифры по прибыльности, публикуемые компанией, то никаких финансовых оснований на такое решение особо нет. Хотя, компания не представила полноценный отчет по МСФО, наверняка есть нюансы в неопубликованных данных...

Кроме того, по прежнему существует риск введения санкций на структуры компании, что потребует формирования резервов под убытки. Но если этот риск не будет реализован, вероятность выплаты дивидендов по итогам 2022г я бы оценил как высокую. При соблюдении дивидендной политики (минимум 60% от чистой прибыли), выплаты могли бы составить около 20 млрд рублей или 10,5% (без корректировки на разовые расходы).

Вывод:
В целом Мосбиржа сейчас эта одна из немногих идей, где сочетается качество бизнеса, потенциал восстановления и относительно дешевая оценка. Форвардный P/E на 2022г всего 5,5 но в реальности оценка будет скорее всего выше (точно трудно сказать, так как нет данных по сформированы резервам). Нижнюю точку операционный бизнес (без учета дохода от размещения средств) уже прошел во 2 квартале и дальше продолжит восстановление, если не будет новых форс-мажоров.

📈 Учитывая это, Московская биржа сейчас является одной из интересных идей с потенциалом роста до 110₽ за акцию.

Ссылка на отчет: https://www.moex.com/n52852/?nt=120

Не является индивидуальной инвестиционной рекомендацией

#обзор #мосбиржа #MOEX

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1038
Post #2371 644
Дата публикации текста: 2022/11/05

​​🌾 Фосагро (PHOR) - обзор производителя удобрений

▫️ Капитализация: 840 млрд руб (6630 руб / акция)
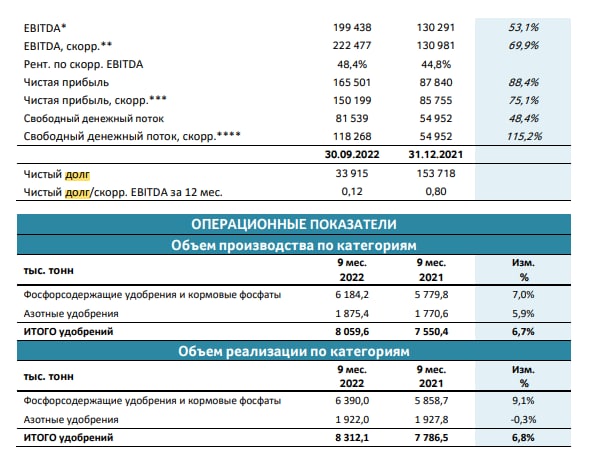
▫️ Выручка за 9м2022: 459 млрд руб (+57% г/г)
▫️ EBITDA за 9м2022: 222 млрд руб (+53% г/г)
▫️ Чистая прибыль за 9м2022: 150 млрд руб (+75,1% г/г)
▫️ Форвардный P/E 2022: 4,5
▫️ Форвардный дивиденд за 2022: 21%
▫️ P/B: 3

👉 «ФосАгро» - одна из крупнейших в мире интегрированных компаний-производителей высокосортного фосфатного сырья - апатитового концентрата, фосфорсодержащих удобрений и кормовых фосфатов, а также азотных удобрений и аммиака.

👉 Распределение выручки по сегментам за 9м2022г:

Фосфорсодержащая продукция: 370 млрд (80% от выручки)
Азотосодержащая продукция: 75 млрд (16% от выручки)
Прочая продукция: 14 млрд (4% выручки)

⚠️ Компания по-прежнему показывает высокие результаты, но в 3 квартале уже видно, что рост финансовых показателей значительно замедлился. Так, выручка за 3 квартал 2022г увеличилась всего на 7% г/г при этом большую часть этого роста обеспечил рост объёмов выпуска удобрений. EBITDA за этот же период увеличилась на 8% г/г, а чистая прибыль сократилась на 13% г/г (без эффекта курсовых разниц, рост чистой прибыли составил 23,7%).

✅ ФосАгро по-прежнему следует своей дивидендной политике (направляет на выплату не менее 50% чистой прибыли по МСФО и не менее 75% от FCF если долг/EBITDA < 1).

По результатам 3 квартала, компания направит 318 рублей на акцию (по текущей цене доходность 4,8%), соответственно распределение прибыли составляет 112% от чистой прибыли. За 4 квартал можно ожидать схожий размер дивидендов (около 280-300 рублей на акции), что доведет полную дивидендную доходность за 2022г до 1380-1400 рублей на акцию или 21% от текущей цены.

✅ Капитальные затраты в расширения производства позволили компании нарастить выпуск удобрений. Рост объёма производства по результата 9м2022г составил 6,7%, а по итогам года теперь ожидает прирост производства в 5% г/г (по заявлениям главы совета директоров).

✅ Компания продолжает работать над улучшением своего финансового состоянием и сокращает долговую нагрузку. Чистый объём долга теперь составляет 34 млрд рублей (против 153 млрд в 2021г), а показатель Net-debt/EBITDA опустился до 0,12. 

⚠️ Как и предупреждал, риск усиления административного давления на отрасль продолжает реализовываться. В 2023-2025гг. Правительство планирует ввести экспортную пошлину на удобрения если цены на них будут выше $500/т для азотных и фосфатных, и выше $400/т для калийных удобрений. В целом, при сохранении повышенных цен на удобрения (что скорее всего и будет как минимум в 2023г), ФосАгро потеряет около 30 млрд рублей дохода (исходя из примерного плана по наполнению бюджета).

❌ Доля поставок российских удобрений в ЕС продолжает снижаться, а выпавшие поставки компенсируются ростом поставок из США и других стран. Это само собой отражается и на географии продаж ФосАгро. Скорее всего компания наращивает экспорт в Индию, Африку и другие регионы. Европа исторически считалась премиальным рынком для удобрений, где цены были выше, чем на других рынках более чем на 10%, тогда как в Индии они наоборот ниже средних мировых. В 2023г только смена географии продаж может принести негативный эффект в 3-4,5% от выручки компании.

❌ После снижения акций в 3 квартале и роста бизнеса лучше прогнозов, оценка ФосАгро теперь приблизилась к уровню её зарубежных конкурентов. P/E по итогам 2022г составляет около 4,5-5 (против 5-6 в среднем по отрасли). Но из-за введения новых налоговых мер на отрасль в РФ, форвардная оценка компании по-прежнему выше чем у иностранных конкурентов.

Вывод
Фундаментально, ФосАгро это по-прежнему сильный бизнес и отличный дивидендный актив. С учетом прошедшей коррекции, акции компании оценены более-менее справедливо. **Но из-за налогов, стабилизации цен на удобрения и укрепления рубля, ...окончание текста по ссылке->

Источник: t.me/taurenin/1036
  • 👍 6
Post #2370 678
Дата публикации текста: 2022/11/03

​​🏗️ Самолет (SMLT) - обзор операционных результатов компании за 9м 2022г

▫️Капитализация: 150 млрд р
▫️Продажи 9мес2022: 125,8 млрд р (+70% г/г)
▫️Денежные поступлении 9мес2022: 127,8 млрд р (+85% г/г)
▫️fwd P/E 2022: 11
▫️P/B: 9
▫️fwd дивиденд 2022: 5%

👉 Темпы роста все ещё остаются высокими г/г, однако, как и ожидалось, продолжается замедление. Темпы роста продаж незначительно, но замедлились относительно июня2022. Тенденция почти гарантированно продолжится и в 4кв2022. Средняя цена за реализованный м2 увеличилась на 9% г/г, а объём продаж на 53% г/г.

❗ На первый взгляд может показаться, что у компании всё очень хорошо, НО продажи компании по итогам 9мес2022 в номинальном выражении выросли на 70% г/г, а долговая нагрузка, скорее всего, выросла еще сильнее (если исходить из результатов 2П2022). Темпы роста продаж замедлились, а стоимость обслуживания долга выросла. Это всё может негативно повлиять на финансовые результаты ближайших кварталов.

⚠️ Менеджмент компании стремится добавлять все новые направления бизнеса, что делает его менее прозрачным и усложняет структуру компании. Только за 3 квартал были запущены собственные ЗПИФы, цифровой банк и проптех инвестиционной фонд, который уже вложил деньги в стартап по доставке еды «Даркстор у дома» (или как они себя описывают: "инфраструктурное white-label решение для организации гиперлокальной доставки").

✅ Самолет выходит в новые регионы, географическая диверсификация продолжает улучшаться (падает зависимость компании от продаж в МО). Продажи в СЗАО составили уже 18% от общего объема продаж жилой недвижимости. Кроме того, Самолет приступил к строительству первого проекта в Ленинградской области (более 90 тыс. кв. м), ввод в эксплуатацию по плану будет в 2024-2025 годах.

✅ Компания увеличивает долю рынка за счет более крупных конкурентов. Хоть к "качеству" роста есть определенные вопросы, но тем не менее, Самолет демонстрирует результаты в разы лучше своих публичных конкурентов, где наблюдается наоборот ощутимое земледелие бизнеса и падение продаж.

❌ Продолжает увеличиваться зависимость бизнеса от программы ипотечного кредитования. За 9м2022г, доля контрактов, заключенных с участием ипотечных средств, составила 80,5% и 91,8% для третьего квартала. Пока государство продолжает финансировать программу льготного кредитования, но надо понимать, что вечно это продолжаться не может и в перспективе 2023-2024г скорее всего условия льготной ипотеки будут как минимум ужесточены. 

❌ Компания продолжает увеличивать долговую нагрузку. За 9 месяцев по РСБУ рост долговых обязательств компании составил 62,5%. И занимаются эти средства под достаточно высокие проценты. Так последний выпуск облигаций компании предполагает доходность в 13-13,5% с сроком погашения в 3 года. Такое долговое плечо может быть катастрофично для компании при существенном замедлении темпов роста (который во многом и происходит благодаря строительству на заемные средства).

Вывод:
По-прежнему считаю, что на фоне общего замедления отрасли и экономической ситуации, группе Самолёт не удастся достичь установленных целей (в лучшем случае цель будет выполнена по нижней планке, хотя и это сомнительно). На мой взгляд, Самолет до сих пор оценен достаточно дорого.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Самолёт #SMLT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1033
  • 👍 1
Post #2369 686
Дата публикации текста: 2022/11/02

​​🛢 ExxonMobil (XOM) - обзор компании и актуальных событий в отрасли

▫️ Капитализация: 456 млрд (111$ за акцию)
▫️ Выручка TTM: 390 млрд
▫️ EBITDA TTM: 83 млрд
▫️ Чистая прибыль TTM: 51,8 млрд
▫️ fwd P/E 2022: 8
▫️ P/B: 2,5
▫️ fwd дивиденд 2022: 4%

👉 Exxon Mobil Corporation — одна из крупнейших нефтяных компаний в мире.

👉 Компания платит дивиденды с 1911 года, ни разу не отменяла их и не снижала их с 1948 года, стабильно повышая, в среднем на 8% в год за последние 15 лет. 

✅ В 3 квартале компания ожидаемо показала высокие результаты:
▫️ Выручка: 112 млрд (+52% г/г)
▫️ Операционная прибыль: 21,7 млрд (+166% г/г)
▫️ Чистая прибыль: 19,7 млрд (+191% г/г)

В абсолютных значениях прибыль почти в 20 млрд долларов является рекордной для компании и второй по величине на всем американском рынке (незначительно больше заработал только Apple). Но повторить такие результаты вряд ли получится еще долгое время.

✅ Основным драйвером роста в 3 квартале были цены на газ которые в среднем выросли на 29% кв/кв (исходя из данные реализации компании), тогда как цены на нефть уже снизились на 15% кв/кв (с 108$ до 91,5$). В ближайших кварталах цены на газ вероятно начнут также корректироваться (уже опустились на многих рынках, в том числе и в Европе).

Однако сильно глубоко коррекция не может продолжаться так как СПГ (который и производит Exxon) все еще является дефицитным ресурсом и без существенного увеличения предложения так и останется таковым вплоть до 2025г.

✅ Компания хоть и увеличила капитальные затраты до 4,8 млрд долларов (+71% г/г), но Capex всё ещё очень низкий. По большей части, затраты направленны на поддержание существующего производства и расширения мощностей по производству СПГ.

⚠️ Администрация президента США призывает крупнейшие нефтяные компании увеличить инвестиции в США для снижения внутренних цен для потребителей под угрозой ужесточения налогового режима. Риск о котором я предупрежд.

❌ Основное требование администрации состоит именно в увеличение добычи нефти (как раз в этот сегмент инвестиции и не идут). В США уже сейчас задействованы фактически все доступные команды для проведения работ по поиску и разработке нефтяных скважин, а без них такие проекты нереализуемы. Кроме того, не так много есть доступных, крупных проектов в которые интересно было бы инвестировать. Выполнить такое требование в краткий срок в текущих условиях будет практически невозможно.

❌ Наиболее вероятно, что в преддверии выборов, текущая администрация все же прибегнет именно к увеличению налоговой нагрузки или ограничению внутренних цен. Тем более, что такие методы уже используются и в других странах. Например, увеличение налога на прибыль нефтяных компаний до 25% (по примеру Великобритании) приведет к снижению чистой прибыли в 2022г всего на 3-4%, но необходимо учитывать, что могут быть приняты и другие меры, которые окажутся более критичными.

❌ Стратегический нефтерезерв США опустился уже до 400 млн баррелей. Где-то на этих уровнях, власти США планирует свернуть интервенции и постепенно перейти к восполнению резервов. Пополнять их будут по цене около 70$, но есть риск того, что нефтяные компании США обязуют поставлять нефть в резерв по такой цене, даже если она будет ниже рыночной.

Выводы:
В целом, Exxon как основной бенефициар сложившейся ситуации, по-прежнему получает огромную сверхприбыль и среднесрочно такое положение будет сохраняться (как минимум за счет высоких цен на СПГ и огромной маржи НПЗ в США). Но в ближайшее время почти наверняка будет реализован риск дополнительной налоговой нагрузки. Это может существенно повлиять на прибыль компании, но в текущих ценах этот риск просто игнорируется по всему сектору.

📉 Хоть фундаментально, Exxon - это сильная компания, но в настоящее время она значительно переоценена. Справедливой ценой по-прежнему считаю не более 90$.

#обзор #ExxonMobil #XOM

__Не является...окончание текста по ссылке->

Источник: t.me/taurenin/1030
  • 👍 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →