
Дата публикации текста: 2022/11/22
🌾 Русагро (AGRO) - обзор результатов компании по МСФО за 3кв2022
▫️ Капитализация: 102 млрд руб (755 руб/расписка)
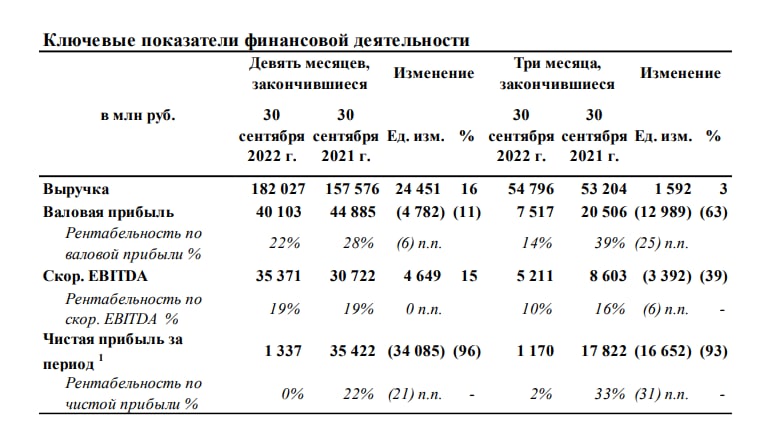
▫️ Выручка за 9м2022: 182 млрд р (+15,5% г/г)
▫️ Валовая прибыль за 9м2022: 40 млрд р (-10,7% г/г)
▫️ Скор. EBITDA за 9м2022: 35 млрд р (+25% г/г)
▫️ Чистая прибыль за 9м2022: 1,3 млрд р (-96% г/г)
▫️ Скор. Чистая прибыль за 9м2022: 3,3 млрд р (-87% г/г)
▫️P/E ТТМ: 13,5
👉 Отдельно результаты за 3 квартал 2022г:
▫️ Выручка: 54,8 млрд р (+3% г/г)
▫️ Валовая прибыль: 7,5 млрд р (-63% г/г)
▫️ Скор. EBITDA: 5,2 млрд р (-39% г/г)
▫️ Чистая прибыль: 1,1 млрд р (-93% г/г)
▫️ Скор. Чистая прибыль: 1,3 млрд р (-80% г/г)
👉 В 3кв2022 результаты оказались слабыми. Рост выручки минимальный, наблюдается продолжение роста себестоимости продукции (+7,5% г/г). В 3 квартале РусАгро почти ушел в убытки.
✅ Значительный негативный вклад в чистую прибыль компании внесли разовые финансовые (бумажные) убытки. Из-за значительного объёма валюты на счетах компании и негативной динамики курса USD/RUB, убытки по курсовым разницами составили 17,7 млрд рублей. Кроме того, был зафиксирован убыток от обесценивания продукции компании на сумму в 2 млрд рублей. Если смотреть на скор. чистую прибыль и EBITDA, то результаты компании за 9 месяцев не такие плохие.
✅ РусАгро ведёт переговоры о покупке доли в НМЖК (речь идет о доли в около 50% принадлежащей сингапурской Wilmar). 2021г НМЖК завершило с выручкой в 47,7 млрд рублей и прибылью в 2,8 млрд рублей. Покупка 50% в компании наверняка обойдется не дешево (как минимум в абсолютных значениях) и ещё больше увеличит финансовую нагрузку, но для РусАгро это приобретение было бы скорее удачным, так как сегмент соусов относительно стабильный, прибыльный и предсказуемый.
❌ РусАгро по-прежнему не раскрывает финансовые результаты по сегментам. По операционным результатам (объёмы продаж) никакого катастрофичного провала не видно, значит проблема прежде всего в отпускных ценах и себестоимости продаж.
❌ Чистый долг компании вновь вырос и теперь составляет 122 млрд рублей (+16% с начала года), вместе с долгом растут и процентные расходы - 2,5 млрд за 3 квартал (+66,6% г/г), что съедает внушительную часть прибыли. Net-debt/EBITDA находится на уровне 3, что говорит о достаточно высокой закредитованности.
⚠️ Собственно, Русагро - яркий пример того, как вполне успешный и растущий бизнес начинает идти на спад и обрастать долгами из-за крепкого рубля и довольно быстрой стабилизации цен на сельхоз продукцию.
Вывод:
Как я и говорил ранее, продолжение роста себестоимости непременно приведет к новым проблемам. К этому добавилась практически полная стабилизация в мировой и российской агропромышленной (никакого серьезного кризиса не случилось, почти все схз. товары уже на 35-40% ниже пиков). Учитывая это, справедливая стоимость компании не более 900 руб за расписку. Не держу из-за иностранной юрисдикции.
Не является индивидуальной инвестиционной рекомендацией
#обзор #русагро #AGRO
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1066
Post #2391
536
- 👍 4