
Дата публикации текста: 2022/11/29
🇰🇿 КазМунайГаз (KMG@KT) - IPO национальной нефтегазовой компании Казахстана
▫️Капитализация: 5,1 трлн тенге или 665 млрд ₽ (8 406 тенге или 1090 рублей) / акция)
▫️Выручка 9м2022: 6,7 трлн тенге (+47,4% г/г)
▫️EBITDA 9м2022: 2 трлн тенге (+41,8% г/г)
▫️Чистая прибыль 9м2022: 634 млрд тенге (+16% г/г)
▫️fwd P/E 2022: 5
▫️fwd дивиденд 2022: 5%
👉 Компания централизованно управляет государственными пакетами предприятий нефтегазового комплекса Казахстана, руководит их производственной, коммерческой, финансовой и инвестиционной деятельностью.
👉 Выручка компании включает 3 основных сегмента (за 9м2022г):
Продажа сырой нефти и газа - 3,7 трлн тенге (56% выручки)
Продажа нефтепродуктов - 2,5 трлн тенге (37,5% выручки)
Услуги по нефтепереработке - 157 млрд тенге (2,75% выручки)
Прочие доходы - 226 млрд тенге (3,75% выручки)
👉 В рамках IPO, фонд благосостояния РК "Самрук-Қазына" выставит на продажу пакет в не более чем 30,5 млн акций компании или около 5% от всех акций по ориентировочной цене в 8406 тенге. В РФ акции (не расписки) компании будут торговаться на СПБ бирже. Валюта торгов и расчётов - тенге.
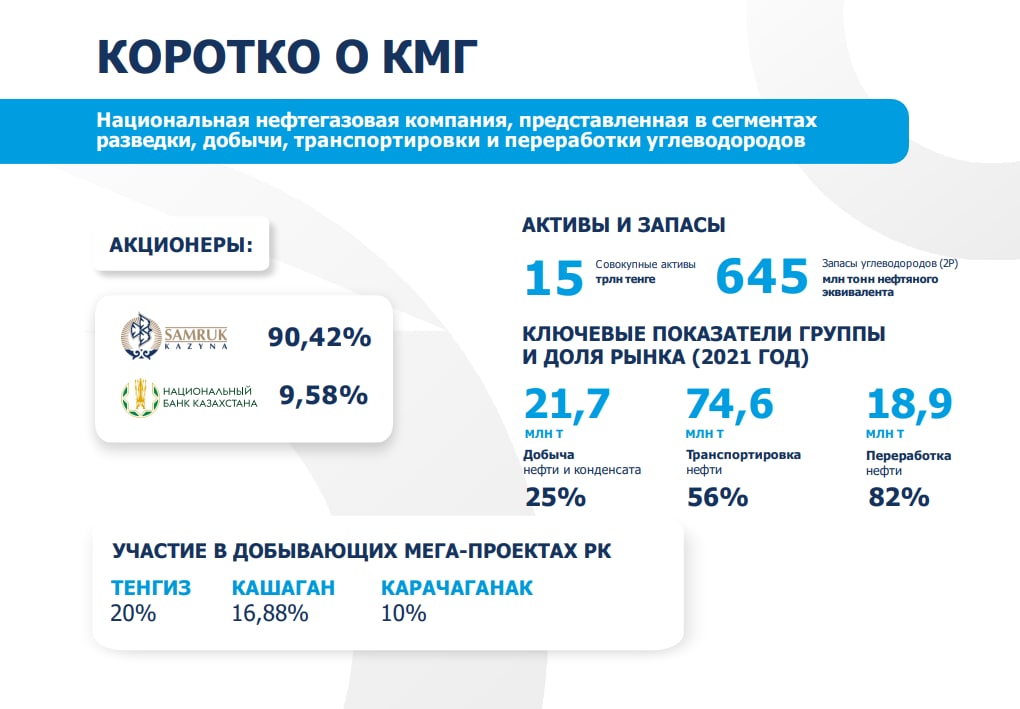
✅ В РК KMG является одной из крупнейших компаний по добыче нефти и практически монополистом в сегментах переработки и транспортировки нефти.
✅ Компания активно сотрудничает с крупнейшими мировыми компаниями нефтегазового сектора (Exxon, Chevron, Shell, Eni, Лукойл, CNPC, Total и т.д.) в рамках СП и имеет доступ к передовым технологиям и оборудованию для добычи нефти (хотя сейчас менеджмент отмечает некоторые проблемы с поставками).
⚠️ Себестоимость добычи нефти и другие операционные расходы KMG растут примерно как и у любой российской нефтегазовой компании (в некоторых случаях даже быстрее), хотя никаких скидок на нефть у Казахстана нет. За 9м2022г себестоимость добычи нефти и прочих ресурсов выросла на 52% до 3,95 трлн тенге, а общие расходы увеличились на 44% до 6,1 трлн тенге. По эффективности до западных мейджоров KMG далеко.
❌ В соответствии с дивидендной политикой, KMG планирует распределять от 30% до 50% свободного денежного потока в качестве минимального размера дивидендов. Дополнительно акционеры компании утвердили минимальный размер дивидендов в диапазоне от 200 до 250 млрд тенге если цена на Brent будет оставаться больше чем 70$ за баррель. Судя по прошлым данным по дивидендам, компания вряд ли будет платить что-то сверх минимального диапазона. По текущим ценам это предполагает доходность всего в 5% в год (в тенге).
❌ Основные операционные показатели компании стагнируют. Добыча сырой нефти с 2015г сократилась на 6% (и продолжает падать), добыча газа за этот же период упала на 13%. Объём переработки с 2015г вырос всего на 4% и находится на 8,5% ниже относительно пиковых значений 2019г.
❌ Структура у компании излишне сложная. КазМунайГаз состоит из более 180 дочерних предприятий, во многих из которых (в том числе и в основных "мега" проектах) у компании нет контролирующей доли.
Выводы:
В целом, бизнес компании не особо интересен. У KMG много крупных проектов с активным участием иностранных инвесторов, но на объёме добычи это особо не сказывается. Основные месторождения компании продолжают из года в год показывать более низкие результаты, а все новые крупные проекты практически полностью принадлежат иностранцам. При текущих ценах на нефть мы скорее всего видим пиковые результаты для КаМунайГаз и само собой компанию хотят успеть продать пока сектор пользуется спросом у инвесторов.
📉 В 2023-2025гг компания будет платить примерно по 5% к цене IPO в год в виде дивидендов. Это мало даже для западных представителей сектора. Ключевая ставка (как норма доходности) в РК 16%. Учитывая это, даже при цене в 5000 тенге за акцию, KMG была бы переоценена. В этом IPO участвовать не стал бы.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Казмунайгаз __#KM...окончание текста по ссылке->
Источник: t.me/taurenin/1081
Post #2399
541
- 👍 3