
🛢PetroChina Co (857) - обзор китайской государственной нефтяной компании
▫️Капитализация: $78 B
▫️Выручка TTM: $469 B
▫️EBITDA TTM: $66,5 B
▫️Чистая прибыль TTM: $19 B
▫️FCF TTM: $25 B
▫️Net debt/EBITDA: 0,7
▫️P/E: 8 (fwd P/E 2022: 4,5)
▫️fwd дивиденд 2022: 10%
👉 PetroChina — китайская государственная нефтяная компания. Компания занимается разведкой, разработкой и добычей нефти и природного газа, а также переработкой, транспортировкой и распределением нефти и нефтепродуктов, продуктов нефтехимии и продажей природного газа.
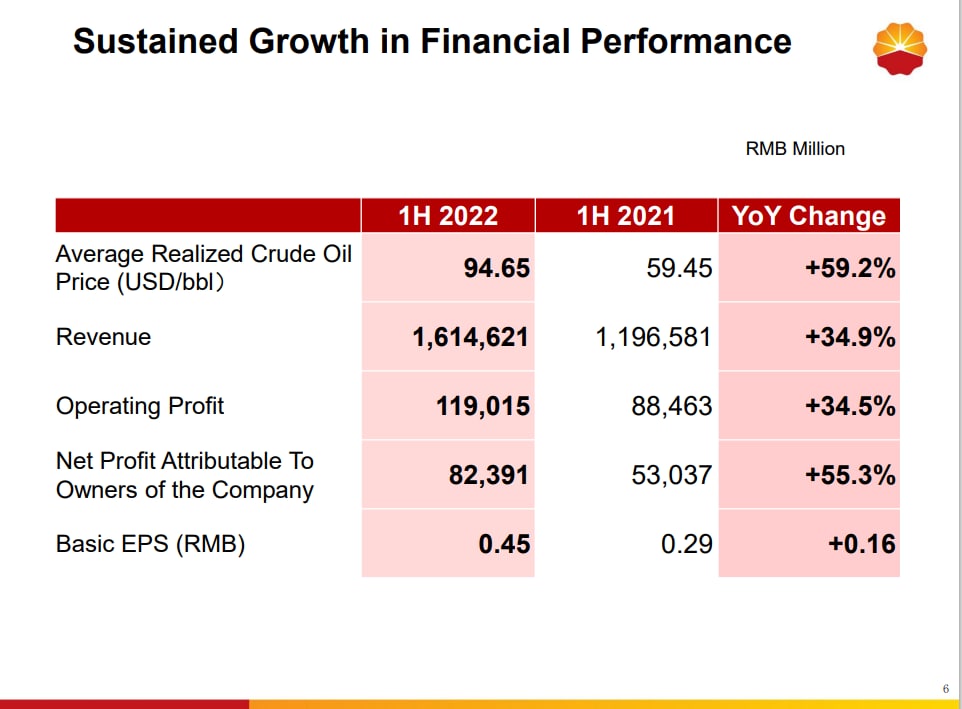
👉 Результаты компании за 2кв 2022г:
▫️Выручка $125 B (+24,3% г/г)
▫️EBITDA $17,5 B(+11,4% г/г)
▫️Чистая прибыль $6,5 B (+64,25% г/г)
▫️FCF $9 B (+36% г/г)
✅ Почти все активы по добычи нефти PetroChina расположены в Китае (85%). Кроме того, компания владеет месторождениями в Канаде, Венесуэле, Ираке, Казахстане, Австралии и т.д.
✅ Компания на 80% принадлежит правительству КНР. С одной стороны это позитивный фактор - компания получает государственную поддержку в виде льгот и новых контрактов с зарубежными партнерами, но за это на компанию возлагают в той или иной мере расходы на социально значимые сферы в Китае (в том числе, создает источники генерации возобновляемой энергии).
✅ У компании достаточно низкий долг: Net debt/EBITDA = 0,7. Процентная ставка по текущим долговым обязательствам компании находится на комфортном уровне от 2,4% до 5%. В выпуске новых облигаций компания не нуждается (кроме как для замены истекающих к концу 2022г траншей).
✅ Компания пользуется дешевыми ресурсами из РФ, Ирака и других юрисдикций где нефть торгуется по скидкам. PetroChina закупает дешевую нефть, перерабатывает на своих НПЗ и получает свой % маржи. Также компания является покупателем дешевого природного газа по Силе Сибири (перепродает с небольшой надбавкой) и российского СПГ (сейчас Китай его перепродает втридорога покупателям из ЕС).
✅ Компания уже провела делистинг с американских торговых площадок и сменила основной листинг на Гонконг. PetroChina инкорпорирована в Китае, что исключает инфраструктурные риски (одна из немногих компаний чьи акции представлены на СПБ бирже).
❌ США уже начало процесс по ограничению важнейших экспортных технологий в Китай. Ограничения на экспорт оборудования для добычи нефти и запрет на работу с Китайскими государственными компаниями это вопрос ближайшего будущего. Как это повлияло на себестоимость добычи мы можем посмотреть на примере компаний из РФ.
❌ Дисконт на российскую нефть и рост поставок российской нефти в Китай бьют по ценам реализации компании. Это видно по росту выручки во 2кв2022 всего на 24,3% г/г, хотя средняя цена нефти марки brent выросла минимум на 40% г/г.
❌ Компания государственная. В КНР политика в отношении бизнеса довольно непредсказуемая, за счет компании могут легко финансироваться некоммерческие проекты и т.д. Все мы помним то, как Китай ограничил деятельность частных образовательных услуг или штрафовал Alibaba... Страновой риск у китайских компаний не меньше, чем у российских, на мой взгляд.
Вывод:
PetroChina в целом достаточно стабильный бизнес с привлекательной дивидендной доходность. Маржинальность у компании невысокая, поэтому любой рост себестоимости (который обязательно произойдет если компания лишится доступа к западным технологиям) будут крайне негативно сказываться на финансовых показателях PetroChina. Учитывая это, компания стоит сейчас вполне адекватно - 3,4 HKD. Компанию беру на заметку, но покупать пока рановато, нужен дисконт от текущей цены.
Не является индивидуальной инвестиционной рекомендацией
#обзор #PetroChina #857
Post #1002
19.1K
- 👍 118
- 🔥 12
- ❤ 4
- 🤔 2