Дата публикации текста: 2023/01/16
💻CrowdStrike (CRWD) - обзор компании
▫️ Капитализация: 23$b (99,5$/акция)
▫️ Выручка TTM: 2$b
▫️ Чистая прибыль TTM: -178$m
▫️ fwd P/E 2025: 15 (оптимистично)
▫️ P/B: 18
▫️ P/S: 11
👉 CrowdStrike - компания, работающая в сфере кибербезопасности. Один из лидеров в сегменте облачной защиты устройств.
👉 70% продаж компании приходится на США, остальные продажи осуществляются в основном в Европе, Азии и других странах.
👉 82% продаж пока осуществляется посредством партнеров, что существенно влияет на рентабельность.
✅ Бизнес компании быстро расширяется, если смотреть на число клиентов, то оно за последние 5 лет выросло в 17 раз. Сейчас рост начал замедляться, но даже на конец 3кв2022 количество клиентов выросло на 44% г/г. В 3кв2022 выручка компании выросла до 581$m (+53% г/г). Продукты компании реализуются в формате подписки.
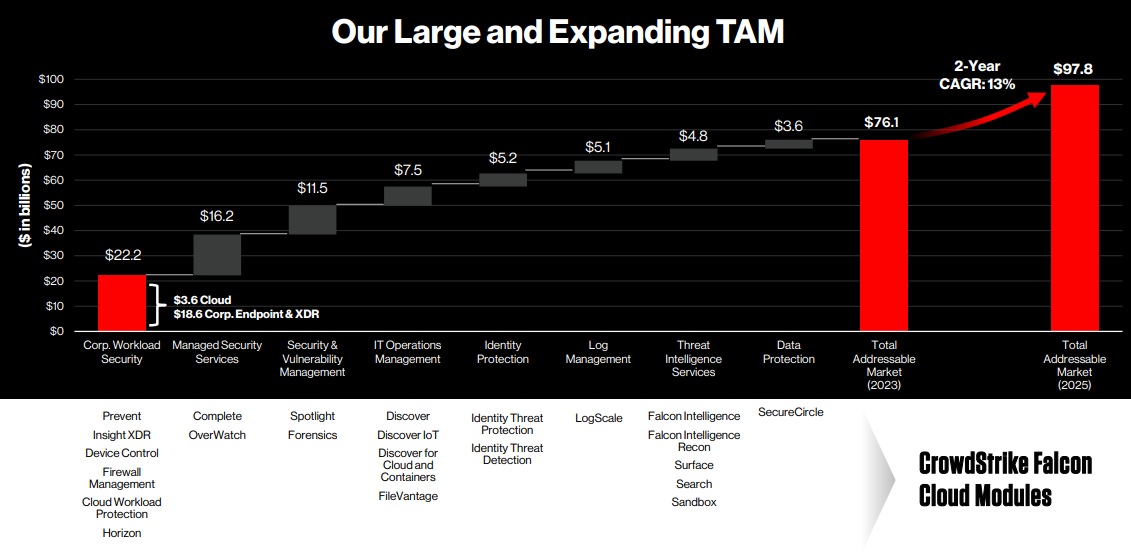
✅ Адресуемый рынок компании составляет 76,1$b, сейчас компания занимает около 3%. Это немало, учитывая конкуренцию на американском рынке, но расти еще есть куда, при условии, что компания сможет сохранять конкурентоспособность.
📊 Компания сейчас стабильно тратит 40-45% от выручки на маркетинг и продажи, 25-27% от выручки идут на R&D. Именно затраты на маркетинг и продажи в долгосрочной перспективе могут существенно сократиться, но пока компания остается убыточной. Цель операционной рентабельности у компании 20+%. Учитывая то, что у компании нет существенного долга, то можно вполне рассчитывать на чистую рентабельность 15+% в перспективе нескольких лет.
👉 Если предположить, что компания к концу 2025 года сможет занять 10% адресуемого рынка, а сам рынок вырастет на 40%, то выручка будет ближе к 10$b (p/s=2.3), а fwd p/e по итогам 2025 будет около 15. Скорее всего, примерно такие будущие результаты сейчас заложены в рыночную оценку компании.
❌ Байбэки компания не делает, дивиденды не платит, как и большинство компаний в данной отрасли.
Вывод:
Вполне интересная компания, которая при позитивном сценарии развития может быть поглощена за дорого крупным конкурентом или просто вырасти до масштабов, которые будут полностью оправдывать текущую оценку.
Однако, нужно не забивать, что на рынке есть множество конкурентов, которые разрабатывают и внедряют свои решения. Не факт, что рост компании будет продолжаться согласно прогнозам, поэтому даже ИТ-компанию дороже fwd p/e 2025 = 10 покупать бы не стал, а это соответствует справедливой цене примерно 65$ за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #CRWD #CrowdStrike
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1203
Post #2451
552