
Дата публикации текста: 2023/01/07
🏭 Ашинский мет. завод (AMEZ) - краткая актуализация обзора
▫️Капитализация: 15 млрд р
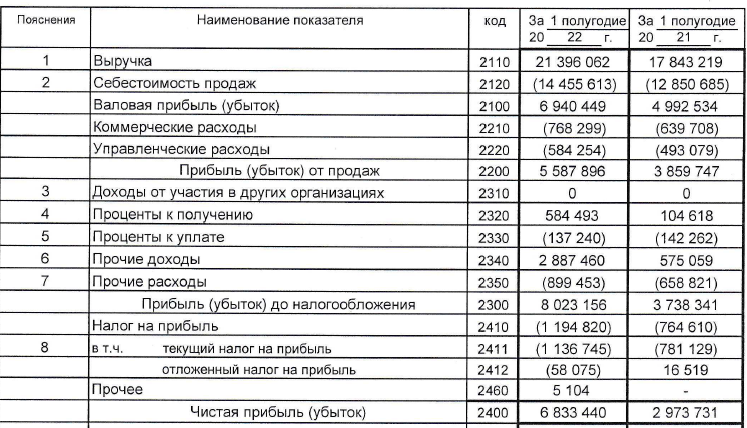
Компания отчиталась за 1П2022 по РСБУ
▫️Выручка 1п2022: 21,4 млрд (+20% г/г)
▫️Прибыль 1п2022: 6,8 млрд (+126% г/г)
▫️fwd P/E 2022: 2
▫️P/B: 0,6
👉Основным видом деятельности компании является производство стального горячекатаного и холоднокатаного листового (плоского) проката, а также производство лент и магнитопроводов. На данном рынке сейчас есть ряд проблем и много неизвестных.
✅ Компания по состоянию на конец 1п2022 имела чистую денежную позицию более 2,2 млрд рублей (почти 15% от капитализации). С точки зрения финансов, у компании нет оснований не платить дивиденды, рынок это закладывает в цену, но есть другие препятствия.
✅ Практически все продажи осуществляются на внутренним рынке, а небольшие объемы скорее всего позволяют реализовывать продукцию с меньшим дисконтом. Однако, отчетности за 3кв2022 и 4кв2022 мы пока не видели, возможно там прибыль стала существенно ниже или вообще ушла в отрицательную зону.
Важно понимать, что компания увеличила прибыль в 1п2022 во многом разово из-за процентных и прочих доходов, которые. Часть прочих доходов может быть перетечь в расходы в будущих периодах. Операционная прибыль компании выросла на 45% г/г.
❌ Управляющий директор компании находится под следствием, а крупные акционеры компании неизвестны (почти на 80% это кипрские фонды). Этот фактор снижает шансы на возможные выплаты дивидендов.
👆 Но, по результатам всех разбирательств может произойти деофшоризация и смена собственников, тогда вероятность выплат акционеров резко вырастет.
Вывод:
Основной проблемой компании всегда являлось и является отсутствие дивидендных выплат. В 2021м году компания была оценена относительно дешево, но после 24 февраля российский рынок начал торговаться с дисконтом, чего нельзя сказать об AMEZ, хотя для нее риски тоже выросли.
Если верить в будущие дивиденды и деофшоризацию, то справедливая цена здесь все-равно не видится выше 25 рублей. По текущим ценам это дорогой и рисковый актив. Текущий рост акций скорее всего просто вызван разгоном, которые участились в неликвидах последнее время.
Не является индивидуальной инвестиционной рекомендацией
#обзор #АшинскийМЗ #AMEZ
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1182
Post #2442
788
- 👍 3