
Дата публикации текста: 2023/01/24
🛒 X5 Retail Group (FIVE) - обзор операционных результатов компании в 2022г
▫️Капитализация: 415 млрд ₽ / 1535 ₽ за акцию
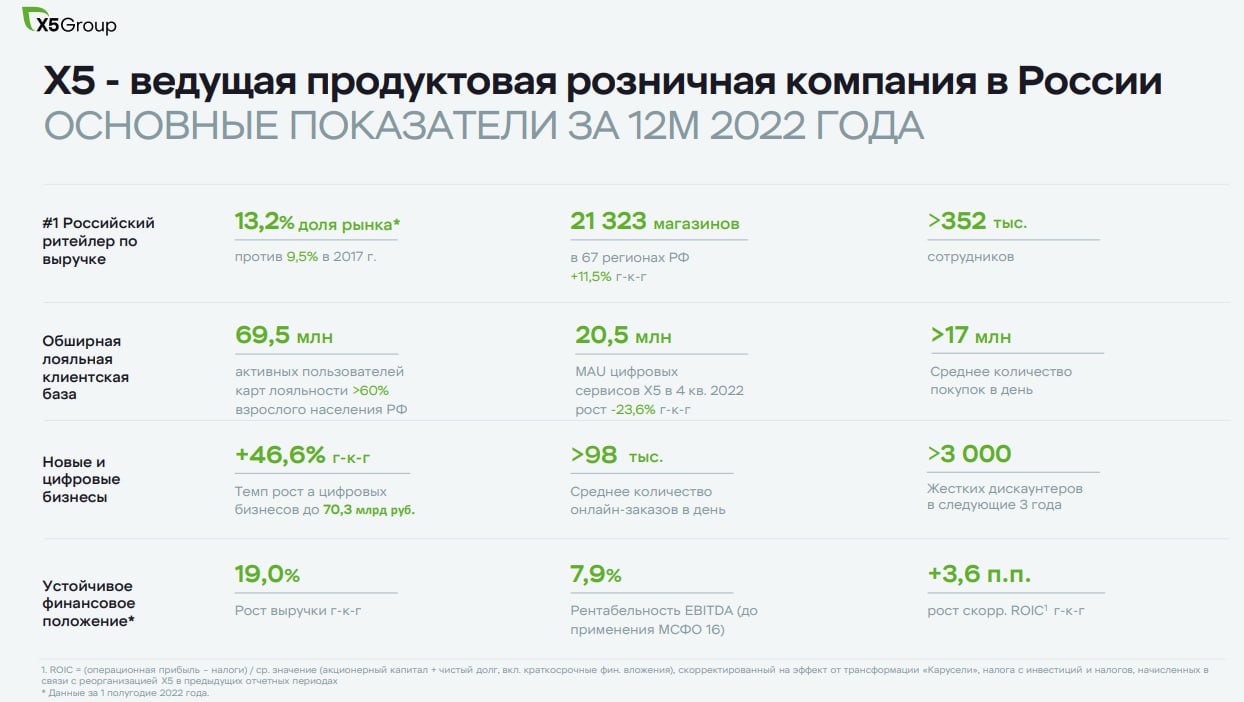
▫️Выручка 2022: 2601 млрд ₽ (+18,3% г/г)
▫️EBITDA за 9м 2022г: 151 млрд ₽ (+24,8% г/г)
▫️ND/EBITDA по состоянию на 3 кв 2022г: 0,9
▫️P/E ТТМ: 7,7
▫️P/E fwd 2022г: 7,5
▫️P/E fwd 2023г: 6,8
👉 Выручка по сегментам и динамика г/г за 2022г:
▫️ Пятерочка 2100 млрд ₽ (+18% г/г)
▫️ Перекресток 365 млрд ₽ (+8,3% г/г)
▫️ Карусель 15,7 млрд ₽ (-50,5% г/г)
▫️ Чижик 35,9 млрд ₽ (х12 г/г)
▫️ Цифровой бизнес 70,3 млрд ₽ (+46,6% г/г)
⚠️ Компания опубликовала только часть финансовой и операционной информации, а не полную отчетность. Информации о чистой прибыли, денежном потоке и долговом состоянии за 2022й год пока нет.
✅ В 4 квартале 2022г X5 Retail Group открыла 1093 новых торговых точек (с учетом закрытий) или почти столько же, сколько за весь предшествующий период 9м 2022г. Но надо учитывать, что сюда входит 595 магазинов Красный Яр и Слата, которые компания консолидирует в отчетности после приобретения 70% в этих бизнесах.
✅ При отсутствии дивидендных выплат, баланс компании само собой улучшился, но надо учитывать, что большая часть долговых обязательств компании является краткосрочной и почти 70% всего долга надо будет перезанимать уже в 2023 и 2024гг по актуальной к тому моменту ставке, которая может быть выше. Однако, это вряд ли существенно повлияет на бизнес.
✅ В 2023-2025гг компания планирует экспансию на Дальний Восток и расширение сети дискаунтеров с текущих 517 до 3000 магазинов в среднесрочной перспективе. В рамках этой стратегии и заключался сделка по покупке Красного Яра и Слаты, которые на первых этапах обеспечат необходимую логистику для X5.
⚠️ Сопоставимый трафик в 4 квартале показал лучший рост за весь 2022г в +4,2% г/г, однако при этом наблюдалось сокращение общего трафика покупателей кв/кв.
❌ Относительная динамика роста сопоставимого среднего чека в 4 квартале была самой низкой за год. При официальной продовольственной инфляции в 11,2%, сопоставимый средний чек вырос всего на 3,5%. Рентабельность компании за последний квартал скорее всего покажет небольшое снижение кв/кв.
Вывод:
Даже по таким сжатым результатам можно понять, что 4 квартал несмотря на сезонность был для X5 достаточно слабым. В целом, по году результаты позитивны, а динамика LFL выручки на уровне с продовольственной инфляцией. В 2023г можно ожидать умеренный рост выручки компании на уровне 13-15% (в основном за счет открытия новых торговых точек). При этом, главная проблема в виде юрисдикции так и сохраняется. Судя по всему, решать её менеджмент не будет, а значит и дивиденды в ближайшее время можно не ожидать.
📉 Учитывая это, справедливой ценой для компании сейчас считаю не более 1500 рублей. Выгодного дисконта в акциях X5 всё ещё не наблюдается.
Не является индивидуальной инвестиционной рекомендацией
#обзор #пятерочка #FIVE
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1232
Post #2469
437
- 👍 2