Дата публикации текста: 2023/02/03
⏹ AMD (AMD) - обзор отчета по итогам 2022г
▫️ Капитализация: $136,5 b / 85$ за акцию
▫️ Выручка TTM: $23,6 b (+44% г/г)
▫️ EBITDA TTM: $6,9 b (+55,75% г/г)
▫️ Чистая прибыль TTM: $5,5 b (+60% г/г)
▫️ P/E TTM: 25
▫️ P/E fwd 2023: 28
▫️ P/B: 2,5 (с учетом гудвилла)
▫️ P/S: 5,6
👉 Отдельно выделю результаты за 4 квартал 2022г:
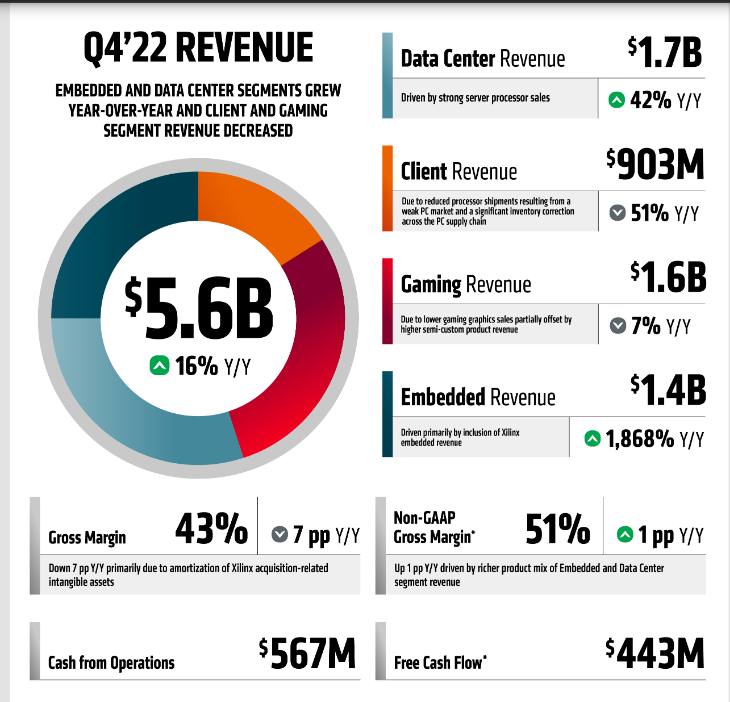
▫️ Выручка: $5,5 b (+16% г/г)
▫️ Валовая прибыль: $2,85 b (+18% г/г)
▫️ Операционная прибыль: $1,2 b (-5% г/г)
▫️ Чистая прибыль: $1,1 b (без изменений)
⚠️ Выручка компании в 4 квартале выросла на 16% г/г, но тут присутствует эффект от покупки Xilinx. Органический рост без учета M&A был отрицательным и составил -13% г/г.
⚠️ На 1 квартал 2023г, AMD ожидает снижение выручки на 10% г/г ($5,9 B, включая $0,6 B от Xilinx), соответственно органическая выручка показала бы снижение на 27% г/г. На полный год компания прогноз не даёт, но ожидает продолжения снижения финансовых показателей как минимум до конца Q2 2023г.
✅ Отчет AMD показывает откуда берутся провальные результаты Intel. Начиная с 2019г рыночная доля AMD в процессорах выросла с 23% до текущих 35,7%. Для сравнения: в сегменте чипов для дата-центров выручка AMD составила 1,6 млрд (+42% г/г), тогда как тот же сегмент у Intel показал результат в 4,3 млрд (-33% г/г).
✅ Чистый долг отрицательный, на балансе компании сейчас 2,3 млрд $.
❌ По итогам года игровой и потребительский сегмент показывают отрицательную динамику: падение на 7% и 51% соответственно. На 1П 2023г компания не ожидает восстановления этих сегментов. Кроме того, менеджмент отмечает, что из-за сформировавшихся повышенных запасов у основных покупателей (IT компании), спрос на чипы для дата-центров также будет падать.
❌ AMD снижает объём реализации и накапливает запасы на балансе. Прирост в денежном выражении составляет 1,8 B или +93% г/г. В отличии от Intel, компания предпочитает поддерживать цены через сокращение объёмов и будет придерживаться этой стратегии как минимум в 1П 2023г.
❌ Весь полупроводниковый сектор сейчас недорогой именно из-за санкционных рисков (Китай-США). Они существенные. От санкций в плюсе только производители полупроводникового оборудования, которые оценены довольно дорого.
Вывод
Конечно, спад в отрасли не прошел мимо AMD, но это не мешает компании продолжать наращивать свои позиции на рынке. Этот год скорее всего будет ещё сложнее чем предыдущий и г/г AMD будет ожидать снижение как по выручке, так и по прибыли.
Однако, на мой взгляд, это снижение завершится в 2023м году и во многом оно уже в цене. Кризис AMD перенесет спокойно, тогда как тот же Intel вынужден увеличивать долг и даже проводить допэмиссию (наиболее вероятно), что объясняет его более низкую оценку.
Учитывая это, справедливой ценой на акции AMD в текущих условиях считаю 105$ за акцию, есть потенциал роста в среднесрочной перспективе.
Не является индивидуальной инвестиционной рекомендацией
#обзор #amd
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1254
Post #2485
490