Дата публикации текста: 2023/02/10
🏦 Сбербанк (SBER) - краткая актуализация обзора компании и перспективы на 2023 год
◽️ Капитализация: 3,7 трлн р (165 р/акция)
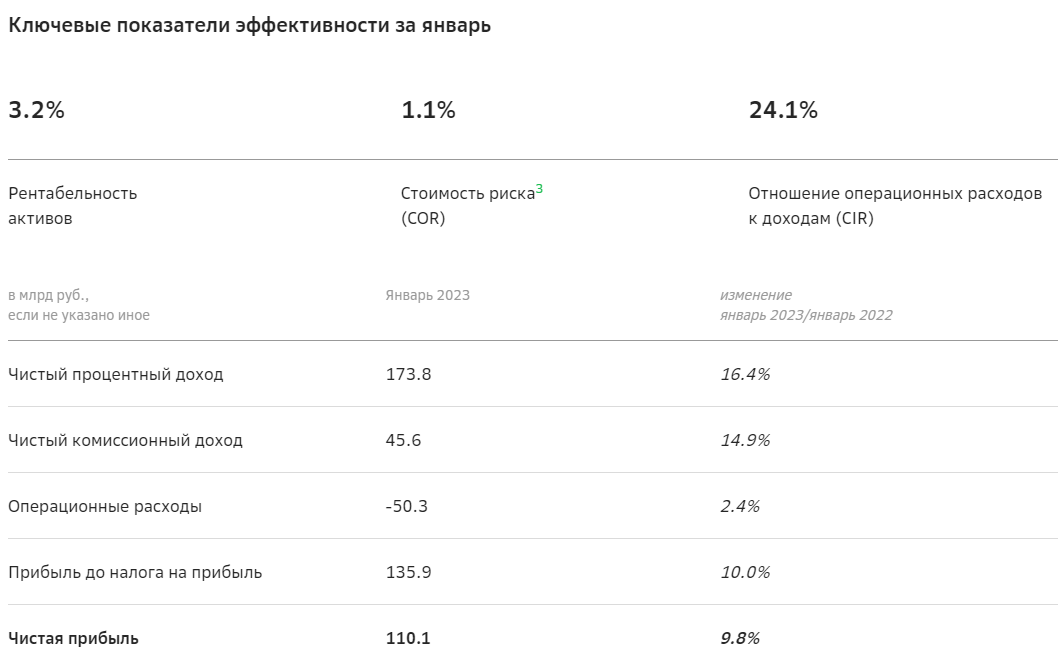
◽️ Чист. % доход янв2023: 173,8 млрд (+16,4% г/г)
◽️ Чист. комисс. дох. янв2023: 45,6 млрд р (+14,9% г/г)
◽️ Чистая прибыль янв2023: 110,1 млрд р (+9,8% г/г)
◽️ fwd p/e 2023 (РСБУ): 3-4
◽️ fwd дивиденд 2023: 12-15%
◽️ P/B: 0.7
✅ Сбербанк продолжает раскрывать отчетность по РСБУ ежемесячно, также в банке заявили о намерении раскрыть МСФО за 2022й год уже 9го марта. С одной стороны, это позитив,, а с другой - нет гарантий, что отчет по МСФО будет полным, в таком случае это не снизит неопределенность + результаты могут быть хуже, чем по РСБУ.
✅ Отчетность позитивная. Результаты банка сейчас лучше докризисного уровня (судя по отчетности РСБУ). Самое забавное, что отрыв от показателей 2017,2018,2019 годов остается существенным. Расходы продолжают расти существенно медленнее инфляции.
✅ Кредитный портфель банка вырос примерно на инфляцию, в реальном выражении он остался +/- таким же, как и в январе 2022 года. Розничный кредитный портфель показал рост на 1% м/м за январь в основном за счет ипотечного кредитования. Портфель юрлиц немного сократился.
❌ А вот с привлечением средств ситуация похуже и м/м и г/г. Средства юридических лиц снизились на 4.5%. в январе до 8.3 трлн руб. в связи с оптимизацией стоимости привлечений пассивов в рамках процедур управления ликвидностью банка. С физлицами ситуация аналогичная.
Вывод:
Если дальше дела пойдут +/- также, то банк заработает по итогам года примерно 1,3 трлн рублей, fwd p/e 2023 составит порядка 3, fwd p/b будет около 0,5, дивиденды при выплате 50% от чистой прибыли будут примерно 15%. Однако, учитывая ситуацию в экономике (возможный рост ставок, ослабление рубля, падение выручек у экспортеров и т.д.), я сомневаюсь, что результаты банка побьют рекорды 2021 года. Скорее всего, перечисленные показатели будут немного хуже, чем в 2021. А это уже подразумевает прогнозные дивиденды около 12%, что не так уж и много в текущих реалиях.
Если учитывать сверху все прочие риски (другие результаты по МСФО, геополитику, доп. изъятия в бюджет), то пока объективных причин расти выше 175 рублей за акцию не видно. Нужны какие-то драйверы.
Не является индивидуальной инвестиционной рекомендацией
#обзор #сбербанк
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1283
Post #2496
569