
Дата публикации текста: 2023/02/14
⚡️ ИнтерРАО (IRAO) - небольшое обновление по компании
▫️ Капитализация: 363 млрд ₽ / 3,48 ₽ за акцию
▫️ Выручка TTM: 1126 млрд ₽
▫️ fwd Прибыль 2021: 98,5 млрд ₽
▫️ fwd Прибыль 2022: 103,5 млрд ₽
▫️ Fwd P/E 2022: 3,5
▫️ P/B: 0,6
▫️ Дивиденды fwd 2022: 7,1%
⚠️ Кроме каких-то обрывков информации в прессе и отдельных заявлений руководства никаких данных о компании мы не получаем с момента публикации отчета по МСФО за 3 квартал 2021г (по РСБУ был отчет и за 4 квартал 2021г). Уже почти 6 кварталов Интер РАО скрывает свои показатели. За такое время бух. баланс компании мог существенно поменяться.
✅ По заявлениям руководства, 2022г Интер РАО завершила с ростом прибыли и выручки. Точные цифры не раскрывались, но я предполагаю, что рост был в пределах 10% по выручке и около 5% по чистой прибыли. Зная примерную чистую прибыль за 2021г (также не раскрывалась), мы получаем, что за 2022г компания заработает около 103,5 млрд ₽.
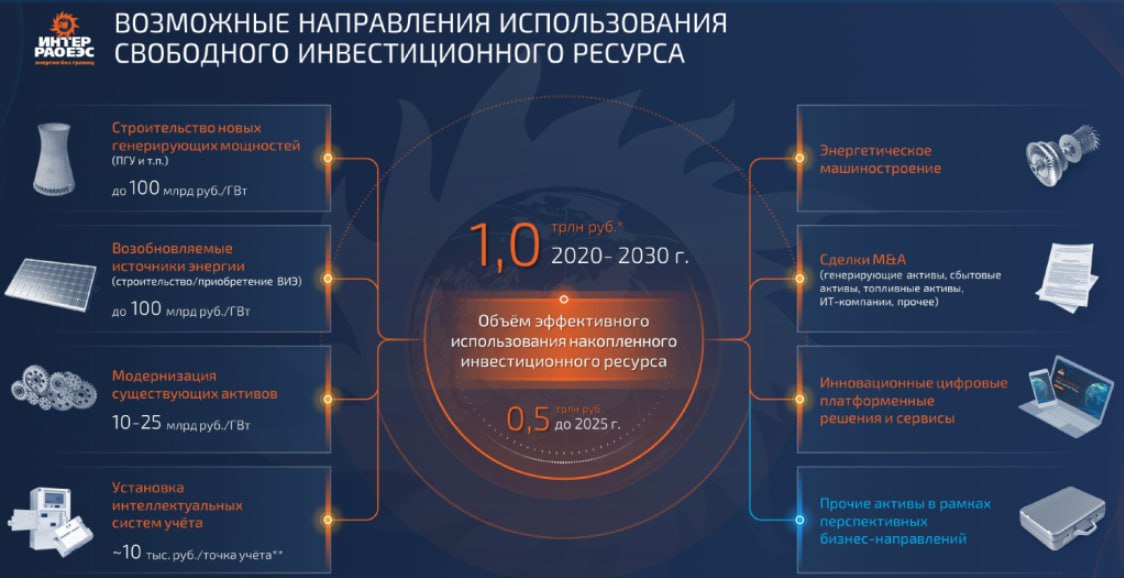
✅ Если предположить, что на счетах компании по-прежнему находится около 300 млрд ₽ и в ближайшей перспективе они не будут добровольно распределены в пользу государства, то текущая оценка всё ещё очень привлекательна. На 1 акцию мы получаем около 1₽ чистой прибыли в год + 2,87₽ свободных денежных средств (не считая другие активы).
❌ По итогам 2022г, мы имеем прекращение экспорта электроэнергии в Финляндию и страны Прибалтики. Суммарно это более 60% от всего экспорта (около 13 млрд кВт*ч). Частично компания компенсирует потери через рост экспорта в Китай (+33% г/г) и Монголию (+20% г/г), но объём поставок все равно несоизмерим.
❌ Компания в очередной раз подтверждает, что дивидендная политика будет сохраняться в текущем виде (25% от чистой прибыли), все попытки Минфина установить распределение прибыли в 50% успеха не имеют.
Вывод:
Ранее отмечал, что акции компании существенно недооценены и с тех уровней компания уже прилично восстановилась. Риски на текущий момент достаточно высоки: отсутствие раскрытия отчетности, возможные "добровольные" фискальные меры, риск делистинга, рост стоимости ранее заявленной инвест. программы и т.д.
Текущая цена уже находится вблизи справедливых отметок, даже учитывая низкие мультипликаторы.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ИнтерРАО #IRAO
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1293
Post #2501
588
- 👍 3