Дата публикации текста: 2023/02/23
🖥 Сisco Systems, Inc. (CSCO) - обзор на лидера в отрасли сетевых решений
▫️ Капитализация: $204 B / 49,7$ за акцию
▫️ Выручка TTM: $53,1 B
▫️ EBITDA TTM: $15,8 B
▫️ Чистая прибыль TTM: $11,3 B
▫️ P/E TTM: 18
▫️ P/E fwd 2023: 13,5
▫️ P/E fwd 2024: 12,5
▫️ P/B: 4,9
▫️ P/S: 3,8
▫️fwd Дивиденд 2023: 3,1%
👉 Cisco - мировой лидер в разработке и производстве сетевого оборудования, предоставляющий платформы для создания и управления сетями, облачными сервисами и приложениями.
👉 Результаты компании по итогам финансового 2кв2023г (календарный 4кв2022г):
Продукты: $10,1 B (+8,6% г/г) ➡️ 74,7% выручки
Услуги: $3,4 B (+2% г/г) ➡️ 25,3% выручки
ИТОГО: $13,5 B (+6,8% г/г)
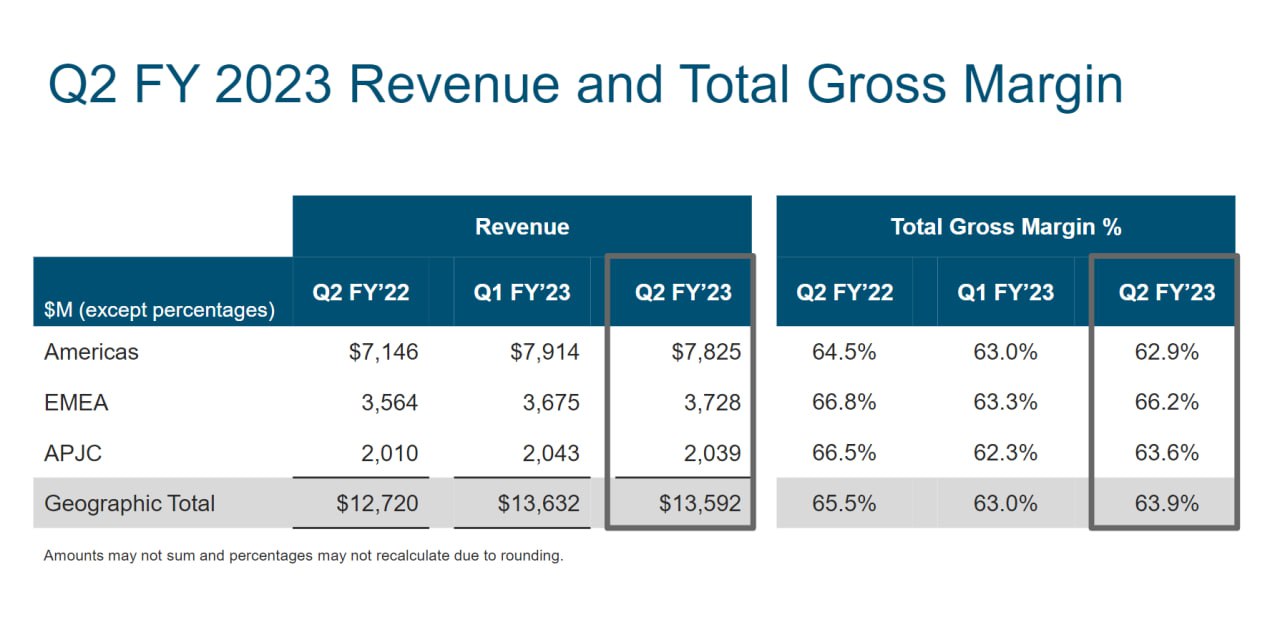
🌎 Географическое распределение выручки:
▫️ Северная и Южная Америка - 57,5%
▫️ Европа, Ближнего Восток и Африка - 27,5%
▫️ Азиатско-Тихоокеанский регион - 15%
⚠️Результаты за 2 квартал нельзя назвать какими-то выдающимися: выручка увеличилась всего на 7%, тогда как прибыль (Non-GAAP) прибавила только 3% г/г. В это же время операционные затраты растут на 8% г/г и опережают рост выручки.
✅ Тем не менее в следующем квартале менеджмент прогнозирует заметный рост продаж и EPS на 12% и 11% соответственно. Для такой зрелой компании как Cisco - это позитивные показатели. Кроме того, был повышен и годовой прогноз по выручке и EPS (+9-10,5% и +6,5-8% соответственно).
✅ У Cisco хорошо диверсифицированный бизнес: компания предоставляют услуги в сфере кибербезопасности, оптимизации приложений, интернета вещей, интеграционных решений и т.д.
✅ Самое перспективное направление в среднесрочной перспективе - это кибербезопасность, где компания занимает долю рынка в примерно 7%. Выручка в направлениях Secure, Agile Networks и End-to-End Security за квартал увеличилась на 14% и 7% соответственно. По достаточно консервативным оценкам до 2030г отрасль в целом будет показывать ежегодный рост на 12,3%, часть этого роста придётся и на Cisco.
✅ Компания постепенно завершает переход на модель продаж через сервисы и подписки. Выручка по подписочной модели выросла на 9% до 6 млрд $ и теперь составляет 44% от общих продаж.
✅ У компании отрицательный чистый долг в размере 13,1 млрд $. Такая надёжная денежная позиция позволит и дальше финансировать программу байбека или провести сделку M&A (хотя в прошлом у Cisco это получалось плохо).
⚠️ Cisco платит высокие дивиденды - 0,38$ на акцию (текущая доходность 3,1%), но повышает их разве что символически на 0,01$ уже 4 года подряд. Более активно направляются средства на байбек, оставшийся объём которого составляет 13,4 млрд $ (6,5% от текущей капитализации).
Вывод
Cisco - это уже крупный, устоявшийся бизнес. Ждать от компании кратного роста прибыли конечно не стоит, но на вполне приличные дивиденды и крупную программу байбека (с дальнейшим потенциалом роста) рассчитывать можно. По темпу роста Cisco не сильно уступает Big Tech, но при этом торгуется в разы дешевле.
Учитывая это, на мой взгляд, акции компании сейчас недооценены. Адекватная оценка - это примерно 60$ за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Cisco #CSCO
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1317
Post #2510
491