Дата публикации текста: 2023/02/16
💻 Яндекс (YNDX) - обзор отчёта компании за 2022г
▫️Капитализация: 671 млрд ₽ / 2033 ₽ за акцию
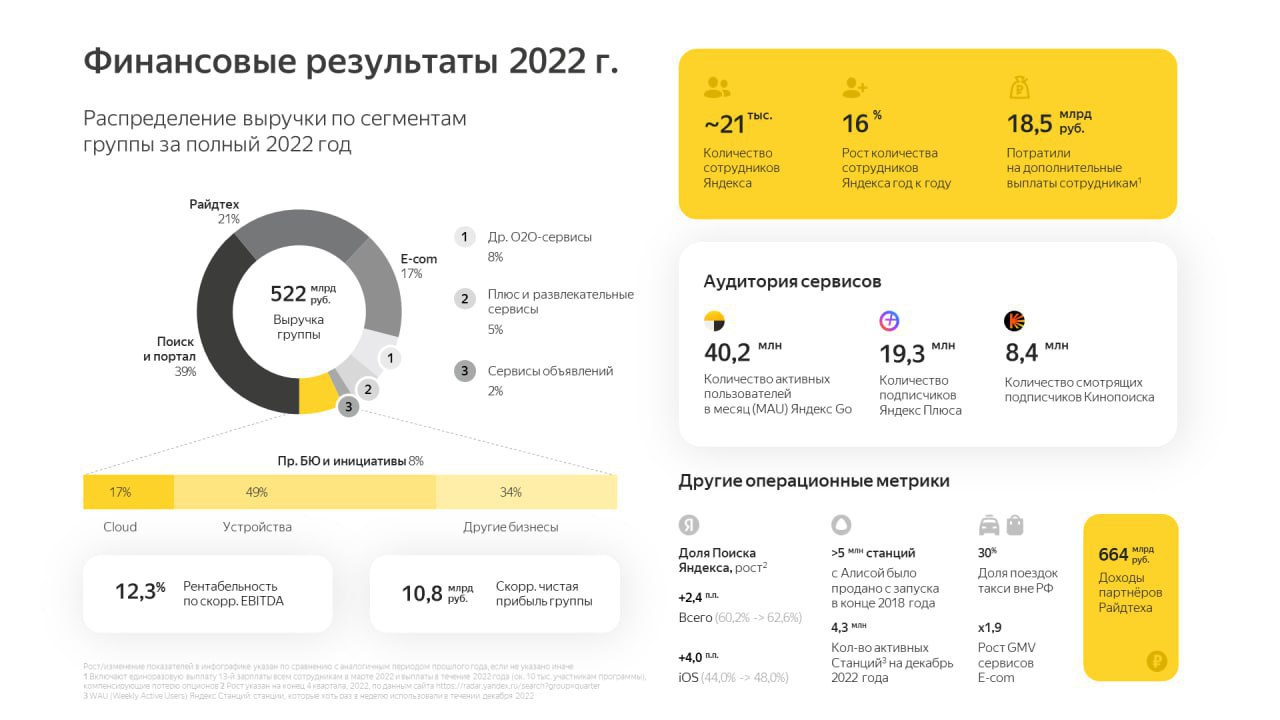
▫️Выручка 2022: 521,7 млрд ₽ (+46% г/г)
▫️скор. EBITDA: 64 млрд ₽ (+100% г/г)
▫️Чистая прибыль 2022: 47,6 млрд ₽ (против убытка 14,6 млрд р)
▫️ Скор. чистая прибыль 2022: 10,7 млрд ₽ (+34% г/г)
▫️ P/E TTM: 62,7
▫️ EV/EBITDA TTM: 9,2
👉Рост выручки по сегментам за 4кв2022:
▫️Поиск и портал: 69,6 млрд +47% г/г и +14,4% кв/кв
▫️Электронная коммерция, Райдтех и Доставка: 85,7 млрд +63% г/г и +35,4% кв/кв
▫️Плюс и развлекательные сегменты: 11,9 млрд +84% г/г и +52,5% кв/кв
✅ В 4 квартале мы вновь рост по всем сегментам компании как на финансовом, так и на операционном уровне. В достаточно непростой для компании год, мы имеем рост выручки и EBITDA на 46% и 100% соответственно.
✅ Доля рынка поисковика в 4 квартале вновь выросла на 0,6% и составила 62,6%. Потенциал продолжения монополизации рынка тут всё ещё сохраняется. На мой взгляд, поисковик прибавит ещё около 3-3,5% в 2023г, что будет позитивным драйвером выручки сегмента Search and Portal.
✅ Сегмент подписки Плюс и развлекательных сервисов в 4 квартале прибавил сразу 52,5% кв/кв или 84% г/г. Убыток по EBITDA в этом сегменте сократился до 0,5 млрд (против 1,8 млрд в прошло году) и скорее всего уже к 2кв 2023г сегмент станет прибыльным.
✅ По итогам года компания заработала 10,7 млрд скор. чистой прибыли, но это все равно включает дополнительные расходы на стимулирующие выплаты сотрудникам в размере 18,5 млрд. Сюда входит выплата 13 ЗП, компенсация потерянных опционов (мотивация многих сотрудников выстраивалась на основе опционов) и т.д. Большая часть из этих расходов носит разовый характер и в дальнейшем можно ждать их сокращения.
✅ Для компании с таким темпом роста, текущая оценка очень низкая. По EV/EBITDA Яндекс сейчас оценивается всего в 9,2. По форвардной скор. прибыли на 2023г P/E около 22.
❌ По итогам года сегмент прочих бизнес-юнитов и инициатив показывает убыток по EBITDA в размере 26,8 млрд (+89% г/г). Убытки растут быстрее чем выручка и никаких признаков изменений даже не видно. Было бы отлично если при реорганизации все эти "перспективные" направления оставили вместе с зарубежным бизнесом.
Вывод:
На уровне бизнеса, у Яндекса всё отлично - рост идёт по всем сегментам с ускорением кв/кв. Компания увеличивает свою долю рынка и приближается к статусу монополиста в нескольких нишах. Оценка сохраняется достаточно низкой и привлекательной.
Но главные риски по-прежнему актуальны: как пройдет разделение компании? Будут ли владеть акционеры Yandex N.V. российским подразделением Яндекс? С какими активами окажется российское подразделение и в какой пропорции будет поделён бизнес?
Пока по этим вопросам не будет ясности, покупать акции Яндекса - это слишком большой риск. Если этот риск не учитывать, то акции могли бы стоить дороже в 1,5-2 раза.
Не является индивидуальной инвестиционной рекомендацией
#обзор #яндекс #YNDX
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1298
Post #2503
604