
Дата публикации текста: 2023/03/01
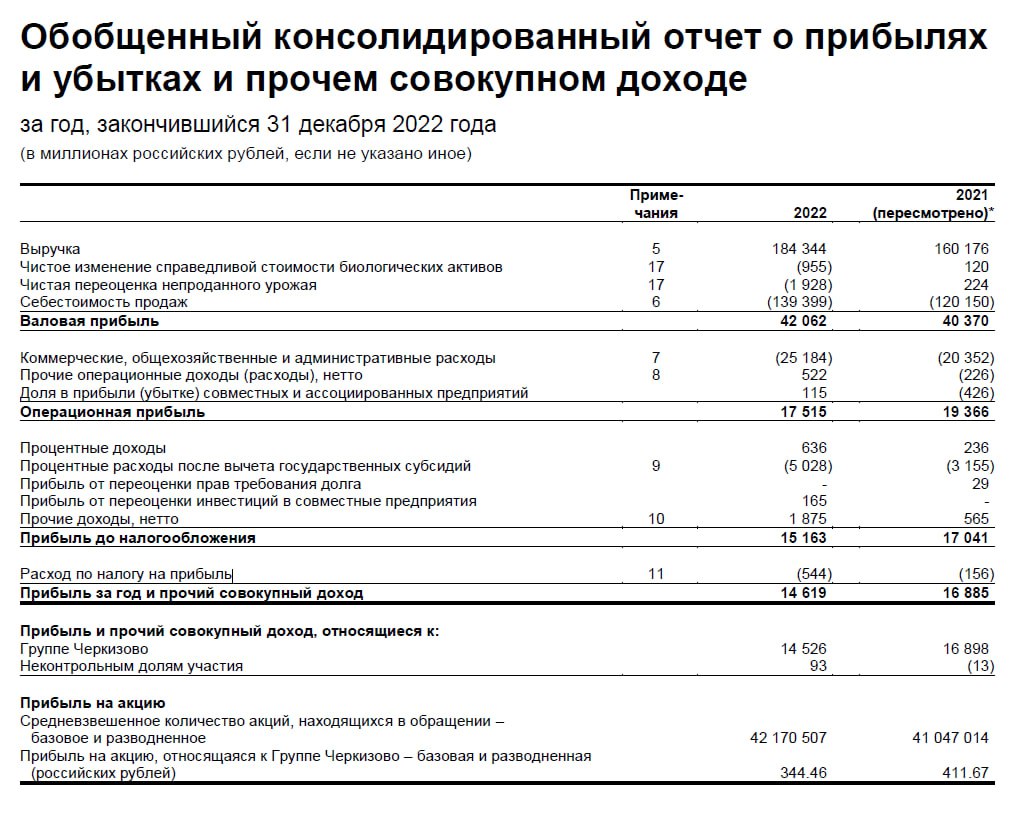
🥩 Группа Черкизово (GCHE) - обзор отчета компании за 2022г
▫️Капитализация: 125,1 млрд / 2962 рублей за акцию
▫️Выручка за 2022: 184,3 млрд (+15% г/г)
▫️Валовая прибыль (скор.) за 2022: 45 млрд (+12,3% г/г)
▫️Операционная прибыль (скор.) за 2022: 20,4 млрд (+7,2% г/г)
▫️Чистая прибыль (скор.) за 2022: 15,6 млрд (-6% г/г)
▫️Net debt/EBITDA: 3
▫️P/B: 1,4
▫️P/E ТТМ: 8
▫️fwd P/E 2023: 6,5
▫️fwd дивиденд 2022: 0%
👉 «Группа Черкизово» – крупнейший в России производитель мясной продукции. Группа входит в тройку лидеров на рынках куриного мяса, свинины, продуктов мясопереработки и является крупнейшим в стране производителем комбикормов.
👉Сегментация продаж компании за 2022г:
Курица - 58%
Свинина - 13,7%
Мясопереработка - 19,7%
Растениеводство - 0,6%
Индейка - 8%
❌ Без учета курсовых разниц и бумажных списаний по переоценке активов, чистая прибыль компании сократилась на 6% г/г. Резкий рост наблюдается прежде всего в процентных расходах за вычетом гос. субсидий (плата по долгу), которые увеличились на 59,3% г/г.
✅ Компания отразила 18,3 млрд экспортной выручки, то есть уже 10% продаж уходит на экспорт. Рост экспорта в денежном выражении составил +41% г/г. В 2023г также можно ожидать активный рост этого направления - для этого компания дополнительно расширяет производство на фабрике в Башкирии и по другим активам. Это очень позитивный тренд как для диверсификации рынков, так и для снижения зависимости от валютных колебаний.
⚠️ Себестоимость продаж за 2022г опередила рост выручки с динамикой в +16,5% г/г. Главным образом это произошло за счет роста заработных плат на 33% г/г. Вряд ли стоит ожидать повторение этого и в 2023г.
⚠️ Цены на свинину в живом весе опустились ниже 100 рублей за кг, что соответствует минимальным значениям с 2020г. По итогу 2023г падение цен составляет около 5-7% (по оценкам Национального союза свиноводов). Рынок РФ постепенно затоваривается, многие менее эффективные производители уже уходят в убытки. Скорее всего, ниже цены уже не уйдут, тем более на фоне роста экспорта.
❌ Показатель ND/EBITDA по-прежнему выше 3. Долг компания направляет на инвестиции в производство и в среднесрочной перспективе капитальные затраты не будут снижаться. И это учитывая, что компания не платила дивиденды в 2022г. Возобновления выплат вряд ли следует ожидать даже в 2023г.
Вывод:
По-прежнему считаю Черкизово перспективной компанией в защитной отрасли, но ситуацию долговая нагрузка и стоимость её обслуживания. При такой закредитованности ждать дивидендов можно долго. Тем не менее, следует отметить, что инвестиции направляются в развитие и это будет поддерживать рост выручки в среднесрочной перспективе.
📈 Текущая оценка, на мой взгляд, вполне адекватна. Есть совсем небольшой потенциал роста, около 10%.
Не является индивидуальной инвестиционной рекомендацией
#обзор #черкизово #GCHE
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1335
Post #2515
525
- 👍 1