TGViewer
Channel Public Channel
Sid // Инвестиции +

Sid // Инвестиции +

@sid_inves

📈Фондовый рынок, финансы, недвижимость, инвест-юмор и аналитика от Сида
💼В инвестициях с 2008г. Информация в канале НЕ является ИИР
📱MAХ: max.ru/sid_inves
✍️Дзен: dzen.ru/sid_the_sloth
📌Пульс: clck.ru/3NdiHb
🤝По рекламе: @sid_advert
✅РКН: clck.ru/3JG
Subscribers
36.6K
Photos
750
Videos
204
Links
1.9K

Showing posts older than #3487 · Back to latest

Older Posts 18 shown
Post #3486 8.71K
📊 FinamX — AI-среда для рынка и портфеля

Новости, отчётность, графики, сигналы, портфель — всё это обычно живёт в разных местах. А когда рынок снова болтает туда-сюда, инвестору приходится не только принимать решения, но ещё и руками собирать всю картину из десятка источников.

FinamX собирает рыночную информацию в одном пространстве и помогает анализировать её с помощью AI.

Что можно делать внутри:

🔹 разбирать компании, новости и отчётность;
🔹 проводить технический и фундаментальный анализ;
🔹 оценивать структуру и риски портфеля;
🔹 проверять торговые гипотезы;
🔹 настраивать регулярные сценарии анализа.

Внутри доступны 13+ AI-моделей, рыночные данные, графики, сигналы TradingView и подключение брокерских портфелей.

Отдельно эксперты FinamX подготовили 10 готовых пространств: для утреннего обзора рынка, проверки торговых идей, диагностики и ребалансировки портфеля, анализа облигаций и американского рынка.

Данные и AI-инструменты внутри уже связаны — остаётся выбрать нужный сценарий и начать работу.

Для инвестора смысл простой: меньше беготни между сервисами, таблицами и новостями — больше времени на нормальный анализ портфеля, компаний и собственных идей.

Попробовать FinamX — 14 дней бесплатно, без привязки карты

Не является индивидуальной инвестиционной рекомендацией.

Реклама. АО "Инвестиционная компания "ФИНАМ" ИНН 7731038186 ERID: 2VtzqvXyRSU
  • 👍 13
  • 🔥 11
  • ❤ 6
  • 🗿 3
  • 😱 2
Post #3485 8.94K
🔥Итоги отчетов нефтегаза за 1п2026. Лидеры и аутсайдеры

Почти весь нефтегаз из числа "голубых фишек" отчитался по МСФО за 1-е полугодие одновременно, в самом конце августа.

Поскольку индекс (да и вся наша экономика) сильно зависят от экспорта углеводородов, я решил провести сравнительный обзор фин. результатов нефтегазовых компаний. Обозначу фаворитов и аутсайдеров отрасли.


⛽️Газпром GAZP

Выручка выросла на +6,3% за счёт увеличения продаж. Свободный ден. поток (FCF) вырос в 2,2 раза, но прибыль сократилась на 12,1%. Чистый долг сохранился на уровне 6 трлн ₽.

По итогам года прибыль может вырасти на фоне роста цен на нефть и газ. Во 2 кв. прибыль уже выросла на 61% г/г — это позитивный сигнал. Ключевые риски: полный запрет поставок газа в ЕС, отсутствие дивидендов (4-й год подряд) и атаки на НПЗ.

⛽️Лукойл LKOH

Чистая прибыль выросла в 1,5 раза, выручка - на 8%. FCF составил 519 млрд ₽, что эквивалентно дивиденду ~750 ₽/акцию (15,3% доходности).

Дивы — главная интрига. Если компания выплатит весь FCF, это будет сильным позитивом. Однако есть риски: списаны международные активы, ~30% мощностей НПЗ приостановлено из-за атак, нефтяные цены сильно колбасит.

⛽️Роснефть ROSN

Улетала в верхнюю планку на новостях о запуске глобального проекта "Восток Ойл". Однако чистая прибыль Роснефти за 1п2026 упала на 18%, хотя EBITDA увеличилась на 23% до 1,3 трлн ₽.

Ключевой драйвер — запуск «Восток Ойла», но он всё ещё требует огромных вложений. Потенциал дальнейшей переоценки безусловно есть, хотя скорее долгосрочный.

⛽️ Татнефть TATN TATNP

Татары отчитались очень лихо. Чистая прибыль взлетела в 3 раза, превысив консенсус-прогноз. Экспортная выручка выросла на 31,8%, капзатраты наоборот снизились.

СД рекомендовал дивиденды 32,88 ₽ на акцию (50% от чистой прибыли по РСБУ), закрытие реестра — 13 октября.

⛽️Газпромнефть SIBN

"Дочка" Газпрома тоже радует. Прибыль выросла на 69%, нагрузка ЧД/EBITDA — всего 1,14x. Рекомендованы приятные промежуточные дивы 42,51 ₽ (выше ожиданий).

Только вот FCF ещё сильнее ушел в минус (-105 млрд ₽), а это значит, что такие нужные Газпрому дивиденды снова платятся в долг.


⛽️ Новатэк NVTK

Новатэку на фоне всех санкций приходится непросто. Прибыль снизилась на 3,1%, выручка прибавила всего 3,9%, тогда как CAPEX вырос на 20%. Зато у "жидкогазового гиганта" отрицательный чистый долг.

Див. политика — не менее 50% от нормализованной чистой прибыли. Чистая денежная позиция — редкость для сектора. Основной риск — дальнейшее замедление роста на фоне санкционных ограничений для СПГ-проектов.

⛽️Сургутнефтегаз SNGS SNGSP

Сургут традиционно не публикует полноценную МСФО — доступны лишь отдельные оценки. По ним, компания вновь вышла в прибыль после убытка 453 млрд ₽ годом ранее.

По одним оценкам, чистая прибыль — 324 млрд ₽, по другим — около 200 млрд. Почти вся прибыль сформирована за счёт валютной переоценки «кубышки», а не операционной деятельности.

🎯Сравнение компаний

Лучше всего по итогам 1п2026 выглядят ГПН (рост нефтепереработки + отличные дивы) и Татнефть (ещё больший рост + хорошие дивы). Рынок не зря пампил эти акции последний месяц - обе бумаги почти на годовых максимумах, несмотря на сильное падение индекса и удары по НПЗ.

💵Загадочный Сургут оценивать сложно, его дивы от нефти слабо зависят. Держу приличную долю в портфеле как прокси на доллар и хедж от резкого ослабления рубля.

Лукойл — для тех, кто готов рискнуть ради потенциально огромных дивидендов, но покупать его по 5000 ₽ и выше лично мне не хочется.

📉Газпром и Роснефть — аутсайдеры сезона. Вторая сейчас пытается наверстать летнюю просадку с помощью хайпа от "Восток Ойл", первый пока ещё вблизи дна. Подтверждается старая трейдерская поговорка: "Газпром растёт последним" (с)


НОВАТЭК грустит, поскольку санкции очень больно бьют по его ключевым проектам. Но компания мне по-прежнему нравится - без долгов и рисков допэмиссий, а альтернативы российскому СПГ у Европы сейчас практически нет.

💼Все рассмотренные "голубые фишки" есть в моем долгосрочном портфеле, и по всем из них я готов увеличивать позиции на проливах.

#акции #отчетность
  • 🔥 90
  • 👍 62
  • ❤ 26
  • 👏 4
  • 🤣 2
  • 🆒 1
Post #3483 8.85K
🏛Какие акции жадно хватали 3 млн инвесторов в августе? И что дальше

Инвесторов в российскую фонду в августе поджидали: подскок рынка аж до 2300 п. после стремительного июльского обвала, удары по складам ОЗОНа, падение рубля и дефолты Евротранса и Оил Ресурса.

Как обычно, наше любимое казино поделилось итогами месяца. Давайте посмотрим, сколько денег частные инвесторы занесли на биржу в прошлом месяце, на что их потратили и чем им (т.е. нам) всё это грозит.


📊Сколько нахомячили

📈Общее число физиков со счетами на Мосбирже за август увеличилось на 278 тыс. и достигло 42,5 млн. Ими суммарно открыто уже более 81,4 млн счетов.

Совершали сделки из них 3 млн активных инвесторов (в июле было 3,1 млн). Я тоже регулярно совершал.

🐹Вложения частных инвесторов составили 212,5 млрд ₽ (+49% к июлю). В частности, только один Сид вбухал 199 тыс. ₽ в наше фондовое онлайн-казино.

Из них в облиги (возможно, благодаря моей активной просветительской деятельности) занесли 151,6 млрд ₽. Целых 30,5 млрд ₽ частники влупили в акции (это на 21,5% больше июльских покупок акций и в 3,6 раза больше августа 2025!). И ещё 30,4 млрд - в паи фондов (на 81% больше июля).

Доля физлиц в объёме торгов акциями и БПИФами подросла с 63,3% до 64,2%, в торгах облигациями — 14,5% до 15,2%. Хомяки - сила!💪

📜Что по облигациям?

Объём вложений в облигации составил 151,6 млрд ₽ (+50% к июлю).

Общий объем вторичных торгов корпоративными, региональными и государственными бондами составил 1,7 трлн ₽ (в июле было 2,4 трлн). Среднедневной объем торгов – 82,8 млрд ₽ (тоже снижение месяц к месяцу).

👉Суммарный объем размещений составил 1,2 трлн ₽, включая размещение однодневных облигаций на 253 млрд ₽. На все интересные выпуски я сделал полноценные авторские разборы.

💼Что в Народном портфеле?

Народный портфель — аналитический продукт Мосбиржи, демонстрирующий предпочтения независимых инвесторов на рынке акций. Каждый месяц биржа публикует его структуру, состоящую из 10 наиболее популярных бумаг.


🔥Народный портфель в августе 2026:

● SBER SBERP Сбер-ао и Сбер-ап (31,7% и 7,2% соответственно)
● LKOH ЛУКОЙЛ (13,3%)
● GAZP Газпром (11,6%)
● VTBR ВТБ (7,2%)
● T Т-Технологии (7,1%)
● YDEX Яндекс (6,0%)
● GMKN Норникель (5,4%)
● NVTK Новатэк (5,3%)
● ROSN Роснефть (5,2%)

🔄За месяц в составе портфеля одно изменение. Норникель ворвался в Топ-10 с ноги сразу на 8-е место, а X5 со свистом вылетела из него.

🏆В тройке лидеров без изменений, разве что Лукойл ещё больше увеличил свой отрыв от Газпрома. Понятно, что самая "народная" бумага и любимчик всех инвесторов - это Сбер (суммарная доля обычки и префов - уже почти 39%).

💼Кстати, абсолютно ВСЕ акции из "Народного портфеля" есть и в моем личном инвест-рюкзаке, хоть доля каждой отдельной бумаги невелика.

🎯Какие выводы?

🐹Этим летом физики резко увеличили количество денег, которые они занесли в акции. Жадно скупали бумаги так, что аж за ушами трещало, пока самых активных везли на маржин-коллы.

В августе индекс Мосбиржи снизился еще на 2,1%, и это был 6-й месяц снижения подряд. Лето-2026 стало худшим для российских акций за последние годы. Индекс потерял 15% за лето, а рубль ослаб на 22% к доллару. Индекс РТС вообще рухнул на 30,2% за 3 летних месяца.

💰В Топ БПИФов в портфелях частных инвесторов вошли фонды денежного рынка LQDT (доля - 44,6%), AKMM (18,7%) и SBMM (17,2%), а также фонды на флоатеры AKFB и SBFR (по 4,2%).

Возможно, дно по акциям случилось в июле и дальше нас ждёт только рост, однако дать гарантию никто не сможет. Геополитика — вот тот ключевой фактор, который (понятное дело) по-прежнему будет влиять сильнее всего на поведение рынков нынешней осенью.


😎Лично я считаю цены на акции всё ещё интересными и докупаю бумаги, но в то же время с удовольствием смотрю на облигации и на валютные активы. Поэтому затариваюсь и тем, и другим, и третьим, а также открываю новые вклады под хорошие ставки.

А насколько ваш портфель совпадает с Народным?😉

#новости #MOEX
  • 🔥 57
  • 👍 39
  • ❤ 24
  • 👏 6
  • 🤣 1
Post #3482 8.71K
🆕Новые облигации: ТД РКС 2Р9, Сэтл Групп 2Р8, Арлифт 2Р1

Сразу три любопытных эмитента, связанных со стройкой, вот-вот соберут заявки на новые выпуски. Доходность по некоторым бумагам обещают аж до 27,5% годовых.

🏢 ТД РКС 2Р9

● Объем: 1 млрд ₽
Купон: до 24% (YTM до 26,83%)
● Выплаты: 12 раз в год
● Срок: 3 года
● Без оферты и аморта

⏳Сбор заявок - 7 сентября, размещение - 11 сентября 2026

🏢РКС Девелопмент - федеральный застройщик, строит жилую недвижимость класса «Комфорт+» с 2008 г. На сентябрь 2026, занимает лишь 126-е место в РФ по объему текущего строительства в рэнкинге ЕРЗ.

⭐️Кредитный рейтинг: BBB "стабильный" от НКР (повышен в апреле 2026).

📊МСФО за 1п2026:

● Выручка: 7,1 млрд ₽ (рост в 4,2 раза г/г!)
● Чистая прибыль: 1,1 млрд ₽ (был убыток 510 млн)
● Капитал: 3,0 млрд ₽ (+58% за 6 мес)
● Ден. средства: 2,0 млрд ₽ (-56% за 6 мес)
● Чистый долг: 22,9 млрд ₽ (рост в ~3,2 раза за год)
● ЧД/Капитал: 7,6х (было 9,6х)
● Покрытие процентов ICR: ~2,2х (было ~1,5х)

📍Подробно бизнес РКС и результаты-2025 разбирал тут.

🏘Сэтл Групп 2Р8 (флоатер)

● Объем: от 5 млрд ₽
● Купон до: КС+300 б.п.
● Выплаты: 12 раз в год
● Срок: 3 года 4 мес.
● Без оферты и аморта
❗️Только для квалов

⏳Сбор заявок - 8 сентября, размещение - 11 сентября 2026

🏢Setl Group - крупный девелоперский холдинг, который работает с 1994 г. На сентябрь 2026 занимает 7-е место в РФ по объему текущего строительства. Основные регионы присутствия - СПб, Лен. область, Калининградская обл.

⭐️Кредитный рейтинг: A- "стабильный" от АКРА (понижен в мае 2026), А "стабильный" от НКР (сентябрь 2025).

📊МСФО за 1п2026:

● Выручка: 85,1 млрд ₽ ( +33,8% г/г )
● Чистая прибыль: 4,23 млрд ₽ (+47,3% г/г )
● Капитал: 58,6 млрд ₽ (+3,4% за 6 мес)
● Ден. средства: 4,0 млрд ₽ (-54,5% за 6 мес)
● Чистый долг: 62,4 млрд ₽ (+42% за год)
● ЧД/EBITDA: 1,54х (был 1,25х)
● Покрытие процентов ICR: ~1,3х (было ~1,33х)

📍Подробно бизнес и фин. состояние Сэтл разбирал тут.

🏗Арлифт Интернешнл 2Р1 (фикс)

● Объем: 300 млн ₽
● Купон: до 24,5% (YTM до 27,45%)
● Выплаты: 12 раз в год
● Срок: 3 года
❗️Оферта: колл через 1,5 года
● Амортизация: нет

⏳Сбор заявок - 8 сентября, размещение - 11 сентября 2026

🤖ООО «Арлифт Интернешнл» создано в 2013 г. в СПб. ARLIFT занимается поставками малогабаритной подъемной техники: мини-краны, стеклороботы, подъёмники, телескопические погрузчики и др.

⭐️Кредитный рейтинг: BB+ "стабильный" от Эксперт РА (декабрь 2025).

📊РСБУ за 1п2026:

● Выручка: 3,96 млрд ₽ (+16,7% г/г)
● Чистая прибыль: 565 млн ₽ (+29,5% г/г)
● Общий фин. долг (с лизингом): 5,55 млрд ₽ (+50% за 6 мес)
● Капитал: 1,77 млрд ₽ (+47% за 6 мес)
● Ден. средства: 417 млн ₽ (рост в 3,8 раза за 6 мес)
● Чистый долг/Капитал: 2,9x (был 3,9х)

🎯Сравнение выпусков

🏢Фикс от ТД РКС - для тех, кто не боится рисков небольшого застройщика. РКС демонстрирует впечатляющий операционный рост, однако долговая нагрузка остаётся критически высокой, а почти 90% выручки в 1п2026 обеспечены продажами в московском ЖК "Инсайдер".

Кроме того, почти все активы в залоге, что ограничивает фин. гибкость. Если темп продаж снизится, займы под такую бешеную доходность быстро сведут маржинальность обратно в убытки.

🤖Арлифт - ВДО-фикс с почти "мусорным" рейтингом. Из-за больших трат на лизинг, компания живет в основном за счет рефинанса, и это обоснованно пугает рынок. Котировки прошлых выпусков на днях знатно обвалились после анонса нового размещения.

Консолидированной чистой прибыли за 2025 г. почти нет, несмотря на кратный рост выручки. При этом, судя по МСФО, покрытие процентов околонулевое, а деньги из холдинга активно выводятся через дивы. Лично я в такую историю влезать не планирую, несмотря на заманчивые купоны.


🏗Завтрашний "плывунец" от Сэтла на фоне этих двух смотрится куда надежнее. Хотя риски тоже есть: в мае АКРА понизила рейтинг из-за ухудшения оценок по рентабельности, долговой нагрузке и покрытию процентов.

При сохранении спреда 300 б.п. к КС , я тоже присмотрюсь к этому выпуску. Парадокс нашего долгового рынка в том, что именно он будет доступен лишь квалам.

📍Ранее разобрал Полипласт, ХимМед, Ростовская обл.

#облигации #флоатеры
  • 👍 113
  • ❤ 26
  • 🔥 12
  • 👏 3
Post #3480 9.28K
🔥Лучшие СВЕЖИЕ облигации за август. Мой ТОП-7!

В 1-й половине августа первичных размещений было мало - эмитенты, как и инвесторы, отпаивали себя валерьянкой после июльского урагана на рынке. Зато к концу лета новые выпуски посыпались, как из рога изобилия.

⚠️ВАЖНО! В этой рубрике я НЕ оцениваю текущую привлекательность облиг с точки зрения их доходности "в моменте". Я лишь выбираю наиболее качественные (на свой вкус) свежие выпуски, опираясь на их БАЗОВЫЕ параметры.

📊Заодно в таких подборках даю ISIN выпуска, актуализирую информацию об объеме размещения и, главное, об итоговом купоне.


📍Про самые любопытные выпуски июля рассказал тут.

Сегодня смотрим облиги, которые вышли на рынок в августе 2026. *Конечно же, не ИИР* Поехали!

💎Фабрика ПО 1Р1 (фикс)

● ISIN: RU000A10FX18
● Объем: 3,5 млрд ₽
● Купон: 17,25%
● Выплаты: 12 раз в год
● Погашение: 10.08.2028
● Рейтинг: A- от АКРА и ЭкспертРА

👉Ведущий российский игрок в сфере создания ПО для ИИ, дочка Софтлайна. Кредитная нагрузка самой "Фабрики" мизерная, но инвестор по сути берет на себя риски группы «Софтлайн» в целом. Также вышел флоатер 1Р2 (RU000A10FX26) с купоном КС+375 б.п, но он для квалов.

💎ИЭК 1Р6 (фикс)

● ISIN: RU000A10FZ24
● Объем: 1 млрд ₽
● Купон: 17,5%
● Выплаты: 12 раз в год
● Погашение: 17.08.2028
● Рейтинг: A- от АКРА и ЭкспертРА

👉Интересный фикс с неплохой доходностью от крепких производственников. Весь финдолг IEK GROUP с запасом перекрывается собств. капиталом, что не может не радовать.

💎ВИС Финанс БО-П16 (фикс)

● ISIN: RU000A10FXE1
● Объем: 2 млрд ₽
● Купон: 17,5%
● Выплаты: 12 раз в год
● Погашение: 08.08.2029
● Рейтинг: A+ от ЭкспертРА, АА- от НКР

👉Относительно приличный 3-хлетний фикс без оферт и аморта. Если закрыть глаза на не-финансовые тревожные звонки, то ситуация с долговой нагрузкой за пару лет заметно улучшилась. Этот выпуск я не разбирал, зато разобрал предыдущий.

💎ДелоПортс 1Р6 (флоатер)

● ISIN: RU000A10FYZ4
● Объем: 3 млрд ₽
● Купон: КС+330 б.п.
● Выплаты: 12 раз в год
● Погашение: 17.08.2028
● Рейтинг: AA- от ЭкспертРА, АА от НКР

👉Флоатер с высоким рейтингом и хорошим спредом, доступный для неквалов. Фин. положение трудное (огромный краткосрочный долг), но если "Росатом" в итоге консолидирует группу "Дело", то эмитент получит сильную господдержку.

💎Брусника 2Р9 (фикс)

● ISIN: RU000A10FWA1
● Объем: 1 млрд ₽
● Купон: 21,75%
● Выплаты: 12 раз в год
● Погашение: 03.08.2029
● Рейтинг: А- от АКРА и НКР

👉Самый доходный фикс подборки - для тех, кто не боится рисков застройщиков. В середине прошлого года Брусника провалилась в убытки, но по итогам 2025 фин. положение заметно улучшилось. Главное, чтобы не перезрела и не превратилась в Груснику.

💎ГТЛК 2Р14 (флоатер)

● ISIN: RU000A10FXF8
● Объем: 7 млрд ₽
● Купон: КС+350 б.п.
● Выплаты: 12 раз в год
● Погашение: 29.07.2031
● Рейтинг: AA- от АКРА и ЭкспертРА
❗️ Пут-оферта 16.08.2028

👉Главная позитивная новость последних месяцев - ГТЛК взял под свое крыло ВЭБ-РФ. Теперь портфель активов ГТЛК объемом ок. 3 трлн ₽ будет под управлением ВЭБа, что несколько снижает риски внезапных фин. проблем.

💎Лид Капитал 1Р2 (USD)

● ISIN: RU000A10FT14
● Объем: 12,5 млн $
● Номинал: 100 $
● Купон: 13,5%
● Выплаты: 12 раз в год
● Погашение: 17.08.2029
● Рейтинг: А- от АКРА

👉Единственный валютный выпуск августа. Здесь у нас финансовая "прокладка", через которую занимает средства нефтеброкер LIDOIL из Дубая. Рынок видит риски: выпуски эмитента заметно ниже номинала. Главный минус - непонятно, что будет дальше с санкциями и финансами.

🎯Подытожу

По итогам размещений в августе, отобрал 7+1 свежих выпусков, которые мне кажутся наиболее интересными с точки зрения соотношения риск/доходность.

Получилось 4 фикса, 3 флоатера и 1 выпуск с привязкой к доллару. Можно скомпоновать свой облигационный портфель таким образом, чтобы быть готовым к любому развитию событий.


💼В этот раз все выпуски с рейтингом не ниже А- и доступны неквалам. Будьте внимательны, взвешивайте риски - сейчас наш долговой рынок нехило штормит.

🦥 В сентябре тоже будут интересные размещения, которые я обязательно разберу, не пропустите.

#топ_облигаций
  • 🔥 107
  • 👍 83
  • ❤ 32
  • 🆒 8
  • 😁 1
Post #3479 9.38K
🚀Че купил? Инвест-марафон от 04.09.2026

Рынок опять в возбужденном предвкушении прилета в Москву двух посланников Трампа - Виткоффа и Кушнера (под кодовыми псевдонимами "Витек" и "Зятек"). На новостях об очередном визите переговорщиков, вчера-таки закрыли торговую неделю выше 2250 п. по индексу.

📦Валявшийся на дне ОЗОН неожиданно запинали в верхнюю планку после слов Путина о том, что госзакупки на Дальнем Востоке разрешат проводить через маркетплейсы. На проливе мне удалось купить всего несколько акций, я подставлял тазики ниже 2200 ₽ (и многие крутили пальцем у виска), а тут вон как вышло.


Рубль продолжает слабеть, бензин продолжает быть дефицитным. В этом плане пока ничего нового.

🛒Ну а я продолжаю закупаться по своей отточенной годами тактике: акциями, облигациями и валютными инструментами. Уверенно держу темп своего уже более чем 5-летнего Инвест-марафона!🏃🏼

📌 Итак, че купил на этой неделе?

АКЦИИ и ФОНДЫ АКЦИЙ:

✈️AFLT Аэрофлот - 14 лотов

Впервые за ЦЕЛЫЙ ГОД, с сентября 2025, докупил Аэрофлот😲

В 1п2026 чистая прибыль «Аэрофлота» по МСФО рухнула на 88,4% г/г, а по РСБУ убыток в 1,5 млрд против прибыли годом ранее. Расходы на топливо за полугодие выросли на 13%. На этом фоне котировки AFLT с пиков 2026 г. потеряли около 33%.


📉1 сентября после угроз Зеленского о небезопасности российского неба акции в моменте обвалились ещё на 5%, где я их и подобрал.

Глава компании на ВЭФ-2026 заявил о готовности рекомендовать дивы при положительном фин. результате по итогам года, но это не факт. У меня позиция мизерная, так что готов набирать ещё долго.

⛏PLZL Полюс - 5 акций

Увеличил позицию в Полюсе по цене ниже 1000 ₽. Акция на новостях об отказе от дивидендов до 2030 г. умудрилась сложиться аж на 50%, при том что бизнес хуже от этого не стал, даже наоборот. Считаю реакцию рынка чересчур эмоциональной (возможно, зря).

Впрочем, инвесторов понять можно. Кто его знает, что случится за эти 4 года - не исключено, что владельцы вообще решат сделать компанию частной и уйти с биржи, оставив минорам лишь мечту о золотых горах.


👇Также взял рынок широким фронтом:

🔹SBMX (Фонд на индекс от Сбера) - 300 паев

🔹TMOS (Фонд на индекс от Т-Банка) - 800 паев.

👉Итого на акции и фонды акций потратил ~18,5К ₽.
------------------------------
ОБЛИГАЦИИ и ФОНДЫ ОБЛИГ:

📈На долговом рынке тоже "весело". После ЕвроТранса и Оил Ресурса, поплохело и нескольким другим эмитентам. Как я и говорил ещё 2 года назад, высокие ставки очень больно "жахнут" по всем компаниям (а особенно закредитованным) к 2026 году.

Купил ОФЗ-флоатеры и валютные бонды:

🇷🇺SU29028RMFS6 ОФЗ 29028 - 10 шт.

Теперь у меня 60 бумаг данного выпуска. Сейчас торгуется по 94%, погашение в октябре 2039. Дальнейшее заметное снижение ставки под большим вопросом, поэтому я периодически докупаю ОФЗ-ПК ниже номинала.

🇷🇺SU29031RMFS0 ОФЗ 29031 - 5 шт.

Новейшая ОФЗ-ПК, которая впервые вышла на аукцион Минфина 2 сентября. Погашение - в июле 2042 г. Купон привязан к срочной 3-хмесячной версии RUONIA, а при определении купонного дохода учитывается ежедневная капитализация. Торгуется ниже 93%.

📍Про всю линейку самых новых ОФЗ подробно рассказывал тут.

🏭 RU000A10F728 Газпром 3Р22 в CNY - 1 шт.

Начал 2 недели назад, и продолжаю докупать в портфель этот выпуск. Теперь в портфеле 4 шт. Юаневая облига от газового гиганта сейчас даёт доходность выше 9%, погашается в апреле 2030. Также у меня есть приличная позиция по аналогичному предыдущему выпуску 3Р20 с погашением на год раньше.

Чтобы не выбирать отдельные корп. фиксы, ввалил ещё немного деньжат в бондо-фонд от УК Первая:

🔸SBRB (Фонд корп. облигаций от Сбера) - 300 паёв.

👉Итого на облиги и фонды облиг потратил ~32,5К ₽.
------------------------
💰Всего вложил в активы на этой неделе: ~51К ₽.

🦥Как видите, на отскочившем рынке и слабеющем рубле фокус моего внимания сместился на облигации и валютные инструменты.


🤑Следующая закупка планируется 11.09.2026.

📌Подробнее - как всегда, в Дзене. Предыдущий выпуск марафона тут.

#инвест_марафон
  • 👍 123
  • ❤ 24
  • 🔥 7
  • 👏 7
  • 😁 1
Post #3478 9.2K
🦥Потратил 199 ТЫС. ₽ на фондовом рынке в августе! Куда они ушли?

В августе склады Wildberries закончились, и под ударами вражеских БПЛА оказались склады ОЗОНа. Индекс болтался в диапазоне 2100-2300 п. после июльского обвала, рубль сказал "кря" и продолжил стремительно слабеть, а в Москву зачем-то прилетал целый директор ЦРУ.

Ну а я вбухал в покупки на Мосбирже 199 ТЫЩ.

🛒Тактика покупок

Напомню, что у меня есть какая-то тактика и я её придерживаюсь. Каждую неделю (обычно в пятницу, но могу и раньше) я иду на биржу и покупаю активы - акции, облигации, БПИФы, валютные инструменты.

Распределение долей активов зависит от текущего поведения рынка, балансового состояния портфеля, моего настроения и иногда - количества выпитого.


🤷‍♂️Инвестировать для меня - это такая же привычка, как чистить зубы 2 раза в день. Покупаю, невзирая на цены на рынке, погоду за окном, новости по ТВ. Но при этом гибко управляю суммами покупок и распределением этих сумм по классам активов в зависимости от ситуации.

💰Вложил в августе - 199 000 ₽!

В августе 2026 я вложил в российский фондовый рынок 199 тыс. ₽ - это существенная, но далеко не рекордная месячная сумма для меня в нынешнем году.

На 2026-й год я поставил цель инвестировать в рынок (включая реинвест купонов и дивидендов) не менее 200К ₽ ежемесячно.


В июне я психанул из-за стремительного снижения, разбил копилки и занёс на биржу 371 тыс, а в июле на пике обвала ввалил в рынок ещё 325 тыс. ₽. А всего за прошлый 2025 год я влупил в покупку активов на рынке 3,9 ляма!

🏆Рекорд рекордов за всю многолетнюю историю моего инвестирования случился в мае 2025 - 402 тыс. ₽! До этого (и после этого) я ни разу в жизни не тратил с брокерских счетов ТАКОЙ объем средств за один календарный месяц.

📊Суммы пополнений в августе распределились так:

в 1-ю пятницу августа - 45 тыс. ₽;
во 2-ю пятницу августа - 55 тыс. ₽;
в 3-ю пятницу августа - 54 тыс. ₽;
в 4-ю пятницу августа - 45 тыс. ₽.

💸Достичь таких результатов в т.ч. помогают купоны, дивы и проценты с вкладов, которые при реинвестировании я тоже учитываю в общей сумме пополнений.


💰Из-за резкого падения рынка, в конце июня - начале июля я опустошил ВСЕ свои накоп. счета и начал тратить "подушку" в фондах ликвидности, чтобы покупать просевшие активы.

💼Что покупал в августе 2026?

Значимые покупки в течение 3-го летнего месяца:

● YDEX Яндекс - 2 акции;
● OZON ОЗОН - 4 акции;
● MOEX Мосбиржа - 3 лота;
● SU29028RMFS6 ОФЗ 29028 - 40 шт.;
● RU000A10CRC4 Норникель 1Р14 в USD - 6 шт;
● RU000A10F728 Газпром 3Р22 в CNY - 3 шт.

🤷‍♂️Традиционно активно покупаю биржевые фонды (в основном SBMX, EQMX и DIVD), т.к. не считаю себя умнее нашего коллективного дурдома рынка.

👉Также закупал флоатеры (в качестве страховки от дальнейшего удержания/повышения ключевой ставки) и рублёвые корп. облиги с хорошей купонной доходностью (для сценария, в котором ставку продолжат сдувать).

💸Суммарно за месяц на акции потратил 73,5К ₽, на облигации - 122К ₽, на драгметаллы и валюту - 3,5К ₽. Вместо валюты покупал валютные бонды, затраты на которые отнес к "облигациям".

🍂Что будет в сентябре?

Даже крупные див. выплаты не смогли пока закрепить рынок выше 2250 п. Очень многое будет зависеть от геополитики: насколько сильно стороны готовы взвинтить градус эскалации, подпишет ли Трамп т.н. "аццкие" санкции против России и Ирана.

⚔️Всё больше атак по инфраструктуре враг наносит с применением БПЛА. Наблюдаем за развитием ситуации с бензином и товарными складами. Переговорщики от США (Уиткофф и Кушнер) должны вот-вот посетить и Москву, и Киев. Хочется надеяться на какие-то подвижки в мирном треке.


Входим в очень волатильную фазу, пристегните ремни. Напоминаю, что 11 сентября состоится заседание ЦБ по ставке, а ещё спустя неделю - важнейшие выборы в Госдуму.

😎Планы на сентябрь всё те же: покупать перспективные доли в крупных бизнесах, давать в долг под хороший процент интересным компаниям, наращивать свой денежный поток, сходить проголосовать. И, конечно же, делиться с вами мыслями о новых биржевых инструментах и о жизни в целом!

Спасибо, что читаете. Ваш Сид.

#sid #отчет
  • 🔥 108
  • 👍 84
  • ❤ 30
  • 👏 5
  • 😁 2
  • 🗿 2
Post #3476 9.4K
🔥ТОП-10 самых упавших акций этого лета

🏖Грустно, но лето закончилось. Для российского рынка акций оно стало невероятно волатильным: в июле случилась кульминация рекордной серии из 19 недель падения подряд.

📉Падали почти все бумаги, но некоторые акции из верхнего эшелона умудрились превзойти даже самые пессимистичные прогнозы, показав особенно сильную просадку. Давайте посмотрим, какие из этих фишек можно брать с прицелом на отскок.


🏆Я провёл авторское исследование и отобрал лидеров падения за 3 летних месяца среди акций, входящих в Индекс Мосбиржи. Расположу их в порядке увеличения размера просадки.

💎GAZP Газпром (-23,3%)

Казалось, что ниже ему падать уже некуда, однако Газик доказал, что невозможного не бывает. Я даже делал спецвыпуск о том, как Газпром засадил миллионы инвесторов в многолетние убытки.

💎TRNFP Транснефть (-25,4%)

В самый адовый торговый день этого лета (17 июля) Трансуха резко объявила о выплате дивидендов с доходностью под 18% и тут же ушла в отсечку. Поэтому реальное снижение гораздо скромнее - около 8%.

💎X5 КЦ ИКС 5 (-27,3%)

Летние дивиденды X5 были скромнее Транснефти - 11% дивдоходности. Зато ИКС 5 платит не один раз в год, а чаще. Акции продолжают болтаться вблизи минимумов из-за того, что рынок опасается последствий возможных атак БПЛА на логистическую инфраструктуру ритейлера.

💎IRAO Интер РАО (-28,5%)

Тающая «кубышка» и снижение КС обрушили проц. доходы, а отчёт за 1п2026 показал падение прибыли на 17,2%. Ещё Интер РАО впервые попала в 21-й пакет санкций ЕС. К этому добавился дивгэп в июне с падением на 12%.

💎RUAL РУСАЛ (-30,6%)

Компания впервые за 11 лет получила чистый убыток по итогам 2025 ($455 млн), а укрепление рубля и взлёт проц. расходов на 71% съели экспортную маржу. Санкции привели к обвалу экспорта в Европу в 4,5 раза.

💎AFLT Аэрофлот (-31,5%)

Почти половина просадки - это щедрый дивиденд за 2025 г. (более 15%). Ну и, конечно, сильно "придавила" Аэрофлот к земле внешняя конъюнктура: закрытия аэропортов из-за угроз БПЛА, вынужденные отмены и задержки рейсов, рост цен на авиатопливо. Чистый убыток за 1-е полугодие - 367 млн ₽.

💎VTBR ВТБ (-32,5%)

Акции на днях пробивали ИСТОРИЧЕСКОЕ дно. Что происходит у "синего" банка, без поллитры не разобраться. Обещанная допка по 87 ₽ так пока и не случилась (похоже, дураков нет), а объявленная сделка с WB на фоне происходящего кажется сюрреализмом. Зато июльские дивы были почти 17%.

💎AFKS АФК Система (-41,8%)

Котировки ключевого актива (Озона) рухнули на 27% после серии атак дронов на склады, а дочерняя Сегежа продолжает генерировать многомиллиардные убытки. Вдобавок АФК заложила в ВТБ пакет акций OZON на 320 млрд ₽, что сильно понизило веру рынка в способность холдинга успешно справиться с долговым бременем самостоятельно.

💎VKCO ВК (-49,4%)

Очередное историческое днище. В июле ЕС ввел санкции против ВК, после чего Apple и Google удалили все приложения VK из своих магазинов. К этому добавились многолетние убытки, огромные долги и новая угроза — запуск мессенджера WB Chat от Wildberries.

🏆PLZL Полюс (-50,1%)

Кто бы мог подумать ещё весной, что золотодобытчик Полюс станет ГЛАВНЫМ РАЗОЧАРОВАНИЕМ этого лета? Акции обвалились на 50% из-за шокировавшего рынок решения приостановить див. выплаты вплоть до 2030 г.

🍁Что буду делать осенью

Так получилось, что ВСЕ акции из списка главных летних неудачников есть в моем портфеле, хотя по некоторым позиция символическая.

🎯Наиболее крепкими считаю Транснефть, Полюс и ИКС 5, эти бумаги я подбирал на летней коррекции. А вот ВТБ, ВК и Систему при нынешних условиях я бы поостерёгся котлетить - первые постоянно забивают на интересы миноритариев, вторые бесконечно копят долги и убытки, ну а Система сейчас в крайне трудном положении.


💼Осенью буду продолжать делать то, чем занимаюсь уже 8 лет - спокойно и методично инвестировать в фондовый рынок, соблюдая баланс акций и облигаций. Часть кэша также держу на вкладах под хорошую ставку, чего и вам советую. Я готов к любому сценарию.

#топ_акций
  • 👍 130
  • ❤ 28
  • 🔥 18
  • 😱 5
  • 👏 3
  • 😁 1
  • 🆒 1
Post #3475 9.35K
Все считают, что в недвижимости нужны миллионы на старт, а вы не считайте.

Вместо этого можно:

✔️ начать субаренду с минимальным стартовым капиталом
✔️ получить доходность от 200% годовых на коммерческой недвижимости
✔️выйти на стабильные 150 000+ рублей в месяц пассивного дохода

Владимир Якушечкин уже 15 лет занимается субарендой и знает, как договориться с собственниками и построить бизнес на 400+ объектов

Подписывайтесь на канал Владимира Якушечкина. Каждый день здесь выходят не только схемы заработка на субаренде, но и практические кейсы из реального бизнеса.👌🏻

🎁 Бонус: забирайте бесплатные уроки по субаренде коммерческой недвижимости — вся выжимка за 10 минут!

👉 Сохраните канал: https://t.me/+Gug3jqJ_XGs1YWFi
  • 🤣 31
  • 😁 10
  • 🗿 5
  • 🔥 4
  • 🤯 4
  • 👍 3
  • ❤ 1
  • 👏 1
Post #3474 9.88K
😎Новые облигации: Полипласт БО-17 [фикс] и БО-18 [флоатер]

Наш любимый Полипласт всё лето держал нас без очередной "дозы" биржевых облигаций, но наконец снова радует новым размещением. И сразу ДВОЙНЫМ!

😈Страшно? После приколов с Монополией, ЕвроТрансом, Оил Ресурсом и т.д., холодок должен пробирать всех кредиторов Полипласта тоже. Я храбро держу валютные выпуски, поэтому буду немножко бояться вместе с вами.

🔬Эмитент: АО «Полипласт»

🧪Полипласт – крупнейший в РФ производитель пром. химикатов для строительной отрасли. Также выпускает химикаты для нефтедобычи, металлургии и других отраслей.

В составе холдинга - 8 заводов, 4 научно-технических центра, более 10 модификационных центров. 60% сырья - собственного производства. Контора реально крупная, это вам как говорится не шубу в трусы заправить😎


⭐️Кредитный рейтинг: А "стабильный" от АКРА (июль 2026) и НКР (повышен в ноябре 2025).

💼В обращении уже 16 выпусков: 4 рублевых фикса, 2 флоатера, 6 долларовых и ещё 4 юаневых до кучи. Весь этот зоопарк разместился в период с декабря 2024 - поэтому я давно называю Полипласт "бешеным принтером".

Ближайшее погашение на 1 млрд - в январе 2027, до этого ещё будет пара оферт. Я держу в портфеле БО-12 и БО-14 с привязкой к баксу.

📊МСФО за 1п2026:

🔼Выручка: 116 млрд ₽ (+22,4% г/г). Себестоимость выросла ещё больше, на 27,3% до 75,1 млрд ₽. EBITDA (расчетная, по моей оценке) увеличилась на 34% до 33,7 млрд ₽, рентабельность EBITDA вполне достойная - 29%.

🔼Чистая прибыль: 11,2 млрд ₽ (+45%). Отличный рост, правда финансовые доходы рухнули аж на 93,5%.

💰Собств. капитал: 58,1 млрд ₽ (+24% за 6 мес). Активы прибавили 26% до 489 млрд ₽. На балансе 2,45 млрд ₽ кэша (в конце 2025 было 4,49 млрд).

🔺Кредиты и займы: 278 млрд ₽ (+18% за 6 мес). Оценочная долговая нагрузка Чистый долг/EBITDA выросла с 3,8x до 4,1x. Капитал покрывает чистый долг на 21% - здесь ситуация чуть улучшилась за счет роста капитала.


⚙️Параметры выпусков

💎Выпуск БО-17 (фикс):

Купон: до 17,75% (YTM до 19,27%)
● Выпуск для всех

💎Выпуск БО-18 (флоатер):

● Название: Полипласт-П02-БО-18
● Купон до: КС+375 б.п.
❗️Только для квалов

💎Общие для обоих:

● Объем: от 1 млрд ₽
● Срок: 2 года (720 дней)
● Выплаты: 12 раз в год
● Без оферты и амортизации
● Рейтинг: А от АКРА и НКР

⏳Сбор заявок - 4 сентября, размещение - 9 сентября 2026.

😳Резюме: его не остановить!

😎Итак, Полипласт ОПЯТЬ размещает фикс и флоатер на 2 года с ежемесячным купоном, без амортизации и без оферты.

Довольно крупный и известный эмитент. Лидер рос. рынка строительных химикатов, а также экспортер продукции в 50+ стран с неплохим рейтингом А.

Рост показателей. Выручка, чистая прибыль и капитал кратно выросли за прошлые 3 года, бизнес активно расширяется (я бы сказал, даже ЧЕРЕСЧУР активно).

⛔️Взрывной рост долга. Из-за масштабной инвестпрограммы и сделок M&A, компания набрала гигантскую кучу долгов. В 2027 г. будет пик погашений по облигациям, искать придётся около 30 млрд ₽.

⛔️Проблема с ликвидностью. Суммарные краткосрочные обязательства на середину 2026 - более 260 млрд ₽, тогда как на счетах всего 2,5 млрд, ещё 90 млрд зависло в дебиторке. А на фоне монструозной инвест-программы, свободный ден. поток в глубоком минусе.

💼Вывод: инвестпрограмма даёт свои плоды, компания реально генерит больше денег за счет ее реализации. По плану, долговые метрики должны улучшиться по окончании капекса, но нынешняя гигантская пирамида долгов реально выглядит всё СТРАШНЕЕ.

🤔Ликвидности и невыбранных кредитных линий осталось немного, и я не очень понимаю, где брать столько денег на погашение и рефинанс.

Полипласт плотно "подсел" на иглу постоянно увеличивающихся кредитов, с которой будет очень тяжело слезать. Одна надежда, что к 2027 г. новые мощности дадут резкую прибавку кэша. Сам сижу в валютных выпусках и надеюсь, что кассовых разрывов у эмитента не произойдет.


🎯Другие свежие флоатеры: ГТЛК 2Р14 (АА-, КС+350 б.п), Фабрика ПО 1Р2 (А-, КС+375 б.п), ТрансКонтейнер 02-04 (АА-, КС+325 б.п), СТМ 1Р7 (А, КС+425 б.п).

📍Ранее разобрал ХимМед, Ростовская обл, Айди Коллект.

#облигации #флоатеры
  • 👍 84
  • 😱 34
  • ❤ 26
  • 🔥 15
  • 👏 2
Post #3472 9.06K
💼Новый инструмент на долговом рынке: разбираем секьюритизацию MoneyMan

На рынке российских облигаций готовится необычный дебют. СФО «Свой Капитал-Финтех» выпускает бумаги класса А, выплаты по которым будут обеспечиваться денежными поступлениями от портфеля микрозаймов MoneyMan. Для России это первый подобный кейс.

Схема секьюритизации достаточно простая: займы объединяются в один портфель, после чего платежи заемщиков направляются на обслуживание облигаций. При этом выпуск разделяется на старший и младший классы. Владельцы класса А получают выплаты первыми, а младший транш принимает на себя первоначальные потери.


Размер этого защитного слоя составит не менее 29% совокупного номинала выпуска.

✅Несмотря на то что займы традиционно считаются высокорисковыми, кредитный портфель имеет наивысший рейтинг ААА благодаря полному отсутствию просроченной задолженности.

Дополнительный запас дает избыточное обеспечение: на 1 млрд рублей старших облигаций приходится около 1,4 млрд рублей займов. Также предусмотрен резервный фонд, способный покрыть до шести ежемесячных купонных выплат.

💸Для класса А заявлена ставка купона до 17% годовых и доходность до 18,4%. Купон будет выплачиваться ежемесячно, а с 17-го месяца начнется частичное погашение номинала. Ожидаемый срок полного погашения — сентябрь 2028 года.

MoneyMan при этом нельзя назвать новичком: компания работает больше 13 лет, занимает лидирующие позиции по объему выдач среди небанковских МФО и ранее уже выходила на облигационный рынок. За 2025 год ее выручка по МСФО составила 28 млрд рублей, чистая прибыль — 2,5 млрд, а капитал — 5,7 млрд рублей.


👉Выпуск интересен прежде всего как новый для России формат, а не просто как очередные облигации с высокой ставкой. В теории многослойная защита должна заметно снизить риск старшего транша. На практике ключевыми станут качество портфеля, скорость его ухудшения при стрессовом сценарии и окончательные условия размещения. Организатором и резервным сервисным агентом выступает Совкомбанк.

⚠️Не является индивидуальной инвестиционной рекомендацией - помните, что эмитент относится к сегменту ВДО. Оценивайте свои финансовые возможности и риски.
  • 👍 63
  • 🗿 12
  • ❤ 10
  • 🔥 6
  • 😁 6
  • 👏 5
  • 😱 2
Post #3471 9.3K
🏢Глоракс увеличил выручку на 45% за счёт проектов по всей стране

Сегодня на "прожарке" — свежий отчёт девелопера ПАО «Глоракс» (GloraX) по МСФО за 1-е полугодие 2026 года. За отраслью недвижимости я с интересом слежу.

Компания, которая в 2025-м провела IPO и с тех пор активно расширяет географию продаж, показала неоднозначные, но в целом очень крепкие результаты.


📊 Результаты по МСФО за 1п2026

Смотрим цифры из только что опубликованного отчета:

🔼 Выручка: 27,0 млрд ₽ (+45% год к году). Доля региональных проектов в выручке выросла в 2,7 раза — с 22% до 59%. Валовая прибыль увеличилась на 28% до 9,8 млрд ₽.

🔼 Сопоставимая EBITDA: 8,6 млрд ₽ (+36% г/г). Рентабельность по EBITDA на впечатляющем уровне 32%. EBITDA за последние 12 месяцев (LTM) вообще удвоилась.

🔼 В сопоставимом выражении чистая прибыль выросла на 29% (с 1,2 до 1,6 млрд ₽) - это главный показатель, очищенный от разового эффекта от выгодной сделки M&A в 1 полугодии 2025. Для органического роста основного бизнеса это очень и очень сильно на текущем рынке.

При этом, если посмотреть в отчет, то мы увидим, что чистая прибыль с учетом M&A снизилась на 32%, но это связано исключительно с эффектом высокой базы прошлого года — тогда в отчётность попал разовый доход от приобретения группы «ЖилКапИнвест».


💰 Собственный капитал: 8,62 млрд ₽ (+24% за 6 мес). На счетах 685 млн ₽ денежных средств, плюс на эскроу ещё 35,3 млрд ₽.

👉 Долговая нагрузка Чистый долг/EBITDA: 2,9x. Это ниже ключевого ориентира компании в 3,0x. Средняя ставка по кредитному портфелю снизилась на 1,4 п.п. до 11,8% (на конец 2025 года было 13,2%). Отношение чистого долга к капиталу с учетом эскроу – 5,05х. Для девелопера — приемлемо.

📍 Презентация GloraX по итогам 1п2026

🏗 Что стоит за ростом?

Главный драйвер — масштабирование регионального бизнеса. Впервые регионы сформировали более половины консолидированной выручки компании.

🏢 Растущая динамика обеспечена активной реализацией действующих проектов и выводом новых очередей, в том числе в крупных проектах «Экосити» в Казани и «Статус на Гребном канале» в Нижнем Новгороде.


При этом компания сохраняет высокую операционную эффективность: доля коммерческих и административных расходов осталась на уровне 12% от выручки, несмотря на расширение географии.

👉 Кстати, Альфа-банк прогнозировал чистую прибыль на уровне 1,6 млрд ₽, выручку — 26 млрд, EBITDA — 5,6 млрд. Фактические цифры оказались даже лучше прогнозов по выручке и EBITDA, а по чистой прибыли — точно в цель.

🚀 После публикации отчетности, акции GLRX в моменте прибавили +4,5%. Рынок позитивно воспринял результаты полугодия, что абсолютно логично, учитывая показатели. А с середины августа котировки вообще прибавили порядка 37%.

🎯 Ключевые выводы

Компания продолжает системно трансформировать инвестиции в региональную экспансию в устойчивый финансовый результат. Инвестиции последних лет приносят осязаемые плоды — регионы дают уже 59% выручки.

✅ При этом рентабельность по EBITDA (32%) остаётся одной из самых высоких в отрасли. Долговая нагрузка — под контролем. Средневзвешенные ставки по кредитам — снижаются.

Основной риск: высокая зависимость от ипотечного рынка и макроэкономической ситуации (как и у всей отрасли). Но пока компания демонстрирует, что масштабирование идёт без потери эффективности.


💼Продолжаю держать в портфеле облигации GloraX и следить за динамикой бизнеса.

#отчетность #GLRX #недвижимость
  • 👍 160
  • ❤ 36
  • 🔥 15
  • 👏 7
  • 🆒 2
  • 🤣 1
Post #3470 9.43K
😳ОСТАНОВИТЕ МЕНЯ! Открыл ЕЩЁ ДВА вклада на 400 тыс.

Пока OZON и WB под вражеским огнем, я продолжаю укреплять фундамент своего капитала, используя самые надежные инструменты. Потому что прилёты по складам я, к сожалению, контролировать не могу, а свои финансы - пока ещё могу🤷‍♂️

📉Индекс Мосбиржи с начала года - минус 20%. Доходность депозитов с начала года - плюс 10%. Когда акционеры с выпученными глазами наблюдают за падением своих бумаг и мучаются бессонницей, вкладчики стабильно зарабатывают в абсолютно любой ситуации.


Рассказываю, где на этот раз открыл депозиты и под какую ставку.

💰Денежки отработали 3 месяца...

На днях у меня закончился один из вкладов на Финуслугах. Это был вклад в банке ДОМ-РФ на 3 месяца со ставкой 13.8% годовых, про его открытие писал здесь.

🤑На кошелек Финуслуг вернулись 400 тыс. ₽ + проценты, в сумме 413 913 ₽.

Доход от вклада (13 913 ₽) я вывел в Сбер и отправил на брокерский счёт для покупок. Кстати, деньги приходят на карту по СБП практически мгновенно, без задержек. Ну а 400 тыс. я решил перевложить на новый депозит.

📈Считаю, что так необходимо делать независимо от доходностей, которые предлагают биржевые инструменты. Ведь это 2 разных класса активов с принципиально разными рисками. Думаю, это отлично заметно в последние месяцы на рынке акций и облиг😉


Перед окончанием вклада Финуслуги прислали мне персональный бонус: +0,3% к ставке для нового вклада сроком до 6 мес. Как говорится, мелочь, а приятно.

💸...И отправляются работать снова

Я решил разбить сумму на 2 равные части и запарковать одну часть на 3-хмесячный срок (с бонусом), а вторую - на год вперёд.

Лучшую доходность на 3 мес. без всяких доп. условий предложил банк МКБ - 13,6% годовых. Вместе с бонусом ставка получилась 13,9%.

Присланный мне промокод одноразовый, но вы при открытии первого вклада по моей ссылке - можете получить намного более весомый бонус!

👉Просто введите BONUS55 в поле промокода, и к базовой ставке Финуслуги прибавят вам ещё +5,5%.

Итого, аналогичный вклад на 3 мес. в крупном банке вы можете сейчас открыть под умопомрачительные 19,1%. Максимальная сумма доп. бонуса - 4000 ₽.


‼️Есть спец. предложение! Вклад "Надежный" от ДОМ-РФ: 25% годовых на 1, 3 или 6 месяцев с лимитом 50 тыс. ₽. Отличный вариант для тех, кто хочет начать впервые пользоваться площадкой, но планирует попробовать с незначительной суммы.

▶️Открыть вклад под 25%◀️

А если хочется открыть весомый первый вклад под солидный процент, то для вас есть вклад "МКБ Преимущество+" со ставкой 16,5% вплоть до 1 млн ₽! Но поспешите, по моей информации эта акция скоро заканчивается!

Таким же образом я открыл ещё один вклад - "Конвейер дохода" на 12 месяцев под 14% в Авто Финанс Банке. Туда я закинул оставшиеся 200 тыс. ₽.

Теперь у меня одновременно целых ПЯТЬ вкладов в этом банке с таким названием - получился реальный "Конвейер" из депозитов, даже можно сказать целый ЭСКАЛАТОР!😂

🦥Ничего не делаю и богатею

Буквально через 5 минут банк одобрил заявку. А на эл. почту пришли подписанные документы - договор с банком и договор открытия вклада.

🤩Блин, как же это всё-таки удобно! Не то, что 18 лет назад, когда я ехал через полгорода с наличкой... ну вы знаете где 🤑, чтобы открыть свой первый вклад.

В общем, удачно пристроил заработанные средства и доволен. Теперь у меня ДЕВЯТЬ действующих вкладов на Финуслугах, которые будут закрываться "лесенкой" в течение 2026-2027 г.

Я считаю, это отличная тактика, тем более что сумма дохода как минимум до 160 тыс. ₽ в этом году будет освобождена от налогов. Как тебе такое, Илон Маск фондовый рынок?🗣


Все скрины и полный расклад по моим вкладам можно увидеть в Дзене. Платформе я доверил уже 1,7 млн ₽, так что я отвечаю и собственным капиталом за безопасность и надежность сервиса.

✅Вклады полностью застрахованы в АСВ до суммы 1,4 млн ₽ (в каждом банке).

🔥Депозиты - это база капитала! Ловите момент, регистрируйтесь и открывайте вклад под 15-25%!
  • 🔥 57
  • 👍 24
  • 😁 17
  • ❤ 15
  • 🗿 9
  • 👏 2
  • 🆒 2
Post #3469 9.48K
🔬Новые облигации: ХимМед 1Р1 на 3 года. Доходность до 25%!

Встречаем интересный химико-медицинский дебют на долговом рынке! Группа "ХимМед" постепенно трансформируется из дистрибьютора в полноценного производителя, а для этой трансформации ей не помешают свежие финансовые вливания.

🧪Эмитент: АО "ХимМед"

🔬ХимМед - один из ведущих дистрибьюторов в РФ на рынке химических и лабораторных реагентов, а также лабораторного и аналитического оборудования.

Группа проводит исследования по разработке новых методов производства химических продуктов и развивает собств. производство реагентов и приборостроения на базе площадок в Подольске и Зеленограде. По итогам 2025 г. доля собственного пр-ва составила 5% от выручки и 15% от EBITDA.


В планах - потенциальное проведение IPO. Химмед даже получил целевой льготный заем от Московского венчурного фонда на эти цели.

⭐️Кредитный рейтинг: BBB- "стабильный" от Эксперт РА (июль 2026).

💼Облигаций в обращении нет, это дебют. Но ранее компания уже разместила короткие ЦФА на 500 млн, которые нужно будет погасить в декабре 2026.

📊МСФО за 2025:

🔼Выручка: 9,3 млрд ₽ (+46,5% г/г). Себестоимость выросла чуть меньше, на 42,3% до 5,92 млрд. Компания динамично развивает бизнес, и при этом старается сдерживать расходы.

🔼EBITDA: 1,45 млрд ₽ (рост в 2,8 раза г/г). Рентабельность EBITDA улучшилась со скромных 8% до вполне уверенных 15,5%.

🔼Чистая прибыль: 566 млн ₽ (рост более чем в 11 раз г/г!). При этом фин. расходы подросли сразу вдвое, до 678 млн ₽. Но и фин. доходы почти удвоились.

💰Собств. капитал: 2,76 млрд ₽ (+26% за год). Активы увеличились на 36% до 10,6 млрд ₽. На счетах 1,14 млрд ₽ кэша (годом ранее было лишь 616 млн).

🔺Кредиты и займы: 4,07 млрд ₽ (+70% за год). При этом нагрузка Чистый долг/EBITDA снизилась с 3,49х до ~2,02х за счет роста EBITDA и денежной позиции. Отношение ЧД/Капитал на уровне 1,06х - очень комфортное.


⚙️Параметры выпуска

● Объем: до 500 млн ₽
● Купон: до 22,5% (YTM до 24,97%)
● Выплаты: 12 раз в год
● Срок: 3 года
❗️Оферта: пут через 1,5 года
● Амортизация: нет
● Рейтинг: BBB- от ЭкспертРА

👉Организаторы: СПБ Банк, Альфа-Банк, Цифра брокер.

⏳Сбор заявок - 3 сентября, размещение - 8 сентября 2026.

🤔Резюме: любопытный дебют

🧪Итак, ХимМед размещает фикс на 3 года с ежемесячным купоном, без амортизации и с офертой на середине срока.

Динамичный рост бизнеса. Выручка за прошлый год выросла в 1,5 раза, а EBITDA вообще почти втрое. Компания наращивает масштаб на фоне активного спроса на хим. реактивы и лабораторное оборудование.

Комфортная долговая нагрузка. Хотя абсолютная сумма долга увеличилась, но компания весьма грамотно распорядилась полученными займами. Чистый долг/EBITDA снизился с 3,6x до 2,0x, покрытие процентов ICR улучшилось с 1,6x до 2,3x.

В рамках среднесрочной стратегии менеджмент ориентируется на удержание показателя долговой нагрузки на уровне в пределах 2,0-3,0x (что обеспечит сбалансированный рост и фин. устойчивость).


Свежий кредитный рейтинг. Эксперт РА отмечает сильные рыночные и конкурентные позиции, умеренно высокий уровень рентабельности, приемлемый уровень долговой нагрузки и низкий корп. риск.

⛔️Минусовой кэш-флоу. Операционный ден. поток после уплаты процентов отрицательный 2-й год подряд (минус 74 млн ₽ в 2025 г). По словам компании, это связано с активной фазой инвест-цикла. Пик погашений банковского долга (2,66 млрд ₽) придется на 2027 год, и его логично постепенно замещать более дешевым облигационным.

💼Вывод: выглядит как интересный дебют с определенным потенциалом к апсайду. Быстрорастущая компания в понятном, важном и полезном секторе экономики. Вероятно, выход на долговой рынок - это в т.ч. часть стратегии для повышения узнаваемости в рамках подготовки к IPO, поэтому я присмотрюсь.

⚠️Разумеется, не ИИР - эмитент относится к сегменту ВДО со всеми присущими данной отрасли рисками!

Обратите внимание, что выпуск размещается на СПБ Бирже, поэтому у брокера Сбер участие в размещении будет недоступно. Остальные крупные брокеры позволяют участвовать в первичке.


#облигации #ВДО
  • 👍 132
  • ❤ 22
  • 👏 10
  • 🔥 7
  • 🤯 1
  • 🆒 1
Post #3467 9.91K
🧱Выручка АПРИ выросла на 29,5% на фоне сильной операционки

На днях мультирегиональный девелопер ПАО «АПРИ» отчитался по МСФО за 1-е полугодие 2026.

Стройка остается под моим пристальным взором, поскольку ей сейчас по понятным причинам непросто, а ведь это одна из главных системообразующих отраслей. Давайте взглянем на свежие цифры АПРИ и оценим ключевые результаты и перемены.

📊 Цифры-2026: бизнес крепнет

🔼 Выручка: 12,01 млрд ₽ (+29,5% г/г). При этом выручка за последние 12 мес. (LTM) составила 27,73 млрд ₽, что на 20,5% выше прошлогоднего уровня.

Продажи — главный драйвер роста. Объём продаж в кв. метрах вырос на 48% до 72,6 тыс. кв. м, а в денежном выражении — на 54% до 11,1 млрд ₽. Средняя цена реализации достигла 152,8 тыс. ₽ за кв. м.


Доля договоров с ипотекой за полугодие составила 83% — спрос держится даже на фоне сокращения льготных программ.

🔼 EBITDA LTM взлетела на 67,9% г/г до 11,54 млрд ₽. Рентабельность EBITDA подскочила на 11,7 п.п. до 41,6%. Средняя цена реализации жилья росла быстрее себестоимости строительства.

🔽 А вот чистая прибыль за полугодие — всего 120,7 млн ₽ (в 8,1 раза ниже, чем годом ранее). Чистая прибыль LTM — 1,39 млрд ₽. Проц. расходы заметно давят на прибыльность.

💰 Собств. капитал: 9,12 млрд ₽ (+16,3% за год). Отношение чистого долга к капиталу – 5,3х. На счетах 975 млн ₽ денежных средств, рост на 62% за полгода (плюс на эскроу ещё 5,51 млрд ₽, +14,3% за 6 мес).

👉 Нагрузка ЧД/EBITDA LTM составила 4,2х (год назад было 4,5х, в конце 2025 - 4,0х). На обеспеченное проектное финансирование приходится 71% корпоративного долга, на облигации – 28%.

💡 Что дальше?

Во 2-м полугодии АПРИ ожидает ввод крупных объектов и масштабное раскрытие счетов эскроу. Это должно привести к погашению значительной части проектного долга, снижению проц. нагрузки и высвобождению ликвидности.

Компания готовит к запуску ещё 3 проекта — два в Кавказских Минеральных Водах и один в Лен. области. Их маржинальность, по расчётам, выше средней по действующему портфелю.


🔑 Ключевой тезис менеджмента: потенциальная выручка от готовых и близких к завершению объектов, уже находящихся в продаже, превышает весь долг компании.

Успешный рефинанс краткосрочного долга долгосрочным продолжается: доля долгосрочного долга в корп. долге выросла до 70%: это +28,4 п.п. по сравнению с концом 2025 г.

⚠️ Главное из отчета

Операционка — просто огонь. Компания даже в условиях тяжелого рынка продаёт больше, дороже и эффективнее, при этом сдерживая расходную часть.

Рентабельность EBITDA в 41,6% — это уровень, которому позавидовали бы многие технологические компании.


🤔 Почему чистая прибыль упала? Виноваты большие проц. расходы. В условиях жесткой монетарной политики и исторически высокой ставки ЦБ, кредиты на инвест-стадии (до наполнения эскроу) ожидаемо давят на прибыль.

Несмотря на улучшение, ЧД / EBITDA остаётся выше среднего по сектору. Давит средневзвешенная ставка кредитования выше 20%. Качество роста в новых регионах и успех гостиничных проектов в Кавминводах предстоит ещё подтвердить на практике.

🎯 Подытожу

АПРИ показывает сильную операционную динамику, высокую маржинальность и контролируемый долг. Чистая прибыль под серьезным давлением из-за дорогих кредитов на инвест-стадии, но во 2-м полугодии ситуация может развернуться за счёт раскрытия эскроу-счетов.

Высокая ставка и завершение массовых программ льготной ипотеки — объективные тормоза для всего рынка. Однако АПРИ продолжает расти за счёт других драйверов.


🏗 Компания перешла от активного расширения географии к фазе монетизации сформированного портфеля. Если планы сработают, следующие отчёты могут быть гораздо интереснее. Но пока — держим в уме и высокий долг, и зависимость от ставок, и падение чистой прибыли.

🧱Главный вызов 2026–2027 годов — умение удержать объемы продаж и маржинальность, пока ставки остаются высокими. На текущий момент АПРИ достойно с этим справляется, продолжаю наблюдать.

#отчетность #APRI #недвижимость
  • 👍 179
  • ❤ 30
  • 🔥 24
  • 🤣 3
Post #3466 9.11K
🆕Новые НАДЕЖНЫЕ флоатеры: Ростовская обл., Фосагро, Евраз

Учитывая потенциальный разгон инфляции и возможный разворот ДКП в сторону ужесточения, я опять присматриваюсь к интересным "плывунцам".

Сразу три серьезных эмитента вот-вот соберут заявки на выпуски с переменным купоном. Прожарю их все разом!


🛡Ростовская область 34002

● Объем: 7,5 млрд ₽
● Купон до: КС+300 б.п.
● Выплаты: 12 раз в год
● Срок: 3 года
● Оферта: нет
❗️Амортизация: 30% от номинала на 11 и 23 купонах, 40% при погашении.
❗️Только для квалов

⏳Сбор заявок - 1 сентября, размещение - 3 сентября 2026

Ростовская область входит в состав Южного ФО. Админ. центр — г. Ростов-на-Дону. Население области - ок. 4,14 млн человек (6-е место в РФ).

⭐️Кредитный рейтинг: А+ "стабильный" от Эксперт РА (апрель 2026), А "стабильный" от АКРА (февраль 2026).

📊Бюджет за 2025 г.:

● Объем ВРП: 3147 млрд ₽ (-0,5% г/г )
● Доходы: 332,8 млрд ₽ (+1,4% г/г )
● Налоговый и неналоговый доход (ННД): 270,5 млрд ₽ (+1,9% г/г )
● Дефицит бюджета: 11,8 млрд ₽ (-28% г/г )
● Долг региона: 40,8 млрд ₽ (-8,3% за год)
● Долг/ННД: 15,1% (-1,7 п.п. за год)

📍Подробно Ростовскую обл. я разбирал в обзоре дебютного выпуска.

🌾ФосАгро БО-02-07

● Объем: от 20 млрд ₽
● Купон до: КС+140 б.п.
● Выплаты: 12 раз в год
● Срок: 2 года 2 мес. (780 дней)
● Без оферты и амортизации

⏳Сбор заявок - 2 сентября, размещение - 7 сентября 2026

🌱ФосАгро - один из крупнейших в РФ и Европе производитель фосфорных удобрений и мировой лидер в пр-ве фосфатного сырья. 75% продукции идёт на экспорт.

⭐️Кредитный рейтинг: AAA "стабильный" от АКРА (март 2026) и ЭкспертРА (март 2026) - наивысший.

📊МСФО за 1п2026:

● Выручка: 281 млрд ₽ ( -5,7% г/г )
● Чистая прибыль: 18,65 млрд ₽ (-75,3% г/г )
● Капитал: 264 млрд ₽ (+10,1% за 6 мес)
● Ден. средства: 23,1 млрд ₽ (+57% за 6 мес)
● Чистый долг: 303 млрд ₽ (-3,5% за 6 мес)
● ЧД/EBITDA: 2,49х (было 1,78х)
● Покрытие процентов ICR: ~5,5х (было ~7,8х)

⛏️ ЕвразХолдинг Финанс 3Р7

● Объем: от 15 млрд ₽
● Купон до: КС+260 б.п.
● Выплаты: 12 раз в год
● Срок: 2 года 9 мес. (990 дней)
● Без оферты и амортизации

⏳Сбор заявок - 3 сентября, размещение - 8 сентября 2026

Группа ЕВРАЗ — один из крупнейших в РФ вертикально интегрированных металлургических холдингов. Основной актив - Нижнетагильский металлургический комбинат (НТМК).

⭐️Кредитный рейтинг: AА- "стабильный" от АКРА (понижен в августе 2026), АА+ "стабильный" от НКР (сентябрь 2025). АКРА понизила рейтинг уже во 2-й раз подряд, у НКР скоро пересмотр.

⛔️Евраз не публикует МСФО с 2022 г. Из-за санкций не могут назначить аудитора для головной компании EVRAZ Plc. Самые "свежие" цифры - презентация для инвесторов от мая 2024.


📍Подробно (насколько это возможно по открытым данным) бизнес ЕВРАЗа разбирал здесь.

🎯Сравнение выпусков

Перечисленные надежные плывунцы выходят друг за другом: соответственно 1, 2 и 3 сентября.

🇷🇺Ростовская область во 2-й раз за 3 месяца предлагает нам довольно занятный флоатер с привязкой к КС. Есть нюансы: доступен он будет только квалам, а ещё раз в год предусмотрен аморт крупными мазками.

По оценкам агентств, у области высокий уровень развития экономики, развитый рынок труда и сбалансированность бюджета, а также низкая долговая нагрузка. Из минусов - невысокая гибкость расходной части бюджета, негативная динамика населения.


🌻"Плывунец" от ФосАгро можно с натяжкой сравнить с ОФЗ-ПК, но он выгодно отличается от госбумаг чуть повышенной ставкой и ежемесячными купонами. Правда, ориентир спреда купона вообще НЕ впечатляет.

👷Как по мне, у Абрамовичского Евраза слишком много тайн из-за отсутствия отчетности. АКРА понижает рейтинг уже 2-й год подряд, отмечая увеличение долговой нагрузки и ухудшение покрытия процентов по долгу. Если случится ещё одно снижение, то флоатеры Evraz тоже перестанут быть доступными для неквалов.

🌊Мне из этой троицы больше импонируют ростовчане, но брать облиги я вряд ли буду. Если верить, что ЦБ скоро остановит смягчение ДКП, то к флоатерам обязательно нужно присматриваться, однако на вторичке есть варианты поинтереснее.

📍Ранее разобрал Айди Коллект, АБЗ-1, ИЭК.

#облигации #флоатеры #муниципалы #PHOR
  • 👍 136
  • ❤ 27
  • 🔥 5
  • 👏 5
  • 🆒 1
Post #3462 9.4K
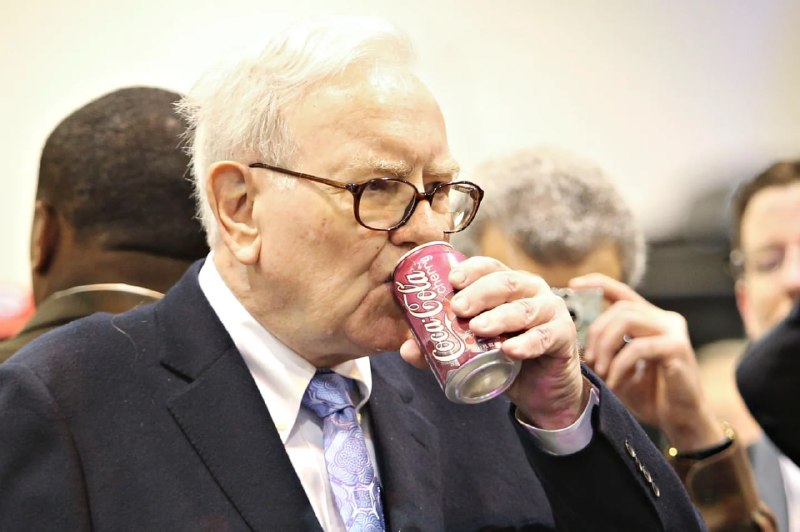
🗣Легендарному Уоррену Баффету сегодня исполнилось 96 лет. В честь его дня рождения, я тут собрал топ его привычек, которые позволили Баффету дожить до столь преклонного возраста и стать самым знаменитым инвестором в мире:

🟣Много играет в бридж. Миллиардер минимум 8 часов в неделю выделяет на игру в карточную игру бридж с друзьями.

🟣Сохраняет свой график легким. Вопреки всем трудоголикам, Уоррен Баффет предпочитает себя не нагружать, оставляя себе полностью свободные дни.

🟣Спит 8 часов. Баффет в гробу видел высказывания генеральных директоров, которые просыпаются с первыми лучами солнца. Он глубоко ценит свой сон.

В 7-летнем возрасте Баффетт взял в библиотеке книгу «1000 способов заработать $1000». Один из способов – весы, которые взвешивают за монету (penny weighing machine). Он посчитал на калькуляторе, через сколько они начнут приносить прибыль. В итоге Баффетт приобрел весы. В неделю маленький Уоррен зарабатывал 5 центов: «Я попал в бизнес очень рано. Но теперь мне нравится зарабатывать в неделю гораздо больше».


🟣Любит читать. В среднем на чтение и размышления у Баффета уходит от пяти до шести часов в день.

🟣Чтит свою семью и сотрудников. С его слов, для здорового старения есть вещи поважнее диет и упражнений — осознание, что тебя искренне любят и признают.

🟣Предположительно, является самым большим инсайдером на американском рынке, что позволяет ему иметь невообразимо огромное количество денег и получать первоклассные медицинские услуги при необходимости.

🟣Читает канал Сида на досуге (по непроверенной информации).

💰Два ключевых правила инвестиций Баффетт почерпнул у своего профессора – Бена Грэма. Правило №1 – никогда не теряй деньги. Правило №2 – никогда не забывай правило №1. «У тебя могут быть чувства по поводу рынка, но у рынка никогда нет к тебе чувств».

🦥 В общем, с днюхой, инвест-легенда.

@sid_inves #новости #биография
  • 🔥 151
  • 👍 68
  • ❤ 18
  • 😁 16
  • 🤣 13
  • 👏 7
  • 😱 3
  • 🗿 2
Post #3461 10K
💰Новые облигации: АйДи Коллект 1Р9, Т-Плюс 2Р3

Эмитенты не перестают радовать инвесторов разнообразными выпусками на любой вкус. Главное, чтобы и после получения наших денег, они продолжили радовать, а не как некоторые... Трансы. Ну вы поняли.

💸Айди Коллект 1Р9 (фикс)

● Название: АйДиКол-001Р-09
● Объем: 2,5 млрд ₽
● Купон: до 20,25% (YTM до 22,24%)
● Выплаты: 12 раз в год
● Срок: 4 года
❗️Оферта: пут через 2 года
● Рейтинг: BBB- от ЭкспертРА
❗️Амортизация: по 25% от номинала в даты выплат 30, 36, 42, 48 купонов

⏳Сбор заявок - 31 августа, размещение - 2 сентября 2026.

👊АйДи Коллект (бренд ID Collect) – российский сервис по взысканию просроченной задолженности, работает с 2017 г.

💸Входит в группу IDF Eurasia - одну из крупнейших представителей финтех-отрасли России. В группу также входят две микрофинансовых компании (МФК «Мани Мен» и МКК «Платиза») и универсальный банк «Свой Банк».

В конце 2025 доля ID Collect на рынке переуступки прав (цессии) МФО составила 23,5%. По этому показателю компания занимает лидирующее место в РФ.


⭐️Кредитный рейтинг: BBB- "стабильный" от Эксперт РА (июль 2026).

📊МСФО за 2025:

● Проц. доходы: 8,52 млрд ₽ (+13,7% г/г)
● Чистая прибыль: 2,32 млрд ₽ (+0,6% г/г)
● Собств. капитал: 6,41 млрд ₽ (+3,4% за год)
● Ден. средства: 903 млн ₽ (-30% за год)
● Общий фин. долг: 20,7 млрд ₽ (+54% за год)
● Нагрузка ЧД/EBITDA (оценочная): 2,9х
● Покрытие процентов ICR: 1,71х

👉По РСБУ за 1п2026: выручка 6,95 млрд ₽ (+8,36% г/г), чистая прибыль 1,3 млрд ₽ (-33% г/г), капитал и резервы 7,03 млрд ₽.

📍Подробно бизнес ID Collect и результаты-2025 разбирал тут.

⚡️Т Плюс 2Р3 (флоатер)

● Название: ТПлюс-002P-03
● Объем: 10 млрд ₽
● Купон до: КС+150 б.п.
● Выплаты: 12 раз в год
● Срок: 3 года
● Без оферты и амортизации

⏳Сбор заявок - 2 сентября, размещение - 7 сентября 2026.

🔌ПАО "Т Плюс" ― один из крупнейших частных энергохолдингов, в который были объединены электрогенерирующие активы группы «Ренова» Виктора Вексельберга. Работает в в 16 субъектах РФ на Северо-Западе, в Центре, Поволжье и на Урале.

Включает 53 электростанций совокупной установленной электрической и тепловой мощностью 14,5 МВт и 51,8 тыс. Гкал·ч соответственно. Занимает порядка 5% установленной мощности электростанций и более 7% рынка централизованного теплоснабжения страны.


⭐️Кредитный рейтинг: АА- "стабильный" от НРА (март 2026) и НКР (июль 2026).

📊МСФО за 2025:

● Выручка: 527 млрд ₽ ( +10,4% г/г )
● Чистая прибыль: 8,95 млрд ₽ (рост в 5 раз )
● Капитал: 197 млрд ₽ (-12,4% за год)
● Ден. средства: 17 млрд ₽ (-30% за год)
● Чистый долг: 120 млрд ₽ (-0,6% за год)
● ЧД/EBITDA: ~1,93х (было ~1,95х)
● Покрытие процентов ICR: 2,21х (было ~2,95х)

👉По РСБУ за 1п2026: выручка 200 млрд ₽ (+19,1% г/г), чистая прибыль 3,7 млрд ₽ (-51% г/г), чистый долг 147,7 млрд ₽ (+2,1% за 6 мес).

🎯Сравнение выпусков

⚡️"Плывунец" от энергетического гиганта ТПлюс доступен в т.ч. и неквалам. Флоатер полностью прозрачен - на 3 года без аморта и оферт, ничего лишнего.

Его можно рассматривать как чуть более рискованный аналог ОФЗ-ПК, но с привязкой к КС вместо RUONIA и с купонами каждый месяц. Для консервативного долгового портфеля может подойти, чтобы получать выплаты по актуальной ставке и не сильно переживать за вложенные деньги.

💸Фикс от Айди Коллект предлагает спред по доходности к ОФЗ почти +7%, но с явными рисками. Чистый долг за 2025 вырос более чем в 1,5 раза. Отношение ЧД/Капитал упало с 50% до 33% - пока комфортно для фин. сектора, но динамика тревожная. При этом контора платит щедрые дивы своим владельцам.

Компания должна уже 20+ млрд ₽ - это в 2,5 раза больше проц. дохода и в 9 раз больше прибыли за 2025 г. Возникает вопрос: а не безнадежные ли кредиты "сливают" в АйДи аффилированные с ней МФО и банк?🤔


🤷‍♂️ЭкспертРА сильных проблем не видит, так что на небольшую долю портфеля, может, и приемлемо. Но не стоит забывать, что хотя компания является одной из крупнейших в РФ в своей сфере, с точки зрения долгового рынка - это пока типичная ВДОшка.

📍Ранее разобрал АБЗ-1, ИЭК, ДелоПортс.

#облигации #флоатеры #ВДО
  • 🔥 67
  • 👍 55
  • ❤ 31
  • 👏 6
  • 😱 3
  • 🗿 3
  • 🤯 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →