TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2240 · Back to latest

Older Posts 20 shown
Post #2239 665
Дата публикации текста: 2022/08/02

🟢 ВОТ ДЕШЕВЫЕ КОМПАНИИ, КОТОРЫЕ ВЫКУПАЮТ СВОИ СОБСТВЕННЫЕ АКЦИИ

🤑 По словам Дэвида Эйнхорна, ценные бумаги стали настолько дешевыми по отношению к прибыли, что компании смогли выкупить большую часть своей собственной рыночной капитализации.

📍 Greenlight Capital опубликовал свои лучшие за всю историю квартальные показатели по сравнению с S&P 500, и Эйнхорн во многом приписал успех своему предпочтению компаниям с крупными программами выкупа акций, согласно письму инвесторам в понедельник.

💬 “Мы не полагаемся на других активных инвесторов в покупке принадлежащих нам акций, поэтому вместо этого мы делаем упор на инвестировании в компании, которые ценят эту динамику и создают ценность как за счет своей деятельности, так и за счет выкупа собственных акций по очень низким ценам”, - сказал он.

👉 Выкуп акций, или обратный выкуп, позволяет компаниям выкупать свои собственные акции обратно с рынка, тем самым сокращая пул размещенных акций. Исторически они были привлекательным вариантом для компаний, желающих увеличить прибыль на акцию и, возможно, повысить стоимость своих акций.

📊 CNBC использовала эту методологию вместе с данными FactSet, чтобы найти дешевые акции, количество акций которых сократилось за последний год более чем на 5% за счет выкупа акций. Текущая оценка форвардной прибыли по каждой акции составляет 25% или более от их средней форвардной прибыли за 5 лет. Наконец, они могут позволить себе продолжать выкупать акции при общем соотношении долга к капиталу ниже 70%.

⚙️ В нашем списке оказалось несколько финансовых компаний, в том числе $DFS Discover, $GPN Global Payments и $FLT Fleetcor Technologies.

👉 Потребительские циклы также хорошо представлены. Скидка производителя одежды $PVH по отношению цены к прибыли составляет около 54%. $LEN и $PHM также включены в список.

🛢 Энергетические компании $MRO Marathon Oil и $MPC Marathon Petroleum имеют самые большие скидки по отношению цены к прибыли - около 83% и 85% соответственно.

💰 В список также входят $META Meta Platforms (запрещена в РФ), бренды $QRVO Qorvo, $NUE Nucor и $FBHS Fortune.

💬 “Похоже, мы вступаем в период смягчения экономического цикла, когда вполне вероятно, что доходы будут падать. Таким образом, эти акции могут показаться не такими дешевыми, как предполагают коэффициенты P / E”, - сказал Эйнхорн о своих собственных крупнейших холдингах по состоянию на 30 июня, большинство из которых выкупили акции обратно или Greenlight ожидает, что они это сделают. “Мы провели наш собственный анализ чувствительности, и мы считаем сомнительным, что прибыль какой-либо из этих компаний упадет более чем на 50%”.

😎 “На самом деле, - добавил он, - дело не столько в инвесторах... но, скорее всего, в самих компаниях, которые создадут долгосрочную ценность, превышающую доходы от бизнеса, выкупив часть себя по дешевке”**.**

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/168352
  • 👍 5
Post #2238 634
Дата публикации текста: 2022/08/02

​#X5RetailGroup #отчет

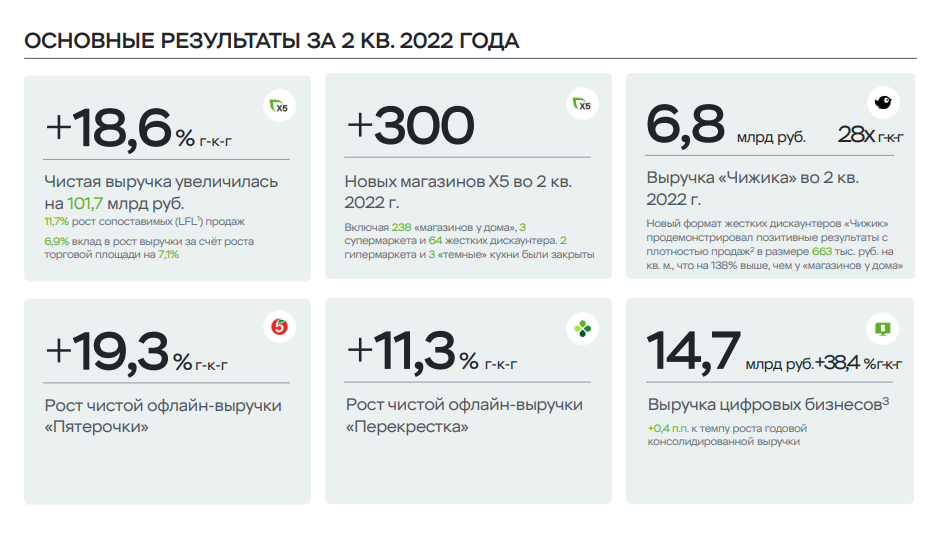
🍎Друзья, подготовили для Вас обзор финансового отчета известного российского ритейлера. X5 Retail Group N.V. («X5» или «Компания»), ведущая продуктовая розничная компания России, сегодня опубликовала финансовые результаты за второй квартал и первое полугодие 2022 г., закончившихся 30 июня 2022 г., подготовленные в соответствии с МСФО.

❓Х5 Retail Group создаёт, развивает и управляет портфелем брендов сетевых магазинов. Бренды: торговая сеть «Пятёрочка», торговая сеть «Перекрёсток», торговая сеть «Чижик». Компания занимает лидирующие позиции в e-commerce, развивая цифровые бизнесы экспресс-доставки, Vprok.ru, 5Post и «Много Лосося». Доля по выручке на российском рынке продуктовой розницы - 12,8 % (2020), 2-я по выручке российская частная компания (после «Лукойла» и перед «Магнитом», 2021). Основана в 2006 году в результате слияния розничноторговых сетей «Пятёрочка» и «Перекрёсток». На 2022 год управляет более 19 779 магазинами, 48 распределительными центрами, обладает 4 347 грузовыми автомобилями. Расположение: Москва, Россия; Амстердам, Нидерланды. Ключевые фигуры: Игорь Шехтерман (главный исполнительный директор), Стефан Дюшарм (глава Наблюдательного совета). Число сотрудников 325 000 человек.

📝Акции компании торгуются на Лондонской (пока торги приостановлены) и Московской биржах под тикером FIVE. Акции организации растут в моменте почти на +1,30%. Цена 1 акции: 1 363 руб. Посмотрим на результаты работы компании:

• Рост выручки составил 18,6% г./г. во 2 квартале 2022 г. Чистая розничная выручка выросла на 18,7% на фоне роста торговых площадей на 7,1% и роста LFL продаж (соотношение выручки магазинов розничной сети за текущий и прошлый отчетный период) на 11,7%, в то время как продажи цифровых бизнесов X5 выросли на 38,4% г./г. 📈

• Cкорректированный показатель EBITDA по итогам 2 квартала вырос на 37,3% г./г. до 62,4 млрд. руб. Рентабельность по EBITDA поднялась до 9,6% против 8,3% годом ранее. 🚀

• Чистая прибыль X5 Group по итогам 2 квартала выросла на 57,7% до 25,4 млрд. руб. Рентабельность чистой прибыли по МСФО 4,1%.⚡️

• Показатель чистый долг/EBITDA на 30 июня 2022 г. составил 2,58х. ❗️

❗️Вывод. X5 Group представила позитивные результаты по итогам 2 квартала. Темпы роста выручки были поддержаны увеличением цен и разгоном инфляции в России. Компания показала лучший показатель EBITDA и чистую прибыль. X5 Group намерена уделять приоритетное внимание расширению формата жестких дискаунтеров «Чижик», выручка которого в 1 полугодии 2022 г. увеличилась в 30 раз по сравнению с аналогичным периодом прошлого года. 🔴 Из минусов: компания отказалась от распределения дивидендов по итогам 2021 г.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1399
  • 👍 3
Post #2237 611
Дата публикации текста: 2022/08/02

🛢️ Лукойл (LKOH) - обзор отчета компании за 2кв2022

▫️Капитализация: 2,6 трлн
▫️Выручка 6м2022: 1,74 трлн (+92% г/г)
▫️Себестоимость продаж 6м2022: 1 трлн (+51% г/г) 
▫️Прибыль от продаж 6м2022: 662 млрд (+269% г/г)
▫️Чистая прибыль 6м2022: 521 млрд (+258% г/г)
▫️fwd P/E 2022: 3

✅ Сразу выделю отдельно результаты 2кв2022:
Выручка: 1,02 трлн р (+76% г/г)
Себестоимость: 475 млрд р (+23,7% г/г)
Валовая прибыль: 545 млрд р (+192% г/г)
Прибыль от продаж: 508 млрд р (+215% г/г)
Чистая прибыль: 387 млрд р (+193% г/г)

✅ Компания показала рост выручки на 76% г/г, примерно так же и выросла цена на нефть во 2кв2022 относительно 2кв2021 года. Т.е. если верить данным отчета РСБУ, компания не реализует нефть с дисконтом вообще. Все продажи происходят сугубо по рыночным ценам.

🤔 Однако, этот момент меня немного смутил, так как рубль укрепился относительно 2021 года примерно на 10%, а рост выручки произошел в рублях. Хотя, большие продажи нефти могли происходить как раз на скачке курса валют в марте и быть признанными выручкой уже во 2кв2022.

👉 Скорее всего, здесь играет фактор отсутствия репрезентативности отчетов по РСБУ, где выручка может признаваться с больших лагом во времени или в предыдущих отчетах могли быть просто не учтены продажи дочерних компаний и СП, которые стали осуществляться непосредственно через ПАО Лукойл. Вариантов здесь может быть много.

✅ Коммерческие и административные расходы выросли примерно на инфляцию. Себестоимость выросла сильнее, но тоже рост произошел существенно медленнее выручки.

Чистая прибыль в итоге утроилась г/г, если смотреть на 2кв2022, то кажется, что компания работает как и до санкций, ущерб бизнесу не нанесен.

❌ Однако, отчет по МСФО может показать совсем другие результаты - это нужно обязательно иметь ввиду. Лично мне кажется очень странным, что коммерческие издержки выросли всего на 20% с небольшим при том, что у компании огромная доля экспорта в недружественные страны.

❌У компании прибавилось 92 млрд рублей в прочих расходах. Это уже чистый убыток от каких-то операций или переоценок. Вполне возможно, что это пока не вся сумма ущерба.

Вывод:
Отчет компании за 2кв2022 оказался лучше всех ожиданий, поэтому акции на нем подросли, если компания реально реализует сейчас нефть практически без дисконта и заработает FWD p/e около 3, но дивиденды по итогам 2022 года могут быть около 25%.

Однако, я почти уверен, что проблемы есть, просто в отчете они пока не отразились. Иначе бы компания не отменила бы дивиденды и отчитывались бы по МСФО как и раньше.

📈 По моим оценкам компания сейчас оценена недорого. Адекватная цена около 5600 рублей за акцию. Однако, если и покупать сейчас, то немного. У компания подавляющая доля продаж на экспорт в недружественные страны. Возможно, что пока компания беспрепятственно поставляет нефть в ЕС, но в конце года санкции скорее всего вступят в силу и тогда начнется весь негатив, который скорее всего и сидит сейчас в низкой цене.

Не является индивидуальной инвестиционной рекомендацией

#обзор #лукойл #LKOH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/883
Post #2236 585
Дата публикации текста: 2022/08/01

😈 НАСЛАЖДАЙТЕСЬ ЭТИМ КОРОТКИМ ПЕРИОДОМ, КОГДА АКЦИИ РАСТУТ, ПОТОМУ ЧТО ОН ВОТ-ВОТ ЗАКОНЧИТСЯ - МАЙК УИЛСОН

🤗 Главный стратег по акциям США с Уолл-Стрит считает, что недавнее ралли, которое последовало за агрессивными действиями Федеральной резервной системы по снижению инфляции, не продлится долго — поскольку ожидается, что корпоративные доходы начнут ухудшаться.

🤓 “В то время как рынок облигаций начинает предполагать, что они контролируют инфляцию, это может привести к более высоким затратам, чем обычно, потенциально к рецессии, пока они все еще ужесточаются, что может оставить очень небольшое окно для акций, прежде чем прибыль неожиданно снизится”, - сказал Уилсон в записке для клиентов..

🗣 «Мы думаем, что окно уже открыто, но оно может быстро закрыться. Вознаграждение за риск невелико после недавнего ралли, поэтому торгуйте соответственно, поскольку время может быть на исходе», — добавил он.

💸 Уилсон, один из крупнейших "медведей" Уолл-стрит, сказал, что предыдущее снижение акций не в полной мере отражает риск рецессии, поскольку доходы обычно падают гораздо более резко во время экономического спада.

💰 “В то время как разговоры о рецессии были безудержны во время этой распродажи, и оценки достигли нашего целевого показателя P/E в 15,4, мы не думаем, что это должным образом снижает ущерб прибыли, который повлечет за собой, если мы действительно сейчас находимся в рецессии”, - сказал Уилсон.

😎 S&P 500 может достичь дна в диапазоне от 3400 до 3500, если США избежит рецессии.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/167962
  • 👍 4
Post #2234 546
Дата публикации текста: 2022/08/01

​​#ИнвестИдеи #РазборКомпании
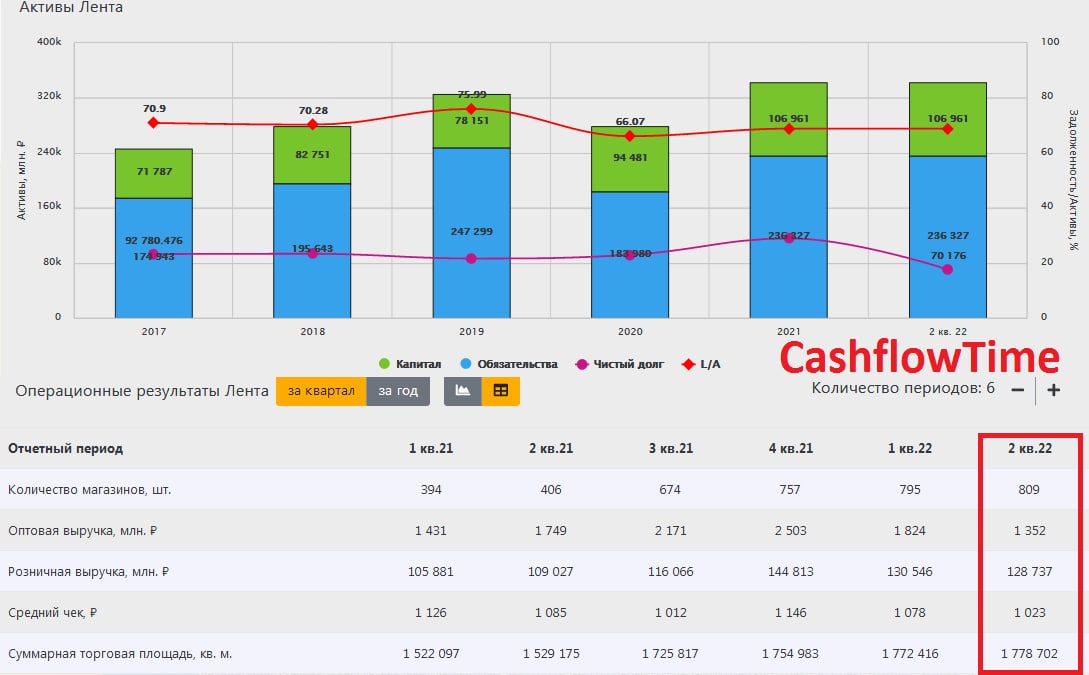
🌻Компания Лента - представитель ритейла опубликовала операционные и финансовые результаты за 2 квартал и первое полугодие 2022 года.

За первое полугодие:
▫️Продажи выросли на 20,30% год к году, до 262,50 млрд. рублей.
▫️Розничные продажи достигли 259,30 млрд. рублей, рост на 20,70% к показателю год назад.
▫️ Сопоставимые продажи выросли на 5,20%, а средний чек на 9%.
▫️ Бурный рост показали онлайн-продажи с низкой базы - 159% - 20,40 млрд. рублей.
▫️ Валовая маржа достигла 23,90%.

Показатели за второй квартал:
▫️Продажи - 130,10 млрд. рублей. Рост на 17,40%.
▫️Сопоставимые продажи - рост на 2,60%, средний чек увеличился на 8,60%.
▫️Продажи онлайн - 9,60 млрд. рублей. Рост на 135,40%.

Компания представила позитивный отчет, котировки выросли на 10%, но все ли так хорошо и безоблачно у компании. Давайте попробуем разобраться.

✅Плюсы:
1) У компании хорошими темпами растут продажи. Положительно сказалась консолидация сетей Семья и Билла, а также сервиса Утконос.
2) Средний чек увеличился из-за потребительской инфляции.
3) Компания развивает онлайн-сегмент и делает ставку на сервиса доставки продуктов Утконос.
4) Лента заявила о расширении и развитии всей сети. Компания, скорее всего, не будет платить дивиденды, а сфокусируется на развитии. Лента планирует удвоить выручку и довести ее до триллиона рублей к 2025 году. В данном случае, среднегодовые темпы роста будут выше рыночных.
5) Защитный потребительский сектор. Спрос на услуги ритейлеров сохраняется даже в самые кризисные периоды.

🔻Минусы:
1) У компании высокие издержки на инвестиции, обслуживание магазинов и рекламу.
2) Увеличение долга.
3) Низкая маржинальность и сильная конкуренция в ритейле.
4) Львиную долю выручки составляют продажи в гипермаркетах, формат которых себя изживает.
5) В котировках может присутствовать высокая спекулятивная составляющая.

💥Вывод: хороший отчет придал уверенности инвесторам, а котировки отреагировали ростом. Рост показателей и большие планы по развитию на будущее - это явный позитив. Но у Ленты высокие издержки, а также большая конкуренция в ритейле. Поскольку рынок ограничен, если какая-то сеть растет, значит кто-то должен уступить свою долю. В данный момент есть смысл присмотреться к динамике показателей компании в следующие отчетные периоды и графику выполнения руководством своих целей и обещаний.

⚠️Не рекомендация!
@CashflowTime

⁉️Есть ли у вас в портфеле акции Ленты? Каков ваш прогноз по продовольственным ритейлерам?
👍
Положительный
🔥 Нейтральный
👎 Отрицательный

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/1224
  • 👎 1
Post #2233 513
Дата публикации текста: 2022/08/01

​​⚒️ En+ (ENPG) - обзор компании в новых реалиях

▫️Капитализация: 280 млрд
▫️Выручка 2021: 1041 млрд (+39% г/г)
▫️Прибыль 2021: 171 млрд (+213% г/г)
▫️Net debt/EBITDA 2021: 2,2
▫️fwd P/E 2022: -


Предыдущий обзор компании делал в начале апреля : https://t.me/taurenin/587, однако несмотря на весь негатив En+ - акция стоимости, поэтому дополнительно напишу о том, как крепкий рубль и падение цен на алюминий повлияют на компанию. С апреля ситуация сильно изменилась... Доллар у нас уже не 90, поэтому многие прогнозы пересматриваются.

👉Доли выручки 2021:
▫️Реализация алюминия и сплавов: 69%
▫️Реализация глинозема: 4%
▫️Реализация электроэнергии: 11%
▫️Реализация теплоэнергии: 3%
▫️Прочее: 12%

👉Сбыт продукции 2021:
▫️Россия и СНГ: 38%
▫️ЕС: 16%
▫️Турция: 8%
▫️Китай: 5%
▫️Япония: 5%
▫️США: 5%
▫️Южная Корея: 2%
▫️Мексика: 2%
▫️Прочее: 17%

👉Группе принадлежит 2021:
▫️56,9% акций Русала
▫️26,4% акций Норникеля (контроль через Русал)
▫️98% акций Иркутскэнерго
▫️7% акций РусГидро 

✅ Чистая рентабельность компании по итогам 2021 года составила около 25% - это неплохой показатель. Рентабельность по прибыли до налогов составила 29,3% (+169% г/г). Существенную долю в прибыль составили доходы от совместных предприятий (в основном Норникель).

Если считать прибыль от продаж без учета СП (туда уже включен РУСАЛ), то рентабельность по операционной прибыли в 2021м году была 20,5%, что примерно в 2 раза больше, чем в 2020м.

✅ У компании есть относительно стабильный энергетический сегмент, занимающий меньше трети выручки, но формирующий больше 1/3 EBITDA.

✅ Алюминий на LSE в 2021 году торговался в среднем примерно по 2500$ за тонну. Пока все выглядит так, что в 2022м году средние цены на LSE будут немного выше, однако позитив в ценах связан с существенной долей Русала в мировом производстве алюминия (около 6%).

❌ Стоит понимать, что с 99% вероятностью Русал реализует алюминий с дисконтом. Этот дисконт может быть около 30% (аналогично нефти и другим металлам). Учитывая то, что компания реализует 62% продукции на экспорт - только этот фактор снижает потенциальную выручку 2022 компании примерно на 18-19%. Т.е. выручка будет примерно $11,6b - без валютной переоценки.

❌ Издержки производства в рублях при этом растут. Будем оптимистами и предположим, что издержки вырастут примерно на 10% в $, так как часть активов у компании расположена за рубежом и учитывать рост издержек в рублях на 15% было бы не совсем правильно. Т.е. издержки в 2022м году могут подрасти до примерно $10b.

❌ Валовая прибыль составит около $1,6b и от нее будут уже отниматься рублевые издержки, которые вырастут довольно сильно, особенно в долларах (с учетом укрепления рубля). Получается, что $1,6b административных и коммерческих расходов вырастут примерно на 30% и составят примерно $2b.

Получается, что по операционной прибыли компания будет в минусе примерно на $0,5b - это больше оптимистичный, чем нормальный сценарий.

📊 Но не все так плохо. Норникель добавит компании примерно $1,5b к прибыли от СП. И процентные расходы заберут около $1b. И компания окажется или в относительно небольшом минусе или 0 по итогам 2022 года.

Вывод:
Несмотря на огромный дисконт, который имеет EN+ к капитализациям долей в Русале и Норникеле - здесь все-равно ближайшее время не предвидится дивидендов и улучшения ситуации. Хотя, если долгосрочно, ставка на данную компанию может быть оправданна. Так как восстановление к показателям даже 2020 года через сокращение дисконта на российское сырье, будет формировать интересную оценку компании по потенциальной прибыли и дивидендам.

Актив безусловно не самый качественный, отсюда и большой дисконт. Ключевой акционер не намерен делиться прибылью с миноритариями. Если компания платила бы дивиденды и вела более открытую политику к акционерам, то сейчас адекватная цена составляла бы около 750 рублей, но без ясности по...окончание текста по ссылке->

Источник: t.me/taurenin/881
  • 👍 4
Post #2232 570
Дата публикации текста: 2022/08/01

​#Apple #отчет

❗Друзья, подготовили для Вас отчет Apple за 3 квартал 2022 финансового года. Отчетный год у компании заканчивается в конце сентября.

📲 Apple - известная американская компания со штаб-квартирой в США, Купертино, Калифорния. CEO Apple в настоящий момент является Тим Кук. А одной из легендарных фигур в истории компании - Стив Джобс. Организация основана в 1976 году. Основатели: Стив Возняк, Рональд Уэйн и Стив Джобс. Ключевые фигуры: Артур Левинсон (Председатель), Тим Кук (CEO), Джефф Уильямс (COO). Компания является одним из лидеров в области разработки и продажи мобильных устройств, ПО, планшетов, персональных ПК и многих других устройств. Первая американская компания, чья капитализация превысила 1 трлн. долл. Apple входит в пятерку лучших работодателей по рейтингу журнала Forbes. Продукцией Apple пользуется каждый 10 житель Земли.

👫Число сотрудников: 154 000 чел. Дочерние компании: Beats Electronics, Beddit, Braeburn Capital, Claris, Drive.ai, InVisage Technologies. Аудитор: Ernst & Young LLP.

📃 Акции компании торгуются под тикером AAPL на американской бирже Nasdaq. Входит в состав индексов: Nasdaq 100, DJIA, S&P 100, S&P 500. Капитализация составляет 2,61 трлн. долл. Цена 1 акции 162,13 долл. Под конец торговой недели акции выросли на +3,25% во время основных торгов. 🚀

‼️ Посмотрим на отчет:

• Выручка: 82,96 млрд. долл. (+1,9% г./г.), что выше прогнозов аналитиков - 82,59 млрд. долл. 🔥
• Операционная прибыль: 23,1 млрд. долл. (-4,4% г./г.) ⚠️
• Чистая прибыль: 19,4 млрд. долл. (-10,6% г./г.) 📉
• Скорректированный EPS составил 1,2 долл., что превосходит ожидания Уолл-стрит - 1,16 долл. 💸
• На географическом уровне наблюдается снижение продаж в Китае (-1%) и Японии (-15,7%). Рынки США, Европы и Азии росли в течение квартала. ❗️
• На уровне продукции рост продаж показали iPhone (+ 2,8%, до 40,67 млрд. долл.) и сервисы. Зато продажи компьютеров, планшетов, а также носимых и домашних устройств упали, результаты были хуже прогнозов. При этом выручка все равно стала рекордной для трех финансовых кварталов компании. 💰

🔥 Вывод: хороший отчет, но с некоторыми оговорками. Результаты были лишь немного лучше консенсус-прогноза Уолл-стрит. По прогнозу, Apple ждет ускоренный рост в следующем квартале по сравнению с текущим, но бизнес услуг замедлится из-за спада спроса на рекламу. Более 50% аналитиков рекомендуют покупать акции компании, таргеты цены варьируются в диапазоне 130-220 долл., а средний - 181 долл.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1395
Post #2231 666
Дата публикации текста: 2022/07/31

​​🛒 X5 Retail Group (FIVE) - обзор результатов 2кв2022

▫️Капитализация: 365 млрд р
▫️Выручка 2кв2022: 647 млрд(+19% г/г)
▫️Чистый долг/EBITDA 1кв2022: 3,08
▫️fwd P/E 2022: 14
▫️fwd дивиденд 2022: 0%

👉 Выручка по сегментам и динамика г/г в 2 квартале 2022г:
▫️ Пятерочка 530 млрд ₽ (+19% г/г)
▫️ Перекресток 91 млрд ₽ (+11% г/г)
▫️ Карусель 4,5 млрд ₽ (-47% г/г)
▫️ Чижик 6,8 млрд ₽ (х28 г/г)
▫️ Онлайн-бизнес 14,7 млрд ₽ (+38% г/г)

✅Выручка показала рост выше инфляции (аналогично Магниту). Сопоставимые продажи (LfL) увеличились на 12%, главным образом за счет повышения средней суммы чека на 9% г/г. 

✅ 285 магазинов «Пятерочка» были открыты во 2 кв. 2022 г. (без учета закрытий), в дополнение к 8 магазинам, которые были реконструированы.

✅Компания продолжает наращивать и развивать онлайн-бизнес. Рост сегмента: 38% г/г. Во 2 кв. 2022 г. MAU цифровых сервисов X5 составил 16,1 млн, показав рост на 17% г-к-г. Х5 продолжает развивать сервис экспресс-доставки из магазинов «Пятерочка» и супермаркетов «Перекресток». По состоянию на 30 июня 2022 г., услуга экспресс-доставки была доступна из 1 718 магазинов. Пока слухи о продаже части бизнеса не подтверждаются. Но я бы продолжил следить за ситуацией.

❌Я бы отдельно обратил внимание на средний чек, который показал рост лишь на 9%. Аналогично выросло и число покупателей, что позволило нарастить выручку. Рост продаж LFL составил 12%. LFL показывает, как выросли продажи в уже открытых магазинах и этот рост меньше инфляции.

❌
Т.е. рост издержек будет происходить быстрее роста выручки какое-то время. Аналогично магниту, здесь тоже высокая вероятность небольшого снижения маржинальности.

Вывод:
Взгляд на компанию остается прежним. X5 является лидером в отрасли и в долгосроке продолжит траекторию роста. Бизнес ритейлеров глобально защищен от инфляции (все проблемы связанные с ней - временные). Учитывая это, справедливая цена за бумагу около 1350₽.

Однако, Магнит зарегистрирован в РФ, а вот X5 имеет иностранную юрисдикцию и о перемещении в РФ пока речи не идет. Значит и дивиденды на какое-то время под большим вопросом, не говоря уже о других свойственных рисках.

Не является индивидуальной инвестиционной рекомендацией

#обзор #пятерочка #FIVE

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/880
  • 👍 2
Post #2230 678
Дата публикации текста: 2022/07/30

​​🛒Магнит(MGNT) - обзор результатов за 2кв2022

У нас отчитались два крупнейших ритейлера (X5 и Магнит). Разберем их поочередно и поймем, что у нас происходит с сектором.

▫️Капитализация: 495 млрд р
▫️Выручка 2 кв: 579 млрд (+38,7% г/г)
▫️Чистый долг/EBITDA: 1,6
▫️fwd P/E 2022: 10
▫️fwd дивиденд 2022: 11,5%

👉Сегментация розничной выручки 2кв и изменения г/г:

▫️Магнит у дома: 397 млрд (+22%)
▫️Магнит супермаркет: 56 млрд (+9%)
▫️Магнит дрогери: 44 млрд (+25%)
▫️Прочие форматы магнит: 2 млрд (-5%)
▫️Дикси у дома: 76 млрд 
▫️Дикси супермаркеты: 4 млрд

✅ Без учета Дикси, рост выручки компании составил 20% г/г. Как и X5, компания обогнала инфляцию (т.е. выросла в реальном выражении).

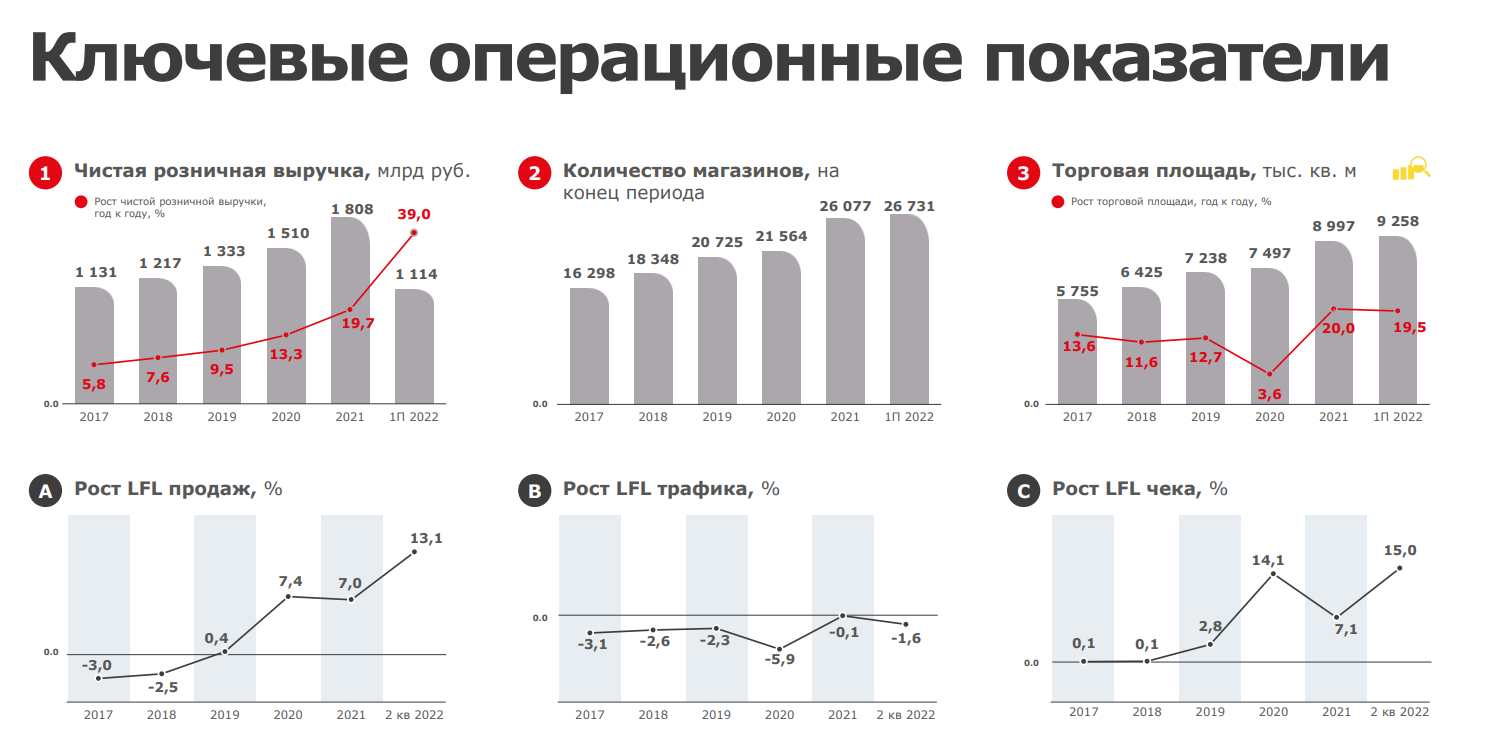
✅ LFL вырос на 13%, средний чек сразу на 15%. Торговая площадь выросла на 9%, почти как у X5.

✅ Общий онлайн оборот товаров (GMV) с НДС в отчетном периоде составил 7,4 млрд руб. против 1,5 млрд руб. во 2 квартале 2021 г. Общий онлайн оборот товаров (GMV) с НДС за 1П2022 года составил 16,5 млрд руб. 

❌Серьезный минус по операционным показателям - снижение трафика на 1,6%. Компания объясняет снижение трафика падением числа акций и низким туристическим потоком на юге.

❌Магнит сократил программу расширения. Открыто менее 130 магазинов за квартал, при среднем темпе выше 500 за прошлые периоды. Если компания не возобновит стратегию расширения, возможно, в 3 и 4 квартале показатель ростах выручки будет ниже инфляции, так как средний чек растет медленнее инфляции.

👉Рост онлайн продаж - хороший знак, хотя доля сегмента по-прежнему менее 2% выручки. У X5 (FIVE) данный показатель превышает 3%.

👉В целом, население переходит на модель бережливого потребления на фоне сокращения реальных доходов. Оборот пищевых продуктов в реальном выражении в апреле – мае снизился на 1,7% и 1,8% г/г, соответственно. Реальные доходы населения упали более чем на 8% Это серьезный фактор, который будет влиять на бизнес в ближайшее время.

👉Сектор страдает не только от спада трафика. Рост инфляции сказывается на расходах. Обе компании пока показывают реальный рост продаж на точку ниже инфляции. Пока наиболее оптимистичным кажется прогноз сохранения маржинальности у обоих брендов по итогам года. Но даже при более реалистичном небольшом сокращении рентабельности, прибыль мы увидим хорошую, выше прошлогодних уровней.

Вывод:
Не смотря на некоторые нюансы в виде снижения трафика, роста выручки магазинов ниже инфляции, бизнес компании работает стабильно. Компания находится в защитном секторе. Касаемо оценки мое мнение с момента предыдущего обзора не изменилось, адекватная цена около 4000 рублей за акцию, одна из компаний которую можно покупать даже без большого дисконта к справедливой цене.

Не является индивидуальной инвестиционной рекомендацией

#обзор #магнит #MGNT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/878
  • 👍 1
Post #2229 702
Дата публикации текста: 2022/07/29

​​🛢️ ExxonMobil (XOM) - обзор отчета компании за 2кв2022 и еще пара моментов к размышлению...

Буквально пару недель назад делал обзор на компанию: https://t.me/taurenin/839, там писал о том, почему Exxon является бенефициаром всего происходящего в мировой экономике. Тогда справедливая цена по акциям называлась в 90$ как раз сейчас столько они стоят.

👉 Прибыль за 2кв2022: $17,6 b (+98.7% кв/кв).
Обращу внимание, что это рост не год к году, а квартал к кварталу.

👉 В основном причиной такого роста являются цены на газ и нефть, которые резко выросли во 2кв2022. В условиях санкций на российскую нефть со стороны Европы, компания будет иметь комфортные цены реализации даже с учётом возможного падения мирового спроса.

👉 При этом, копания не спешит наращивать капитальные затраты, что позитивно отражается на дивидендах и байбэках.

📊 Сейчас у компании fwd EPS на 2022 год составляет около 11$ (как я прогнозировал в предыдущем обзоре). Компания торгуется с fwd p/e 2022 около 8,5 (исходя из текущих котировок).

Предпосылок того, что эти показатели ухудшатся в разы - пока мало. Так как Exxon - это одна из компаний, которая будет замещать Газпром на европейском рынке, реализуя СПГ по крайне высоким ценам. Именно поэтому из американского рынка самые интересные компании сейчас находятся в нефтегазе, удобрениях и продовольствии.

✅ Компания возвращает прибыль акционерам. Компания сейчас ежеквартально платит $3,7b дивидендами (примерно 4% доходности годовых). И делает огромные байбэки, которые примерно в 2 раза больше дивидендов, что приводит к росту дивидендов в среднем на 8% в год и в совокупности обеспечивает акционерам доход на вложенные средства около 10-12% годовых.

👆 Собственно, если американская компания, которая сейчас пожинает плоды от санкций против РФ торгуется с такими доходностями, то задумайтесь, почему рынок должны устраивать форвардные дивиденды на 2022 год того же Новатэка в размере около 10%-12%? При том, что есть много рисков новых ограничений, роста издержек на перенаправление товарных потоков, повышения НДПИ и т.д...

Я Новатэк хотел бы добавить в портфель, но дешевле 700 рублей. Для того, чтобы был дисконт, который компенсирует перечисленные риски. А покупка по текущим - это покупка российской компании по цене американской, при несоизмеримых рисках для бизнеса. Это к слову о том, почему я жду падения по нашему рынку еще хотя бы на 10-25% (в зависимости от компании).

Вывод:
В общем, СПГ и нефть будут смягчать кризис в США за счет европейцев и россиян. Прибыли одних корпораций стагнируют (это я за ИТ), а вот нефтегазодобытчики растут и будут платить налоги с новых исторически высоких баз.

С точки зрения инвестиций - это интересная компания, но дешево её пока не отдают. Торгуется по справедливой цене в 90$.

#обзор #ExxonMobil #XOM

Не является индивидуальной инвестиционной рекомендацией

Всем хороших выходных 😊

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/876
Post #2228 691
Дата публикации текста: 2022/07/29

​​🔎 Apple (AAPL) - обзор американской голубой фишки и её отчета за 2кв2022

▫️ Капитализация: $2,5 T
▫️ Выручка 2Q2022: $83 b (+1.9% y/y)
▫️ Опер. прибыль: 2Q2022: $23.1 b (-4.3% y/y)
▫️ Чистая прибыль 2Q2022: $19.4 (-10.6% y/y)
▫️ P/E TTM: 25.8 (fwd P/E 2022: 30)
▫️ P/B: 38
▫️ P/S: 6.6
▫️ fwd дивиденды 2022: $0,92 (0,6%)

👉 Примерно год назад делал предыдущий обзор данной компании, с финансами компании все происходит точно, как это описывалось: https://t.me/taurenin/70 

Сегментация бизнеса 2Q2022:
📱 iPhone $40.7 b (+2.8% y/y) ➡️ 49% от выручки
💻 Mac  $7.4  b (-9.8% y/y) ➡️ 8.9% от выручки
- iPad    $7.2 b (-2.8% y/y) ➡️ 8.7% от выручки
- Accessories $8.1 b (-8% y/y) ➡️ 9,8% от выручки
⚙️ Services $19.6 b (+12% y/y) ➡️ 23.6% от выручки

❌ Первое, что бросается в глаза - это сильнейшее замедление темпов роста выручки и падение прибыли. Самое интересное, что некоторые сегменты бизнеса начали падать высокими темпами г/г, правда это происходит относительно высокой базы.

Я предполагаю, что это уже и есть последствия остановки QE и запуск QT. Видно, что спрос начинает остывать. Хотя, это происходит намного быстрее, чем я мог предположить.

👆 Если у нас показал такие результаты 2Q2022, то сложно представить, что будет в предстоящих 2-3 кварталах. У компании в моменте уже издержки начали расти быстрее доходов в первую очередь из-за инфляции, а из-за того, что спрос страдает - маржа "сдавливается" с обеих сторон.

Еще 13 февраля делал отдельный пост на тему того, как будет влиять ужесточение ДКП в США на прибыль компаний, всем рекомендую его почитать: https://t.me/taurenin/471

👉 По позитивному прогнозу, компания заработает прибыль в 2022м году, которая будет предполагать fwd p/e около 30, что достаточно дорого для компании, которой расти органически особо некуда. И это при том, что до 2020 года компания росла довольно скромными темпами и торговалась с P/E 11-18.

❌ Компания очень крупная, занимает огромную долю рынка. Против нее могут быть приняты меры по антимонопольному регулированию. Это черный лебедь, который пока вообще нигде не учитывается. Плюсом может лечь и увеличение налоговой нагрузки и т.д.

Просто задумайтесь: есть в США дробили нефтянку, дробили ATT в 70-х, то почему ИТ-гигантов, занимающих огромные доли рынка дробить не будут? Аналогично и с налогами. Уже ИТ-услуги и оборудование стали жизненно необходимыми вещами, поэтому контроль за ценообразованием и регулированием отрасли будет нарастать.

Вывод:
Apple - интересная компания, однако её текущая оценка крайне завышена. На мой взгляд, компании логично скорректироваться хотя бы на треть от текущих значений до 110$ - это будет адекватная оценка. При этом, чтобы было интересно покупать - нужно брать еще с дисконтом, до которого еще падать и падать.

📉 Эта компания - хороший кандидат на шорт.

Не является индивидуальной инвестиционной рекомендацией

#обзор #apple #AAPL

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/874
  • 👍 2
Post #2227 624
Дата публикации текста: 2022/07/28

​​#PFE #отчет

❗️Компания Pfizer выпустила отчет за 2 квартал 2022 года

🧬 Pfizer, Inc. - одна из крупнейших в мире, американская фармацевтическая компания с офисами по всему миру. Основана в 1849 году Чарльзом Пфайзером и Чарльзом Ф. Эрхартом в Бруклине. Ключевая фигура: Альберт Бурла (CEO). Штаб-квартира расположена в Нью-Йорке, а главный исследовательский центр находится в Гротоне, штат Коннектикут. Число сотрудников: 79 000 человек.

💡Дочерние компании: G. D. Searle & Company, Pfizer UK, Wyeth, Pfizer (Japan), Pfizer (Sweden), Pfizer (Canada), Pfizer (France), Pfizer Corporation Austria Gesellschaft mbH, Pfizer (Spain), Pfizer (Italy), Pfizer (Australia), Pfizer en Suisse, Warner-Lambert и Agouron Pharmaceuticals. Аудитор: KPMG. Основу портфеля продуктов составляют инновационные фармацевтические препараты в перспективных терапевтических областях: липитор, лирика, дифлюкан, зитромакс, виагра, целебрекс, сермион, достинекс, чампикс и др.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером PFE. Акции входят в индексы: S&P 100, S&P 500, Russell 1000. Капитализация компании 284 млрд. долл. После выхода отчетности акции падают на -1% в моменте. 📉 Цена 1 акции: 51,08 долл.

👀 Посмотрим на итоги отчета:

• Выручка за 2 квартал 2022 года составила 27,7 млрд. долл., что отражает рост операционной деятельности на 53%💰

• Разводненная прибыль на акцию за 2 квартал 2022 года в размере 1,73 долл. США (+77%), скорректированная разводненная прибыль на акцию в размере 2,04 долл. США (+92%) 💸

• Чистая прибыль за 2 квартал 2022 года в размере 9,906 млрд. долл. США (+78%) 💸

• В течение 1 полугодия 2022 года Pfizer выплатила 4,5 млрд. долл. денежных дивидендов, или 0,80 долл. на обыкновенную акцию. Обратный выкуп акций на 2 млрд. долл.🔥

• Компания подтверждает прогноз по выручке за год в промежутке 98-102 млрд. долл., прогноз по скорректированной разводненной прибыли на акцию увеличен до 6,30 - 6,45 долл. 💥

✔️ Вывод. Компания Pfizer сообщила о сильных финансовых результатах за 2 квартал 2022 г. и обновила финансовый прогноз на 2022 г., увеличив диапазон по скорректированной разводненной прибыли на акцию. В данном квартале компания сообщила о росте операционных доходов на 53%. акционеры. Также во 2 квартале компания зафиксировала самый большой объем квартальных продаж в своей истории. Pfizer продолжит уделять приоритетное внимание использованию капитала, реинвестируя его в бизнес, а также продолжит увеличивать дивиденды и выкупать акции.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1391
  • 👍 2
Post #2226 630
Дата публикации текста: 2022/07/28

​​#META #отчет

‼️Представляем Вам обзор отчёта компании Meta (в прошлом Facebook) за 2 квартал 2022 г., закончившийся 30 июня 2022 года. Напомним, что Meta признана экстремистской организацией, запрещена на территории России.

🖥️ Meta Platforms, Inc. - американская транснациональная технологическая компания, базирующаяся в Менло-Парке, Калифорния. 28 октября 2021 года Facebook сменила название на Meta Platforms. Компания была основана в 2004 г. под названием TheFacebook Марком Цукербергом, Эдуардо Саверином, Эндрю Макколлумом, Дастином Московицем и Крисом Хьюзом, соседями по комнате и студентами Гарвардского колледжа. Ключевые фигуры: Марк Цукерберг (Председатель и CEO), Шерил Сэндберг (COO). Одноименная социальная сеть в конечном итоге превратилась в Facebook, которая в 2021 году имела ежемесячную аудиторию в 2,9 млрд. пользователей. Социальная сеть входит в пятерку наиболее посещаемых сайтов в мире.

💰Компания приобрела Instagram в 2012 году, затем WhatsApp и Oculus в 2014 году. Это одна из самых ценных компаний в мире, которая считается одной из компаний большой пятерки в сфере информационных технологий США, наряду с Google, Apple, Microsoft и Amazon. Компания получает практически весь доход от продажи рекламных мест маркетологам. Количество сотрудников: 83 553 чел. Meta владеет некоторыми другими продуктами, включая Facebook Messenger, Facebook Watch и Facebook Portal. Компания также приобрела Giphy и Mapillary и владеет 9,99% акций Jio Platforms.

📈 Акции компании торгуются на Американской (NASDAQ) бирже под тикером META. Акции входят в индексы Nasdaq-100, S&P 100, S&P 500. Капитализация компании 458,94 млрд. долл. Отчет вышел на постмаркете: акции упали на -4,62% 📉. Цена 1 акции 161,75 долл.

👀 Итоги работы компании представлены ниже:

• Выручка упала на -1% и достигла 28,822 млрд. долл. против 29,077 млрд. долл. годом ранее. ⚠️

• Чистая прибыль в апреле-июне составила 6,687 млрд. долл., или 2,46 долл. в расчете на акцию, по сравнению с 10,394 млрд. долл., или 3,61 долл. на акцию, за аналогичный период предыдущего года. Чистая прибыль упала во втором квартале на -36%. 📉

• Количество пользователей соцсети Facebook с активностью учетной записи не реже раза в месяц (MAU) на конец июня достигло 2,93 млрд. человек, увеличившись за год на 1%. Число ежедневно активных пользователей (DAU) повысилось на 3% - до 1,97 млрд. 📈

• Капитальные затраты, включая основные платежи по финансовой аренде, составили 7,75 млрд. долл. США во 2 квартале 2022 года.💰

• В прошедшем квартале Meta выкупила собственные акции на сумму 5,08 млрд. долл. На конец июня 2022 г. компания имеет запас в 24,32 млрд. долл. для выкупа акций.💥

• Денежные средства и их эквиваленты и обращающиеся на рынке ценные бумаги составили 40,49 млрд. долл. США по состоянию на 30 июня 2022 года. ⚡️

🔥 Как итог: довольно неоднозначный отчёт. Выручка и чистая прибыль упали. Количество активных пользователей немного увеличилось. Компания продолжает возвращать деньги акционерам, выкупая собственные акции. Особо активно развиваются Reels в Instagram, площадка для размещения коротких видеороликов, и искусственный интеллект. Компания также ожидает выручку в 3 квартале 2022 года в диапазоне 26-28,5 млрд. долл. из-за слабого спроса на рекламные услуги.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1388
  • 👍 1
Post #2225 647
Дата публикации текста: 2022/07/28

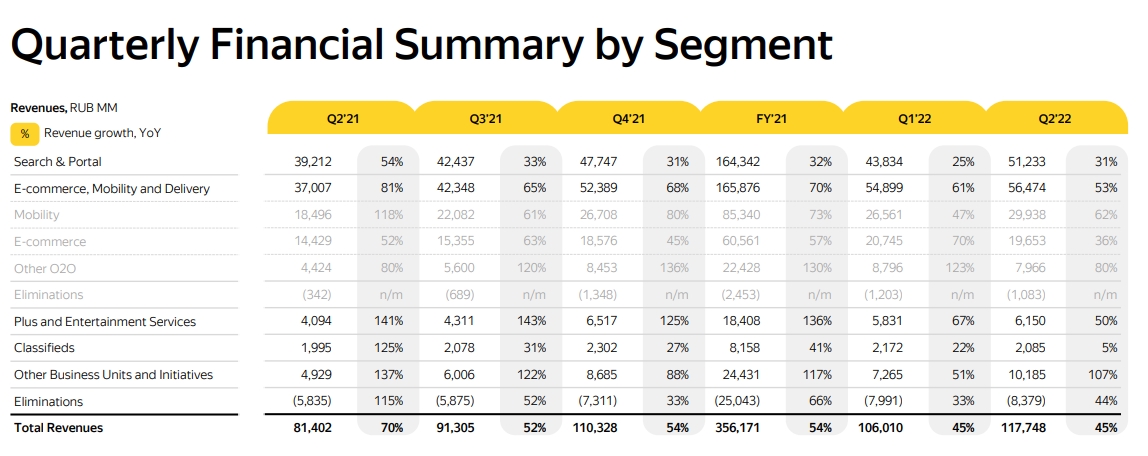
​​💻 Яндекс (YNDX) - краткий обзор отчета компании за 2кв2022

▫️Капитализация: 694 млрд р
▫️Выручка 2кв2022: 118 млрд (+45% г/г)
▫️скор. EBITDA 2кв2022: 25,7 млрд (+345% г/г)
▫️Чистая прибыль 2кв2022: 8 млрд (против убытка 4,6 млрд р)
▫️ Скор. чистая прибыль 2кв2022: 13,1 млрд р (х13 г/г)
▫️ fwd p/e 2023: 15

👉Рост выручки по сегментам за 2кв2022:
▫️Search and Portal: +31% г/г (ускорение роста)
▫️E-Commerce, Mobility and Delivery: +53% г/г (ускорение роста)

✅ Похвально, что компании вообще отчиталась финансово. Темпы роста выручки не замедлились относительно предыдущего отчетного квартала - это большой позитив. Именно существенного сокращения рекламной выручки боялись многие инвесторы, хотя оснований для таких опасений особо не было.

Собственно, мои ожидания по финансовым результатам компании вполне оправдываются. Ранее писал о них здесь: https://t.me/taurenin/648

✅ Рентабельность компании начала резко расти, скорее всего во 2кв2022 это произошло из-за приостановки инвестиционных проектов, возобновление инвестиций пока под вопросом. Фактически, компания сейчас оценивается уже по fwd p/e 2023 около 15 - это недорого, учитывая потенциал долгосрочного роста сегментов бизнеса.

✅ Сегмент E-commerce, Mobility and Delivery вышел в прибыль по скор. EBITDA. Ранее он генерировал огромные убытки. Момент выхода в прибыль наступил быстрее, чем того можно было ожидать. Расходы начали расти медленнее доходов

✅ Долгов у компании нет, появилась существенная прибыль - теперь компания (чисто финансово) готова к выплатам дивидендов.

❌ Иностранная юрисдикция, которая ставит под вопрос дивиденды - единственная причина, почему акций компании у меня нет в портфеле. Негатива добавляет факт того, что чуть больше половины голосующих долей сосредоточены у нескольких лиц (при том, что всего 12,5% экономических долей приходится на них). В случае, если миноритариев захотят оставить - это сделать будет несложно.

Вывод:
Компания интересная, справедливая оценка на уровне 3500 рублей за акцию сохраняется. Форвардные прибыли компании 2024-2025 годов могут быть вообще около 10-8 соответственно и позволили бы компании платить неплохие, для растущей компании, дивиденды акционерам (4-5%). НО...

📈 Единственная проблема - юрисдикция (Нидерланды), которую акционеры менять пока не собираются, да и сделать это быстро будет нельзя. Во вчерашнем видео сопряженные с ней риски озвучивал.

Не является индивидуальной инвестиционной рекомендацией

#обзор #яндекс #YNDX

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/871
  • 👍 4
Post #2224 678
Дата публикации текста: 2022/07/27

​​#MSFT #отчет

❗Корпорация Microsoft объявила 26 июля 2022 г. результаты своей работы за 4 квартал 2022 финансового года, закончившийся 30 июня 2022 года.

🖥 Microsoft - крупнейший американский производитель программного обеспечения. Основан в 1975 году, город Альбукерке в штате Нью-Мексико, США. Сейчас штаб-квартира компании находится в городе Редмонд, штат Вашингтон, США. Основатели: Билл Гейтс, Пол Аллен. Ключевые люди: Сатья Наделла (Председатель и CEO), Брэд Смит (Вице-председатель и Президент), Билл Гейтс (Технический советник). Сервисы: Azure, Bing, LinkedIn, Yammer, MSDN, Microsoft 365, OneDrive, Outlook, GitHub, TechNet, Pay, Microsoft Store, Windows Update, Xbox Game Pass, Xbox network. Дочерние компании: LinkedIn, Skype Technologies, GitHub и др. Число сотрудников: более 182 268 человек.

📈 Акции компании торгуются на Американской фондовой бирже NASDAQ под тикером MSFT. Акции входят в индексы Nasdaq-100, DJIA, S&P 100, S&P 500. Капитализация компании 1,88 трлн. долл. После выхода отчетности акции выросли на +4% на постмаркете. Цена 1 акции: 261,95 долл.

⚡️ Ключевые результаты за 4 квартал 2022 года (по сравнению с 4 кварталом 2021 года):

• Выручка составила 51,9 млрд. долл. и увеличилась на 12%. Немного ниже ожиданий Уолл-стрит - 52,4 млрд. долл.💰

• Операционная прибыль составила 20,5 млрд. долл. и увеличилась на 8%. 📈

• Чистая прибыль составила 16,7 млрд. долл. и увеличилась на 2%.💸

• Разводненная прибыль на акцию составила 2,23 долл., что хуже оценки Уолл-стрит в 2,29 долл. ⚡️

• Из-за ковидных ограничений в Китае Microsoft потеряла 300 млн. долл., что повлияло на рынок персональных компьютеров, где используется ОС Windows. Еще около 100 млн. долл. доходов компания потеряла в LinkedIn на фоне сокращения расходов на рекламу. Сокращение операций в РФ привели к операционным расходам в размере 126 млн. долл.❗️

• На уровне сегментов выручка росла почти везде, особенно в направлениях, связанных с облачными технологиями. Однако темпы роста замедляются: если во время пандемии Azura росла на 50%+, то в текущем квартале лишь на 40%, что ниже ожиданий аналитиков - 43-44%. 🧐

• Microsoft вернула акционерам 12,4 млрд. долл. в виде обратного выкупа акций и дивидендов в 4 квартале 2022 финансового года, что на 19% больше по сравнению с 4 кварталом 2021 финансового года. 💰

👌Вывод: результаты оказались хуже консенсус-прогноза Уолл-стрит. Доходы упали в сегменте игр и ПК, а темпы роста выручки облака Azure замедляются. Компания дала оптимистичный прогноз, при этом доходы в игровом направлении, вероятно, снова снизятся.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1384
  • 👍 2
Post #2222 631
Дата публикации текста: 2022/07/26

​​​#YNDX #отчет

❗️26 июля 2022 г. компания Яндекс (NASDAQ и MOEX: YNDX), 1 из европейских крупнейших интернет-компаний и ведущий поставщик услуг поиска и заказа такси в России, объявила неаудированные финансовые результаты за 2 квартал, закончившийся 30 июня 2022 г.

🔍 Яндекс - российская транснациональная компания в отрасли информационных технологий, чьё головное юридическое лицо зарегистрировано в Нидерландах. Организация развивает одноимённую систему поиска в интернете, интернет-портал и веб-службы в нескольких странах. Является крупнейшей по выручке и 1 из самых быстрорастущих корпораций в России.

📲 Также «Яндекс» разработал более 50 приложений для настольных и мобильных устройств. Активно развивает проекты в области big data. Входит в топ мировых поисковых систем по количеству обработанных запросов.

🧐 В России представлена юридическим лицом ООО «Яндекс». Компания имеет более чем 30 офисов по всему миру. Дочерние компании: КиноПоиск, Яндекс.Вертикали, Яндекс.Такси, Яндекс.Драйв, SPB Software, Яндекс.Банк и др.

🏠 Штаб-квартира: в Москве на улице Льва Толстого, дом 16. Основание: 2000 г. Основатели: Аркадий Волож, Аркадий Борковский, Илья Сегалович. Ключевая фигура: Тигран Худавердян - заместитель генерального директора. Число сотрудников: около 11 864 человек.

📈 Акции компании торгуются на Московской и Американской фондовых биржах MOEX и NASDAQ под тикером YNDX. Капитализация компании 395,05 млрд. руб. После выхода отчетности акции растут почти на +8% (в руб.) в моменте. Цена 1 акции: 2 132,2 руб.

👌 Ключевые результаты за 2 квартал 2022 года по сравнению со 2 кварталом 2021 года:

• Выручка: 117,7 млрд. руб. (+45% г./г.) 🚀

• Скорректированная EBITDA: 25,7 млрд. руб. (рост в 4,5 раза) 🔥

• Скорректированная чистая прибыль: 13,1 млрд. руб. (1,0 млрд. руб. годом ранее) ⚡️

• Во 2 квартале 2022 г. выручка в сегменте Поиска и портала выросла на 31%, а выручка за вычетом вознаграждения партнёрам - на 34% по сравнению с аналогичными показателями год назад. 📈

• Товарооборот на сервисах электронной коммерции (GMV) во втором квартале 2022 года вырос на 67% по сравнению с аналогичным показателем за второй квартал прошлого года. 📈

• Выручка в сегменте Электронной коммерции, Райдтеха и Доставки выросла на 53% в годовом исчислении. 🚀

• Выручка сервисов электронной коммерции во 2 квартале 2022 г. выросла на 36% по сравнению с аналогичным показателем во 2 квартале 2021. 📈

• Выручка в сегменте Плюса и развлекательных сервисов во 2 квартале 2022 г. выросла на 50% по сравнению с аналогичным показателем за 2 квартал 2021 г. 🚀

• Выручка в сегменте сервисов объявлений во 2 квартале 2022 г. выросла на 5% по сравнению с аналогичным показателем за 2 квартал 2021 г. 📈

• Выручка в сегменте Прочих бизнес-юнитов и инициатив во 2 квартале 2022 г. увеличилась на 107% по сравнению с аналогичным показателем за 2 квартал 2021 г. 🚀

🔥 Итог: исключительно сильные результаты выше ожиданий, несмотря на ухудшение макроэкономического фона. Двузначный рост выручки Яндекса от рекламы в июле. Сегмент мобильности и электронной коммерции перешел от совокупного убытка к положительному значению EBITDA по итогам 2 квартала на уровне 2,1 млрд. руб. (4% выручки сегмента).

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1381
  • 👍 1
Post #2221 617
Дата публикации текста: 2022/07/26

​​💱 Мосбиржа(MOEX) - обзор результатов и перспектив

▫️Капитализация: 196 млрд
▫️Выручка: 54,9 млрд 
▫️EBITDA: 38 млрд 
▫️Чистая прибыль: 27,6 млрд 
▫️P/E: 7
▫️Fwd P/E 2022: 13 (пессимистично)

Данные пресс-релиза за 1 кв 2022:
Комиссионные доходы: 10,6 млрд (+15% г/г)
EBITDA: 11,1 млрд (+18%)
Чистая прибыль: 8,1 млрд (+19%)

❌Компания не опубликовала полноценную отчетность за первые два квартала 2022 года, как и многие другие эмитенты. Потому в текущей оценке компании важнее следить за публикуемыми данными о торгах. 

👉 Компания отказалась от выплаты дивидендов за 2021й год. Но не видно оснований и необходимости для отмены выплат за 2022й год.

👉Результаты торгов 1 квартала 2022 года:
▫️Объем торгов на фондовом рынке: 11,28 трлн(-64 г/г)/доходы +3%
▫️Объем торгов на срочном рынке: 35,3 трлн (-12%)/доходы -2%
▫️Объем торгов на валютном рынке: 102,5 трлн (+30%)/доходы +37%
▫️Объем торгов на денежном рынке: 188 трлн (х2)/доходы +16%

👉Сильнее всего в первом квартале вырос денежный рынок (в два раза). Но доходы, при том, увеличились на 16% г/г.

За последний отчетный период (июнь 2022) компания показала относительно 2021г слабые результаты:

▫️Объем торгов на фондовом рынке: 1,28 трлн(-61 г/г)
▫️Объем торгов на срочном рынке: 5,3 трлн (-54%)
▫️Объем торгов на валютном рынке: 17,8 трлн (-34%)
▫️Объем торгов на денежном рынке: 48,4 трлн (+23%)

✅Главный позитив - рост объема торгов денежного рынка на 23%. Этот рынок ранее приносил Мосбирже свыше 35% от всех комиссионных доходов за торги, и 26% от общих комиссионных доходов компании.

❌В целом объемы торгов снизились, что болезненно для потенциальных комиссионных доходов компании. Пока падение объемов торгов только ускоряется, суммарно по итогам месяца наблюдается сокращение на 10% г/г и 6% м/м, не смотря на прирост числа частных инвесторов до 20 млн человек. Объем торгов в июне 2022 года составил 73,5 трлн рублей, что примерно равно показателю июня 2020 года (72,9 трлн руб).

✅Мосбиржа планирует с октября изменить тарифы за операции на рынке акций. Мэйкеров вовсе освободят от комиссии, а вот комиссия тэйкеров составит 0,03% от оборота (сегодня 0,01)%. Предполагается, что это увеличит доходы биржи. Учитывая то, что Мосбиржа практически монополист - это позитив.

✅ Компания получает выгоду от повышенных % ставок (относительно 2020-2021 годов). Еще позитивным моментом является фактическое отсутствие альтернатив инвестирования в ценные бумаги у ряда инвесторов. Так как инвестиции на зарубежные рынки сейчас сопряжены с более высокими инфраструктурными рисками.

Вывод:
Если предположить, что компания откатится по объемам торгов и доходам на уровень 2019 года, а расходы вырастут относительно 2021 вместе с инфляцией, то форвардная прибыль на ближайший год составит около 15 млрд рублей, что предполагает +/- 7,5% дивидендной доходности. В достаточно пессимистичном сценарии, причем этим показателям уже вряд ли будет что-то угрожать.

📈 Поэтому, я считаю, что компания оценена недорого, потенциала роста есть около 30% от текущих значений. Аналогично Норникелю: падать еще есть куда вместе с рынком, но уже держу копанию одной из первых в очереди на покупку.

Одна из качественных компаний, которую я покупал 24 февраля и продавал на открытии торгов в марте.

Не является индивидуальной инвестиционной рекомендацией

#обзор #мосбиржа #MOEX

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/868
  • 👍 1
Post #2220 744
Дата публикации текста: 2022/07/26

​​⚒️ НЛМК (NLMK) - обзор отчета за 2кв2022 и когда покупать металлургов?

Результаты 2кв2022:
- Производство стали: 4,4 млн т (-2% кв/кв; -4% г/г)
- Продажи стали: 4,0 млн т (-12% кв/кв; -7% г/г)
- Реализация готовой продукции: 2,2 млн т (-13% кв/кв; -19% г/г)
- Продажи на экспортных рынках:1,2 млн т (-33% кв/кв; -17% г/г)
- Продажи на домашних рынках: 2,6 млн т (-3% кв/кв; -7% г/г)

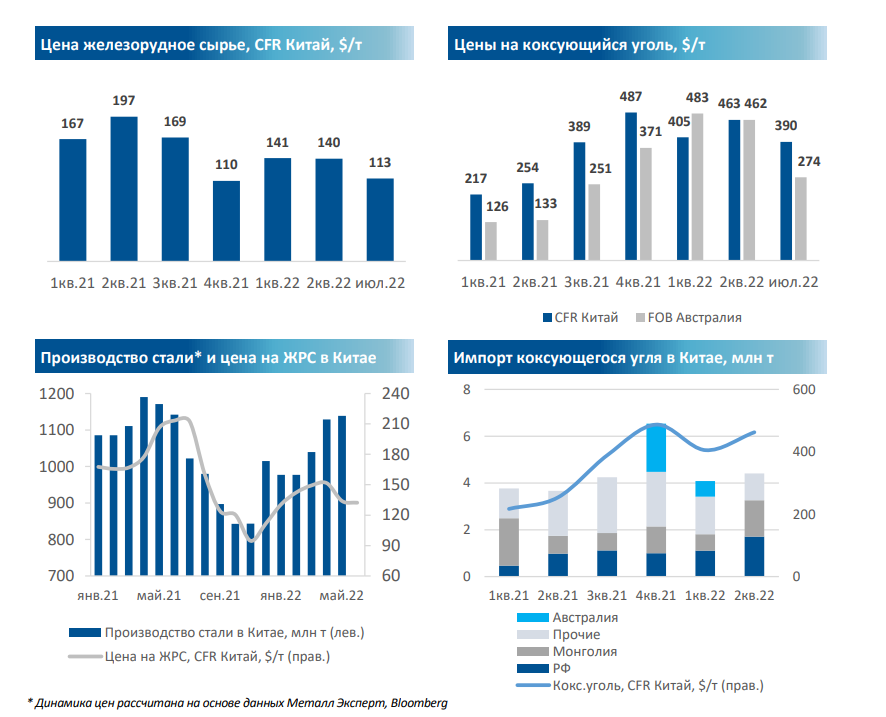
📊 НЛМК сделали краткий, но неплохой обзор отрасли за 2кв2022. Во 2кв2022 цены на сталь в Китае упали на 5% кв/кв и на 14% г/г, понятно, что на фоне укрепления рубля, экспорт в Китай стал невыгодным мероприятием для наших металлургов, особенно учитывая рост себестоимости.

👉Мировое производство стали во 2кв2022 увеличилось на 7% кв/кв, в основном за счет Китая, где выпуск стали вырос на 14% кв/кв. В США и странах ЕС производство увеличилось на 4% и 3% кв/кв.

👆 Это кстати наглядно показывает то, что вообще происходит в мировой экономике. У российских компаний ограничениями просто забирают доли рынка, наращивая собственное производство. Примерно такая же ситуация в других отраслях.

👉На рынке РФ цены на металлопродукцию снизились на 10% кв/кв. На западных рынках наблюдалось умеренное повышение цен на металлопродукцию. Средние цены на сталь в США и ЕС выросли на 5% и 3% кв/кв.

Вывод:
По отрасли есть ясность - ситуация негативная у всех, скорее всего на продолжительное время. Результаты у НЛМК оказались лучше ожиданий, но не забываем за риски того, что у компании есть иностранные активы, которые могут обесцениться по ряду причин. Эти риски всё компенсируют.

📈 Когда акции металлургов можно будет покупать?

Я думаю, что если результаты 3кв2022 будут не сильно хуже, чем во 2кв2022 (и это будет худшим периодом), то металлурги будут уже интересны по ценам немногим ниже текущих:
- НЛМК ниже 100-105
- ММК ниже 20-21
- Северсталь ниже 600

Где-то по таким ценам можно ожидать от металлургов более-менее удовлетворительных финансовых результатов на длинной дистанции, даже с учетом того, что маржа сильно снизится относительно предыдущих лет. Однако, я пока предпочту без появления драйверов восстановления спроса или цен не покупать данные компании. На мой взгляд, лучше купить немножко дороже, но когда появятся осязаемые аргументы в пользу роста финансовых результатов.

Не является индивидуальной инвестиционной рекомендацией

#обзор #НЛМК #NLMK

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/866
  • 👍 3
Post #2218 789
Дата публикации текста: 2022/07/25

​​⚡ Норникель (GMKN) - краткий обзор отчета РСБУ за 2кв2022

Не самый репрезентативные отчеты, но пользуемся тем, что есть... нужно как-то понимать происходящее. Предыдущий обзор был относительно недавно: https://t.me/taurenin/771 - там изложил и позитив и негатив компании.

▫️ Капитализация: 2,25 трлн р
▫️ Выручка 1П2022: 425,6 млрд р
▫️ Прибыль от продаж 1П2022: 165,1 млрд р
▫️ fwd P/E 2022: 6,5
▫️ Прогнозные дивиденды за 2022: 13%
▫️ P/B: 9

👉 Сразу отметаю нерепрезентативный 1кв2022 года и высчитываю результаты за 2кв2022:
- Выручка: 191,2 млрд р (+33% г/г)
- Себестоимость: 112,4 млрд р (+67,5% г/г)
❗ Валовая прибыль: 78,8 млрд р (+3,4% г/г)
- Комм. и упр. расходы: 15,6 млрд р (+15,1% г/г)
❗ Прибыль от продаж: 61,3 млрд р (-2,2% г/г)

Чистую прибыль не считаю, так как из-за прочих расходов и доходов данный показатель будет нерепрезентативным.

👉 Прибыль от продаж у компании уже начала падать (пока всего на 2,2% г/г), несмотря на то, что в отчете еще не полностью отражен негатив от падения цен на палладий и медь. Что касается никеля, средние цены на него выросли как минимум в 1,5 раза г/г. Однако, цены на сырье продолжают падать и есть все основания полагать, что средние цены реализации 3кв2022 будут ниже, чем во 2кв2022.

Рост издержек колоссальный, темпы их роста в 2 раза больше темпов роста выручки. Аналогично той же Русснефти. Фактически, видно, что проблемы есть во всех секторах.

👉 Учтем факт, что выручка по РСБУ (как правило) признается с момента перехода права собственности на товар, т.е. с небольшой задержкой к МСФО. Возможно, что результаты по МСФО отразили бы более существенный негатив.

Вывод:
Каждый новый отчет подтверждает наличие серьезных проблем у ряда компаний. Норникель не исключение, хотя стоит сейчас он достаточно дешево, я бы сказал даже имеет потенциал роста до 20000 рублей за акцию, но в долгосрочной перспективе.

Пока ухудшение результатов не гарантирует отмену возможных высоких дивидендов за 2022й год, но показатели 2П2022 года и 2023 годов уже под большим вопросом. Пока компанию не покупаю, так как рынку в целом есть куда падать, но уже ставлю на заметку.

Не является индивидуальной инвестиционной рекомендацией

#обзор #норникель #GMKN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/864
Post #2217 804
Дата публикации текста: 2022/07/24

​​⚡ Самолет (SMLT) - обзор операционных результатов за 5мес2022

▫️Капитализация: 170 млрд р
▫️Выручка TTM: 123,5 млрд р
▫️EBITDA TTM (скор.): 32 млрд р
▫️Прибыль TTM: 10,6 млрд р
▫️fwd P/E 2022: 12
▫️P/B: 12,6
▫️fwd дивиденд 2022: 4%

👉 Один из крупнейших застройщиков. Основная деятельность сосредоточена в Москве и Московской области.

👉 Компания соблюдает дивидендную политику и по итогам 3кв2022 года даже выплатила 41 рубль дивидендов.

✅ Операционные результаты за 5 месяцев 2022 года могут показаться многим крайне оптимистичными и прогнозы компании по продажам на 2022 и 2023 годы кажутся вполне достижимыми (200 и 320 млрд рублей соответственно). Показатель скор. EBITDA ожидается компанией на уровне около 70 млрд рублей, а в 2023 году – около 120 млрд рублей.

✅ Рост прибылей и выручек за выбранный отчетный период прекрасный:
- выручка за 5м2022: 72,4 млрд р (+97% г/г)
- скор EBITDA 5м2022: 18,4 млрд р (+94% г/г)
- прибыль за 5м2022: 9,1 млрд р (+82% г/г)

В принципе, если компания продолжит так же расти, то реализация прогнозов компании вполне реалистична и fwd p/e 2023 года может составить около 3, а дивиденды вырастут до 15% от прибыли по МСФО.

✅ Снижение ключевой ставки ЦБ может повлечь за собой снижение ставки по льготной ипотеке - это позитив для отрасли, который поддержит спрос.

❌ Компания (скорее всего) не случайно выбрала крайне удобный период для отчета - это 5 месяцев 2022 года. В нем не видно особого негатива, который сейчас есть в секторе и это позволило без проблем выпустить облигаций еще на 15 млрд рублей под скромные 13,25%.

❌ Если немного напрячься и посчитать то, какие результаты показала компания по итогам апреля-мая 2022 года и сравнить результаты г/г, то получим:
- объемы продаж в тыс. кв. м: 129,1 (+40,1% г/г)
- новые продажи в млрд. р: 19,7 (+36,6% г/г)
- денежные поступления в млрд р: 21,6 (+35,5% г/г)

👆 Мы видим сильнейшее замедление роста продаж. Почему это очень плохо? Потому, что у компании очень большое кредитное плечо, которое бралось под новые проекты и площади. До сих пор оно продолжает расти.

❌За 2021й год баланс компании вырос на 115,7% г/г (по МСФО). А за 1кв2022 баланс по РСБУ вырос на 23,8% только за 3 месяца. Чтобы у компании небыло финансовых проблем, темпы роста продаж должны соответствовать темпам роста долговой нагрузки. Но, как мы видим из расчетов чуть выше, в апреле-мае 2022 рост очень сильно замедлился, это вызывает вопросы.

Вывод:
Компания растущая, но основной рост происходит за счет привлечения кредитных средств под крупные проекты. Если цены на недвижимость не будут расти, а останутся хотя бы на текущем уровне, то с очень высокой вероятностью, без сильнейших мер поддержки отрасли государством (хотя бы снижения ставок по льготной ипотеке до 5%), у компании могут появится очень серьезные финансовые проблемы. Пока выводы делать рано, нужно увидеть результаты хотя бы за 2кв2022, но уже понятно, что сильное замедление продаж имеется и ситуация в отрасли сложная. Это подтверждает и операционный отчет ЛСР за 2кв2022.

Лично я пока не тороплюсь инвестировать в данный сектор. Ситуацию может изменить либо сильное падение ставок по ипотеке, либо другой фундаментал, который сильно поддержит спрос.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Самолёт #SMLT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/863
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →