
Дата публикации текста: 2022/07/28
💻 Яндекс (YNDX) - краткий обзор отчета компании за 2кв2022
▫️Капитализация: 694 млрд р
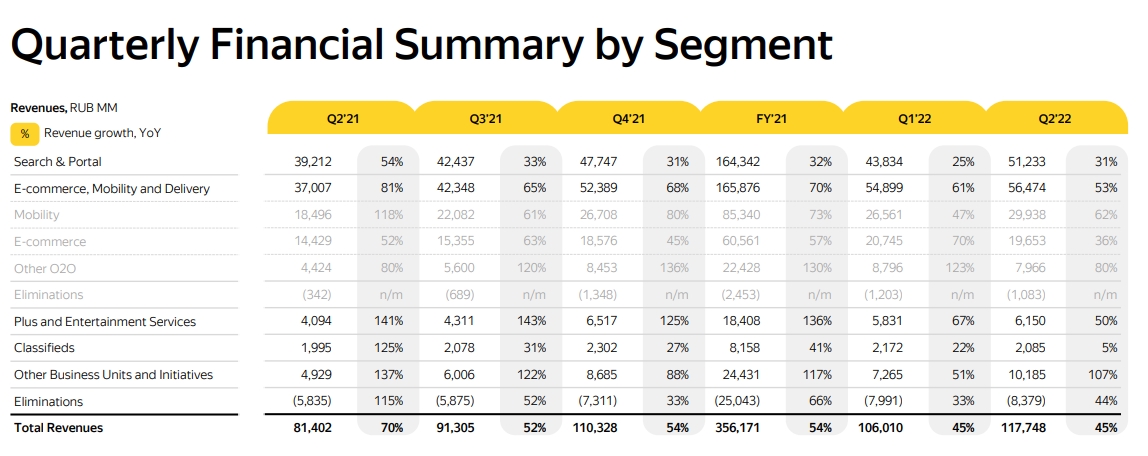
▫️Выручка 2кв2022: 118 млрд (+45% г/г)
▫️скор. EBITDA 2кв2022: 25,7 млрд (+345% г/г)
▫️Чистая прибыль 2кв2022: 8 млрд (против убытка 4,6 млрд р)
▫️ Скор. чистая прибыль 2кв2022: 13,1 млрд р (х13 г/г)
▫️ fwd p/e 2023: 15
👉Рост выручки по сегментам за 2кв2022:
▫️Search and Portal: +31% г/г (ускорение роста)
▫️E-Commerce, Mobility and Delivery: +53% г/г (ускорение роста)
✅ Похвально, что компании вообще отчиталась финансово. Темпы роста выручки не замедлились относительно предыдущего отчетного квартала - это большой позитив. Именно существенного сокращения рекламной выручки боялись многие инвесторы, хотя оснований для таких опасений особо не было.
Собственно, мои ожидания по финансовым результатам компании вполне оправдываются. Ранее писал о них здесь: https://t.me/taurenin/648
✅ Рентабельность компании начала резко расти, скорее всего во 2кв2022 это произошло из-за приостановки инвестиционных проектов, возобновление инвестиций пока под вопросом. Фактически, компания сейчас оценивается уже по fwd p/e 2023 около 15 - это недорого, учитывая потенциал долгосрочного роста сегментов бизнеса.
✅ Сегмент E-commerce, Mobility and Delivery вышел в прибыль по скор. EBITDA. Ранее он генерировал огромные убытки. Момент выхода в прибыль наступил быстрее, чем того можно было ожидать. Расходы начали расти медленнее доходов
✅ Долгов у компании нет, появилась существенная прибыль - теперь компания (чисто финансово) готова к выплатам дивидендов.
❌ Иностранная юрисдикция, которая ставит под вопрос дивиденды - единственная причина, почему акций компании у меня нет в портфеле. Негатива добавляет факт того, что чуть больше половины голосующих долей сосредоточены у нескольких лиц (при том, что всего 12,5% экономических долей приходится на них). В случае, если миноритариев захотят оставить - это сделать будет несложно.
Вывод:
Компания интересная, справедливая оценка на уровне 3500 рублей за акцию сохраняется. Форвардные прибыли компании 2024-2025 годов могут быть вообще около 10-8 соответственно и позволили бы компании платить неплохие, для растущей компании, дивиденды акционерам (4-5%). НО...
📈 Единственная проблема - юрисдикция (Нидерланды), которую акционеры менять пока не собираются, да и сделать это быстро будет нельзя. Во вчерашнем видео сопряженные с ней риски озвучивал.
Не является индивидуальной инвестиционной рекомендацией
#обзор #яндекс #YNDX
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/871
Post #2225
647
- 👍 4