
Дата публикации текста: 2022/08/01
⚒️ En+ (ENPG) - обзор компании в новых реалиях
▫️Капитализация: 280 млрд
▫️Выручка 2021: 1041 млрд (+39% г/г)
▫️Прибыль 2021: 171 млрд (+213% г/г)
▫️Net debt/EBITDA 2021: 2,2
▫️fwd P/E 2022: -
Предыдущий обзор компании делал в начале апреля : https://t.me/taurenin/587, однако несмотря на весь негатив En+ - акция стоимости, поэтому дополнительно напишу о том, как крепкий рубль и падение цен на алюминий повлияют на компанию. С апреля ситуация сильно изменилась... Доллар у нас уже не 90, поэтому многие прогнозы пересматриваются.
👉Доли выручки 2021:
▫️Реализация алюминия и сплавов: 69%
▫️Реализация глинозема: 4%
▫️Реализация электроэнергии: 11%
▫️Реализация теплоэнергии: 3%
▫️Прочее: 12%
👉Сбыт продукции 2021:
▫️Россия и СНГ: 38%
▫️ЕС: 16%
▫️Турция: 8%
▫️Китай: 5%
▫️Япония: 5%
▫️США: 5%
▫️Южная Корея: 2%
▫️Мексика: 2%
▫️Прочее: 17%
👉Группе принадлежит 2021:
▫️56,9% акций Русала
▫️26,4% акций Норникеля (контроль через Русал)
▫️98% акций Иркутскэнерго
▫️7% акций РусГидро
✅ Чистая рентабельность компании по итогам 2021 года составила около 25% - это неплохой показатель. Рентабельность по прибыли до налогов составила 29,3% (+169% г/г). Существенную долю в прибыль составили доходы от совместных предприятий (в основном Норникель).
Если считать прибыль от продаж без учета СП (туда уже включен РУСАЛ), то рентабельность по операционной прибыли в 2021м году была 20,5%, что примерно в 2 раза больше, чем в 2020м.
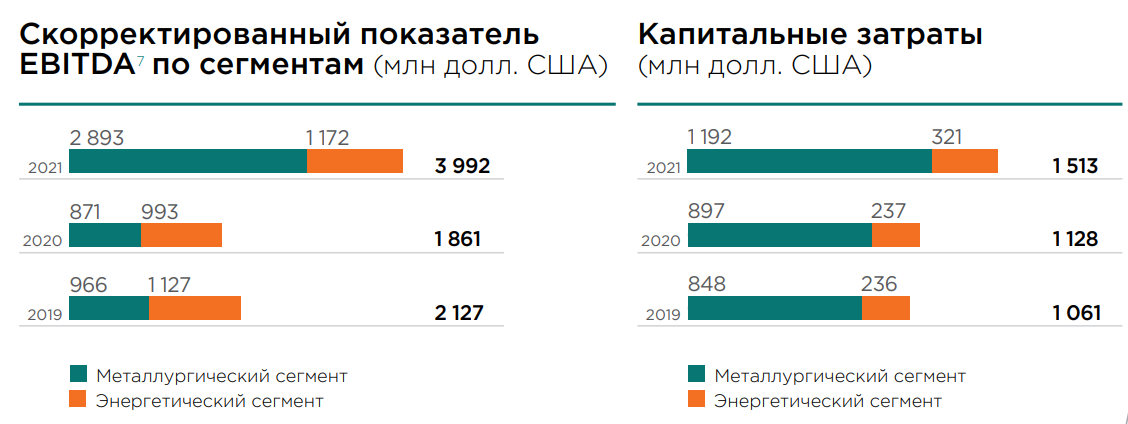
✅ У компании есть относительно стабильный энергетический сегмент, занимающий меньше трети выручки, но формирующий больше 1/3 EBITDA.
✅ Алюминий на LSE в 2021 году торговался в среднем примерно по 2500$ за тонну. Пока все выглядит так, что в 2022м году средние цены на LSE будут немного выше, однако позитив в ценах связан с существенной долей Русала в мировом производстве алюминия (около 6%).
❌ Стоит понимать, что с 99% вероятностью Русал реализует алюминий с дисконтом. Этот дисконт может быть около 30% (аналогично нефти и другим металлам). Учитывая то, что компания реализует 62% продукции на экспорт - только этот фактор снижает потенциальную выручку 2022 компании примерно на 18-19%. Т.е. выручка будет примерно $11,6b - без валютной переоценки.
❌ Издержки производства в рублях при этом растут. Будем оптимистами и предположим, что издержки вырастут примерно на 10% в $, так как часть активов у компании расположена за рубежом и учитывать рост издержек в рублях на 15% было бы не совсем правильно. Т.е. издержки в 2022м году могут подрасти до примерно $10b.
❌ Валовая прибыль составит около $1,6b и от нее будут уже отниматься рублевые издержки, которые вырастут довольно сильно, особенно в долларах (с учетом укрепления рубля). Получается, что $1,6b административных и коммерческих расходов вырастут примерно на 30% и составят примерно $2b.
Получается, что по операционной прибыли компания будет в минусе примерно на $0,5b - это больше оптимистичный, чем нормальный сценарий.
📊 Но не все так плохо. Норникель добавит компании примерно $1,5b к прибыли от СП. И процентные расходы заберут около $1b. И компания окажется или в относительно небольшом минусе или 0 по итогам 2022 года.
Вывод:
Несмотря на огромный дисконт, который имеет EN+ к капитализациям долей в Русале и Норникеле - здесь все-равно ближайшее время не предвидится дивидендов и улучшения ситуации. Хотя, если долгосрочно, ставка на данную компанию может быть оправданна. Так как восстановление к показателям даже 2020 года через сокращение дисконта на российское сырье, будет формировать интересную оценку компании по потенциальной прибыли и дивидендам.
Актив безусловно не самый качественный, отсюда и большой дисконт. Ключевой акционер не намерен делиться прибылью с миноритариями. Если компания платила бы дивиденды и вела более открытую политику к акционерам, то сейчас адекватная цена составляла бы около 750 рублей, но без ясности по...окончание текста по ссылке->
Источник: t.me/taurenin/881
Post #2233
513
- 👍 4