
⚒️ En+ (ENPG) - обзор отчета за 2021й год
▫️Капитализация: 502 млрд
▫️Выручка TTM: 1041 млрд(+39%)
▫️Прибыль: 171 млрд(+213%)
▫️Net debt/EBITDA: 2,2
▫️P/E: 3
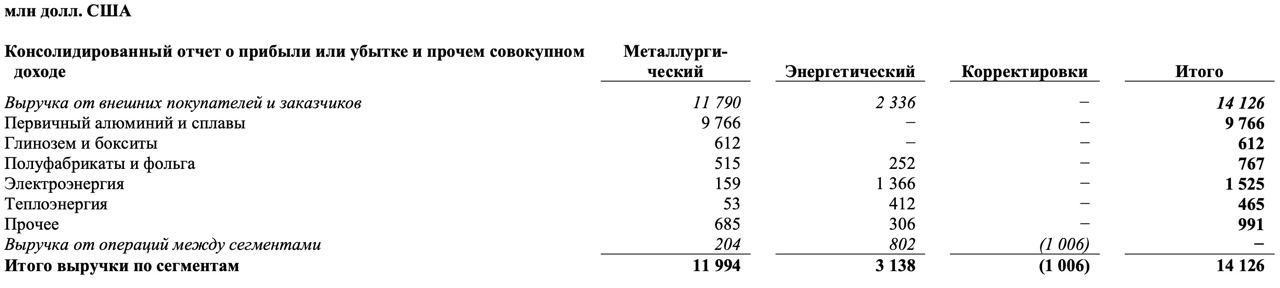
👉Доли выручки:
▫️Реализация алюминия и сплавов: 69%
▫️Реализация глинозема: 4%
▫️Реализация электроэнергии: 11%
▫️Реализация теплоэнергии: 3%
▫️Прочее: 12%
👉Сбыт продукции:
▫️Россия: 38%
▫️ЕС: 16%
▫️Турция: 8%
▫️Китай: 5%
▫️Япония: 5%
▫️США: 5%
▫️Южная Корея: 2%
▫️Мексика: 2%
▫️Прочее: 17%
👉Группе принадлежит:
▫️56,9% акций Русала
▫️26,4% акций Норникеля (контроль через Русал)
▫️98% акций Иркутскэнерго
▫️7% акций РусГидро
✅Главная причина хороших финансовых результатов - повышение цен на алюминий на 45,4% г/г и рост выработки электроэнергии на 10% с 2020 го по 2021й год. С начала 2022го года алюминий вырос более чем на 12% на бирже LME.
Текущие цены на алюминий во многом компенсируют возможные риски потерь европейского рынка. Это одна из причин, почему котировки компании восстановились до значений, которые были перед началом боевых действий.
✅ Компания занимает долю около 6% в мировом производстве алюминия. Это достаточно много, что сводит до минимума риски глобального отказа от продукции компании. Также, география выручки диверсифицирована.
❌У бренда немалый долг, хоть он и сократился на 12% г/г. Net debt/EBITDA = 2,2, при том, что за год EBITDA выросла на 118%. На процентные платежи было потрачено 52 млрд в 2021 году, при ставке 4,25 - 8,5%. Рост ставок увеличит % платежи в несколько раз, что ставит под угрозу будущие выплаты. Заметим, что более 55% кредитов компании выданы под плавающую ставку в рублях. Остальное - плавающие ставки в долларах (ставки в долларах также растут).
❌Происходящее в мире может быть поводом снова не выплатить дивиденды. Хотя, с финансовой точки зрения, компании ничего не мешает сделать выплату согласно дивидендной политике, которая составила бы около 13% к текущей цене.
❌ У компании сильно возросли издержки в $ г/г, несмотря на отсутствие существенного роста объемов производства:
Коммерческие расходы +30%
Административные расходы +10%
Обесценение внеоборотных активов +360%
Прочие оп. расходы +36%
Это говорит о высокой неэффективности управления издержками.
⚠️В начале марта появилась информация, что компания Glencore продаст свою долю в En+(около 11%). Однако в Glencore заметили, что не видят подобной возможности. Когда возможность появится - скорее всего подобные выходы акционеров мы увидим в очень многих компаниях РФ.
Вывод:
Бизнес, работающий как в цикличном (алюминий), так и в защищенном (энергия) секторах. Компания продемонстрировала свой лучший результат по итогам 2021 года, сохранив потенциал для роста, во многом из-за роста цен на мировых рынках и низкой доли сбыта в странах, которые могут ввести эмбарго(около 21%).
📈 Акции компании еще имеют небольшой потенциал роста, однако он ограничен из-за новых поводов для невыплаты дивидендов, ожидаемого выхода Glencore из капитала и ростом % расходов.
Не является индивидуальной инвестиционной рекомендацией
#обзор #en+ #ENPG
Post #587
17.5K
- 👍 105
- ❤ 3