
🛒Магнит(MGNT) - обзор результатов за 2кв2022
У нас отчитались два крупнейших ритейлера (X5 и Магнит). Разберем их поочередно и поймем, что у нас происходит с сектором.
▫️Капитализация: 495 млрд р
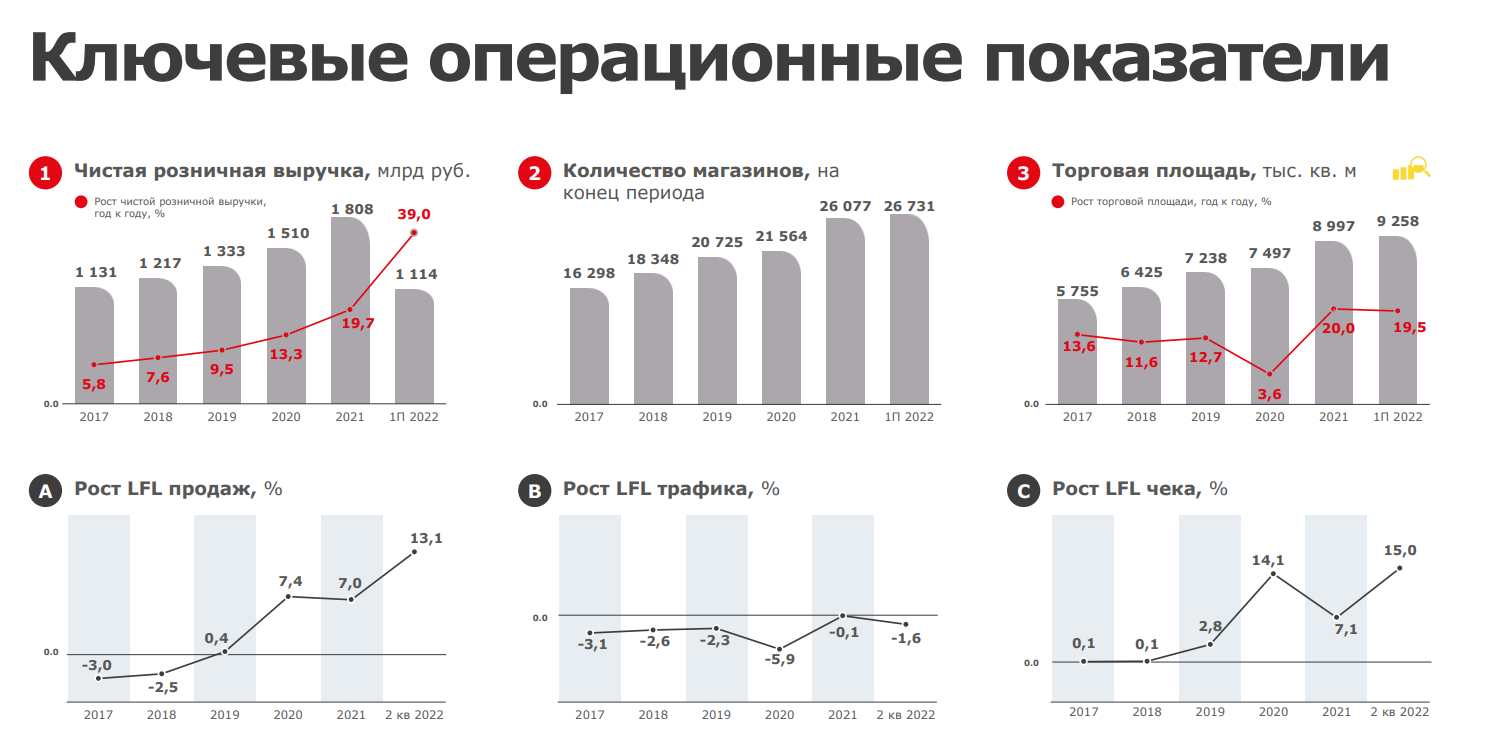
▫️Выручка 2 кв: 579 млрд (+38,7% г/г)
▫️Чистый долг/EBITDA: 1,6
▫️fwd P/E 2022: 10
▫️fwd дивиденд 2022: 11,5%
👉Сегментация розничной выручки 2кв и изменения г/г:
▫️Магнит у дома: 397 млрд (+22%)
▫️Магнит супермаркет: 56 млрд (+9%)
▫️Магнит дрогери: 44 млрд (+25%)
▫️Прочие форматы магнит: 2 млрд (-5%)
▫️Дикси у дома: 76 млрд
▫️Дикси супермаркеты: 4 млрд
✅ Без учета Дикси, рост выручки компании составил 20% г/г. Как и X5, компания обогнала инфляцию (т.е. выросла в реальном выражении).
✅ LFL вырос на 13%, средний чек сразу на 15%. Торговая площадь выросла на 9%, почти как у X5.
✅ Общий онлайн оборот товаров (GMV) с НДС в отчетном периоде составил 7,4 млрд руб. против 1,5 млрд руб. во 2 квартале 2021 г. Общий онлайн оборот товаров (GMV) с НДС за 1П2022 года составил 16,5 млрд руб.
❌Серьезный минус по операционным показателям - снижение трафика на 1,6%. Компания объясняет снижение трафика падением числа акций и низким туристическим потоком на юге.
❌Магнит сократил программу расширения. Открыто менее 130 магазинов за квартал, при среднем темпе выше 500 за прошлые периоды. Если компания не возобновит стратегию расширения, возможно, в 3 и 4 квартале показатель ростах выручки будет ниже инфляции, так как средний чек растет медленнее инфляции.
👉Рост онлайн продаж - хороший знак, хотя доля сегмента по-прежнему менее 2% выручки. У X5 (FIVE) данный показатель превышает 3%.
👉В целом, население переходит на модель бережливого потребления на фоне сокращения реальных доходов. Оборот пищевых продуктов в реальном выражении в апреле – мае снизился на 1,7% и 1,8% г/г, соответственно. Реальные доходы населения упали более чем на 8% Это серьезный фактор, который будет влиять на бизнес в ближайшее время.
👉Сектор страдает не только от спада трафика. Рост инфляции сказывается на расходах. Обе компании пока показывают реальный рост продаж на точку ниже инфляции. Пока наиболее оптимистичным кажется прогноз сохранения маржинальности у обоих брендов по итогам года. Но даже при более реалистичном небольшом сокращении рентабельности, прибыль мы увидим хорошую, выше прошлогодних уровней.
Вывод:
Не смотря на некоторые нюансы в виде снижения трафика, роста выручки магазинов ниже инфляции, бизнес компании работает стабильно. Компания находится в защитном секторе. Касаемо оценки мое мнение с момента предыдущего обзора не изменилось, адекватная цена около 4000 рублей за акцию, одна из компаний которую можно покупать даже без большого дисконта к справедливой цене.
Не является индивидуальной инвестиционной рекомендацией
#обзор #магнит #MGNT
Post #878
20.9K
- 👍 213
- 🔥 12
- ❤ 5
- 👎 4
- 🤯 4