TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2217 · Back to latest

Older Posts 20 shown
Post #2215 861
Дата публикации текста: 2022/07/22

​​⚡️ Ленэнерго (LSNG, LSNGP) - обзор электросетей

▫️ Капитализация: 69 млрд р
▫️ Выручка 2021: 93,5 млрд р (+13%)
▫️ Прибыль 2021 (скор.): 19,5 млрд р
▫️ P/E 2021: 3,5
▫️ Net debt/EBITDA: 0,6
▫️ Forward P/E 2022: 5,5
▫️ FWD дивиденд 2022: 11,5%

👉Россети Ленэнерго — российская распределительная сетевая компания, обслуживает территорию Санкт-Петербурга и Ленинградской области.

✅ Компания направляет на дивиденды по префам 10% прибыли по РСБУ, что по данным расчетам дивиденд за 2021год составил больше 21 рубля на преф (17,5% дивидендной доходности). Дивиденды были выплачены - это позитивный знак.

✅Компаний показала хорошие операционные результаты по итогам 1кв2022 года и отчет по РСБУ:

▫️Потребление энергии в регионе обслуживания - 11190 млн кВч (+2% г/г)
▫️Технологическое присоединение - 5,2 млрд руб(+38%)
▫️Выручка 1кв: 24,8 млрд (+3% г/г) 
▫️EBITDA 1кв: 6,6 млрд (-4% г/г)
▫️Чистая прибыль 1 кв: 5,5 млрд (-3% г/г)

✅ Объем потребления электроэнергии в сетях ПАО «Россети Ленэнерго» по итогам первого полугодия 2022 года увеличился на 0,6% относительно аналогичного периода 2021 года. Т.е. падение во 2кв2022 все-таки произошло, но несущественное.

✅У компании низкий долг. Net debt/EBITDA 2021 = 0,6. При том, что до 95% долгов компании получены по субсидируемые фиксированные ставки - рисков высоких процентных расходов по итогам первого полугодия практически нет.

✅ Даже при проблемах со спросом, выручка и прибыль компании не должны серьезно пострадать в обозримом будущем. Около 90% оборудования - отечественное, поэтому рост издержек будет сильно ограничен.

❌Но стоит заметить, что проблемы есть. При росте выручки в 3% мы увидели сокращение прибыли на аналогичное значение из-за роста себестоимости передачи энергии на 4%, до 17,4 млрд рублей за квартал. Причина - повышение расходов на амортизацию ОС, которые выросли после реализации инвестиционной программы.

❌Учитывая цель по инфляции на 2022й год чуть ниже 15%, себестоимость может вырасти на 10 млрд г/г, что вполне реально, особенно с учетом необходимости импорт замещать часть иностранного оборудования. При индексации тарифов на 4%-5% - прибыль может упасть на 6-7 млрд рублей, относительно 2022 года.

Собственно, отсюда прогнозная прибыль около 13 млрд рублей за 2022 год дивиденд порядка 11,5% на преф.

❌15 июля было принято решение об объединении Россетей и ФСК ЕЭС. Россети будут присоединены к ФСК. Для этих целей ФСК будет проводить допэмиссию акций, в которые и конвертируются все акции Россетей. Пока все детали объединения не известны, но риски того, что произойдет консолидация всех МРСК - довольно высокие. Это может поставить крест на привлекательности такой компании как Ленэнерго.

Вывод:
Ленэнерго - неплохая компания, достаточно успешная и с хорошими выплатами (особенно учитывая падение КС ЦБ РФ до 8%). Но в виду будущих изменений, я бы последил за новостями о конвертации. Без вышеописанного риска консолидации - акции компании вполне интересны (префы) и имеют потенциал роста около 25-30% от текущих значений.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Ленэнерго #LSNG #LSNGP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/859
Post #2214 919
Дата публикации текста: 2022/07/21

​​💥Лучшие россйиские акции, которые будут платить дивиденды

В новом ролике выбираем лучшие дивидендные акции на российском рынке.
Ну и вообще скажу пару слов о том, какие рынки сейчас более интересны с точки зрения дивидендов.

🤔 Да, часть из вас будет писать что ролик бесполезен и нет больше российского рынка и нет никаких дивидендов после ситуации с Газпромом.
Потом сделаю видео про дивидендные акции США и другая часть из вас будет писать, что и этот ролик бесполезен, т.к. нет больше безопасной возможности покупать акции США для российского инвестора. И вообще - дизлайк за рекламу вражеских и недружественных рынков 😆

🙁 Что вам сказать, ваше мнение останется вашим. А мне оно не помешает продолжать получать как хорошие дивиденды с рынка США (и других мировых рынков), работая через иностранных брокеров, так и неплохие дивиденды и купоны в РФ (хотя, с дивидендами сейчас ситуация не очень, зато ценник на акции неплохо снизился).

❗️Так что я призываю ко всему относиться трезво и с холодной головой. Без "все пропало, все бегите" и без экзальтированного ура-патриотизма.

Это стандартная история. Когда все на рынке прекрасно, люди покупают на хаях и не задают вопросов. А когда все упало в пол, все продают в убыток и кричат что все пропало. А может, делать надо наоборот? Искать возможности, когда другие паникуют. Да, не без риска. Но где вы вообще видели возможности без риска?))

💰Так что я продолжаю инвестировать, портфель мой жив и генерирует денежный поток, благодаря хорошей диверсификации активов.

🔖 И кто из вас также продолжает инвестировать, лучшие дивидендные акции РФ ищите в ролике 👉🏻 здесь👈🏻

Приятного просмотра!
Очень буду ждать лайков 👍🏻 под роликом, чтобы понять, насколько вам зашла эта тема.

🔔 И, конечно, подписывайтесь на канал и нажимайте на колокольчик.
Это очень помогает продвижению канала и поможет вам не пропустить новые ролики.

#YouTube #YT #подборки #дивиденды

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/2098
Post #2213 831
Дата публикации текста: 2022/07/21

​#Tesla #отчет

🚗 Компания Tesla представила отчетность за 2 квартал 2022 г.

👉 Tesla - американская компания по производству электромобилей и решений для хранения электрической энергии. Основана в 2003 году Мартином Эберхардом и Марком Тарпеннингом, однако яркой личностью компании является и Илон Маск, которого называют сооснователем. Расположение: Остин, Техас, США. Ключевые фигуры: Илон Маск (CEO), Робин Денхолм (Председатель), Зак Киркхорн (CFO), Дрю Баглино (CTO). Производство первого серийного автомобиля началось в 2008 году. Число сотрудников: более 110 000 чел. Дочерние компании: DeepScale, Tesla Energy, Tesla Grohmann Automation.

📈 Акции компании торгуются на Американской (NASDAQ) бирже под тикером TSLA, Франкфуртской фондовой бирже Xetra под тикером TL0 и Лондонской фондовой бирже LSE под тикером 0R0X. Акции входят в индексы: Nasdaq-100, S&P 100, S&P 500. Капитализация компании 769,52 млрд. долл. После выхода отчетности акции выросли на +1,45% на постмаркете. 🚀Текущая цена 1 акции: 753,30 долл.

❗️ОСНОВНЫЕ МОМЕНТЫ ОТЧЕТА:

• ДЕНЬГИ
– Операционный денежный поток за вычетом капиталовложений (свободный денежный поток) в размере 621 млн. долл. США во 2 квартале 💰

– Денежные средства и их эквиваленты увеличились на 0,8 млрд. долл. США во 2 квартале до 18,3 млрд. долл. США 📈

– Выручка составила 16,93 млрд. долл. (+42% г./г.), что ниже консенсус-прогноза Уолл-стрит - 17,1 млрд. долл. ⚠️

• РЕНТАБЕЛЬНОСТЬ
– Операционная прибыль в размере 2,5 млрд. долл. США по GAAP; Операционная маржа 14,6% во 2 квартале 💸

– 2,3 млрд. долл. чистой прибыли по GAAP; 2,6 млрд. долл. чистая прибыль не по GAAP во 2 квартале 💰

– 27,9% по GAAP валовая маржа автомобильной промышленности во 2 квартале 💸

• ОПЕРАЦИИ
– Фабрика в Берлине производит более 1000 автомобилей за одну неделю. 🔥

– Tesla продолжает расширять зарядную инфраструктуру даже быстрее, чем свои магазины и сервисные центры. ❗️

🔥 Итог: результаты оказались смешанными (выручка ниже, а прибыль выше консенсус-прогнозов аналитиков). При этом многие финансовые и операционные результаты упали по отношению к прошлому кварталу (из-за нарушения цепочек поставок, роста заболевших COVID-19 в Китае). Tesla сохраняет прогноз по 50%-му росту производства, несмотря на трудности. Отметим также тот факт, что компания продала 75% криптовалюты для увеличения ликвидности.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1364
Post #2212 684
Дата публикации текста: 2022/07/21

​​🛢️ Русснефть (RNFT) - обзор нового отчета по РСБУ

Небольшая ясность появилась о том, что происходит в нефтянке появляется и она соответствует моим ожиданиям, которые озвучивались неоднократно.

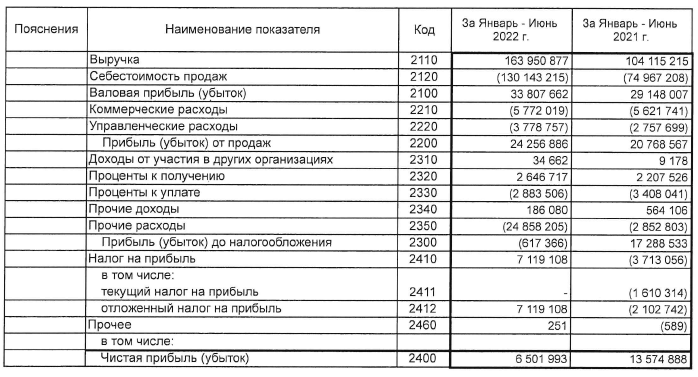
📊 Компания отчиталась по РСБУ за 2кв2022 года. Первый квартал прошел в хороших условиях, из-за этого его результаты не особо важны, поэтому высчитал результаты за 2кв2022 и сопоставил с прошлым годом:

Выручка: 75,2 млрд р (+33,3% г/г)
Себестоимость: 67,7 млрд р (+68% г/г) ❗
Операционная приб: 7,5 млрд р (-53% г/г) ❗
Коммерч. расходы: 2,8 млрд р
Управл. расходы: 2,3 млрд р
Прибыль от продаж: 2,4 млрд р (-79% г/г) ❗

ℹ️ Чистая во 2кв2022 прибыль была глубоко отрицательной, но она в данном случае не особо важна, так как у компании многомиллиардные "прочие расходы". Они не связанны с операционной деятельностью. Скорее всего, это списания, переоценки и т.д.

👆 Что мы видим сразу: выручка выросла, но себестоимость выросла сильнее. Операционная прибыль сложилась в 2 раза относительно 2021 года, а прибыль от продаж - почти в 5 раз.

📉 Понятно, что отчеты по РСБУ не самые репрезентативные, но факт роста себестоимости на лицо. Такая же ситуация у многих других нефтяников (скорее всего). Стоит отметить, что во 2кв2022 года была еще относительно комфортная средняя по курсу доллара.

Вывод:
У нефтяников ситуация хуже, чем многим могло показаться. Себестоимость растёт не пропорционально росту цен реализации. Многое еще зависит от масштабов компаний... Возможно крупные компании, вроде Лукойла и Роснефти будут еще больше терять в прибыли, чем Русснефть из-за необходимости перенаправлять большие потоки. Поэтому, мое мнение не меняется - с покупками пока я не тороплюсь.

Все проблемы, которые описывались еще в апреле (даже раньше) уже видно на цифрах.

Не является индивидуальной инвестиционной рекомендацией

#обзор #русснефть #RNFT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/854
Post #2211 698
Дата публикации текста: 2022/07/20

​#NFLX #отчет

❗️Крупнейший в мире стриминговый сервис Netflix опубликовал финансовые результаты за 2 квартал 2022 г.

🎥 Netflix - американский поставщик фильмов и сериалов на основе потокового мультимедиа. Штаб-квартира находится в Лос-Гатосе, Калифорния. Компания основана 29 августа 1997 года Ридом Хастингсом и Марком Рэндольфом. Число сотрудников более 12 135 человек. Ключевые фигуры: Рид Хастингс (председатель и CEO), Тед Сарандос (CEO, CCO), Грег Питерс (COO, CPO).

👌 Продукция: кинопроизводство, телепроизводство, потоковое видео, онлайн-прокат Blu-ray и DVD. Дочерние компании: DVD Netflix, Millarworld, LT-LA, Albuquerque Studios, Netflix Pictures, Netflix Studios, Netflix Animation, StoryBots, Inc., Grauman's Egyptian Theatre, Broke and Bones, Roald Dahl Story Company, Night School Studio и тд.

📈 Акции компании торгуются на Американской бирже Nasdaq под тикером NFLX. Акции входят в индексы NASDAQ-100, S&P 100 и S&P 500. Капитализация компании 89,58 млрд. долл. После выхода отчетности и закрытия американского рынка акции выросли почти на +8%. 🚀 Цена акции: 217,46 долл.

👀 Посмотрим на итоги работы компании:

• Выручка: 7,97 млрд. долл. (+8,6% г./г.) - немного ниже ожиданий Уолл-стрит - 8,03 млрд. долл. ⚡️
• Операционная прибыль: 1,57 млрд. долл. (-14,6% г./г.) 📉
• Операционная маржа составила 19,8%, против 25,2% годом ранее и 25,1% в прошлом квартале ❗️
• Чистая прибыль: 1,44 млрд. долл. (+6,5% г./г.) 📈
• EPS составил 3,2 долл., что превосходит оценки Уолл-стрит в 2,96 долл. 💥
• За прошедший квартал компания потеряла 970 тыс. подписчиков, что значительно ниже собственного прогноза в 2 млн. Netflix впервые в истории сообщает о потере клиентов 2 квартала подряд. 📉

👉 Вывод. Смешанный отчет. Уже в следующем квартале компания ожидает увеличить число подписчиков до 221,67 млн., или +1 млн. за квартал. Это станет годовым рекордом, но по-прежнему будет меньше значения 4 квартала 2021 г. - 221,84 млн. Финансовый прогноз на следующий квартал слабый. В среднесрочной перспективе продавцы могут вернуть инициативу на фоне слабого прогноза и при отсутствии новостного фона. При этом Netflix продолжает быть лидером просмотров.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1360
Post #2210 595
Дата публикации текста: 2022/07/20

​​💻Ростелеком (RTKM) - поможет ли новая стратегия повысить капитализацию? 

▫️Капитализация: 208 млрд
▫️Выручка TTM: 580 млрд
▫️OIBDA TTM: 218 млрд
▫️Прибыль TTM: 28,5 млрд
▫️Чистый долг/EBITDA: 1,8
▫️fwd P/E 2022: 10
▫️P/B: 1.1
▫️fwd дивиденд 2022: 8%

👉Стабильная дивидендная политика. Ростелеком обязуется выплачивать в виде дивидендов не менее 75% свободного денежного потока как по обыкновенным, так и по привилегированным акциям, но не менее 5 руб. на одну обыкновенную ценную бумагу. 

👉Результаты сегментов компании за 2021:
Сегмент ⏩ Выручка(млрд) / Рост г/г
Мобильная связь ⏩ 194,3 / +9,8%
Широкополосный интернет ⏩ 99,9 / +10,6%
Цифровые сервисы ⏩ 88,4 / +14,4%
ТВ ⏩ 39,9 / +5%
Оптовые продажи ⏩ 74,1 / -0,9%
Фиксированная телефония ⏩ 48,9 / -10,5%

✅ Спрос на услуги компании относительно стабильный стабильный, дивиденды компания заплатила даже в текущих условиях (хотя основания для невыплаты были и есть).

✅ В основном, весь позитив компании связан со стратегией развития, которой касался в предыдущем обзоре, еще относительно задолго до кризиса: https://t.me/taurenin/284. Поэтому сейчас больше сделаю акцент на проблемы, которые часть данного позитива перечеркивают.

❌Чистый долг по данным последнего отчета составил почти 400 млрд рублей, долг растёт стабильно, предпосылок для его уменьшения особых нет. Стоимость обслуживания долга в 2022м году будет повыше, что заберет часть прибыли.

❌У компании есть риск сильного снижения FCF из-за потенциальных повышенных капексов. Скорее всего, компании придется замещать ряд иностранных товаров, включая оборудование. Этот негатив касается всего сектора. При этом, вложить в цены расходы просто так не не получиться из-за высокой конкуренции и доли государства в выручке.

❌Я не совсем согласен с тем, что прогнозируемые значения компании, по стратегии до 2025 года адекватны (по крайней мере в реальном выражении показатели вряд ли вырастут так, как это прогнозирует компания). Рынок ТМТ и широкополосного доступа в интернет сильно сегментирован, а доля компании на рынке стабильна. Для реализации стратегии требуется рост, который не наблюдается ни в одном из сегментов.

Выводы:
Ростелеком - сочетание растущих(цифровые сервисы, ШПД) и стагнирующих(фиксированная связь, телевидение, телефония) сегментов. 

Стратегия роста пока выглядит амбициозной и труднореализуемой, а даже в случае реализации данной стратегии - текущая оценка не оправдывает риски ожидания её реализации. Учитывая то, что есть более качественные и высокодоходные активы с форвардными дивидендами около 10% и реальными перспективами их сохранения, зачем нужен Ростелеком с 5 рублями дивидендов, которые могут тоже оказаться под вопросом? Компания оценена адекватно, но не дешево.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ростелеком #RTKM #RTKMP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/851
Post #2209 544
Дата публикации текста: 2022/07/19

⬆️🟢 OPPENHEIMER ПОВЫСИЛ ЦЕЛЕВУЮ ЦЕНУ $DG DOLLAR GENERAL - РИТЕЙЛЕР ВЫИГРЫВАЕТ В УСЛОВИЯХ ОСЛАБЛЕНИЯ ЭКОНОМИКИ

🛍 Инфляция растет, идет агрессивное повышение ставок, а опасения по поводу рецессии в последние месяцы резко возросли. По словам Oppenheimer, на фоне волатильности Dollar General остается “лучшим выбором” для преодоления экономической неопределенности.

💬 “Мы считаем, что укрепляющийся фундаментальный фон в сочетании с защитными свойствами модели DG способствует повышению эффективности акций в потенциально более сложных условиях потребительских расходов в будущем”, - написал аналитик Рупеш Парих в записке для клиентов сегодня, подняв целевую цену ритейлера. “Поскольку относительный коэффициент P/E теперь более соответствует пикам, мы считаем, что рост прибыли может быть более важным для дальнейшего роста”.

🎢 Фирма сохранила рейтинг "лучше рынка", и повысил целевую цену фирмы для дисконтного ритейлера до $275 с $240 за акцию, сославшись на то, что внимание компании к предметам первой необходимости имеет решающее значение в условиях замедления экономического роста.

🗣 “Мы считаем, что уникальное ценностное предложение компании (по сравнению с продуктовыми, массовыми и лекарственными средствами), сосредоточенность на основных категориях и преимущества от позиции генерального директора по торговле способствуют росту продаж и увеличению доли в потенциально более слабом экономическом фоне”, - написал он.

⏳ В то время как Dollar General сталкивается с постоянными препятствиями из-за роста инфляции и стоимости доставки, Oppenheimer считает, что эти проблемы должны утихнуть в течение 2023 финансового года.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/164229
Post #2208 538
Дата публикации текста: 2022/07/19

​#JNJ #отчет

❗️Компания Johnson & Johnson (NYSE: JNJ) сегодня объявила финансовые результаты за 2 квартал 2022 года.

🏥 Johnson & Johnson - американская корпорация, состоящая из 3 крупных отделов: потребительская и фармацевтическая продукция и медицинское оборудование. В состав входят более 250 дочерних компаний в более чем 60 странах. Продукция продаётся в более чем 175 странах. Компания основана в 1886 году, штаб-квартира в Нью-Джерси. Основатели: Роберт Вуд Джонсон, Джеймс Вуд Джонсон, Эдуард Мид Джонсон. Ключевые люди: Хоакин Дуато (генеральный директор), Алекс Горски (исполнительный председатель). Количество сотрудников: 144 500 чел. Аудитор: PricewaterhouseCoopers LLP.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером JNJ. Акции входят в индексы DJIA, S&P 100, S&P 500. Капитализация компании 458,47 млрд. долл. После выхода отчетности акции растут почти на +0,8% в моменте на премаркете. Цена 1 акции: 175,63 долл.

👀 Посмотрим на итоги работы компании (по сравнению со 2 кварталом 2021 г.)

• Общий рост продаж на 3% до 24 млрд. долл. США при операционном росте на 8% и скорректированном операционном росте на 8,1% 📈

• Прибыль на акцию в размере 1,80 долл. США упала на -23,4%, а скорректированная прибыль на акцию в размере 2,59 долл. США увеличилась на 4,4% ❗️

• Компания сохраняет прогноз на весь 2022 год по операционным продажам и скорректированной операционной прибыли на акцию ⚡️

• Продажи по регионам: в США продажи выросли на 2,3% до 12 197 млн. долл.; в остальном мире продажи выросли на 3,8% до 11 823 млн. долл. 💰

• Продажи по отделам: здоровье потребителей (продажи упали на -1,3% до 3 805 млн. долл.), фармацевтика (продажи выросли на 6,7% до 13 317 млн. долл.), медицинские устройства (продажи упали на -1,1% до 6 898 млн. долл.) 🚀

🔥 Вывод: солидные результаты за второй квартал в условиях макроэкономических проблем. Общие продажи снова выросли, при этом прибыль на акцию сократилась. Операционные продажи показали положительную динамику. Отдел фармацевтики также показал очередной рост продаж.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1356
Post #2207 520
Дата публикации текста: 2022/07/19

​#IBM #отчет

❗️Компания IBM представила результаты работы за 2 квартал 2022 года.

🖥 IBM - один из крупнейших в мире производителей и поставщиков аппаратного и программного обеспечения, ИТ-сервисов и консалтинговых услуг. Штаб-квартира располагается в США, Армонк, штат Нью-Йорк. Компания основана в 1911 году и представлена практически во всех странах мира. Число сотрудников более 282 000 человек. Основатель: Чарльз Рэнлетт Флинт. Ключевые фигуры: Арвинд Кришна (председатель и генеральный директор), Гэри Кон (заместитель председателя). В 2018 году компания IBM впервые продемонстрировала содержимое своей квантовой вычислительной системы. Компания имеет более 70 дочерних компаний по всему миру.

📈 Акции компании торгуются на Нью-Йоркской фондовой (NYSE) бирже под тикером IBM. Акции входят в индексы: DJIA, S&P 100, S&P 500. Капитализация компании 124,24 млрд. долл. После выхода отчетности на постмаркете акции упали на -4,32% 📈. Цена акции: 132,16 долл.

🔥 Как поработала компания? (сравнение показателей со 2 кварталом 2021 года, если не указано другое)

• Выручка в размере 15,5 млрд. долл. США, рост на 9%, или рост на 16% в постоянной валюте (включая около 5 пунктов от дополнительных внешних продаж компании Kyndryl) 📈
• Доходы от отдела программного обеспечения выросли на 6%, на 12% в постоянной валюте 🔥
• Доходы от отдела консалтинга выросли на 10%, на 18% в постоянной валюте 💥
• Доход от отдела инфраструктуры вырос на 19%, на 25% в постоянной валюте 🚀
• Доход от гибридного облака:
-- Последние 12 месяцев: 21,7 млрд. долл., рост на 16%, или рост на 19% в постоянной валюте. 📍

• Денежные средства от операционной деятельности с начала года составили 4,6 млрд. долл. США, а свободный денежный поток 3,3 млрд. долл. США. 👌
• Валовая прибыль по GAAP: 8,3 млрд. долл. США, рост на 6%; чистый доход 1,5 млрд. долл., рост на 81%; разводненная прибыль на акцию 1,61 долл., рост на 79%. 🤑
• Валовая прибыль НЕ по GAAP: 8,5 млрд. долл. США, рост на 5%; чистый доход 2,1 млрд. долл., рост на 45%; разводненная прибыль на акцию 2,31 долл., рост на 43%. 🚀
• IBM закончила второй квартал с наличными в кассе на сумму 7,8 млрд. долл. (включая ликвидные ценные бумаги), что на 0,2 млрд. долл. больше, чем на конец 2021 года.💰
• Долг составил 50,3 млрд. долл., что на 1,4 млрд. долл. меньше с конца 2021 года. ❗️
• Компания вернула акционерам 1,5 млрд. долл. в виде дивидендов 💸

❗️Вывод: в этом квартале компания добилась хороших показателей выручки со сбалансированным ростом в регионах присутствия IBM благодаря спросу на гибридное облако и искусственный интеллект. Учитывая результаты первого полугодия, компания по-прежнему ожидает дальнейшего роста выручки за весь год и около 10 млрд. долл. консолидированного свободного денежного потока. Особенно стоит отметить тот факт, что долг компании постепенно уменьшается.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1355
Post #2206 518
Дата публикации текста: 2022/07/19

​🖥 Softline Technologies (SFTL) - обзор провайдера IT услуг

▫️Капитализация: 34 млрд
▫️Выручка 2021: 149 млрд
▫️EBITDA 2021: 5,5 млрд
▫️Прибыль 2021: 1,5 млрд
▫️Net debt/EBITDA: -2,8
▫️P/E 2022: -
▫️fwd дивиденд 2022: 0%

👉 Softline Holding PLC - поставщик ИТ-решений и сервисов, работающий на рынках России, восточной Европы, центральной Азии, Америки, Индии и Юго-Восточной Азии.

🌏 Географическое распределение выручки компании:
▫️Российская федерация - 60%
▫️Евразия - 7%
▫️EMEA - 3%
▫️LATAM - 7%
▫️APAC - 23%

✅ За 2021г. компания продемонстрировала сильный рост бизнеса. По итогам года оборот увеличился до 2,2 млрд долларов (+26% г/г), скорректированная EBITDA увеличилась до 306,2 млн долларов (+39% г/г). Позитивно, что у компании растет рентабельность (рост выручки значительно опережает рост трат на SG&A).

✅ Бизнес Softline неплохо географически диверсифицирован. 40% выручки приходится на международные рынки. При этом во многих странах Softline удерживает высокую долю рынка (Чили, Индия, Колумбия и т.д.).

✅ Даже в текущих условиях, компания продолжает расширяться и совершать новые сделки M&A. В 1 полугодии 2022г. Softline приобрела вендора IT услуг из ОАЭ - Seven Seas Technology. Точных условий сделки и эффекта на выручку в 2022г. компания не раскрыла.

✅ ИТ-компании РФ и так имели определенные льготы, что способствовало их развитию, в новых условиях есть вероятность введения новых послаблений (снижение налогов, снижения стоимости привлечения заемных средств и т.д.).

✅ У компании здоровое финансовое состояние. Net-debt/EBITDA отрицательный с чистой денежной позицией на балансе в 15 млрд рублей.

❌ Компания строго говоря не относится к IT сектору. Бизнес Softline заключается в перепродаже IT продуктов других компаний (Microsoft, Adobe, IBM, Cisco, Oracle и т.д.) и оказании вспомогательных услуг.

❌ Международные IT компании сворачивают свою деятельность в России и закрывают доступ к свои продуктам в том или ином виде. Особенно негативно для Softline скажется уход из РФ Microsoft на который приходится половина от всей выручки Softline. Помимо этого, компания может потерять часть существующих клиентов и за пределами РФ так как международный бизнес не захочет сотрудничать с компаний с российским происхождением.

Менеджмент компании уже заявил, что рассматривает варианты реализации российского бизнеса. Скорее всего компания будет разделена на две (международный бизнес и бизнес в РФ) при этом вряд ли можно рассчитывать на справедливую цену продажи. Российский бизнес приносит 60% выручки и без него компания и без него компания будет выглядеть сомнительно.

❌ Значительный вклад в рост бизнеса Softline приносят приобретения. С момента выхода на IPO Softline приобрела 5 компаний и планирует совершать новые сделки M&A и дальше. Такая модель бизнеса несет в себе риски неудачного управления капиталом.

Вывод:
После выхода на IPO, Softline быстро превратилась из компании роста в проблемный бизнес с неясными перспективами. Помимо всех рисков связанных с структурой компании (регистрация на Кипре, ГДР вместо акций и т.д.), под вопросом находится основной бизнес из-за риска разрыва отношений с основными вендорами (в том числе и за пределами РФ). По итогам 2022г. почти наверняка будет отделен бизнес в РФ. Сам по себе он не особо интересен, но и без него остается компания с отрицательной прибылью и без своего собственного продукта, рост бизнеса которой во многом зависит от возможности совершения сделок M&A. Даже после значительного падения акции компании к покупке не интересны. Всему есть своя цена, но дно здесь нащупать сложно.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Софтлайн #SFTL

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/848
Post #2205 502
Дата публикации текста: 2022/07/18

​#GS #отчет

❗️18 июля 2022 года финансовая группа Goldman Sachs сообщила о финансовых результатах за 2 квартал 2022 финансового года, который закончился 30 июня 2022.

🏦 Goldman Sachs - один из крупнейших в мире финансовых конгломератов с отделениями по всему миру. Занимается инвестиционным банкингом, торговлей ценными бумагами, инвестиционным менеджментом и другими финансовыми услугами, прежде всего, с институциональными клиентами. Основан в 1869 году, штаб-квартира находится в Нью-Йорке, Нижний Манхеттен. С 2011 года входит в число глобально системно значимых банков.

✔️ Основатели: Маркус Голдман и Сэмюэл Сакс. Ключевые люди: Ллойд Бланкфейн (Старший Председатель), Дэвид М. Соломон (Председатель и CEO), Джон Э. Уолдрон (Президент и COO). Число сотрудников: более 43 900 человек. Дочерние компании: Marcus by Goldman Sachs, Goldman Sachs Personal Financial Management, Goldman Sachs Capital Partners, Goldman Sachs Ayco Personal Financial Management и др.

🔔 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером GS. Акции входят в индексы: DJIA, S&P 100, S&P 500. Кредитные рейтинги банка: Standard & Poor's - BBB+; Moody's - A3; Fitch Ratings - A; Капитализация компании 105,61 млрд. долл. После выхода отчетности акции растут почти на 4% в моменте. Текущая цена 1 акции: 304,29 долл.

❗️Посмотрим на итоги работы компании:

• В течение квартала компания оказывала поддержку клиентам в условиях изменяющейся макроэкономической среды и получила высокую квартальную чистую выручку в размере 11,86 млрд. долл. США, чистую прибыль в размере 2,93 млрд. долл. США и разводненную прибыль на акцию в размере 7,73 долл. США. 💰

• Инвестиционно-банковские услуги принесли ежеквартальную чистую выручку в размере 2,14 млрд. долл. США, включая высокие чистые доходы от финансового консультирования. Компания заняла первое место в мире по количеству объявленных и завершенных слияний и поглощений, а также по размещению акций с начала года. ⚡️

• Чистая выручка отдела глобальных рынков за квартал составила 6,47 млрд. долл. США, что отражает высокие показатели в области акций и инструментов с фиксированным доходом, валютой и товарами. 🚀

• Подразделение по управлению состоянием принесло рекордную чистую выручку за квартал в размере 2,18 млрд. долл. США (+25% относительно 2 квартала 2021 г.) 🔥

• Активы всей компании составили 2,50 трлн. долл. США ⚡️

• Балансовая стоимость 1 обыкновенной акции увеличилась на 2,9% в течение квартала до 301,88 долл. США. 📈

• 14 июля 2022 г.  cовет директоров Goldman Sachs Group, Inc. одобрил увеличение квартальных дивидендов на 25% до 2,50 долл. США на обыкновенную акцию, начиная с 3 квартала 2022 г. 🚀

✔️ Итог: компания добилась хороших результатов во втором квартале. Несмотря на повышенную волатильность и неопределенность, финансовая группа по-прежнему уверена в своей способности ориентироваться в окружающей среде, динамично управлять ресурсами и обеспечивать долгосрочную прибыль для акционеров. Особо стоит отметить снова рекордную выручку в сегменте по управлению состоянием.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1352
Post #2204 496
Дата публикации текста: 2022/07/18

📢✅СТРАТЕГ MORNINGSTAR ГОВОРИТ, ЧТО ДВЕ АКЦИИ FAANG СЕЙЧАС ВЫГЛЯДЯТ НЕВЕРОЯТНО ДЕШЕВО

🇺🇸Главный стратег Morningstar по американским рынкам Дэвид Секера считает, что масштабная распродажа акций Big Tech в этом году может оказаться чрезмерной.

💡В этом году более широкий технологический сектор принял на себя основную тяжесть рыночной ротации из акций роста в стоимостные имена, поскольку ужесточение денежно-кредитной политики стало более очевидным.

📉С начала года Nasdaq Composite упал на 28%, в результате чего этот индекс с большим содержанием технологий оказался на территории медвежьего рынка. Акции FAANG также торгуются с большими скидками, сказал Секера в среду в интервью CNBC Pro Talks.

🌐Одна из акций FAANG - $META Meta* - стала настолько дешевой, что инвесторы могут купить ее с большим "запасом прочности", сказал он.

🤑Определение "запаса прочности" - это классическая стратегия инвестирования в стоимость - и один из краеугольных принципов Уоррена Баффета, который ищет акции с внутренней стоимостью, значительно превышающей их рыночную оценку.

📌Стоимостно-ориентированные инвесторы, такие как Баффетт, считают, что это ключевой фактор, который необходимо учитывать при оценке риска и доходности компании, особенно в периоды сильной волатильности рынка. И это заставило Секеру утверждать, что сейчас, возможно, самое время снова обратить внимание на акции FAANG.

✅Акции с "запасом прочности

📢Секера отметил, что и $GOOGL Alphabet, и $META Facebook*, родительская компания Meta, торгуются с "очень глубоким дисконтом" к своим долгосрочным оценкам.

📊По его оценке, Alphabet торгуется с 35%-ным дисконтом к справедливой стоимости акций, рассчитанной Morningstar, в то время как Meta торгуется с дисконтом менее половины справедливой стоимости.

🙀Акции Alphabet упали более чем на 20% в этом году и торгуются с коэффициентом P/E 18,3x.

📍Между тем, более половины рыночной капитализации Meta было уничтожено в этом году, и сейчас акции торгуются с коэффициентом цена/прибыль всего 12,6x - самым низким среди аналогов, согласно данным FactSet. Около 80% аналитиков, освещающих акции, дают им рейтинг "покупать".

📎"Всегда трудно сказать, когда именно рынок вернется туда, где, по нашему мнению, находится внутренняя оценка... Но в данный момент, мы считаем, что вы можете купить эти акции с таким большим запасом прочности - инвесторы будут хорошо позиционированы в этом имени", - сказал Секера о Meta.

🗣Он сказал, что компания получит выгоду от долгосрочного структурного роста цифровой рекламы - несмотря на некоторые негативные отзывы в этом году.

📢В феврале Meta* заявила, что функция прозрачности отслеживания приложений $AAPL Apple, которая снижает возможности таргетинга, ограничивая доступ рекламодателей к идентификатору пользователя iPhone, снизит продажи компании социальных сетей в этом году примерно на 10 миллиардов долларов.

💡Но Meta* с тех пор активизировала свои усилия в ответ на эти неблагоприятные факторы, перейдя к получению большего дохода от Instagram* Reels и инвестируя в искусственный интеллект, чтобы управлять рекомендациями контента, как это делает ее конкурент - TikTok, принадлежащий ByteDance.

*Соцсети признаны экстремистскими и запрещены на территории РФ.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/163745
  • 🥰 1
Post #2203 546
Дата публикации текста: 2022/07/18

​#C #отчет

❗️Продолжаем анализировать финансовые отчеты американских банков. Финансовая корпорация Citigroup представила финансовый отчет за 2 квартал 2022 года и ключевые метрики.

💰Citigroup - одна из крупнейших американских финансовых корпораций со штаб квартирой в Нью-Йорке. Основой конгломерата является Citibank, основанный в 1812 году. Компания образовалась 7 апреля 1998 года в результате слияния Citicorp и Travelers Group. Основатели: Сэнфорд И. «Сэнди» Вейлл (Travelers Group) и Самуэль Осгуд (Citicorp). Ключевые люди: Джон Дуган (Председатель), Джейн Фрейзер (CEO и Президент). Входит в «большую четвёрку» банков США, наряду с Bank of America, JPMorgan Chase и Wells Fargo. Банк управляет активами общей стоимостью свыше 2 трлн. долл. Citigroup - первичный дилер ценных бумаг казначейства США. С 2011 года входит в число глобально системно значимых банков. В корпорацию входят десятки подразделений. Число сотрудников: более 210 000 чел.

📈 Компания входит в индексы S&P 100, S&P 500, NYSE. Акции компании торгуются на Нью-Йоркской фондовой (NYSE) бирже под тикером С. Капитализация компании 97 млрд. долл. После выхода отчетности акции выросли на +13,23% на основных торгах. Цена 1 акции: 50 долл.

Посмотрим на итоги работы компании:

• Выручка за квартал выросла на 12% против падения у ближайших конкурентов и составила 19,6 млрд. долл. при ожидаемых аналитиками 18,4 долл. 📈

• Чистая прибыль на акцию сократилась на 23% до 2,2 долл. против консенсуса 1,65 долл. (положительная разница более чем в 30%). ⚡️

• Банк заработал 4,5 млрд, из которых отложил в резервы на потерю по кредитам 1,3 млрд. долл. ❗️

• Для валютного подразделения Citi это был лучший квартал на 10 лет, рост выручки составил 33% год к году. 📍

• Оценка потенциальных потерь в России уменьшена с 3 до 2 млрд. долл., сумма всех активов в РФ превысила 8 млрд. долл. - во многом из-за экстремального роста рубля. 💥

• Финансовая группа вернула акционерам обыкновенных акций 1,3 млрд. долл. США в форме дивидендов и выкупа. 💰

🔥 Вывод: Citigroup, как и прежние пять кварталов, выше консенсуса по выручке и прибыли и лучше конкурентов. Драйвером для банка стали сделки валютного хеджа и торговля сырьем. Акции показывали в пятницу самую мощную динамику внутри дня более чем за два года. Аналитики прогнозируют рост акций до 53,5 долл.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1351
Post #2201 632
📉 Нашел Трейдера, который оповещает за 30 минут до пампа. Мега полезный канал. Видит заранее где-то 95% всех дампов и пампов.

Сегодня он в своем канале разместил новый прибыльный сигнал, ориентировочная прибыль +300%

Получить доступ бесплатно смогут только 50 человек
Забирайте бесплатно
Post #2200 639
Дата публикации текста: 2022/07/15

​​🏢 REIT - 5% в долларах + индексация + защита от инфляции

Инвестиционные фонды недвижимости (REIT) предлагают инвесторам способ защитить свои портфели от безудержной инфляции.

👉🏻 В этом посте мы уже разбирали National Retail Properties и почему REITы могут с инфляцией зарабатывать больше
👉🏻 А здесь разбирали WP Carey $WPC
👉🏻 Тут разбирали EPRT

📝 Вот вам подборочка из надежных и качественных REIT фондов с высокими и растущими дивидендами, которые кроме хорошего дохода дадут вам защиту от инфляции ⬇️

🌟
Agree Realty $ADC

Agree Realty — это NetLease REIT, который в основном обслуживает арендаторов, работающих в электронной коммерции и других арендаторов, устойчивых к рецессии. Примерно 86% площадей REIT сдаются в аренду национальным ритейлерам, а 68% арендаторов имеют кредитный рейтинг инвестиционного уровня.

🏪 Арендаторы фонда, в основном, из устойчивых к рецессии секторов розничной торговли, таких как бакалейные товары, аптеки, товары для дома, шиномонтаж и автосервис, а также магазины шаговой доступности. Среди них такие известные имена, как Walmart $WMT , Kroger $KR , Lowe's $LOW, Tractor Supply $TSCO , Dollar General $DG и другие.

Чистая аренда возлагает на арендатора ответственность за налоги на недвижимость, расходы на страхование и содержание имущества и, как правило, считается менее рискованной для фонда, чем другие виды аренды.

💼 Компания владеет портфелем из 1510 объектов недвижимости в 47 штатах, что составляет 31 миллион квадратных футов общей арендуемой площади, а также 186 договоров аренды земли, включающих 4,9 миллиона квадратных футов арендуемой площади. В настоящее время собираемость арендных платежей 99,6%, а средневзвешенный оставшийся срок аренды составляет 9,1 года.

В течение мартовского квартала ADC потратила 430 млн долларов на приобретение 124 объектов торговой недвижимости и в этом году планирует приобрести на сумму от 1,4 до 1,6 млрд долларов. Кроме того, REIT реализует 18 девелоперских проектов, которые начнут сдаваться в аренду в течение следующих четырех кварталов.

📈 Отражая рекордное количество новых проектов, реализуемых в течение мартовского квартала, скорректированный показатель FFO на акцию REIT улучшился на 16,4% за трехмесячный период. И компания увеличила свой рекорд по превышению консенсус-оценок аналитиков до 14 из последних 16 кварталов.

💸 Agree Realty увеличивала дивиденды в среднем на 5,5% в год за последнее десятилетие. Последнее увеличение составило 7,8% в апреле, и компания стала ежемесячно выплачивать дивиденды в 2021 году. Коэффициент выплат составляет консервативные 70% от основного FFO. Текущая доходность - 3.9% годовых выглядит неплохо с учетом роста, хотя можно найти и более высокую доходность.

⚖️ Оценка в 18.5 P/AFFO на 2022 год выглядит относительно дорого для сектора, где средние оценки около 16. Но это может быть оправдано относительно низким уровнем левериджа, ростом денежных потоков и высокой надежностью фонда.

🎯 Целевая цена аналитиков 78$. при текущей цене в 72$, апсайд совсем небольшой, из 18 аналитиков, 10 дают рейтинг Strong Buy, 5 рекомендует покупать и не один не рекомендует продавать акции.

🚩Agree Realty — это высококачественный REIT с чистой арендой, с продуманной стратегией, хорошим балансом и управлением. Однако, при текущей цене я не нахожу эти акции привлекательными для покупки, хотелось бы видеть цены ниже. Но долгосрочно, ADC - хороший вариант для размещения капитала с возможностью получения неплохих и растущих дивидендов.

❗️Но с учетом конъюнктуры рынка, цены на все активы в этом году могут быть еще существенно ниже.

👉🏻 Другие акции ждите в следующих постах

#подборки #REIT #ADC

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/2097
Post #2198 593
Дата публикации текста: 2022/07/15

​🛢 ExxonMobil (XOM) - обзор нефтегазового дивидендного аристократа

▫️ Капитализация: 350 млрд
▫️ Выручка TTM: 309 млрд
▫️ EBITDA TTM: 54 млрд
▫️ Прибыль TTM: 26 млрд
▫️ fwd P/E 2022: 7
▫️ P/B: 2,1
▫️ fwd дивиденд 2022: 5%

👉Exxon Mobil Corporation — одна из крупнейших нефтяных компаний в мире.

👉Компания платит дивиденды с 1911 года, ни разу не отменяла их и не снижала их с 1948 года, стабильно повышая, в среднем на 8% в год за последние 15 лет. Последнее повышение в этом году на 0,1$ в квартал (1,15%).

✅ По итогам 1 квартала 2022г ExxonMobil показала ожидаемо высокий рост бизнеса из-за роста цен на энергоносители. Средняя цена реализации нефти выросла на 39%, газа на 43% г/г. Благодаря этому, компания увеличила свою выручку и чистую прибыль на 53% и 100% соответственно.

✅ По оценкам компании, цены на газ в 1кв2022 выросли на 137% г/г. Текущие объемы добычи и производства газа компанией приносили бы 59 млрд выручки в год только при ценах 200$ за 1 тыс м3. Однако ситуация сейчас в данном сегменте намного лучше и она сохранится в ближайшие годы. Именно Exxon - один из поставщиков СПГ в Европу.

✅ Для компании точка безубыточности с учетом выплаты дивидендов находится на уровне около 35-40$ за баррель нефти. При текущих ценах около 100$ за баррель компания заработает по итогам года около 32-35 млрд $ свободного денежного потока (без учета возможного взлёта доходов газового сегмента). 2 млрд $ будет потрачено на плановое погашение долгов, а остальное будет возвращенj акционерам в виде байбека и дивидендов.

✅ Несмотря на благоприятные условия, компания не увеличивает капитальные затраты (как и большинство представителей сектора) и наоборот продает часть своих активов по высоким ценам (за первые 2 квартала компания реализовала активы на сумму 3,5 млрд долларов).

❌ Компания в 2022г зафиксирует убыток от списания активов РФ на сумму 4 млрд $. Это не очень много.

❌ В отношении крупных представителей нефтегазового сектора вполне могут быть введены политические решения по ограничению максимально допустимой цены реализации ресурсов или дополнительные налоговые меры (как это произошло в Великобритании).

❌ По состоянию на конец 2021г 63% выручки компании приходилась на международные рынки и сильный курс доллара негативно отражается на результатах компании.

Выводы:
На фоне ощутимой коррекции, акции компании снова стали вполне интересными. Даже не смотря на то, что вероятная рецессия приведет к коррекции цен на энергоносители, этот цикл отличается от остальных тем, что представители сектора больше не хотят инвестировать в расширение бизнеса, а наоборот оптимизируют существующий. В конечном итоге это не даст ценам на нефть упасть очень сильно. Средние прогнозы аналитиков на 2023г сейчас 70-75$ за баррель, что вполне комфортно для XOM, однако в 2022м году газ, вероятно, будет основным источником доходов компании. Учитывая это, в настоящее время акции ExxonMobil можно назвать оценёнными чуть дешевле, чем адекватно. Справедливую цену повышаю до 90$ за акцию.

#обзор #ExxonMobil #XOM

Не является индивидуальной инвестиционной рекомендацией

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/839
Post #2197 649
Дата публикации текста: 2022/07/14

​​💰 Freedom Finance (FRHC) - обзор компании

▫️Капитализация: 2.9 b $
▫️Выручка 2021: 601 m $
▫️EBITDA 2021: 223 m $
▫️Прибыль 2021: 218 m $
▫️fwd P/E 2022: 30
▫️P/B: 5,75

✅ За финансовый год, который закончился 31марта2022г группа показа хорошие результаты: 
- выручка: 565 млн (+50% г/г)
- чистая прибыль: 218 млн (+47,5% г/г)
- комиссионные доходы: 432 млн (+58% г/г) 

✅ Freedom Finance продолжает диверсифицировать свой бизнес: в 4 квартале компания получила одобрение властей Казахстана на покупку двух страховых компаний, а также приобрела платежный сервис и сервис по покупке билетов на мероприятия. Все эти приобретения были сделаны в рамках стратегии компании по развитию не брокерского бизнеса. 

⚠️ Существенную часть комиссионных доходов Freedom получает от комиссий с IPO. Точных цифр компания не раскрывает, но скорее всего эта цифра составляет бОльшую часть от всех комиссионных. 

Так можно объяснить крайне высокую чистую маржинальность компании в 41% (даже по сравнению с зарубежными аналогами).

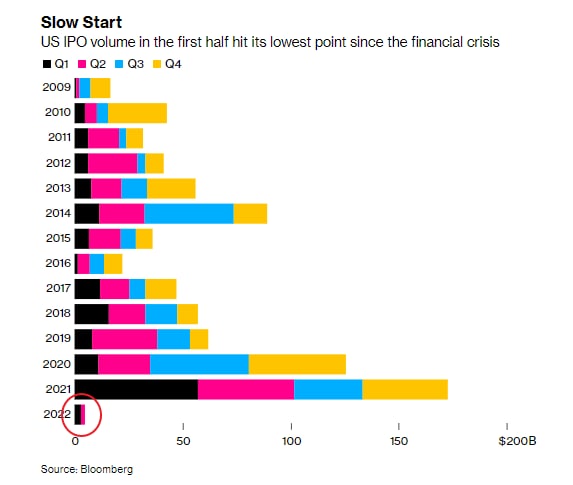
❌ Активность IPO на ключевом для компании рынке США упала более чем на 90%. Для Freedom это негативный фактор. Падение выручки от упадка IPO может достигнуть даже 50%. При этом вряд ли этот рынок ожидает быстрое восстановление и наверняка не до такого ажиотажного состояния, которое наблюдалось в 2020-2021гг.

❌ Freedom использовала практику предоставления дополнительной аллокации IPO для держателей акций FRHC. Таким образом, рост акций Freedom был напрямую связан с ростом рынка IPO. Теперь, когда IPO уже не в моде, многим из держателей акций FRHC уже нет в них технической необходимости.

❌ Freedom хотела создать полноценную инфраструктуру для самостоятельной организации IPO в США и для этого купила инвестиционное агентство MKM Holdings в 4 квартале 2021г. Однако 1 апреля от сделки пришлось отказаться на фоне геополитических событий.

❌ По этой же причине, Freedom полностью продает российский бизнес своему основателю Тимуру Турлову. Рынок РФ для компании один из основных, но скорее всего он будет частично потерян. Часть операций теперь будет проходить не через российскую инфраструктуру, а зарубежную. 

Вывод
Компанию ждут непростые времена. Упадок на рынке IPO приведет к падению выручки возможно даже в 2 раза, дополнительно компания скорее всего потеряет 10-15% выручки в связи с уходом из РФ. Скорее всего, показатели компании вернутся к значениям около 2021го финансового года.

При этом, сначала года акции FRHC особо не упали, в настоящее время их оценка значительно завышена. Справедливая цена акций в текущих условиях - 25$.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #FreedomFinance #FRHC

Динамика IPO в США В 2022г.👇

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/835
Post #2196 595
Дата публикации текста: 2022/07/13

​#DAL #отчет

❗️13 июля 2022 компания Delta Air Lines сообщила о финансовых результатах за 2 квартал 2022 финансового года, который закончился 30 июня 2022.

✈️ Delta Air Lines - международная американская авиакомпания. Одна из четырёх компаний-основателей авиационного альянса пассажирских перевозок SkyTeam. Крупнейшая авиакомпания мира по размеру флота, объёму пассажироперевозок и кол-ву пунктов назначения. Осуществляет регулярные воздушные пассажирские и грузовые перевозки по территории США и по всему миру. Компания основана в 1929 году (в 1924 как Huff Daland Dusters), штаб-квартира в Атланте, штат Джорджия. Предлагает авиабилеты и рейсы в более чем 350 пунктов назначения в 60 странах. Главный хаб авиакомпании находится в Международном аэропорту Хартсфилда-Джексона (Атланта, штат Джорджия).

✔️ Основатель: Коллетт Э. Вулман. Ключевые люди: Эд Бастиан (генеральный директор), Глен Хауэнштейн (президент), Дэн Янки (финансовый директор), Джон Лоутер (главный операционный директор). Размер флота: 877. Число сотрудников: около 83 000 человек. Дочерние компании: Delta Private Jets, Endeavor Air, LATAM Airlines (20%), Virgin Atlantic (49%) и др.

📈 Акции компании торгуются на Нью-Йоркской фондовой бирже NYSE под тикером DAL. Акции входят в индексы: DJIA, S&P 500 и др. Капитализация компании 18,6 млрд. долл. После выхода отчетности акции падают на -7% в моменте. Текущая цена 1 акции: 29 долл.

👀 Посмотрим на итоги работы компании:

❗️Финансовые результаты по GAAP.

• Операционная выручка 13,8 млрд. долл. 🤑
• Операционная прибыль 1,5 млрд. долл. с операционной маржой 11,0% 💰
• Прибыль на акцию 1,15 долл. ⚡️
• Операционный денежный поток 2,5 млрд. долл. ❗️
• Общий долг и обязательства по финансовой аренде составляют 24,8 млрд. долл. США. ⚠️

❗️Скорректированные финансовые результаты.

• Операционная выручка составила 12,3 млрд. долл. США 🤑
• Операционная прибыль в размере 1,4 млрд. долл. США с операционной маржой 11,7%, первый квартал c двузначной маржой с 2019 года ⚠️
• Прибыль на акцию 1,44 долл. ⚡️
• Свободный денежный поток в размере 1,6 млрд. долл. США 💰
• Ликвидность составляет 13,6 млрд. долл. США, а скорректированный чистый долг - 19,6 млрд. долл. США. 💥

🔥Итог: свободный денежный поток почти в 2 млрд. долл., рентабельность в первой половине года и полученная прибыль в целом удовлетворяют потребности компании. Интересно, компания также добилась еще одного рекордного квартального вознаграждения от совместного бренда с American Express - вознаграждение выросло на 35% по сравнению со 2 кварталом 2019 года.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1341
Post #2195 617
Дата публикации текста: 2022/07/12

​#PepsiCo #отчет

🥤 12 июля компания PepsiCo сообщает результаты деятельности за 2 квартал 2022 года

❓ PepsiCo Inc. -транснациональная компания из США в сфере пищевой промышленности, производитель безалкогольных напитков и других продуктов питания. Штаб-квартира расположена в Перчейзе, штат Нью-Йорк. Организация образовалась в 1965 году в результате слияния The Pepsi Cola Company с компанией Frito Lay. Интересно, что сам напиток был запатентован ещё в 1903 году фармацевтом из Северной Каролины. Более половины выручки компании даёт деятельность в США. Ключевая фигура: Рамон Лагуарта (председатель правления и CEO). Число сотрудников: 267 000 человек. В состав входит несколько десятков дочерних компаний.

🚨Акции компании торгуются на Американской бирже Nasdaq под тикером PEP. Акции компании входят в индексы Nasdaq-100, S&P 100, S&P 500. Капитализация компании 236,5 млрд. долл. После выхода отчетности акции растут на +0,4% в моменте. 📈

👀 Итоги работы компании за 2 квартал 2022 г. (по сравнению со 2 кварталом 2021 года):

По мировому стандарту бух. учета (GAAP)

• Рост чистой выручки 5,2% 📈

• Влияние курсовых разниц на чистую выручку (-3)% 📉

• Прибыль на акцию (EPS) 1,03 долл. 💰

• Изменение прибыли на акцию (-39)% ⚠️

• Влияние курсовой разницы на прибыль на акцию (-2)% 📍

❗️Non-GAAP

• Органический рост выручки 13% 📈

• Базовая прибыль на акцию (EPS) 1,86 долл. 🤑

• Изменение чистой прибыли на акцию в постоянной валюте 10%

❗️ Итог: менеджмент компании доволен результатами за 2 квартал, несмотря на сохраняющуюся макроэкономическую и геополитическую нестабильность и более высокий уровень инфляции на рынках. Результаты свидетельствуют о гибкой цепочке поставок и эффективной работе компании. Компания прогнозирует, что годовая выручка увеличится на 10% (ранее был прогноз на 8%), а прибыль на акцию увеличится на 8%.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1337
Post #2194 607
Дата публикации текста: 2022/07/12

​​#ИнвестИдеи #РазборКомпании
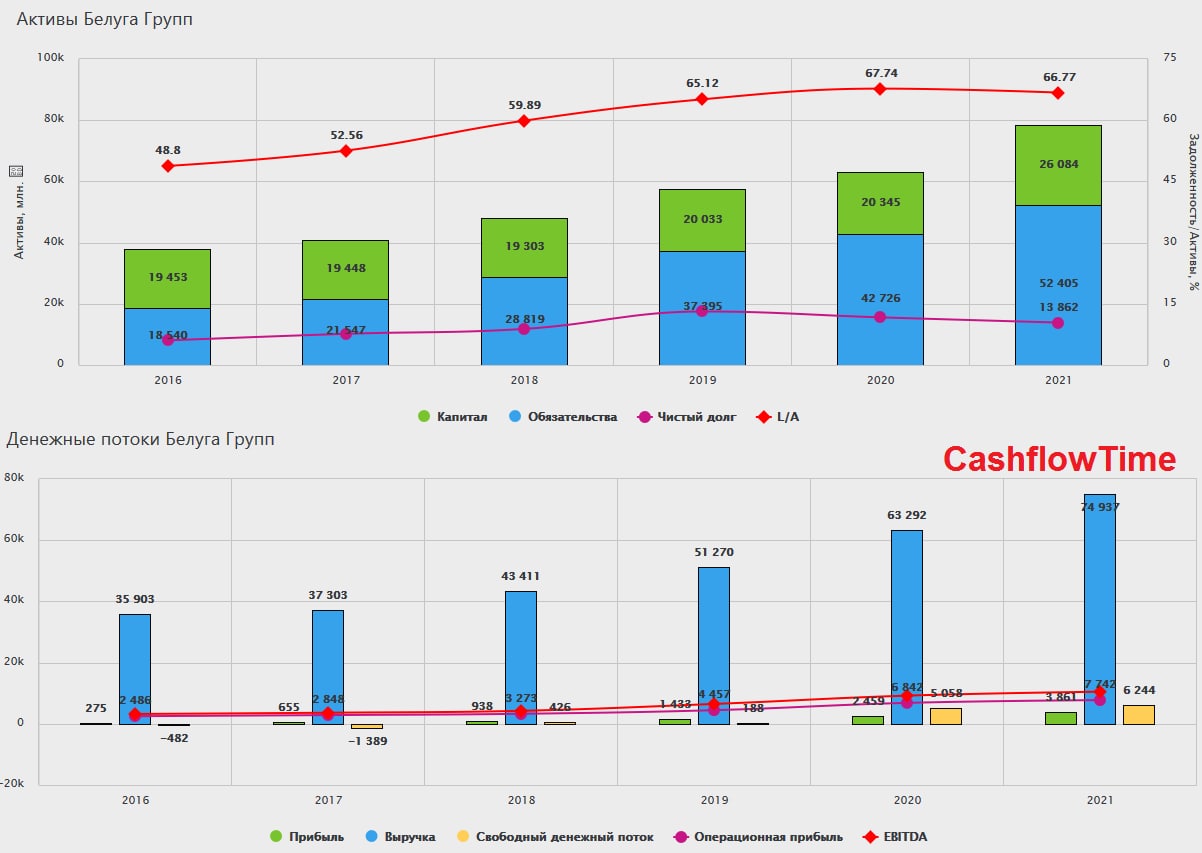
🍷Beluga Group (Белуга) - один из лидеров по производству спиртных напитков не только в России, но и в мире. Компания владеет 5 заводами и 1 винодельней по производству спиртных напитков. Также компании принадлежат собственные виноградники.

У компании широкий портфель алкогольных брендов и грандиозные планы по увеличению операционных и финансовых показателей в ближайшие 3-4 года.

📈Компания представила операционные результаты за первое полугодие 2022 года.

Рост по всем фронтам:
▫️Общие отгрузки увеличились на 13,60%
▫️Собственные бренды показали положительную динамику в 10,90%
▫️Отгрузки партнерских брендов выросли на 29,40%.

✔️ Рост зафиксирован во всех направлениях бизнеса. Двузначные темпы роста демонстрируют бренды из сегментов премиум. Это позитивный момент для маржинальности бизнеса.

✔️Продолжился количественный и качественный рост сети ВинЛаб. Объем продаж собственной розницы увеличился на 33,80%, количество торговых точек достигло 1 234.

✔️Председатель правления компании Александр Мечетин положительно оценивает результаты и перспективы компании:
«В первом полугодии группа продемонстрировала двузначный рост, обусловленный стремлением потребителей закупить продукцию впрок в условиях неопределенности. В этой связи отмечу, важность диверсификации нашего портфеля брендов, и, в частности, локализацию производства ряда продуктов».

✔️Компания также выводит на рынок новые продукты.
Ключевое преимущество компании - коллекция собственных брендов, которые являются альтернативой уходящим зарубежным брендам и возможностью импортозамещения.

✔️Еще одним плюсом для компании является развитие электронной коммерции, ее доля в общих продажах сети в первом полугодии составила 4,97% против 3,70% в прошлом году.

💬Александр Мечетин добавил: «Подводя итог, отмечу, что позиции компании устойчивы, а результаты первого полугодия укрепили их еще больше. Мы видим ряд возможностей для развития бизнеса в текущих условиях».

⚠️Не рекомендация!
@cashflowtime

⁉️А вы согласны с нашим мнением? У вас есть акции Белуги? Какие компании еще разобрать?

⚠️Не является инвестиционной рекомендацией


Источник: t.me/CashflowTime/1162
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →