Дата публикации текста: 2022/07/21
🛢️ Русснефть (RNFT) - обзор нового отчета по РСБУ
Небольшая ясность появилась о том, что происходит в нефтянке появляется и она соответствует моим ожиданиям, которые озвучивались неоднократно.
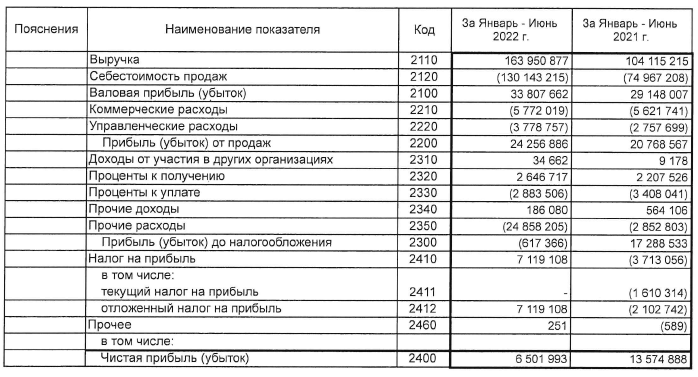
📊 Компания отчиталась по РСБУ за 2кв2022 года. Первый квартал прошел в хороших условиях, из-за этого его результаты не особо важны, поэтому высчитал результаты за 2кв2022 и сопоставил с прошлым годом:
Выручка: 75,2 млрд р (+33,3% г/г)
Себестоимость: 67,7 млрд р (+68% г/г) ❗
Операционная приб: 7,5 млрд р (-53% г/г) ❗
Коммерч. расходы: 2,8 млрд р
Управл. расходы: 2,3 млрд р
Прибыль от продаж: 2,4 млрд р (-79% г/г) ❗
ℹ️ Чистая во 2кв2022 прибыль была глубоко отрицательной, но она в данном случае не особо важна, так как у компании многомиллиардные "прочие расходы". Они не связанны с операционной деятельностью. Скорее всего, это списания, переоценки и т.д.
👆 Что мы видим сразу: выручка выросла, но себестоимость выросла сильнее. Операционная прибыль сложилась в 2 раза относительно 2021 года, а прибыль от продаж - почти в 5 раз.
📉 Понятно, что отчеты по РСБУ не самые репрезентативные, но факт роста себестоимости на лицо. Такая же ситуация у многих других нефтяников (скорее всего). Стоит отметить, что во 2кв2022 года была еще относительно комфортная средняя по курсу доллара.
Вывод:
У нефтяников ситуация хуже, чем многим могло показаться. Себестоимость растёт не пропорционально росту цен реализации. Многое еще зависит от масштабов компаний... Возможно крупные компании, вроде Лукойла и Роснефти будут еще больше терять в прибыли, чем Русснефть из-за необходимости перенаправлять большие потоки. Поэтому, мое мнение не меняется - с покупками пока я не тороплюсь.
Все проблемы, которые описывались еще в апреле (даже раньше) уже видно на цифрах.
Не является индивидуальной инвестиционной рекомендацией
#обзор #русснефть #RNFT
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/854
Post #2212
684