TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2194 · Back to latest

Older Posts 20 shown
Post #2193 633
Дата публикации текста: 2022/07/12

​​🔎 ВТБ (VTBR) - обзор банка в новых условиях

▫️ Капитализация: 240 млрд (обычка) + 520 млрд (преф)
▫️ Активы на конец 2021: 20,9 трлн р
▫️ Капитал на конец 2021: 2,2 трлн р

✅ У банка был удачный 2021й год:
- чистая прибыль: 327,5 млрд (+150% г/г)
- чистые % доходы: 646,3 млрд (+28,7% г/г) 
- чистые комисс. доходы: 158,5 млрд (+16% г/г)
- админ. затраты 309 млрд (14,4% г/г)
- кредитный портфель: 14,7 трлн (+12% г/г)

✅ Возможно, что к группе ВТБ будет присоединено еще два банка в 2023м году: Открытие и РНКБ. Реальных покупателей на них не нашлось и в итоге эти активы получает ВТБ, скорее всего, за символическую цену (оплачивать скорее всего будут через ОФЗ на балансе), без необходимости в торгах и согласия ФАС.

Банк Открытие в 2021м году получил 85 млрд рублей чистой прибыли, а РНКБ заработал 6,5 млрд рублей чистой прибыли. Суммарно присоединение этих банков дало бы эффект в +28% чистой прибыли к 2021г, однако стоит учитывать, что в 2022г каждый из этих банков (включая сам ВТБ) почти наверняка будет нести потери из-за необходимости в создании больших резервов.

✅ У ВТБ мало крупных активов за рубежом. Тем не менее, активы VTB Bank Europe составляли 7,95 млрд евро на конец 2021 года (примерно 720 млрд рублей). Вполне возможно, что после продажи бизнеса с дисконтом компания потеряет около 50-100 млрд рублей, что относительно немного.
 
❌ В прошлом обзоре на ВТБ, обращал внимание, что у компании низкий % обеспеченности кредитов залоговым имуществом, но ситуация не меняется. По данному показателю банк занимает 277 место в рейтинге от 1 февраля 2022 года с показателем в 36,07% (для сравнения: у Сбера этот показатель 108,65%). Сейчас очевидно, что обесценения кредитного портфеля будут существенные, даже по скромным прикидкам, если произойдет обесценение 10% кредитного портфеля - это приведет убыткам в размере 1,4 трлн рублей (однако, скорее всего размер убытка здесь будет больше, ближе к 2 трлн).

❌ Компания выходит из непрофильных активов. Так была продана доля в СПБ Бирже в 9,25% (без объявления деталей сделки) и доля в катарском CQUR Bank в 19%. Из ликвидных активов у компании еще имеется доля в Ростелекоме и Магните, которые вполне возможно также будут проданы (и это только касаемо публичных компаний). Скорее всего, переоценки подобных активов добавят к убыткам еще как минимум 50-100 млрд рублей.

❌ Корпоративная структура ВТБ продолжает ухудшаться и становится все более сложной и непрозрачной. Очередное присоединение проблемных банков не идет компании на пользу. Прогнозировать объём необходимых резервов и анализировать структуру кредитного портфеля компании становится все труднее.

Вывод
ВТБ может получить по итогам 2022го года убытков на 1,5-2,2 трлн рублей, что фактически может полностью "обнулить" или сильно уменьшить его собственный капитал. Даже в оптимистичном сценарии, компанию скорее всего придется докапитализировать на чуть меньше, чем 1,5 трлн рублей, а это уже предполагает размытие долей акционеров в 2,5-3 раза. Однако, не все так печально, при таком размытии через 1,5-2 года показатели компании восстановятся + цена допэмиссии может быть выше номинала по префам.

📉 Всё это смягчит эффект от возможного размытия долей, но адекватная цена акций все-равно не видится выше 1,5 копеек. Сбер в этом плане намного лучше.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #ВТБ #VTBR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/830
Post #2192 679
Дата публикации текста: 2022/07/11

👿🤑💰 ПОСКОЛЬКУ НА ЭТОЙ НЕДЕЛЕ НАЧИНАЕТСЯ СЕЗОН ОТЧЕТОВ, НА УОЛЛ-СТРИТ МНОГО ПРЕДОСТЕРЕГАЮЩИХ ПРОГНОЗОВ

👩‍🦰 Инновационный фонд Кэти Вуд Ark Innovation Fund $ARKK закрылся в пятницу на самом высоком уровне за последние два месяца.

🏦 Сырьевые секторы (металлургия / горнодобывающая промышленность и энергетика) демонстрируют низкие показатели, но большинство инвесторов, похоже, довольны этим, поскольку они стали посредниками инфляции. Чем ниже цена на нефть, тем меньше инфляционное давление, тем скорее ФРС откажется от своих агрессивных повышений ставок.

📍Так почему же все больше инвесторов не в восторге от ралли?

🐻 Похоже, что инвесторы слишком часто расстраивались, ожидая очередного дна, поэтому недавнее ралли не встречено волнами энтузиазма покупателей. Lowry, старейшая в стране служба технического анализа, является типичным примером реакции рынка.

💬 “Хотя текущее ралли, похоже, продолжается, до сих пор оно мало что дало для подтверждения того, что это нечто большее, чем реакция на состояние перепроданности или улучшение долгосрочных перспектив рынка”, - написала фирма в записке для клиентов на выходных, отметив, что, хотя давление продаж (предложение) снизилось. ослабление, произошли лишь “незначительные улучшения” в ключевых показателях покупательского интереса (спроса), таких как динамика и широта.

📌 Фирма права: NYSE Composite Index, взвешенный по рыночной капитализации индекс всех акций на NYSE, вырос примерно на 4%, но линия роста / снижения NYSE остается вблизи 52-недельного минимума, что указывает на то, что акции выросли примерно на 4% за последний месяц.

⚡️ В течение нескольких месяцев я жаловался, что большая часть падения индекса S&P 500 примерно на 19% в этом году была вызвана многократным сжатием (более низким коэффициентом P/E), а не фактическим падением прогнозов прибыли, которые остались на удивление стабильными (аналитики по-прежнему прогнозируют рост примерно на 10% в доходах за 2022 год и еще 9% в 2023 году).

〽️ Прогнозы, по крайней мере, за второй квартал, наконец-то снижаются. Сезон отчетов начинается в четверг с отчета $JPM JPMorgan Chase, как всегда.

🛢 Ожидается, что прибыль за 2 квартал вырастет на 5,7% по сравнению с аналогичным периодом прошлого года, но это в основном обусловлено значительным увеличением прибыли нефтяных компаний.

📉 По данным Refinitiv, без учета энергетического сектора прибыль снизится на 3%. Даже эти 5,7% будут самым низким ростом прибыли с четвертого квартала 2020 года.

📊 Итог: огромные прибыли энергетических компаний искажают картину прибыли S&P.

💡 За пределами энергетики снижение прогнозов было довольно распространенным: девять из 11 секторов S&P подверглись пересмотру рейтингов в сторону понижения во 2 квартале, отметил Refinitiv на выходных. Тем не менее, увеличение прибыли на 5,7% - это довольно низкая планка, которую нужно преодолеть.

💸 Именно отсутствие ясности в отношении инфляции и силы экономики будет проблемой для прогнозов за третий и четвертый кварталы.

👻 “В то время как фирмы, вероятно, преодолеют эту низкую планку, мы ожидаем, что осторожные комментарии приведут к снижению прогнозных оценок”, - сказал Дэвид Костин из Goldman Sachs в заметке в воскресенье вечером.

🥵 Еще до начала сезона отчетов увеличилось число компаний с негативными прогнозами. Джон Баттерс из Factset отметил в минувшие выходные, что 71 компания опубликовала отрицательный прогноз по прибыли на акцию за второй квартал, что является самым высоким показателем с четвертого квартала 2019 года, когда 73 компании опубликовали отрицательный прогноз.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/161947
Post #2191 990
Дата публикации текста: 2022/07/08

​​🏡 ЛСР (LSRG) - актуальный взгляд на девелопера и производителя строительных материалов

▫️ Капитализация: 55 млрд р
▫️ Выручка 2021: 130,5 млрд р (+10,5%)
▫️ Прибыль 2021: 16,3 млрд р (+35%)
▫️ Net debt/EBITDA: 1,9
▫️ fwd P/E 2022: 10
▫️ P/B: 0,6

✅Отчет 2021 года отражает бурный рост отрасли в постпандемийный период на фоне крайне низких ставок по ипотеке (средняя в 2021 составила 7,9%) и большого объема субсидий.

✅Выручка в 2021 году выросла на 10,5% г/г, достигнув 130,5 млрд. Прибыль выросла на 35% г/г, а показатель EBITDA достиг 35,8 млрд, что соответствует росту на 31% г/г.

👉Операционные результаты за 1кв2022 позитивны:
▫️Выручка 1кв2022: 41 млрд р (+116% г/г)
▫️Объем продаж 1кв2022: 218 тыс кв м (+53,5% г/г)

✅Группа ожидает, что ее чистая прибыль и выручка за 2022 останутся на уровнях прошлого года или увеличатся. Таким образом менеджмент ждет выручку не менее 130 млрд и прибыль от 16 млрд по результатам 22г.

✅Государство стремится поддерживать отрасль. Из-за этого можно ожидать новых субсидий и льгот. В текущем кризисе многие отрасли нуждаются в поддержке, но её оказывают предпочтительно застройщикам, понижая льготные ставки.

🤔 Забавно то, что по законам экономики, чем дешевле и доступнее кредит, тем дороже оценивается недвижимость и капитально ничего для конечного потребителя не меняется. Значит государство просто поддерживает бизнес застройщиков.

✅ Цены на недвижимость в Москве не снижаются, а в Санкт-Петербурге растут наравне с инфляцией (относительно начала года).

❌Результаты второго квартала, вероятнее всего, будут сильно хуже первого. Так, к середине квартала выдачи ипотечных кредитов уменьшились более чем в три раза — до 162 млрд руб. с 521 млрд руб в месяц в начале года. Ипотечное кредитование сократилось на 50%, а коммерческое уже в 7 раз.

❌На фоне подобного спада компания отказалась от выплаты дивидендов за 2021 год, что дает право усомниться в прогнозах компании относительно прибыли и выручки в 2022м году.

❌Ключевая ставка хоть и вернулась на значения до 24 февраля 2022, но она все-равно существенно выше, чем в 2021 и даже 2020м году. Именно минимальные ставки были основным драйвером роста спроса на недвижимость и роста цен.

❌ В текущих условиях, маржа застройщиков вряд ли сохранится на уровнях предыдущего года или вырастет. Как минимум из-за инфляции и роста стоимости обслуживания обязательств. При этом, прибыль застройщиков очень чувствительна (из-за относительно низкой маржи).

Вывод:
Потенциально можно ожидать умеренно негативных результатов по доходам от отрасли и от ЛСР. Инфляция, стоимость обслуживания долга и другие факторы, могут серьезно повлиять на рентабельность. Учитывая то, что компания даже в хорошие времена отказывалась от дивидендов (например: 1п2021 года), ожидать их в текущей ситуации точно не стоит. Считаю, что адекватная цена акций компании около 400 рублей.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #ЛСР #LSRG

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/820
Post #2189 905
Дата публикации текста: 2022/07/07

​​💸 Подборка акций США с дивидендами от 5% в долларах

👉🏻 Взял только большие компании с капитализацией не менее неск. млрд. долларов, входящих в S&P 500

👉🏻 И P/E взял меньше 20, вот что получилось (см. на картинке ⬇️)

В своем портфеле кстати, держу:

▫️ $LYB - LyondellBasell Industries
Отличная нефтехимическая компания, дивиденд аж 5.53%, коэффициент выплат всего 25.7%, P/E на 2022 год всего 5.2, а прогнозы по росту прибыли на акцию на 5 лет вперед 12.9%. Здорово? Да, неплохо, но компания очень цикличная, учтите это.
$DOW - аналог, но я держу LYB

▫️$PRU - Prudential Financial Inc
Страхование и управление активами с дивидендом выше 5% и коэф-том выплат всего 37% - безопасные дивиденды, прогнозы по росту также отличные. Да и компания стоит всего 7.5 прибылей. Держу.

▫️$T - AT&T
Теперь это чистый телеком без примеси, 5.26% надежный дивиденд, 8.3 форвардный ценник - очень дешево. У меня достаточно большая позиция, но она, к сожалению, у меня сильно минусует.
$LUMN можно рассмотреть как аналог с более высоким риском и более высокой див. премией за этот риск.

▫️$PM - Phillip Morris
Табачная компания, защитный сектор, 5.26% - отличные дивиденды, оценка в 15.7 форвардных прибылей не самая дешевая, но для качественной компании потреб. сектора вполне разумно. Как консервативное вложение с высоким дивидендом смотреть можно.
$MO - аналог с доходностью 8.75%, очень жирный дивиденд, но и проблем у этой компании значительно больше. Она, кстати, у меня тоже есть.

💼 Также в портфеле есть рейт $SPG , но показатели тут нужно смотреть по AFFO, а это совсем другая история.

#подборки #дивиденды

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/2089
Post #2188 803
Дата публикации текста: 2022/07/07

​​🛢🚢 НМТП (NMTP) - обзор компании

▫️ Капитализация: 102 млрд
▫️ Выручка TTM: 50 млрд
▫️ EBITDA 2021: 35 млрд
▫️ Прибыль ТТМ: 18 млрд
▫️ P/B: 1,55
▫️fwd P/E 2022: 8
▫️fwd дивиденд 2022: 6%

👉 В состав Группы НМТП входят два крупнейших по грузообороту порта России — Новороссийск на Черном море и Приморск на Балтийском море.

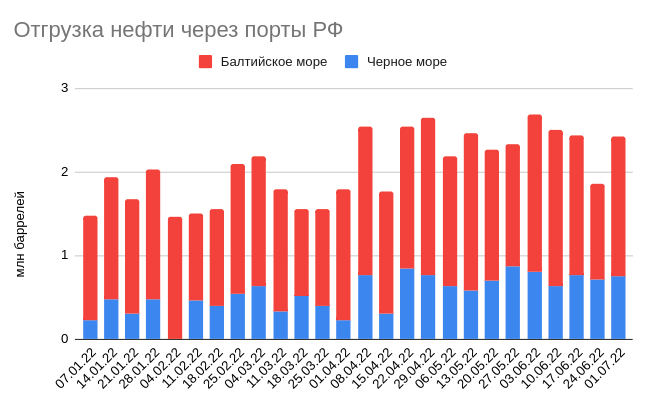
✅ Основная часть грузооборота НМТП приохотится на нефть и нефтепродукты (в 2021г. 78% всего грузооборота). В 2022г. экспорт этих продуктов скорее всего останется на уровне прошлого года. От высоких цен компания не выигрывает.

✅ На черноморские порты частично перераспределяется грузооборот балтийских портов, которые понесли ощутимые потери из-за санкций ЕС. Грузооборот по итогам года уменьшится (в лучшем случае останется на уровне с прошлым годом), но спад будет не такой ощутимый - около 5-10%, по балтийским портам падение будет достигать 40-45% г/г.

✅ У компании нету крупных индивидуальных акционеров и соответственно ей вряд ли придется искать новых собственников из-за ввода санкций. Основные акционеры заинтересованы в получении дивидендов от НМТП и никаких технических затруднений для их выплаты быть не должно (главное иметь базу для выплаты). За 2021г дивиденды утверждены в размере 0,54 руб (10% к текущей цене) на акцию. Учитывая имеющиеся риски - эти дивиденды не большие.

❌ Порты Приморск и Балтийск из-за санкций ЕС потеряют до 50% своего грузооборота и по итогам 2022г (и скорее всего и 2023г) будут убыточными. Однако в структуре выручки эти порты занимают всего 26%. Потеря 10-15% выручки может обернуться потерей 5-7 млрд прибыли уже в 2022м году.

❌ Транснефть планировала дальнейшее развитие НМТП через рост грузооборота угля, металлов, руды и контейнеров. Само собой эти планы отменяются и в среднесрочной перспективе экспорт стали не восстановится.

❌ Тарифы НМТП все еще привязаны к курсу USD/RUB и на фоне его падения, выручка компании соответственно также будет сокращаться. Дополнительно негатива может добавить существенный рост рублевых издержек.

Вывод
Бизнес НМТП скорее всего станет еще более зависимым от нефти и нефтепродуктов и потеряет диверсификацию практически полностью. Точек роста в этой компании нет на ближайшие годы и самый позитивный сценарий предполагает только частичное восстановление к показателям грузооборота к 2021г. Скорее всего, компания сможет закрыть 2022г с прибылью и выплатит около 6% дивидендов к текущей цене, но это совсем низкие значения для актива, который не будет показывать роста еще долгое время. Справедливая цена по-прежнему составляет 4р за акцию.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #НМТП #NMTP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/818
Post #2187 697
Дата публикации текста: 2022/07/06

✅ Инвестидея

Аналитики SberCIB Investment Research считают привлекательными ОФЗ с фиксированным купоном со сроком погашения свыше 5 лет, с целью по доходности — 8%. Это бумаги ОФЗ-26230 и ОФЗ-26236.

💼 Почему ещё не поздно покупать рублёвые облигации?

С начала марта доходности на рынке ОФЗ сильно снизились благодаря замедлению инфляции и снижению ставки ЦБ, но как считают аналитики, госбонды до сих пор интересны. Новая инвестиционная стратегия на облигационном рынке от SberCIB предполагает, что большую часть вложений в облигации должны занимать бумаги с фиксированным купоном. В чём кроется потенциал снижения доходностей ОФЗ?

📊 Сейчас почти вся кривая ОФЗ с фиксированным купоном находится в диапазоне 8,7–9%. Рынок недооценивает масштаб понижения ставок в России. Аналитики ожидают снижения ключевой ставки ЦБ до 7,5% к концу года, а к 2024 году ставка может опуститься до 6%. Хотя Банк России и заявил о переходе к «тонкой настройке» цикла снижения ставок, это не исключает возможного снижения ставки на 100 б.п. в июле — до 8,5%.

Инфляция в июне, судя по недельным данным, была отрицательной — пока ситуация развивается в соответствии с оптимистичным сценарием ЦБ, который допускает снижение ключевой ставки ниже 7,5% в этом году. Склонность к сбережению остаётся на высоком уровне, а рубль — относительно крепким, что не создаёт препятствий для дальнейшего смягчения политики.

Какие ещё факторы окажут поддержку рынку ОФЗ?

1⃣ Минфин пока не размещает новые выпуски госбондов, а в июле ожидается погашение двух крупных выпусков ОФЗ на 500 млрд ₽. Без нового предложения от Минфина большая часть этих средств, скорее всего, будет реинвестирована на вторичный рынок, что окажет поддержку ценам.

2⃣ Истекают краткосрочные депозиты населения, открытые в марте по высоким ставкам. Банки вводят отрицательные ставки по некоторым валютным счетам населения. Часть этих сбережений инвесторы могут направить в ОФЗ.

⚡ Впрочем, нельзя исключать, что при снижении доходностей до 8% Минфин может запланировать новые размещения. Тогда доходности стабилизируются на этом уровне. А в противном случае снизятся ещё сильнее.

Не является индивидуальной инвестиционной рекомендацией.

#идеи #облигации

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/3317
Post #2186 703
Дата публикации текста: 2022/07/05

​​💻 М.Видео-Эльдорадо (MVID) - самый быстрорастущий продавец электроники

▫️Капитализация: 34 млрд
▫️Выручка 2021: 476 млрд
▫️EBITDA 2021: 44 млрд
▫️Прибыль 2021: 8,6 млрд
▫️fwd P/E 2022: -
▫️fwd дивиденд 2022: 0%

👉 «М.Видео» — крупнейшая розничная сеть по объёмам продаж электроники и бытовой техники в России. Компания объединяет розничные бренды: «М.Видео», «Эльдорадо», а также маркетплейс Goods. 

✅ За 1 квартал 2022г группа М.Видео показала достаточно уверенные операционные результаты: общие продажи (GMV) выросли на 28,1%, онлайн-продажи выросли на 30% и теперь составляют 68% от GMV. Более того, компания даже расширила свою сеть магазинов, добавив 11 новых точек.  

✅ Стратегия М.Видео ориентирована развитие онлайн-сегмента и в соответствии с этой стратегией до 2025г. компания планирует довести долю онлайн-продаж до 85% от выручки, а саму выручку увеличить до 1 трлн рублей. Развивать планируется именно онлайн-сегмент, а значит компании не придется направлять значительную часть капитальных затрат на расширение оффлайн магазинов, что приведет к росту FCF. 

✅ Частичную потерю импортного ассортимента компания планирует заменить продукцией из дружественных стран (в основном Китай и Турция), а также используя легализированные схемы параллельного импорта. 

❌ Несмотря на сильные результаты 1 квартала 2022г, в других кварталах М.Видео будет испытывать значительные затруднения. В начале 2022г компания получила выгоду от временного повышенного спроса на электронику на фоне опасения потребителей о полной пропаже импортных товаров из оборота, теперь этот спрос уже ушел и наступила новая реальность. По косвенным оценкам, продажи в магазинах электроники в торговых центрах опустились на 50%, трафик упал на 25-35%, а средний чек опустился на 10-15%. Падение коснулось как оффлайн магазинов, так и онлайн сегмента.

❌ Сразу несколько основных акционеров компании озвучили планы по избавлению от своей доли. Так, немецкий торговый концерн Ceconomy AG (контролирует 15% акций) ищет покупателя на свой пакет акций, а текущий основной акционер Михаил Гуцериев (контролирует 38%) из-за санкций также принял решения о выходе из капитала М.Видео. Таким образом более 50% акций компании выставлены на продажу и очевидно, что эта продажа будет проходить по значительным скидкам. 

❌ Само собой дивиденды за 2021 компания уже не выплатит и в до 2023г. вряд ли можно ожидать возвращения к прежней дивидендной политике, особенно если брать в расчёт операционные проблемы бизнеса и незавершенную смену собственников. 

Выводы:
М.Видео в новых условиях вряд ли сможет вернуться к политике ориентированной на своих акционеров. И вряд ли сможет достичь установленных целей даже в 2025г. Инфляция, падение трафика и значительный спад спроса со стороны потребителей приведут к ощутимому падению прибыльности компании в 2022г. Пока большой вопрос, что будет с компанией дальше... Скорее всего 2022й год будет убыточным, что приведет к росту и без того немалого долга. Адекватная цена акций не более 200 рублей. Покупать смысла не вижу.

Не является индивидуальной инвестиционной рекомендацией

#обзор #MVID #МВидео

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/815
Post #2185 631
Один из немногих каналов в телеграмме, где авторы не скрывают своих лиц. Команда трейдеров с офисом в Санкт-Петербурге делится девятилетним опытом торговли на бирже в своем Телеграм канале.

Без ущерба для своего фонда они преодолели обвал российского рынка в этом году, о котором предупреждали своих подписчиков еще с конца прошлого года.

Не забивая голову отчетами и новостями, они торгуют позиционно, опираясь только на график и торговые объемы, зарабатывая, как на росте так и на падениях рынка

На их канале вы найдете бесплатное обучение и ценные советы, а также узнаете:
• как выйти из просадки по депозиту и научиться торговать в плюс
• как понять, когда у актива оптимальная цена для покупки, а когда она завышена
• как анализировать рынок в моментах спада и роста
• как вести себя во время коррекции, чтобы не слить депозит

На канале много полезной информации и практики. Ребята проводят прямые эфиры, ежедневно анализируют рынок и всегда держат вашу руку на пульсе.

Присоединяйтесь: @tradersgroup_pro
Post #2184 717
Дата публикации текста: 2022/07/05

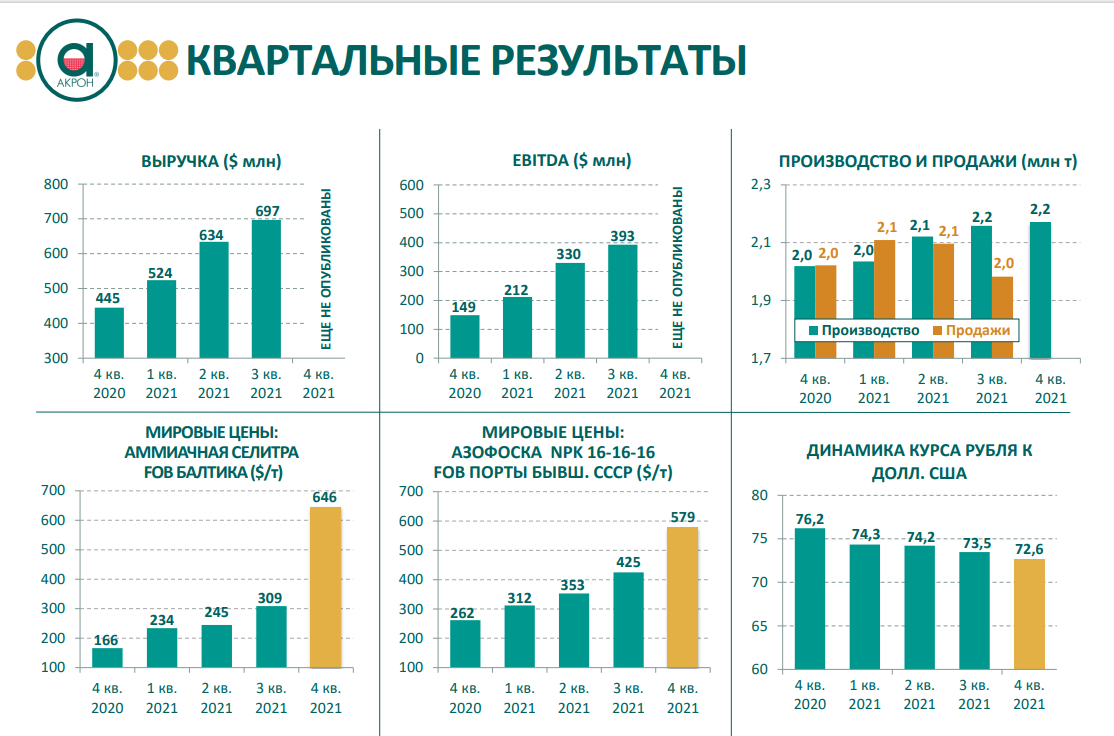
​​🌾 Акрон (AKRN) - обзор отчета и анализ текущей ситуации

▫️Капитализация: 750 млрд
▫️Выручка TTM: 171 млрд
▫️EBITDA: 80,4 млрд
▫️Прибыль ТТМ: 59,1 млрд
▫️Net debt/EBITDA: 0,92
▫️fwd P/E 2022: 10
▫️Fwd дивиденд 2022: 0%

👉 Основным направлением деятельности является производство аммиака, азотных и сложных удобрений, а также продукции органического синтеза и неорганической химии.

👉 География продаж:
▫️Латинская Америка - 32%
▫️Россия - 20%
▫️Европа - 13%
▫️Северная Америка - 11%
▫️Азия - 17%
▫️Прочее - 7%

✅ 80% продаж компании приходится на экспорт из которых 25% - это экспорт в недружественные страны. Хоть полный запрет на импорт российских удобрений и не был введен, часть рынка российские компании все же потеряли (проблемы с логистикой, индивидуальные отказы потребителей от закупок российского сырья и т.д.).

По последним данным РЖД за апрель (более не публикуются) экспорт удобрений Акрона просел на 25%. Конечно, вероятнее всего, это падение будет временным и компания сможет перераспределить поставки на другие рынки (Бразилия и Индия), но цены на них будут ниже, чем на премиальных рынках Северной Америки и Европы. Кроме того, это потребует дополнительных затрат на логистику и другие коммерческие расходы.

✅ К 2025г. Акрон закончит разработку Верхаменского месторождения хлористого калия, которое полностью обеспечит внутреннюю потребность компании в этом минерале. Сейчас на покупку калия уходит 7% от всех затрат, а значит после запуска проекта, компания сможет дополнительно нарастить маржинальность.

✅ После очередной смены главы бразильской государственной компании Petrobas, появилась информация, что покупка Акроном подразделения удобрений все таки еще обсуждается. Но закрыть эту сделку до стабилизации обстановки вряд ли удастся.

❌ Временные перебои на рынке удобрений, вызванные санкциями, уже стабилизируются. Удобрения из РФ не пропали, а просто были перераспределены на другие рынки. Это привело к падению мировых цен на удобрения (после резкого роста) и конечную сельскохозяйственную продукцию. Так, цены на удобрения с пиковых значений февраля уже снизились на более чем 30%, а индекс цен на зерновые культуры упал на 29% до значений ниже 24 февраля.

Такую динамику повторяют и акции производителей удобрений: Mosaic, Nutrien и CF Industries. Они уже опустились на уровни начала февраля, в то время как Фосагро и Акрон все еще торгуются значительно выше. Что нелогично с точки зрения фундаментала. Тем более дивиденды отменены.

❌ Большинство производителей удобрений на фоне роста цен стараются финансировать как можно больше новых производств. Например, канадская компания Nutrien к 2025г. планирует увеличить производственные мощности на 40%. Американские CF Industries и Mosaic также увеличивают CAPEX. Все это говорит о том, что в среднесрочной перспективе на рынок будет поступать все больше предложения, что само собой приведет к дальнейшему снижению цен.

❌ Акрон временно отказался от публикации информации и не будет выплачивать дивиденды (в том числе и уже утвержденные за 2021г.). Сделано это, как и в случае с Фосагро, скорее по техническим причинам (большинство конечных получателей дивидендов не сможет их получить на свои счета из-за санкций на финансовые структуры РФ).

Вывод:
При падении спроса со стороны фермеров, поставщики удобрений увеличивают производство, что приведет к дальнейшему падению цен в 2023-2025г. Однако, ближайший год, пока в Европе энергокризис и высокие цены на газ - ситуация для сектора удобрений благоприятная. Однако, акции Акрона имеют оценку как у зарубежных аналогов. Оценка акций Акрон должна включать дисконт за российскую юрисдикцию, а значит сейчас справедливая цена компании составляет не более 14000р.

Не является индивидуальной инвестиционной рекомендацией

#обзор #акрон #AKRN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/813
Post #2183 810
Дата публикации текста: 2022/07/04

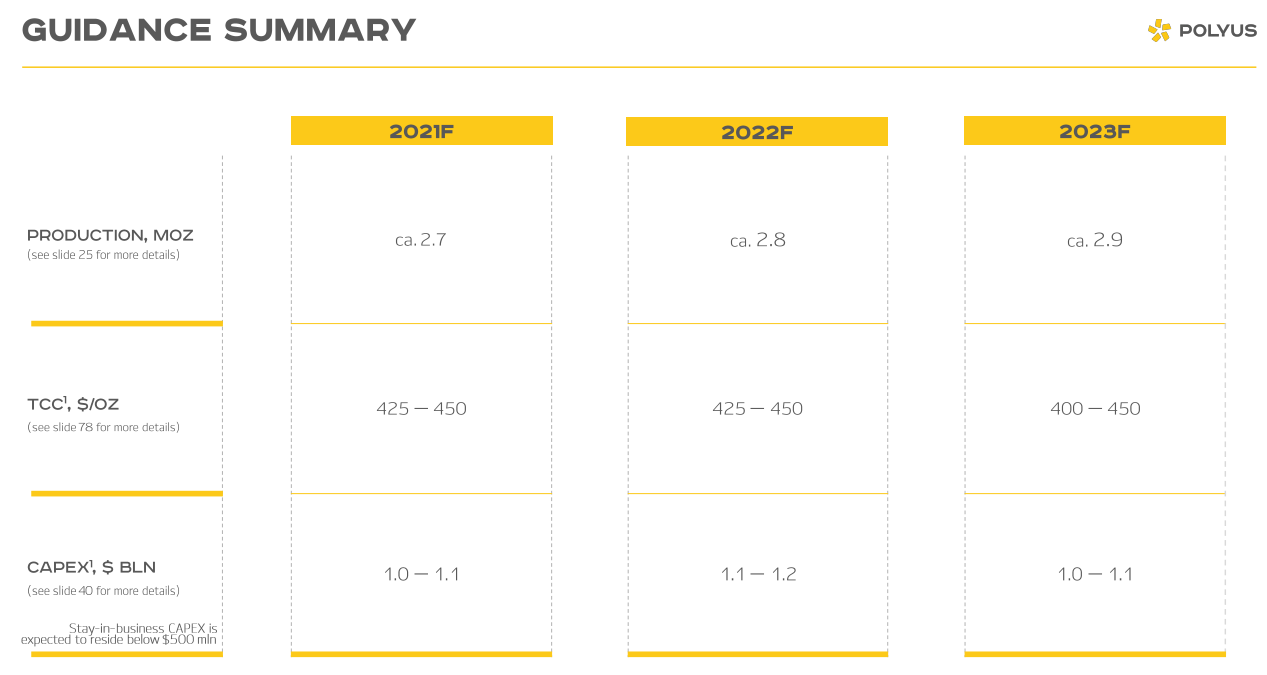
​​🥇Полюс золото (PLZT) - обзор отчета и анализ текущей ситуации.

👉Общие результаты за год:
▫️Капитализация: 1130 млрд ₽
▫️Выручка TTM: 365,2 млрд ₽ (+0,3%)
▫️EBITDA TTM: 258,6 млрд ₽ (-4%)
▫️Прибыль ТТМ: 166,9 млрд ₽ (+40%)
▫️Net debt/EBITDA: 0,6
▫️fwd P/E 2022: 12
▫️fwd дивиденд 2022: около 50 млрд ₽

✅ Полюс достаточно дешево выкупил золоторудное месторождение Чульбаткан у Highland Gold за 140 млн $. Оценочные запасы золота по этому месторождения составляет 3 млн унций (+2,9% к текущим запасам Полюса), а предположительная стоимость добычи оценивается в 580$ за унцию. Приобретение получилось достаточно выгодное так как покупали активы у уходящей с рынка Канадской компании Kinross Gold (активы которой в свою очередь по дешевке выкупил Highland Gold), но среднесрочно разработка месторождения потребует дополнительных инвестиций и приведет к сокращению FCF.

✅ Совет директоров рекомендовал по итогам второй половины 2021 г. направить на дивиденды 548 млн. долл. Общая доходность за год составит около 6%. Однако окончательное решение о выплате дивидендов должны будут принять на общем собрании акционеров в ближайшее время. 

Задержка с выплатами связана с сменой собственников и перерегистрации конечного бенефициара из Кипра в РA. Это решение достаточно позитивное и вполне возможно, что Полюс выплатит дивиденды и за 2022г. По предварительным оценкам они могут составить 50 млрд рублей или 360 рублей на акцию (4% к текущим ценам).

✅ 31 января 2022 года «Полюс» запустил программу обратного выкупа акций с рынка на максимальную сумму $200 млн. Программу планируют реализовать в ближайшие 6 месяцев. С момента запуска программы, обратный выпуск акций происходил всего 3 дня 28 февраля - 3 марта и за это время компания израсходовала не более 5% от заявленного объёма программы.

❌ Компания приняла решение не раскрывать свою отчётность поквартально и переходит на полугодовые отсчеты, что затрудняет прогнозирование ее денежных потоков. Однако, если проанализировать отчеты ближайших конкурентов, то можно сделать выводы о Полюсе и об отрасли в целом. У российского дивизиона Polymetal по предварительным оценкам менеджмента в 2022г. показатель AISC вырастет на 27% при росте добычи всего на 7%. Курс USD/RUB снизился на 35% г/г, а курс золота остается на тех же значениях (однако скорее всего золото реализуется со скидкой 5-10% к мировым биржевым ценам из-за санкций). 

При таких показателях, AISC Полюса составит около 850$ за унцию, а падение USD/RUB до среднегодовых значений в 60 рублей и скидка на золото с российским происхождением в 5% приведет к сокращению чистой прибыли Полюса на 40%. Таким образом P/E по итогам года составит 12.

❌ Долг Полюса постепенно увеличивается. По итогам года долг составил 143.3 млрд рублей. Хотя, Net debt/EBITDA = 0,6 - это немного. В 1 квартале компания успешно погасила свои еврооблигации на 500 млн долларов, что свидетельствует о том, что никаких проблем (в том числе и технических) с обслуживанием долгов Полюс не имеет.

Вывод:
В цену акций Полюса уже частично заложены все возможные риски: санкции, падение цен на золото, укрепление рубля, рост операционных и капитальных затрат и т.д. Даже если делать достаточно консервативные прогнозы в отношении прибыли компании, то Полюс все равно уже торгуется на уровне своих средних исторических значений и дальнейшего потенциала сильного падения не имеет. При восстановлении курса USD/RUB или роста цен на золото компания может стать интересной для покупки и по текущим ценам. Учитывая что, что Полюс один из самых рентабельных производителей в мире и может пережить практически любой кризис, справедливая цена за акцию Полюс составляет 10000₽.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Полюс #PLZT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/810
Post #2182 732
Открылась запись на бесплатный онлайн мастер-класс по инвестированию в фондовый рынок. Для тех, кто хочет разобраться с чего вообще начать инвестирование и как зарабатывать на акциях.

Записаться
Post #2181 758
Дата публикации текста: 2022/07/03

💥5 лучших акций РФ для покупки в 2022 году.
Эти ТОП-5 акций могут вырасти в два раза за 5 лет!

В новом ролике разберем эти акции, их перспективы, риски и как на них могут повлиять санкции.
Я сам делаю ставки на эти компании и считаю, что они подойдут для долгосрочного инвестора.

💰Более того, все эти акции платили хорошие дивиденды, а некоторые и продолжат платить и наращивать дивиденды даже в текущих условиях. А оставшиеся смогут дать неплохую доходность в будущем.

🔖 Ролик с обзором 5 этих акций уже доступен на моем YouTube канале 👉🏻 тут 👈🏻

Приятного просмотра!
Очень буду ждать лайков 👍🏻 под роликом, чтобы понять, насколько вам зашла эта тема.
🇺🇸 Если их будет достаточно, значит и по рынку США сделаем такой же ролик!

🔔 И, конечно, подписывайтесь на канал и нажимайте на колокольчик.
Это очень помогает продвижению канала и поможет вам не пропустить новые ролики.

#YouTube #YT #подборки

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/2082
YouTube 5 лучших акций РФ для покупки в 2022 году. Эти ТОП-5 акций России вырастут в два раза за 5 лет! 5 лучших акций РФ для покупки в 2022 году. Эти ТОП-5 акций России вырастут в два раза за 5 лет! Какие же акции покупать в 2022 году? Это видео надо посмотреть каждому инвестору, в ролике будем разбирать 5 лучших российских акций для покупки в 2022 году,…
Post #2180 822
Дата публикации текста: 2022/07/03

​​🥇Полиметалл (POLY) - у золотодобытчиков всё резко изменилось

▫️Капитализация: 176 млрд
▫️Выручка TTM: 212,9 млрд (+3% г/г)
▫️EBITDA ТТМ: 107,9 млрд (-10% г/г)
▫️Прибыль ТТМ: 67,3 млрд (-11% г/г)
▫️Net debt/EBITDA: 1,1
▫️fwd P/E 2022: 10
▫️fwd дивиденд 2022: 0%

✅ Запрет на импорт золота из РФ со стороны США не критично повлияет на операционную деятельность компании, на США и Европу приходилось всего 4% поставок золота. Даже если власти Великобритании примут решение о запрете в сертификации российского золота по международным стандартам (необходимое условие для продажи золота), Polymetal сможет воспользоваться услугами китайских товарных бирж и сертифицировать свои металлы через них.

✅ Компания в 1 квартале закупила значительные запас оборудования и расходных материалов, которого хватит и на бесперебойное производство текущий месторождений и на развитие новых. Однако сделано это было за счет выпуска долга на сумму 300 млн долларов. 

✅ 18 октября 2021 Полиметалл успешно запустил производство на Нежданинском месторождении на востоке Якутии. Общие запасы оцениваются в 632 тонны золота. На Нежданинском годовое производство за период с 2022 по 2024 год в среднем составит 180 тыс.

✅ Завершение строительства на новом месторождении приведет к снижению CAPEX на 200 млн $ в следующем году, что окажет позитивное влияние на FCF.  Компания наращивает добычу и имеет следующие планы на увеличение производства золота: 2021 год - 1500 млн. унц., 2022 год - 1700 млн. унц. золтого эквивалента, 1800 млн. унций к 2026. На сегодня этот план успешно подтверждается.

❌ У компании продолжает расти себестоимость добычи золота. Менеджмент прогнозирует, что в 2022г общая стоимость добычи золота составит 1300$ за унцию (против 1000$ в 2021г). Кроме того, в план компании закладывались цена золота на уровне 1900$ и курс USD/RUB на уровне 80 тогда как по факту мы имеем тенденцию на снижение стоимости золота (и определённый дисконт золота с российским происхождением) ближе к 1700-1750$ и падение курса USD/RUB к 50-55. 

❗ Таким образом, при текущем курсе около 50 рублей за доллар и дисконте на российское золото, компания скорее всего не генерирует прибыль.

Если предположить что среднегодовая цена на золото с учетом небольшого дисконта составит 1650$, а среднегодовой курс USD/RUB будет 65, то получается, что компания может потенциально потерять 70% своей прибыли. Таким образом форвардный показатель P/E за 2022 составит 10, что вполне соответствует средним значениям оценки компании. 

❌ Годовые дивиденды за 2021г пришлось перенести на неопределенный срок из-за санкций на финансовые институты РФ. В 2022-2023г. выплаты дивидендов можно не ждать. Байбек компания также считает нецелесообразным в текущих условиях (операционные риски, санкции на НРД и проблемы с ликвидностью). Только планы по капитальным затратам остались на прежнем уровне однако стоимость новых проектов и срок по некоторым из них будут увеличены по сравнению с прошлыми оценками. 

❌Чистый долг компании составляет 122.4 млрд рублей. Net debt/EBITDA = 1,1. Это нейтральное значение для компании, учитывая, что дивиденды компания еще долго не будет выплачивать и весь свой свободный денежный направит на обслуживание и погашение долгов. Однако, падение рентабельности приведет к росту коэффициента в разы.

Вывод:
У компании существенно ухудшились перспективы, поэтому цель по распискам компании пришлось снизить до 400 рублей (с учетом риска иностранной юрисдикции).

Сам немного акций данной компании покупал 24 февраля по 810 рублей, по 650 зафиксировал по ним убыток (по тогдашней целевой цене зафиксировать прибыль не успел, к сожалению). Основанием этим действиям послужило изменение фундаментала.

Не является индивидуальной инвестиционной рекомендацией

#обзор #POLY #полиметалл

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/808
Post #2179 738
Дата публикации текста: 2022/07/01

📱Разбор компании Positive Technologies: инвестируем в кибербезопасность

Сегодня мы рассмотрим единственную в России публичную компанию из сектора кибербезопасности — Positive Technologies. Positive Technologies (POSI) — это российская международная компания, разрабатывающая решения для информационной безопасности. Positive обеспечивала кибербезопасность Олимпиады в Сочи 2014 года, чемпионата мира по футболу и выборов президента России в 2018 году, а также голосования по поправкам к Конституции. Клиентская база Positive Technologies насчитывает 2274 компании, в числе которых и государственные структуры.

📌 Обзор сектора

Количество киберпреступлений в мире неуклонно растет. Только в период с 2020 по 2021 год их число выросло на 62%. А средняя стоимость утечки данных увеличилась с $3,86 млн в 2020 году до $4,24 млн в 2021 году.

Проблема не обошла и Россию. Только в этом году с кибератаками столкнулись такие сервисы как «Яндекс.Еда», Delivery Club, Geekbrains, Wildberries, Rutube и другие.

Рынок кибербезопасности в России традиционно был представлен иностранными компаниями и составлял 190 - 200 млрд рублей. С конца февраля большинство иностранных игроков ушли с российского рынка, освободив 80 млрд. руб. При этом иностранным компаниям доверяют все меньше, особенно если речь идет о безопасности государственных структур. Поэтому отечественные игроки здесь определенно имеют преимущество.

📌 Финансовые показатели

Positive Technologies вышла на биржу только в конце прошлого года. За 2021 год выручка выросла на 28%, чистая прибыль — на 27%, а EBITDA — на 35%. Первый квартал этого года вышел особенно удачным для компании в связи с вышеупомянутыми событиями. За этот период компания смогла существенно ускорить рост всех ключевых показателей. Так, объем продаж вырос в три раза и составил 1,2 млрд руб., выручка — на 49%, до 1,39 млрд руб., EBITDA — на 75%, до 262 млн руб., а чистая прибыль составила 146 млн руб. по сравнению с убытком в размере 10 млн руб. годом ранее.

Структура выручки выглядит следующим образом:

✅ Энергетический сектор и госструктуры — 56% от общих доходов;
✅ Банки и промышленные предприятия — 26%;
✅ Телекомы и IT-компании — 10%;
✅ Другие — 8%.

📌 Долговая нагрузка

В этом году чистый долг снизился в 12 раз, до 101 млн руб., по сравнению с 1,2 млрд руб. на конец 2021 года, а коэффициент отношения чистого долга к EBITDA сократился до 0,04 по сравнению с целевым значением в размере 1,5.

📌 Дивиденды

Дивиденды. По итогам 2021 г. Позитив выплатил 19,9 руб. на акцию), в том числе финальный дивиденд в размере 14,4 руб. на акцию (доходность 1,5%). В дивидендной политике зафиксирована привязка к свободному денежному потоку, однако на практике компания ориентируется на 50% чистой прибыли. В связи с этим эксперты ожидают совокупные выплаты по итогам 2022 г. на уровне 1,5-2,5 млрд руб., что обеспечит дивиденд в размере 22,7-37,9 руб. на акцию. Форвардная доходность находится на низком для России уровне 2,4 - 4,0%, однако стоит отметить, что Positive является растущей компанией и дивиденды здесь выступают в качестве приятного бонуса к росту стоимости акций. Отдельно замечу, что на фоне заморозки дивидендных выплат
многими российскими компаниями компания нарастила выплаты
акционерам.

📌 Перспективы компании

Учитывая текущее положение рынка, у Positive Technologies достаточно хорошие перспективы. Согласно долгосрочной стратегии компании, её выручка до 2025 года должна расти на 42% ежегодно. Менеджмент ожидает, что в 2022 году выручка вырастет с 7 млрд 2021 году до 11-14 млрд, скор. EBITDA — c 2,9 млрд до 4-6 млрд, а чистая прибыль — с 1,9 млрд до 3-5 млрд.

Аналитики “Велес Капитал” считают, что цена акций Positive Technologies существенно недооценена и советуют покупать с целевой ценой в 1500 руб. (сейчас 865 руб.).

⚠️Не является инвестиционной рекомендацией


Источник: t.me/napensiyuv45/883
Post #2178 647
Дата публикации текста: 2022/07/01

​#MU #отчет

❗️Компания Micron Technology, Inc. представила финансовые результаты за 3 квартал 2022 финансового года.

💻 Micron Technology - американская транснациональная корпорация, входит в top-5 мировых производителей полупроводниковой продукции. Основана в 1978 году. Основатели: Уорд Паркинсон, Джо Паркинсон, Деннис Уилсон, Даг Питман. Штаб-квартира в штате Айдахо. Известна своими чипами памяти DRAM и NAND, флеш-памятью, SSD-накопителями, а также датчиками CMOS. Ключевые фигуры: Роберт Э. Свитц (Председатель), Санджай Мехротра (Президент и Генеральный Директор). Количество сотрудников более 43 000 человек. Дочерние компании: SpekTec, Elpida Memory, Numonyx, Micron (Japan), Micron (Singapore), Displaytech Incorporated, Crucial.

📈 Акции компании торгуются на Американской (NASDAQ) бирже под тикером MU. Капитализация компании 61,73 млрд. долл. После выхода отчетности акции упали на -1,41% 📉 на постмаркете. Компания входит в индексы NASDAQ-100 и S&P 500. Цена 1 акции: 54,50 долл.

👀 Посмотрим на итоги работы компании за 3 квартал 2022 года:

• Выручка составила 8,64 млрд. долл. против 7,79 млрд. долл. в предыдущем квартале и 7,42 млрд. долл. за аналогичный период прошлого года. 💰

• Чистая прибыль по GAAP составила 2,63 млрд. долл., или 2,34 долл. на разводненную акцию. ⚡️

• Чистая прибыль не по GAAP составила 2,94 млрд. долл., или 2,59 долл. на разводненную акцию. 👀

• Операционный денежный поток составил 3,84 млрд. долл. против 3,63 млрд. долл. в предыдущем квартале и 3,56 млрд. долл. за аналогичный период прошлого года. 📈

• Скорректированный свободный денежный поток составил 1,31 млрд. долл. США. 💥

• Micron выкупила примерно 13,8 млн. своих обыкновенных акций за 981 млн. долл. в 3 квартале 2022 финансового года и завершила квартал с денежными средствами и инвестициями в размере 11,98 млрд. долл., а чистая денежная позиция составила 5,01 млрд. долл. ⚡️

• 30 июня 2022 г. совет директоров компании объявил ежеквартальные дивиденды в размере 0,115 долл. США на акцию, подлежащие выплате денежными средствами 26 июля 2022 г. акционерам, зарегистрированным на момент закрытия реестра 11 июля 2022 г. 💰

🔥 Вывод: в 3 квартале финансового года Micron добилась рекордной выручки благодаря выполнению намеченных планов. В последнее время спрос на продукцию во всей отрасли пошел на спад, и компания принимает все необходимые меры для борьбы с данной проблемой в 2023 финансовом году. Организация уверена в долгосрочном спросе на память и системы хранения информации и располагает хорошими возможностями для обеспечения высоких финансовых показателей при разных циклах экономики. 🚀

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1307
Post #2177 625
Дата публикации текста: 2022/07/01

​​⛏ Мечел (MTLR) - обзор наименее пострадавшего металлурга в новой реальности

👉Для начала вспомним последние данные по компании:
▫️Капитализация: 73,1 млрд
▫️Выручка 2021: 402,1 млрд
▫️EBITDA 2021: 119 млрд
▫️Прибыль 2021: 80,6 млрд
▫️Net debt/EBITDA: 2,2
▫️P/E: 0,6

👉Распределение сегментов по выручке в 2021 году:
▫️Уголь: 27%
▫️Металлургия: 65% 
▫️Энергетика: 8%

Если с металлургическим сегментом все более менее понятно - там сейчас большие проблемы и в лучшем случае околонулевая рентабельность, то угольный сегмент должен частично сгладить негатив.

👉Изменение объемов добычи угля (27% от выручки) за первые 4 месяца 2022 года:

🔺Добыча энергетического угля (37% от всей добычи): +8%
🔺Добыча антрацита (6% от всей добычи): +96%
🔻Добыча коксующегося угля (57% от всей добычи): -1%

👉Сбыт угля в 2021 году:
▫️Китай - 38%
▫️Россия - 23%
▫️Азия(без Китая) - 18%
▫️Европа - 13%
▫️СНГ - 8%

✅ Ситуация выглядит не критичной, однако не стоит забывать, что запрет на импорт из РФ вступит в силу лишь в августе. Пока же ЕС (13% доходов сегмента) активно пополняет свои запасы. А азиатские страны (56% доходов), по разным данным, уже сейчас берут уголь из РФ с дисконтом до 40%, хоть и от высокой базовой цены.

❌Главный негатив, который обрушился на инвесторов - решение по дивидендам, а точнее по их невыплате. Изначально ожидались дивиденды до 116 рублей на преф (20% от ЧП по МСФО), затем (после отчета) более правдоподобным был сценарии с 22 рублями на преф (стоимость чистых активов за вычетом уставного и резервного капитала). Однако в реальности Совет Директоров полностью отказался от выплат. 

❌ Надеяться на выплаты дивидендов в условиях нерентабельности металлургического сегмента теперь не стоит и ближайшие годы.

❌Особое беспокойство вызывает тот факт, что ранее компания соблюдала див. политику по префам во время кризисов, даже в период минимальных цен на продукцию в 2015-2016 году.

❌Немало опасений вызывает и долговая нагрузка компании. Net debt/EBITDA равно 2,2, при том, что за прошлый год чистый долг снизился с 315.3 млрд рублей, до 265.8 млрд рублей. Средняя ставка с начала года заметно выше отметок 2021го. Даже сегодня ставка ЦБ РФ высока (9,5%). Потенциально, дополнительные расходы Мечела по текущей ставке, с учетом повышения в первом полугодии, составят минимум 5 млрд за 2021 год.

❌Главный риск - долг в Евро, который занимает около 30% от всей нагрузки. С одной стороны, можно ждать его переоценки в сторону уменьшения (до 15 млрд), но с другой стороны, пока нет точной информации о том, не приняла ли компания стратегию гашения валютных долгов при высоких валютных курсах, а также не до конца понятно, как компания планирует обслуживать задолженность, если выручка в Евро, вероятнее всего, перестанет поступать к концу года. 

Вывод:
Ситуация с отменой дивидендов очень насторожила инвесторов, так как компания не делала этого даже во времена кризисов. Существуют серьезные риски падения выручки и потерь прибыли в ключевых для бренда сегментах, что может привести к росту долга, если не будут найдены новые рынки сбыта. Вижу в этой компании пока слишком много рисков, а целевую цену акций компании без дивидендов можно смело понижать до 200 р (префы) и 100 р (обычка).

Не является индивидуальной инвестиционной рекомендацией

#обзор #мечел #MLTR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/804
Post #2176 548
Дата публикации текста: 2022/06/30

​​🏢 REIT - 5% в долларах + индексация + защита от инфляции

Инвестиционные фонды недвижимости (REIT) предлагают инвесторам способ защитить свои портфели от безудержной инфляции.

👉🏻 В этом посте мы уже разбирали National Retail Properties и почему REITы могут с инфляцией зарабатывать больше

📝 Вот вам подборочка из надежных и качественных REIT фондов с высокими и растущими дивидендами, которые кроме хорошего дохода дадут вам защиту от инфляции ⬇️

🌟
W.P. Carey $WPC - один из моих любимых фондов, имею в портфеле 💼

WP Carey — это Net Lease REIT, условия договора которого составлены таким образом, чтобы идти в ногу с инфляцией. Почти 100% договоров аренды WPC предусматривают повышение арендной платы, причем 60% связаны с инфляцией напрямую. Компания владеет коммерческой недвижимостью с одним арендатором в основном в США и Европе. Его текущий портфель состоит из 1336 промышленных, складских, офисных, торговых и складских помещений, что составляет 157 миллионов квадратных футов арендуемых площадей.

🏠Помещения сданы в аренду более чем 356 арендаторам; Ведущими арендаторами WP Carey являются U-Haul, Advance Auto Parts ( AAP ), Extra Space Storage ( EXR ), Marriott ( MAR ) и сеть немецких розничных магазинов товаров для дома Hellweg. Заполняемость составляет 98,5%, а средневзвешенный срок аренды составляет 10,8 года.

В феврале WP Carey согласилась приобрести CPA 18, непубличный REIT, которым управляла компания, за 2,7 миллиарда долларов наличными и акциями. Ожидается, что это приобретение будет завершено в третьем квартале и значительно усилит присутствие WP Carey на рынке самостоятельных систем хранения, а также сделает ее одним из крупнейших владельцев активов самостоятельного хранения в мире.

📈 Скорректированный FFO на акцию WP Carey вырос на 10,7% в течение мартовского квартала. REIT прогнозирует скорректированный FFO на акцию на 2022 год на 4,1% выше.

WPC может похвастаться балансом инвестиционного уровня, кредитной способностью в размере 2,4 миллиарда долларов США и отсутствием значительных сроков погашения долга до 2024 года.

💸 WP Carey является одним из лучших REIT для роста дивидендов, увеличивая свои выплаты каждый год с момента выхода на биржу в 1998 году.

👍🏻 А с 2001 года фонд увеличивает дивиденды каждый квартал! Кроме того, WPC поддерживает консервативный и стабильный коэффициент выплат с момента преобразования в инвестиционный фонд недвижимости в 2012 году.

💸 Дивидендная доходность очень достойная: 5.05%, особенно с учетом их роста. А коэффициент покрытия выплат по AFFO - 82% делает дивиденды защищенными.

⚖️ Оценка в 16.2 P/AFFO на 2022 год выглядит, конечно, дороговато, хотелось бы взять дешевле

🎯 Целевая цена аналитиков 88.5$. при текущей цене в 83.8$, апсайд совсем небольшой

🚩WPC - очень качественный и диверсифицированный REIT с заполняемостью портфеля недвижимости выше чем на 85%. Цены на аренду по большей части привязаны к CPI, чем выше инфляция - тем больше заработает фонд! Но он дороговат по мультипликаторам. Конечно, если вас устроит 5% дивидендов, можно взять и сейчас, но я бы подождал хотя бы 75-78$ для добора позиции.

❗️Но с учетом конъюнктуры рынка, цены на все активы в этом году могут быть еще существенно ниже. Я бы подождал для крупных покупок, но компанию стоит взять на заметку.

👉🏻 Другие акции ждите в следующих постах

#подборки #REIT #WPC

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/2080
Post #2175 478
Дата публикации текста: 2022/06/30

​​🏢 REIT - 5% в долларах + индексация + защита от инфляции

Инвестиционные фонды недвижимости (REIT) предлагают инвесторам способ защитить свои портфели от безудержной инфляции.

👉🏻 В этом посте мы уже разбирали National Retail Properties и почему REITы могут с инфляцией зарабатывать больше

📝 Вот вам подборочка из надежных и качественных REIT фондов с высокими и растущими дивидендами, которые кроме хорошего дохода дадут вам защиту от инфляции ⬇️

🌟
W.P. Carey $WPC - один из моих любимых фондов, имею в портфеле 💼

WP Carey — это Net Lease REIT, условия договора которого составлены таким образом, чтобы идти в ногу с инфляцией. Почти 100% договоров аренды WPC предусматривают повышение арендной платы, причем 60% связаны с инфляцией напрямую. Компания владеет коммерческой недвижимостью с одним арендатором в основном в США и Европе. Его текущий портфель состоит из 1336 промышленных, складских, офисных, торговых и складских помещений, что составляет 157 миллионов квадратных футов арендуемых площадей.

🏠Помещения сданы в аренду более чем 356 арендаторам; Ведущими арендаторами WP Carey являются U-Haul, Advance Auto Parts ( AAP ), Extra Space Storage ( EXR ), Marriott ( MAR ) и сеть немецких розничных магазинов товаров для дома Hellweg. Заполняемость составляет 98,5%, а средневзвешенный срок аренды составляет 10,8 года.

В феврале WP Carey согласилась приобрести CPA 18, непубличный REIT, которым управляла компания, за 2,7 миллиарда долларов наличными и акциями. Ожидается, что это приобретение будет завершено в третьем квартале и значительно усилит присутствие WP Carey на рынке самостоятельных систем хранения, а также сделает ее одним из крупнейших владельцев активов самостоятельного хранения в мире.

📈 Скорректированный FFO на акцию WP Carey вырос на 10,7% в течение мартовского квартала. REIT прогнозирует скорректированный FFO на акцию на 2022 год на 4,1% выше.

WPC может похвастаться балансом инвестиционного уровня, кредитной способностью в размере 2,4 миллиарда долларов США и отсутствием значительных сроков погашения долга до 2024 года.

💸 WP Carey является одним из лучших REIT для роста дивидендов, увеличивая свои выплаты каждый год с момента выхода на биржу в 1998 году.

👍🏻 А с 2001 года фонд увеличивает дивиденды каждый квартал! Кроме того, WPC поддерживает консервативный и стабильный коэффициент выплат с момента преобразования в инвестиционный фонд недвижимости в 2012 году.

💸 Дивидендная доходность очень достойная: 5.05%, особенно с учетом их роста. А коэффициент покрытия выплат по AFFO - 82% делает дивиденды защищенными.

⚖️ Оценка в 16.2 P/AFFO на 2022 год выглядит, конечно, дороговато, хотелось бы взять дешевле

🎯 Целевая цена аналитиков 88.5$. при текущей цене в 83.8$, апсайд совсем небольшой

🚩WPC - очень качественный и диверсифицированный REIT с заполняемостью портфеля недвижимости выше чем на 85%. Цены на аренду по большей части привязаны к CPI, чем выше инфляция - тем больше заработает фонд! Но он дороговат по мультипликаторам. Конечно, если вас устроит 5% дивидендов, можно взять и сейчас, но я бы подождал хотя бы 75-78$ для добора позиции.

❗️Но с учетом конъюнктуры рынка, цены на все активы в этом году могут быть еще существенно ниже. Я бы подождал для крупных покупок, но компанию стоит взять на заметку.

👉🏻 Другие акции ждите в следующих постах

#подборки #REIT #WPC

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/2079
Post #2174 483
Дата публикации текста: 2022/06/30

​#WBA #отчет

🕛 30 июня 2022 Walgreens Boots Alliance представила финансовые результаты за 3 квартал 2022 финансового года (период с 28.02.22 по 31.05.22). В отчете отмечаются сильные результаты по сегментам бизнеса; а также тот факт, что результаты в целом соответствуют ожиданиям.

🏨 Walgreens Boots Alliance (WBA) - крупнейшая в мире аптечная сеть, крупнейший фармдистрибутор. Компания управляет более чем 13 100 аптеками и магазинами косметики, парфюмерии и средств гигиены в 11 странах. Штаб-квартира в городе Дирфилд (США, штат Иллинойс). Год основания 2014. В составе компании несколько дочерних организаций. Основатель: Чарльз Уолгрин. Ключевые фигуры: Стефано Пессина (Исполнительный Председатель Правления), Розалинда Брюэр (CEO). Аудитор: Deloitte. Число сотрудников: более 315 000 человек.

🗒 Акции организации торгуются на Американской бирже NASDAQ под тикером WBA. Акции падают на премаркете. Цена 1 акции: 40 долл. Общая капитализация: 35,3 млрд. долл. Акции компании входят в индексы: Nasdaq-100, DJIA, S&P 100, S&P 500.💰

👀 Посмотрим на итоги работы компании:

• Прибыль на акцию от продолжающихся операций в 3 квартале составила 0,33 долл., что меньше на 73,8% по сравнению с прибылью на акцию в размере 1,27 долл. в квартале прошлого года; Скорректированная прибыль на акцию от продолжающихся операций упала на 30% до 0,96 долл. США. 📉

• Прибыль на акцию от продолжающихся операций в годовом выражении увеличилась на 190,6% до 5,49 долл. по сравнению с 1,89 долл. на акцию в квартале прошлого года; Скорректированная прибыль на акцию от продолжающихся операций увеличилась на 13,3% до 4,23 долл. США. 🚀

• Продажи от продолжающихся операций в 3 квартале упали на 4,2% по сравнению с кварталом прошлого года до 32,6 млрд. долл. США. 📉

• Операционная прибыль от продолжающихся операций в 3 квартале упала до -320 млн. долл. по сравнению с 1,1 млрд. долл. в квартале прошлого года; скорректированная операционная прибыль от продолжающихся операций упала до 1 млрд. долл. США, что на 33,5% меньше. 📉

• Чистые денежные средства, полученные от операционной деятельности, составили 1,6 млрд. долл. США в 3 квартале, а свободный денежный поток составил 1,3 млрд. долл. США, что на 187 млн. долл. США меньше свободного денежного потока по сравнению с кварталом прошлого года. ⚡️

• WBA продала 6,0 млн. обыкновенных акций своей дочерней компании AmerisourceBergen, выручив 900 млн. долл. ❗️

💥Вывод: WBA продемонстрировала не очень хорошие результаты конкретно за 3 квартал, но хорошие результаты относительно всего года по всем операционным сегментам, несмотря на очень сильный рост показателей в прошлом году. При этом результаты 3 квартала в целом соответствовали ожиданиям и компании, и аналитиков, продемонстрировав устойчивость бизнеса.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1302
Post #2173 477
Дата публикации текста: 2022/06/30

​#WBA #отчет

🕛 30 июня 2022 Walgreens Boots Alliance представила финансовые результаты за 3 квартал 2022 финансового года (период с 28.02.22 по 31.05.22). В отчете отмечаются сильные результаты по сегментам бизнеса; а также тот факт, что результаты в целом соответствуют ожиданиям.

🏨 Walgreens Boots Alliance (WBA) - крупнейшая в мире аптечная сеть, крупнейший фармдистрибутор. Компания управляет более чем 13 100 аптеками и магазинами косметики, парфюмерии и средств гигиены в 11 странах. Штаб-квартира в городе Дирфилд (США, штат Иллинойс). Год основания 2014. В составе компании несколько дочерних организаций. Основатель: Чарльз Уолгрин. Ключевые фигуры: Стефано Пессина (Исполнительный Председатель Правления), Розалинда Брюэр (CEO). Аудитор: Deloitte. Число сотрудников: более 315 000 человек.

🗒 Акции организации торгуются на Американской бирже NASDAQ под тикером WBA. Акции падают на премаркете. Цена 1 акции: 40 долл. Общая капитализация: 35,3 млрд. долл. Акции компании входят в индексы: Nasdaq-100, DJIA, S&P 100, S&P 500.💰

👀 Посмотрим на итоги работы компании:

• Прибыль на акцию от продолжающихся операций в 3 квартале составила 0,33 долл., что меньше на 73,8% по сравнению с прибылью на акцию в размере 1,27 долл. в квартале прошлого года; Скорректированная прибыль на акцию от продолжающихся операций упала на 30% до 0,96 долл. США. 📉

• Прибыль на акцию от продолжающихся операций в годовом выражении увеличилась на 190,6% до 5,49 долл. по сравнению с 1,89 долл. на акцию в квартале прошлого года; Скорректированная прибыль на акцию от продолжающихся операций увеличилась на 13,3% до 4,23 долл. США. 🚀

• Продажи от продолжающихся операций в 3 квартале упали на 4,2% по сравнению с кварталом прошлого года до 32,6 млрд. долл. США. 📉

• Операционная прибыль от продолжающихся операций в 3 квартале упала до -320 млн. долл. по сравнению с 1,1 млрд. долл. в квартале прошлого года; скорректированная операционная прибыль от продолжающихся операций упала до 1 млрд. долл. США, что на 33,5% меньше. 📉

• Чистые денежные средства, полученные от операционной деятельности, составили 1,6 млрд. долл. США в 3 квартале, а свободный денежный поток составил 1,3 млрд. долл. США, что на 187 млн. долл. США меньше свободного денежного потока по сравнению с кварталом прошлого года. ⚡️

• WBA продала 6,0 млн. обыкновенных акций своей дочерней компании AmerisourceBergen, выручив 900 млн. долл. ❗️

💥Вывод: WBA продемонстрировала не очень хорошие результаты конкретно за 3 квартал, но хорошие результаты относительно всего года по всем операционным сегментам, несмотря на очень сильный рост показателей в прошлом году. При этом результаты 3 квартала в целом соответствовали ожиданиям и компании, и аналитиков, продемонстрировав устойчивость бизнеса.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1301
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →