TGViewer
Channel Public Channel
Егор Евдокимов

Егор Евдокимов

@evdokimovee

О том, как выстроить продажи и развить бизнес.

Личный путь, ошибки, инсайты и рекомендации, которые работают на практике.

🇷🇺Помогаю развивать малый бизнес в России и строить отделы продаж

YouTube: https://youtube.com/@evdokimove?si=aPqiJ-J-sajeV2ZZ
Subscribers
3.05K
Photos
118
Videos
88
Links
89
Recent Posts 20 shown
Post #531 1.02K

Forwarded from Финансовый ВОПРОС
Как сократить расходы на ФОТ в сложный период законно?

Я Егор Евдокимов, предприниматель с 2010 года.

Один из инструментов, который стоит знать бизнесу в непростые времена, — простой.

По ст. 72.2 ТК РФ это временная приостановка работы по экономическим, техническим, технологическим или организационным причинам.

Как оплачивается простой по ст. 157 ТК РФ?
- По вине работодателя — не менее 2/3 средней заработной платы. - По причинам, не зависящим от работодателя и сотрудника, — не менее 2/3 оклада или тарифной ставки пропорционально времени простоя.

Но есть важный нюанс: просто падение выручки не даёт права объявить простой. Нужны реальные основания, подтверждённые документально. Если сотрудники продолжают работать в обычном режиме, использовать простой только для снижения зарплат нельзя.

В сложный период важно знать доступные инструменты и применять их грамотно. Ошибки в оформлении могут обойтись бизнесу дороже, чем сама экономия.

Берегите бизнес и считайте деньги!

💛 Егор Евдокимов
  • ❤ 3
Post #530 1.53K
7 ошибок предпринимателя с НДС, которые обнаруживаются слишком поздно

С НДС есть одна неприятная особенность: многие ошибки становятся заметны не тогда, когда их совершают, а через несколько месяцев, когда уже приходится пересчитывать цену, маржу или отношения с клиентом. На бумаге всё может выглядеть нормально: бухгалтер считает налог, счета-фактуры выставляются, декларация сдана. А потом собственник смотрит на прибыль и понимает, что с привычных сделок денег почему-то стало оставаться меньше.

Первая ошибка — не заложить НДС в цену. Предприниматель продолжает продавать по старому прайсу, а потом выясняет, что из этой цены теперь нужно выделить налог. Особенно болезненно это работает с договорами, где цена уже зафиксирована и клиент не готов доплачивать. В итоге НДС начинает уменьшать не цену для клиента, а маржу бизнеса.

Вторая — не пересмотреть действующие договоры. Переход на НДС — это не только бухгалтерская история. Нужно посмотреть, что именно написано в договорах о цене, НДС и возможности её изменения. При этом менять каждый договор автоматически не требуется: многое зависит от условий, которые уже в нём прописаны. Например, если указано, что НДС начисляется по ставке, установленной законодательством, ситуация может быть совсем другой.

Третья — не проверить авансы. Получили предоплату, деньги пришли на счёт, все довольны. Но для НДС аванс — отдельная операция, которую нужно правильно учитывать: налог может возникать уже при получении предоплаты, а затем ранее исчисленная сумма учитывается при отгрузке. Если в бизнесе много авансов, ошибка здесь быстро превращается в заметную сумму.

Четвёртая — смотреть только на НДС с продаж и забывать про входной НДС. Предприниматель видит большую сумму начисленного налога и сразу считает, сколько придётся заплатить. При этом при ставке 22% входной НДС по закупкам при соблюдении условий может уменьшить сумму к уплате. А при ставках 5% или 7% такого общего права на вычет входного НДС нет — он включается в стоимость покупок. Поэтому смотреть только на ставку и не считать структуру закупок — одна из самых дорогих ошибок.

Пятая — продолжать считать маржу по старой формуле. Пока НДС не было, можно было довольно просто посмотреть на цену продажи и себестоимость. После его появления нужно понимать, как сформирована цена, сколько в ней НДС, какой входной налог можно принять к вычету и сколько в итоге остаётся бизнесу. Иначе вполне можно радоваться росту выручки и одновременно терять прибыль.

Шестая — полностью отдать НДС бухгалтерии. Бухгалтер может правильно рассчитать налог из тех данных, которые ему передали. Но если менеджер продал по одной цене, в договоре стоит другая, клиент перечислил аванс на третьих условиях, а собственник рассчитывал на совершенно другую маржу — проблема уже не в бухгалтерии. НДС затрагивает сразу несколько процессов, поэтому продажи, финансы и бухгалтерия должны работать в рамках одной модели.

И седьмая ошибка, которую я встречаю чаще всего, — продажи вообще не синхронизированы с налоговой моделью. Отдел продаж продолжает работать по старым ценам, скидкам и KPI, а бухгалтерия уже считает бизнес по новым правилам. В итоге менеджер радуется сделке на миллион, которая отлично выглядит в CRM, а через несколько месяцев собственник обнаруживает, что её реальная экономика была совсем другой.

Поэтому после появления НДС я бы не ограничивался вопросом: «Правильно ли бухгалтер сдаёт декларацию?» Я бы прошёл всю цепочку целиком: как формируется цена, что написано в договорах, как работают авансы, что происходит со входным НДС, как считается маржа и понимают ли менеджеры, что изменилось в экономике сделки.

Потому что НДС — это не просто ещё один налог, который нужно вовремя заплатить. Он начинает влиять на цену, продажи, договоры и экономику каждой сделки. И чем позже бизнес это замечает, тем дороже обычно обходится исправление.
  • ❤ 7
Post #529 1.56K
Выручка 20 млн - не та цифра, которую стоит просто «не пересечь»

Я иногда вижу у предпринимателей довольно странную стратегию: бизнес подходит к концу года, есть возможность взять ещё несколько хороших заказов, но собственник говорит: «Давайте не будем. Нам нельзя переходить 20 млн, иначе появится НДС». И вроде бы логика понятна: зачем добровольно создавать себе новую налоговую нагрузку?

Но я бы в этот момент не спешил отказываться от продаж. Сначала задал бы другой вопрос: а сколько бизнес заработает на этих дополнительных продажах и сколько реально будет стоить ему переход на НДС?

В 2026 году для УСН действует порог доходов 20 млн рублей для освобождения от НДС. Если доходы превышают эту сумму, обязанность исчислять НДС возникает с 1-го числа месяца, следующего за месяцем превышения. При этом после возникновения обязанности можно выбрать общеустановленную ставку 22% с вычетами или специальную ставку 5%/7% без вычетов.

Представим, что к декабрю у компании 19,7 млн рублей доходов и есть возможность закрыть ещё 500 тысяч. Собственник может решить: «Не будем брать этот заказ, останемся ниже порога и сохраним освобождение от НДС». На бумаге он как будто экономит на налогах, но на самом деле отказывается от дополнительной выручки и той прибыли, которую она могла принести.

Допустим, из этих 500 тысяч после себестоимости и остальных расходов компания заработала бы 150 тысяч рублей. Тогда вопрос уже звучит совершенно иначе: действительно ли налоговые последствия превышения 20 млн обойдутся дороже этих 150 тысяч? Если нет, отказ от сделки — это не экономия, а добровольное ограничение собственного бизнеса.

При этом я не говорю, что после 20 млн всегда нужно продолжать продавать. В одном бизнесе появление НДС действительно может сильно ударить по экономике, особенно если компания работает с конечными потребителями и не может увеличить цену. В другом ситуация совершенно иная: клиенты — организации, у бизнеса много закупок с входным НДС, а цена позволяет корректно учесть налог. Тогда переход на НДС может оказаться вполне управляемым.

Поэтому здесь важно разделять налоговый расчёт и коммерческое решение. Сначала нужно посчитать, что произойдёт с налоговой нагрузкой: какую ставку применять, сколько входного НДС можно принять к вычету, как изменится цена и сколько останется маржи. И только после этого решать, стоит ли ради сохранения освобождения от НДС сознательно отказываться от новых продаж.

Мне вообще не нравится вопрос: «Как бы нам не перейти 20 млн?» Он сразу ставит бизнес в позицию, где рост воспринимается как проблема.

Гораздо правильнее спросить: «Что для моего бизнеса выгоднее: остановить продажи или перейти на работу с НДС?»

Ответа на этот вопрос нет в самой ставке 5% или 22%. Его можно получить только из цифр конкретного бизнеса.

Поэтому 20 млн рублей - это не потолок продаж. Это налоговый порог. И прежде чем искусственно тормозить декабрьские продажи, я бы сначала сел с цифрами и посчитал оба сценария. Иногда оказывается, что сохранить освобождение от НДС стоит бизнесу гораздо дороже, чем начать его платить.
  • ❤ 2
Post #528 1.62K
УСН + НДС 5% или 22% с вычетами: где предприниматели ошибаются, ориентируясь только на ставку

Когда предприниматель на УСН начинает платить НДС, он часто смотрит на ставки и делает очевидный, на первый взгляд, вывод: зачем платить 22%, если можно платить 5%? Но низкая ставка не обязательно означает меньшую налоговую нагрузку. Чтобы понять, какой вариант выгоднее, нужно учитывать не только налог с продаж, но и входной НДС, структуру расходов, маржинальность и то, может ли компания переложить налог на покупателя.

Рассмотрим условный бизнес с выручкой 10 млн рублей в месяц и закупками на 6 млн рублей. Для простоты считаем, что обе суммы указаны без НДС, компания вправе применять обе рассматриваемые ставки, все закупки облагаются НДС 22%, а входной налог при общей ставке можно принять к вычету в полном объёме.

Вариант 1. НДС 5% без вычетов
При выручке 10 млн рублей налог с продаж составит 500 тыс. рублей. Но поставщики предъявят компании ещё 1,32 млн рублей входного НДС по закупкам на 6 млн рублей. Принять эту сумму к вычету нельзя, поэтому она включается в стоимость покупок. Если у компании объект УСН «доходы минус расходы», такой НДС учитывается в расходах по установленным правилам — но это не означает, что он полностью компенсируется за счёт уменьшения налога по УСН.

Вариант 2. НДС 22% с вычетами
НДС с продаж составит 2,2 млн рублей. Входной НДС по закупкам — 1,32 млн рублей. Если выполнены условия для вычета, к уплате в бюджет останется 880 тыс. рублей.
На первый взгляд, при ставке 5% сумма налога с продаж ниже: 500 тыс. против 880 тыс. рублей к уплате при ставке 22% после вычета. Но сравнивать только эти две цифры неправильно: при ставке 5% компания не может возместить входной НДС, и он увеличивает стоимость закупок. При ставке 22% входной НДС принимается к вычету, но налог с реализации выше.

Есть ещё один важный фактор — цена для покупателя. В нашем примере НДС начисляется сверх цены, поэтому покупатель платит больше. Если же компания работает с конечными потребителями и не может поднять конечную цену, повышение ставки может сократить её маржу. А если основные клиенты — организации, для которых важен вычет входного НДС, общая ставка может оказаться коммерчески привлекательнее. Но это зависит от конкретных клиентов, условий договоров и того, как формируется цена.

Поэтому нельзя заранее утверждать, что 5% выгоднее для любого бизнеса с небольшими расходами или что 22% всегда лучше при больших закупках. Результат зависит от структуры затрат, налогового объекта по УСН, клиентской базы и возможности менять цены.

Мой подход — сначала посчитать оба сценария на цифрах компании, а потом выбирать ставку!
В расчёте должны быть не только выручка и входной НДС, но и расходы без НДС, налог по УСН, конечная цена для покупателя и итоговая прибыль. Иначе решение, которое выглядит выгодным по ставке, может на деле съедать маржу каждый месяц.
  • 👍 3
Post #527 1.68K
5 ситуаций, когда предприниматель думает, что у него есть вычет по НДС, а на деле всё не так просто

Частая ошибка - увидеть в счёте-фактуре выделенный НДС и решить, что его можно принять к вычету.

Но право на вычет зависит не только от наличия документов. Вот пять ситуаций, в которых я бы рекомендовал проверить риски.

1. Документы есть, но в них ошибки

Счёт-фактура получен, сумма налога указана. Казалось бы, всё в порядке.

Но если ошибки мешают идентифицировать продавца, покупателя, стоимость покупки или сумму налога, право на вычет может оказаться под угрозой.
При этом не любая опечатка критична - важно, какое именно требование нарушено.

2. Покупка не связана с облагаемой НДС деятельностью

Компания купила оборудование, оплатила услуги подрядчика или приобрела имущество. Входящий НДС есть.

Но если покупка используется в операциях, не облагаемых НДС, вычет может быть недоступен. А если имущество используется в разных видах деятельности, могут потребоваться раздельный учёт и отдельный расчёт.

3. Покупку не приняли к учёту

Товар приехал, документы получены, оплата прошла. Но в учёте операция ещё не отражена.

Для обычного вычета важно, чтобы приобретение было принято к учёту и имелись необходимые документы. Одной оплаты или счёта-фактуры недостаточно.

4. У контрагента или в документах обнаружились проблемы

Поставщик не выходит на связь, документы противоречат друг другу, а реальность сделки вызывает вопросы.

Сам по себе проблемный контрагент не означает автоматического отказа в вычете. Но если налоговые органы обнаружат признаки фиктивной операции или недостоверность документов, риски возрастают.

5. Налоговый режим не позволяет принять входящий НДС к вычету

Например, предприниматель применяет УСН и считает, что может вычесть весь НДС, который предъявили поставщики.

Но здесь всё зависит от выбранного порядка уплаты НДС. При освобождении от НДС или применении специальных ставок 5% и 7% входной налог, как правило, к вычету не принимается. При общеустановленных ставках вычет возможен при соблюдении предусмотренных законом условий.

Что я рекомендую собственникам?

Не исходить из принципа «документы есть, значит, вычет законный».

Важно проверить всю цепочку: что приобрели, для каких операций используют, как отразили покупку в учёте, чем подтверждается сделка и какой порядок уплаты НДС применяет компания.

Именно на этих деталях часто возникают налоговые риски.

Этот список - не заключение по конкретной сделке, а повод проверить, насколько надёжно в бизнесе организован контроль входящего НДС.
  • ❤ 3
Post #526 1.66K
Почему повышение процента иногда убивает продажи

Когда продажи проседают, у собственника часто возникает простая мысль: нужно повысить менеджерам процент. Кажется, что если человек будет больше зарабатывать с каждой сделки, он начнет активнее продавать.

Но иногда результат оказывается противоположным.

Если менеджер получает вознаграждение только за закрытые сделки, он начинает выбирать тех клиентов, с которыми проще договориться. Сложные сделки с длинным циклом откладываются: они требуют больше времени и усилий, а деньги принесут нескоро. В результате менеджер концентрируется на быстрых продажах, а развитие новых клиентов уходит на второй план.

Следом может появиться демпинг. Если менеджеру важно выполнить план по выручке, а скидка помогает быстрее закрыть сделку, он начинает уступать в цене. Выручка есть, план выполнен, но прибыль компании может оказаться ниже ожидаемой.

Получается парадокс: менеджер старается заработать больше, но его действия не всегда помогают бизнесу зарабатывать больше.

Проблема не в самом проценте, а в том, какое поведение компания поощряет своей системой мотивации.

Если платить только за объем продаж, менеджер будет стремиться увеличить объем. Но это не гарантирует, что он станет привлекать новых клиентов, работать со сложными сделками или сохранять маржинальность.

Поэтому систему мотивации нужно строить от целей бизнеса. Если важна прибыль, нельзя ориентироваться только на выручку. Если нужно расширять клиентскую базу, важно отдельно учитывать привлечение новых клиентов. При этом показателей не должно быть слишком много: менеджер должен четко понимать, за какой результат он получает деньги.

Прежде чем повышать процент, я бы сначала проверил, какое поведение нынешняя система поощряет и не мешает ли она достигать главных целей бизнеса.

Хорошая мотивация не просто заставляет продавать больше. Она помогает продавать именно так, как выгодно компании.
  • 🔥 4
Post #525 1.62K
На собеседовании менеджер может произвести очень хорошее впечатление. А потом выйти на работу и не продать ничего.

Я несколько раз сталкивался с таким. Человек уверенно говорит, хорошо держится, рассказывает про большие сделки и сложных клиентов. После разговора кажется:
Ну вот, наконец-то нашли сильного менеджера


А потом начинаешь смотреть на работу и понимаешь, что значительная часть рассказа была просто хорошей самопрезентацией.

Поэтому со временем я перестал задавать вопросы вроде «Расскажите о себе» и «Какие у вас сильные стороны». Они мало что мне дают.

Мне гораздо интереснее конкретика:
- Какой у вас был план продаж и сколько вы реально выполняли?
- Расскажите о последней крупной сделке, которую вы потеряли. Почему она сорвалась?
- Что вы делаете, если клиент после встречи перестал отвечать?
- Как понимаете, что клиент вам не подходит и не стоит тратить на него время?
- Какую самую большую скидку вы давали и почему?
- Что будете делать, если поймете, что не выполняете план?

И еще один вопрос, который мне нравится: если я позвоню вашему прошлому руководителю, что он скажет о вас?

После таких вопросов разговор обычно становится совсем другим. Человек уже не рассказывает заученную историю о том, какой он классный продавец. Приходится вспоминать реальные ситуации, цифры, ошибки и свои решения.

И этого уже достаточно, чтобы гораздо лучше понять, кого я сейчас нанимаю.

Потому что на собеседовании я ищу не самого разговорчивого человека. Я хочу понять, как он действительно работал, думал и продавал раньше.
  • ❤ 10
  • 🔥 3
  • ✍ 1
Post #524 1.54K
7 вопросов на собеседовании, которые покажут продавца лучше, чем «расскажите о себе»

За 20 лет в бизнесе я провел сотни собеседований с продавцами. И давно не рассчитываю на вопрос «Расскажите о себе». К нему человек обычно готовится заранее и старается рассказать то, что, как ему кажется, хочет услышать работодатель.

Гораздо больше о продавце говорят ситуации, в которых ему приходится думать, а не вспоминать заученный ответ.

1. Клиент говорит: «Дорого». Что будете делать?
Слабый продавец сразу начинает предлагать скидку или рассказывать про преимущества продукта. Сильный сначала выясняет, почему дорого: относительно чего, с чем сравнивает клиент, действительно ли проблема в цене. Я смотрю, пытается ли человек просто закрыть возражение или сначала разобраться в его причине.

2. Клиент третий раз говорит: «Я подумаю». Ваши действия?
Если ответ — «буду периодически напоминать о себе», скорее всего, продавец не управляет сделкой. Хороший кандидат попробует понять, что именно мешает принять решение, кто еще участвует в его принятии и какой следующий шаг можно зафиксировать. Для меня сильный продавец — тот, кто управляет процессом, а не ждет, пока клиент сам созреет.

3. План — 10 млн, сделали 6. Что будете делать?
Мне не нужен ответ «буду больше работать». Я хочу услышать разбор воронки: где просадка, сколько было лидов, какая конверсия, средний чек, длина цикла сделки. Плохие лиды, рынок или цены действительно могут повлиять на результат. Но если человек объясняет ими все отставание и не анализирует то, на что мог повлиять сам, это тревожный сигнал.

4. Расскажите о сделке, которую вы потеряли.
Здесь я смотрю на ответственность. Если во всем виноват клиент, конкурент или руководство — это повод насторожиться. Хороший продавец может спокойно сказать: «Здесь я ошибся: не выяснил потребность, поторопился с предложением, не выстроил работу с ЛПР». Для меня такая история часто ценнее десяти рассказов об успешных сделках.

5. Клиент говорит: «Пришлите предложение на почту». Что делаете?
Если человек просто отправляет КП и ждет — он отдает инициативу клиенту. Сильный продавец попробует понять, зачем клиенту предложение, кто будет его изучать и договорится о следующем контакте. Продажа должна двигаться дальше, а не зависать после отправки файла.

6. У вас 20 клиентов, и все требуют внимания. Кому позвоните первым?
Здесь хорошо видно, умеет ли продавец расставлять приоритеты. Сильный ориентируется не на принцип «кто первый написал», а на вероятность сделки, сумму, этап воронки, потенциал клиента и срочность. Продажи — это не про занятость. Это про правильное распределение времени.

7. Понимаете, что ваш продукт клиенту не подходит. Что будете делать?
Для меня это один из главных вопросов. Если человек любой ценой пытается закрыть сделку, он думает только о своей комиссии. Сильный продавец способен сказать клиенту: «Вам это не подходит» и отказаться от сделки, которая с высокой вероятностью принесет проблемы после продажи.

В итоге на собеседовании я оцениваю не столько сами ответы, сколько образ мышления человека. Задает ли он вопросы, ищет ли причину, берет ли ответственность, понимает ли цифры и умеет ли управлять сделкой.

Техникам и скриптам продаж можно научить довольно быстро. А вот самостоятельности, ответственности и умению думать в ситуации неопределенности — гораздо сложнее. Поэтому я бы лучше взял продавца, который пока не знает всех наших скриптов, но умеет правильно думать, чем того, кто идеально отвечает по методичке.
  • 👍 7
  • ❤ 3
  • 🔥 3
Post #523 1.42K
Однажды я увидел довольно странную ситуацию: менеджер продавал ровно то, за что его поощряли. И именно поэтому компания могла зарабатывать меньше

У него был план по выручке и хороший процент с продаж. Чем больше он продавал, тем больше получал.

Вроде всё логично.

Но когда мы начали разбирать его сделки, оказалось, что он чаще продавал самые простые для закрытия продукты, активно использовал скидки и не особенно держался за маржу. Клиент доволен, менеджер получает свой процент, план выполняется.

А компания зарабатывает меньше, чем могла бы.

И здесь сложно обвинять самого менеджера. Он просто делает то, за что его вознаграждают.

Я вообще считаю, что по системе мотивации хорошо видно, чего компания на самом деле хочет от отдела продаж. Если основной акцент на выручке, менеджеры будут в первую очередь гнаться за ней. Если отдельно поощрять маржинальные продукты, они начнут больше обращать внимания и на этот показатель.

Поэтому, когда ко мне приходят с проблемой «менеджеры работают, но результат какой-то не тот», я часто сначала смотрю не на самих менеджеров, а на их мотивацию.

Иногда не нужно менять всю команду. Достаточно пересмотреть несколько условий, и поведение отдела начинает меняться.

Менеджеры очень хорошо понимают, за что им платят. Вопрос в том, за что именно платит им компания!
  • ❤ 5
Post #522 1.36K
«У меня есть РОП, я вообще не хочу лезть в продажи».

Такую фразу я слышу довольно часто. И я понимаю собственника: если он нанял руководителя отдела продаж, то хочет наконец перестать контролировать менеджеров и разбираться, почему очередная сделка сорвалась.

Но полностью выключаться из продаж я бы не советовал.

Я не имею в виду ежедневный контроль. Наоборот, чем сильнее РОП, тем меньше собственнику нужно погружаться в операционку. Но несколько показателей я бы всё равно рекомендовал регулярно отслеживать.

Например, выручка растёт, а новых сделок становится меньше. Или средний чек увеличился, но конверсия просела. В рамках одного месяца это может быть незаметно, а через несколько месяцев уже стать проблемой.

Ещё я смотрю на воронку: сколько сделок в работе, сколько из них действительно двигаются по этапам, а сколько просто месяцами висят в отчётах.

Однажды собственник показал мне отчёт РОПа и сказал: «Смотри, вроде всё под контролем».
Отчётов было много, но когда мы разобрали цифры по этапам, стало понятно, где отдел теряет потенциальные сделки.

И собственнику после этого не пришлось становиться РОПом. Ему просто стало понятно, какие вопросы задавать.

Хороший РОП снимает с собственника операционку. Но это не значит, что собственник должен перестать понимать, что происходит с продажами.
Post #521 657
Продажи растут, а денег больше не становится. Почему?

Недавно разбирал отдел продаж, где собственник был уверен, что проблема в количестве менеджеров.
Говорит: «Мы упёрлись в потолок. Надо нанимать ещё людей».

Смотрим цифры. Действительно, выручка выросла, менеджеры стали закрывать больше сделок, план выполняется...Но прибыль почти не изменилась.

Начали разбирать сделки и довольно быстро нашли причину!

Менеджеры слишком легко давали скидки. Где-то скидка была нужна, где-то клиент просто попросил, и ему пошли навстречу.
Плюс менеджеры активно продавали продукт, на котором компания зарабатывала меньше. Для выполнения личного плана разницы особой нет: сделка есть, значит, результат есть.
Но для бизнеса разница огромная.

В итоге отдел продаж делал всё, что от него требовали. Просто сама система мотивации была настроена на выручку, а не на деньги, которые остаются у компании.
Это, кстати, одна из причин, почему я не люблю смотреть на отдел продаж только через выполнение плана.

План можно выполнить и при этом заработать для бизнеса меньше. Поэтому, когда я разбираю продажи, я смотрю не только на то, сколько продали. Мне важно понять:
• что именно продавали;
• с какой скидкой;
• сколько компания заработала на каждой сделке;
• как быстро пришли деньги.

Иногда после такого разбора собственнику уже не хочется срочно нанимать ещё пять менеджеров. Сначала хочется привести в порядок то, что уже работает.
Потому что больше продаж - это ещё не обязательно больше денег.

Согласны?
  • 💯 6
  • ✍ 3
  • 👍 3
Post #520 521
7 признаков, что ваш отдел продаж уже начал тормозить рост бизнеса

За 20 лет в бизнесе я понял одну вещь: отдел продаж редко перестаёт работать внезапно.

Обычно он постепенно перестаёт справляться с ростом компании. Внешне всё может выглядеть нормально: план выполняется, менеджеры работают, сделки идут.

Но есть признаки, которые хорошо показывают, что система уже упёрлась в потолок👇

1. Выручка растёт только вместе с количеством менеджеров
Хотите больше продаж - нанимаете ещё людей.
Наняли - выросли. Перестали нанимать - рост остановился.
Значит, отдел пока масштабируется в основном за счёт увеличения штата.

2. РОП лично закрывает самые крупные сделки
Поначалу это выглядит как сильный руководитель.
Но если самые важные переговоры регулярно заканчиваются подключением РОПа, значит, команда пока не способна самостоятельно закрывать сложные сделки.

3. Новичок начинает нормально продавать через 3–4 месяца
Каждый новый сотрудник несколько месяцев «въезжает в специфику», набивает шишки и учится на своих ошибках.
Часто это говорит не о слабых новичках, а о том, что технология продаж находится в головах людей, а не в системе.

4. Лучший менеджер становится незаменимым
Уход одного человека способен заметно ударить по продажам.
Потому что вместе с ним могут уйти ключевые клиенты, связи и часть экспертизы.
Для бизнеса это всегда тревожный сигнал.

5. План выполняется, а денег больше не становится
Вот здесь я бы особенно внимательно посмотрел на цифры.
Выручка есть, план закрывается, а прибыль почему-то не растёт.
Значит, пора смотреть не только на продажи, но и на средний чек, скидки, маржинальность, стоимость привлечения клиента и структуру продаж.

6. Собственник не может за 5 минут назвать конверсию по каждому этапу
Лид ➡️ контакт ➡️ встреча ➡️ КП ➡️ договор ➡️ деньги.
Если для ответа нужно сначала попросить РОПа «скинуть отчёт», управлять продажами по цифрам уже сложно.

7. Отдел работает, пока собственник его контролирует
Стоит собственнику переключиться на стратегию или новый проект, показатели начинают проседать.
Возвращается в операционку, всё снова работает.

Это один из самых дорогих признаков: бизнес по-прежнему сильно зависит от личного участия собственника.

И вот что интересно: во всех этих случаях первая реакция обычно одна - «давайте поменяем людей».
Но я бы сначала посмотрел на систему.

Если узнали здесь свой отдел, на консультациях мы как раз начинаем с диагностики: ищем узкое место и разбираемся, что именно мешает продажам расти: люди, процессы, управление, воронка или модель продаж.
Потому что иногда для роста отдела нужен не новый менеджер.
Нужно перестроить то, как вообще устроены продажи.
  • 👍 7
  • ✍ 3
  • 💯 3
  • ❤ 1
Post #519 469
Решил поделиться с вами отрывком своего выступления на форуме!

Делитесь своими мыслями на этот счёт в комментариях 👇
  • 👍 6
  • 💯 5
  • ❤ 4
Post #518 525
Презентация с форума.pdf381.7 KB
Зимой парк показывает, насколько хорошо им управляли весь год!

МАФы, уличная мебель, детские площадки - всё это испытывает дополнительную нагрузку, а вместе с ней растут риски, расходы и количество внеплановых задач.

На форуме разбирал, как AI может помочь управлять этим циклом системно: от проектирования и закупки до эксплуатации и бюджета.

Собрал презентацию с выступления и делюсь здесь.

Если вы проектируете, создаёте или эксплуатируете общественные пространства, думаю, будет что забрать в работу!
  • 👍 4
  • 🔥 3
  • ❤ 2
Post #517 502

Forwarded from Ассоциация парков России / Парки России

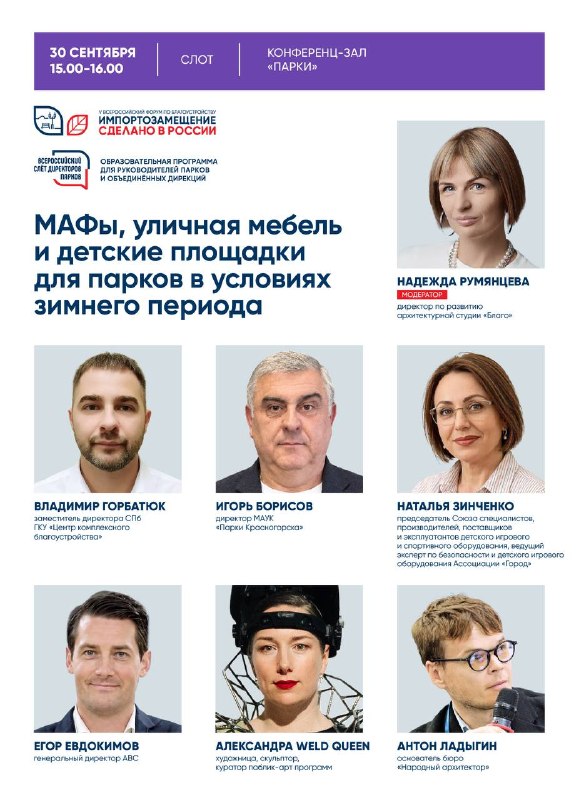
🇷🇺 Слот «МАФы, уличная мебель и детские площадки для парков в условиях зимнего периода» в рамках Всероссийского слета директоров парков.

Модератор:
⚪️ Надежда Румянцева, директор по развитию архитектурной студии «Благо»

Спикеры:
🔵 Владимир Горбатюк, заместитель директора СПб ГКУ «Центр комплексного благоустройства»
🔴 Игорь Борисов, директор МАУК «Парки Красногорска»
⚪️ Наталья Зинченко, председатель Союза специалистов, производителей, поставщиков и эксплуатантов детского игрового и спортивного оборудования, ведущий эксперт по безопасности и детского игрового оборудования Ассоциации «Город»
🔵 Егор Евдокимов, генеральный директор ABC
🔴 Александра Weld Queen, художница, скульптор, куратор паблик-арт программ
⚪️ Антон Ладыгин, основатель бюро «Народный архитектор»

➡️ Регистрация для бесплатного посещения деловой программы доступна на официальном сайте форума. Количество мест в конференц-зале ограничено.

🗓️ Дата: 30 сентября 2026

⏰ Время: 15:00-16:00

📍 Место: Москва, ВК «Тимирязев Центр»

#АссоциацияПарковРоссии #ПаркиРоссии #Импорт
  • ❤ 3
  • 🔥 1
Post #516 449

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 👍 4
  • ❤ 2
Post #515 622
🎙️Совет из личного опыта

Что думаете вы по этому поводу? Пишите в комментариях 👇
  • 👍 5
  • 💯 4
Post #513 499
Если ты предприниматель, этот пост точно для тебя ⬇️

Здесь собрал посты, к которым предпринимателю стоит возвращаться, когда нужно принять конкретное решение, а не просто почитать что-нибудь про бизнес.

👥 Найм и мотивация

• Как руководители сами создают текучку в компании

• Как нанимать людей, которые действительно усиливают бизнес

• Как сделать так, чтобы сильный сотрудник хотел у вас работать

• 5 причин, почему отдел продаж не выполняет план даже при сильном продукте

• Самая дорогая ошибка собственников при найме менеджеров по продажам


🧾 Налоги

• Сентябрь 2026: 4 изменения, которые уже бьют по выручке (Часть 1)

• Сентябрь 2026: 4 изменения, которые уже бьют по выручке (Часть 2)

• Кассовый разрыв из-за НДС: налог начислен, а денег ещё нет

💵 Займы и деньги

• Как получить деньги из своего ООО без НДС с суммы займа

• Займ — это не способ забрать прибыль. И вот почему

• Сам себе должен 10 млн. Это нормально вообще?

Сохраняйте этот пост!
Здесь буду собирать самые полезные материалы по темам, с которыми предприниматель сталкивается каждый день: люди, деньги и решения, которые влияют на результат.
  • ❤ 4
  • ✍ 4
  • 💯 3
Post #512 524
Самая дорогая фраза предпринимателя - «мы пока маленькие»

За последние годы я несколько раз видел одну и ту же ситуацию!

Собственник говорит
Мы пока маленькие, налогами займемся, когда вырастем

А потом бизнес вырастает и оказывается, что к этому моменту никто не посчитал, как изменится его экономика.

В 2026 году особенно важно следить за порогом 20 млн рублей. Для бизнеса на УСН это порог дохода, при превышении которого возникает обязанность по НДС. Если доход за 2025 год превысил 20 млн рублей, НДС возникает с начала 2026 года. Если бизнес пересекает этот порог уже в 2026 году - с первого числа следующего месяца.

И проблема здесь не только в самом налоге.
Проблема в том, что предприниматель продолжает продавать по старой модели: с прежними ценами, скидками и маржинальностью, хотя экономика бизнеса уже изменилась.

Я видел, как собственник узнавал об этом слишком поздно. Продажи растут, оборот хороший, команда загружена, а в конце месяца денег почему-то не становится больше.

И тогда начинается пересчет того, что нужно было посчитать заранее:
цены, маржа, договоры, скидки, фонд оплаты труда, денежный поток.

Поэтому я бы смотрел на налоговые пороги не как на задачу бухгалтера, а как на контрольные точки роста бизнеса.

Когда компания подходит к очередному порогу, нужно заранее понимать три вещи:
• что изменится в налогах;
• что произойдет с экономикой;
• какие решения нужно принять до перехода.

Потому что сильный предпринимательский подход - это не разбираться с последствиями, когда они уже наступили.
Это заранее просчитать следующий этап роста и понять, сколько денег реально останется в бизнесе после него.

Именно так я обычно и начинаю разбирать бизнес с собственником на консалтинге: сначала смотрим на цифры, находим точки, где экономика начинает меняться, и только потом принимаем управленческие решения.
  • ❤ 5
  • 🔥 4
  • 💯 3
Post #510 647
Самая дорогая рутина - та, которую вы уже перестали замечать

Недавно разбирали работу отдела продаж. Оказалось, что менеджеры тратили около 12 часов в неделю на подготовку КП, сводные таблицы, расшифровку звонков и подготовку следующих шагов после общения с клиентом.

12 часов!

Это полторы стандартных рабочие смены, которые уходили не на продажи, переговоры или работу с клиентами, а на повторяющиеся операции.

И вот здесь я бы в первую очередь смотрел в сторону ИИ.

Не просто «давайте внедрим нейросеть», а конкретно:
- КП собирается из данных CRM; - звонок автоматически расшифровывается и превращается в задачи; - отчёт формируется без ручной сводки таблиц; - типовые вопросы клиентов закрываются без участия менеджера.

Такие задачи хорошо подходят для автоматизации: они повторяются, имеют понятный алгоритм и не требуют от человека каждый раз принимать новое сложное решение.

Поэтому мой совет простой: возьмите одну рабочую неделю и посчитайте, сколько часов ваша команда тратит на рутину!

Возможно, после этого вы обнаружите десятки часов, которые можно вернуть команде и потратить их на то, что действительно влияет на результат.

На консультациях мы как раз разбираем такие процессы: где ИИ действительно может экономить деньги и время, а где его внедрение будет просто модным проектом ради самого проекта.
  • 👍 5
Older posts →

About this channel

How can I read @evdokimovee without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Егор Евдокимов: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Егор Евдокимов have?
Егор Евдокимов (@evdokimovee) has 3.05K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Егор Евдокимов know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →