TGViewer
Channel Public Channel
Павел Вешаев | FinHelp

Павел Вешаев | FinHelp

@pavelfinhelp

Основатель www.finhelp.pro

Финансы среднего бизнеса глазами собственника

Перестраиваю финансовые системы бизнеса под прибыль и дивиденды

Показываю реальную картину: без иллюзий и «красивых отчётов»

Для связи: @pveshaev
Subscribers
870
Photos
132
Videos
7
Links
40
Recent Posts 19 shown
Post #593 166
Сколько стоит имя

Не люблю советоваться с экспертами бесплатно. Но классным людям, которые щедро делятся знаниями, люблю делать подарки. 🥂

Когда я выбирал шампанское для Марии Азаренок, на полке было много хороших, но безликих вариантов. Я взял Veuve Clicquot. Мадам Клико овдовела в 27 лет и превратила своё имя в мировой бренд. Её нет уже 160 лет, а «вдова» до сих пор на этикетке — и продаёт.

Так что в одном подарке сошлись сразу две вещи: внимание к человеку и важный для меня смысл — сила имени, которое становится самостоятельным активом.

В видео рассказываю, как сильный бренд влияет на цену, маржу и стоимость бизнеса 🥂

P.S. Кстати в 1814 году мадам Клико отправила в Петербург 10 000 бутылок в обход санкций, чтобы первой оказаться на русском рынке, как только снимут блокаду французских товаров. Спустя два века — снова санкции, ограничения и сложная логистика. А имя всё ещё работает.

Павел Вешаев | FinHelp
  • 🔥 6
  • 👍 5
  • 🏆 3
Post #592 81
Кто откопает ваши деньги? 💰

В субботу в бизнес-клубе «Дом» я задал залу вопрос: кто знает, сколько его собственных денег сейчас крутится в бизнесе? Рук было немного. Один собственник ответил: «Около ста миллионов». Я спросил: «Устраивает?» — «Устраивает». Я его понимаю. Деньги ведь никуда не делись, они в моём бизнесе: на складе, в авансах поставщикам, в долгах клиентов. Кажется, что это надёжнее любого банка.

Но посмотрим со стороны. Собственник годами выдаёт своему бизнесу кредит. Без процентов, без залога, без срока возврата. Самый удобный кредит в мире — для всех, кроме того, кто его выдал. Финансовому директору не нужно идти в банк, объяснять, зачем деньги, и платить проценты. Команде проще планировать. Неудобных вопросов никто не задаёт. Помните спойлер про наёмных финансистов? Вот первый пример.

Теперь про продажу. Представьте загородный дом с газгольдером. Газ — часть жизни дома: его сжигают и доливают снова. Покупатель рассчитывает, что и после сделки в доме будет тепло, и за нормальный запас газа отдельно не платит. Это часть цены дома. А теперь в сарае ещё дрова на пять зим вперёд, и часть уже отсырела. За них покупатель платить не станет. В лучшем случае скажет: «Забирайте с собой».

С бизнесом так же. Без нормального оборотного капитала бизнес остановится, и покупатель считает его частью цены. Всё, что сверх нормы, — ваши дрова в сарае. Покупатель платит за будущую прибыль, а не за запасы, которыми вы годами докармливали компанию.

Что можно сделать самому.

Первое — посчитать. Сложите, что лежит на складе, на счетах, в долгах клиентов и в авансах поставщикам. Вычтите то, что бизнес должен сам. Остаток — ваши деньги в обороте. Цифра почти всегда удивляет.

Второе — сравнить. Сколько эти деньги принесли бы хотя бы на депозите? Сопоставьте с прибылью бизнеса. Если разница невелика, вы каждый день рискуете всем ради доходности чуть выше банковской.

Третье — начать откапывать. Не всё и не рывком: без нормального запаса бизнес остановится так же, как дом без газа. Начните с дров в сарае — лишних запасов, зависших авансов, долгов клиентов, которые давно пора собрать. На то, что остаётся внутри, платите себе процент, как по обычному займу.


Ваши деньги зарыты в бизнесе. Кроме вас, откапывать их никто не будет.

В следующий раз — про зарплату собственника. Спойлер: скорее всего, вы самый недооценённый сотрудник своей компании.

Павел Вешаев | FinHelp
  • ❤ 2
  • 🔥 2
  • 🏆 2
Post #591 70
Бизнес, готовый к продаже, обычно не хочется продавать 📊

Поговорим о том, сколько стоит ваш бизнес. Но начну издалека — с дома за городом.

Он почти всегда выставляется за целое состояние — а продаётся, если продаётся, за совсем другие деньги. Владелец знает свою цену наизусть: всё, что вложено за четверть века, плюс баня, плюс зимний сад, плюс забор, который переделывали трижды. Покупатель же платит за сотки, километры до города и состояние крыши. Зимний сад в цене почти не участвует.

Несколько лет выходных, потраченных на доделку этого дома, — тоже. А скрипучий паркет из девяностых, на который тогда ушли большие деньги, участвует со знаком минус: его надо разбирать и перекладывать, и покупатель это посчитает.

С бизнесом та же история, только нулей больше.

Собственник думает о продаже редко и почти всегда поздно: когда устал, когда рынок поменялся или когда пришло предложение, от которого странно отказываться. Это нормально: бизнес — детище. Но из-за этого цена бизнеса остаётся единственной цифрой в компании, которую никто не проверял.

Проверить её может только покупатель: он платит своими деньгами, ему безразлично, сколько вы вложили, и покупает он не прошлое, а будущую прибыль. У дачи есть право этой проверки не проходить — она построена для жизни и может стоить дорого только для вас. У бизнеса такого права нет. Бизнес, который дорог только своему владельцу, — не актив. Это хобби с выручкой.

Но покупателя не обязательно ждать. Я сам несколько раз проходил через куплю-продажу бизнеса — когда-то удачно, когда-то нет. А как финансист сижу за этим столом постоянно, то с одной стороны, то с другой, и иногда ловлю себя на вопросе из анекдота: а мы сегодня покупаем или продаём? Из этого опыта сложился квадрат продаваемости бизнеса — одновременно проверка готовности к продаже и формула стоимости.

В нём четыре вопроса, которые покупатель задаёт всегда, а продавец должен знать заранее:

1. Приносит ли этот бизнес прибыль собственнику — не отчёту, а человеку?

2. Есть ли у него оцифрованное будущее — или только вера в рост?

3. Не живёт ли он на деньгах владельца, которые тот годами забывал забрать?

4. Понятен ли он внешнему глазу — банку, партнёру, аудитору — или только тем, кто внутри?


Стоимость среднего бизнеса — это годовая чистая прибыль, умноженная на мультипликатор. Мультипликатор — от одного до семи, иногда больше: его вилку задаёт отрасль, а место внутри вилки — то, сколько сторон у вашего квадрата, то есть сколько из четырёх ответов — «да».

С одной стороной это ещё не квадрат, и бизнес практически непродаваем. С двумя — продаётся чудом. С тремя — уходит за одну-три годовых прибыли. С четырьмя — за пять и больше.

По моему опыту, бизнес с полным квадратом без всякой продажи вырастает с миллиарда выручки до двух-трёх. Не потому что появился покупатель.

Потому что из компании убрали всё, что покупатель не стал бы оплачивать, — а это, как правило, ровно то, от чего устаёт владелец: ручное управление, зарытые деньги, планы на вере.

В следующих постах разберу все четыре стороны — начну с самой неприятной, с прибыли. А здесь напоследок одно наблюдение.

Собственник, прошедший через продажу, становится предпринимателем другого калибра — трезвее, спокойнее, с другим отношением к деньгам. Но меняет его не сделка. Меняет взгляд, которым он впервые смотрит на свою компанию чужими глазами. И этот взгляд доступен без сделки.

Павел Вешаев | FinHelp
  • 👍 7
  • 🥰 3
  • 🏆 3
  • ❤ 1
Post #590 83
«Десять лет - ни разу»

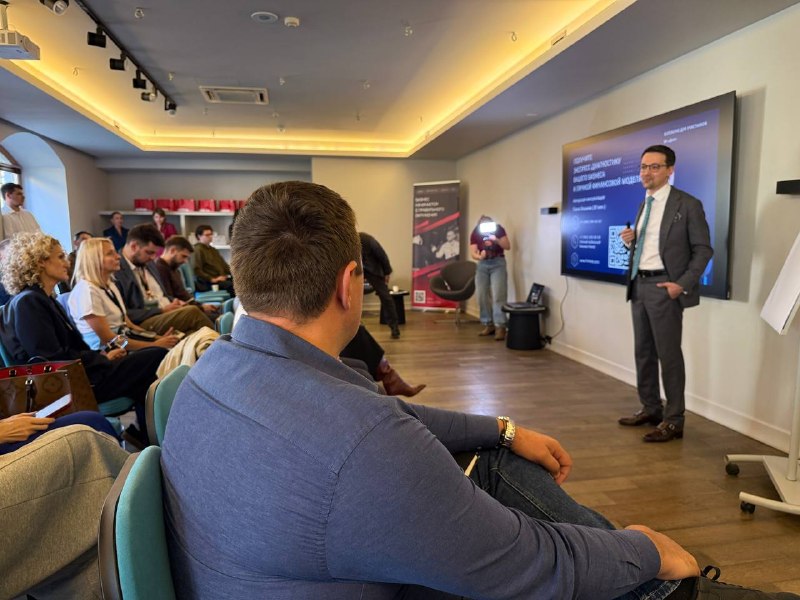
Провёл субботу с пользой — выступал в бизнес-клубе «Дом». Тема — «От стабильности к дивидендам». Если проще — о том, о чём собственники обычно молчат: сколько они платят себе.

В какой-то момент я спросил зал, как часто вы выплачиваете себе дивиденды. Раз в месяц? Раз в квартал? Раз в год? С каждым вариантом рук становилось меньше. А потом кто-то сказал: «Десять лет — ни разу».

Меня это не удивило. За двадцать лет в финансах я вижу это постоянно. Человек построил бизнес с выручкой в сотни миллионов, держит на себе команду, всех вокруг мотивирует, а сам живёт скромнее, чем топ-менеджер крупной корпорации. Все деньги в обороте, на складе, в новом цехе. Зато стабильно.

Я понимаю это изнутри: сам не раз проходил путь собственника, и когда ты внутри, бизнес кажется важнее тебя.

Что с этим делать — в следующих постах. Разберу пять вещей, которые собственник может сделать сам. Спойлер: большинству наёмных финансистов они гладят против шерсти. Им удобнее, когда деньги собственника лежат в бизнесе.

Павел Вешаев | FinHelp
  • ❤ 6
  • ⚡ 2
  • 🔥 2
  • 👍 1
Post #589 159
8 летних постов, отобранных по одному признаку: в каждом есть цифра, после которой экономика бизнеса выглядит не так, как её видел собственник. Разложил не по датам, а по тому, откуда эта цифра приходит.

Внутри бизнеса

↗️ Точка, после которой бизнес перестаёт проедать себя

Безубыточность не в рублях за месяц, а в чеках, заказах и клиентах — цифра, с которой решение принимается сегодня, а не после закрытия периода.

↗️ Скрытая себестоимость

Продукт числится прибыльным, а на каждой сделке компания зарабатывает меньше, чем думает собственник. Какие расходы остаются за пределами расчёта и как они искажают экономику бизнеса.


На развилках

↗️ Иногда рост — самый опасный этап в жизни бизнеса

Компания могла вырасти по выручке с 1,5 до 5 млрд рублей. Расчёт показал: такой рост потребует ещё 700 млн оборотного капитала. Собственник видел рост, цифра показала цену.

↗️ 50 миллионов на одной вере

Предприниматель вложил 50 млн рублей, опираясь на обещанную окупаемость за три года — и ни на что больше. Почему без независимой проверки крупные решения принимают и опытные собственники, не только новички.


Снаружи

↗️ Компанию добивает не долг, а слово «банкротство»

Реформа процедуры банкротства и новый этап, на котором компанию ещё можно сохранить. И вопрос, на который реформа не отвечает: как рынок отнесётся к компании, попавшей в процедуру.

↗️ Что действительно нужно предпринимателям после потери товара на Wildberries

Комментарий для Business FM о мерах поддержки: оборотный капитал, компенсация себестоимости, налоговые отсрочки — и скорость, с которой бизнес сможет вернуться в работу.


Деньги собственника

↗️ Самая дорогая привычка собственника часто выглядит как финансовая осторожность

Почему годами почти вся прибыль остаётся внутри компании: три причины этой привычки — и почему бизнес обязан формировать личный капитал владельца.

↗️ Бизнес-пенсия: сколько денег нужно собственнику, чтобы однажды перестать зависеть от бизнеса

Собственник знает бизнес до цифры, а себя — почти никогда. В кейсе всё выглядело в порядке: прибыль, дивиденды, личные активы. Разрыв до капитала, при котором можно не зависеть от компании, он не видел — потому что всегда считал бизнес и никогда себя.


Павел Вешаев | FinHelp
  • 👍 4
  • 🔥 4
  • 🏆 1
Post #588 132
⚡ Дал комментарий Business FM о мерах поддержки продавцов маркетплейсов, пострадавших из-за атак на логистические центры.

12 месяцев отсрочки плюс год рассрочки, это фактически два года растяжки платежей. Для бизнеса с оборачиваемостью в два-три месяца это не мелочь, это несколько полных циклов оборота. Мера рабочая, и недооценивать её не стоит.

Но важно понимать, чего она не делает. Сгорел не доход, сгорел оборотный капитал, у многих заёмный. Отсрочка даёт время, а не деньги. Если товарный запас уничтожен целиком, а закупка была на кредитные, продавцу нечем начать заново. А через год к нему придут и налог, и рассрочка, одновременно.

Отдельный вопрос, критерий доступа. Поддержка распространяется на тех, чей ущерб превысил пять процентов годового дохода. Но годовой доход это поток, а потерян складской запас. Это разные величины, и считать одно от другого некорректно. К этому добавляется вопрос, насколько точно и быстро маркетплейс сможет подтвердить размер ущерба по каждому продавцу.

Здесь есть сюжет шире маркетплейсов. Меры поддержки пока работают с графиком обязательств, а не с балансом: они двигают платежи, но не восстанавливают актив. Восстановить актив может только капитал, собственный, страховой или заёмный.

Это не упрёк пострадавшим, а напоминание остальным: устойчивость определяется не наличием поддержки, а наличием у собственника капитала за пределами операционного оборота.

Читать материал полностью на BFM.ru

Павел Вешаев | FinHelp
  • 👍 3
  • 🔥 3
  • 💯 2
  • 🏆 1
Post #587 129
Почему маржинальность 20% иногда выгоднее, чем 50%

Собственники среднего бизнеса неплохо считают маржинальность. Почти никто не считает, сколько времени деньги идут обратно.

А доходность капитала это не наценка. Это наценка, помноженная на скорость возврата.

Производство специальных узлов для промышленного оборудования. Титан закупается заранее и с длинным сроком поставки. Производственный цикл месяцы. Готовая продукция ждёт отгрузки на складе. Дальше отсрочка платежа. От момента, когда деньги ушли поставщику, до момента, когда они вернулись от клиента, проходит около двух лет.

Маржинальность 50%. Собственник считает, что у него хороший бизнес.

Теперь второй. Маржинальность 20%, комплектующие есть на рынке, производство короткое, отгрузка с предоплатой. Полный цикл два месяца. Шесть циклов в год.

Посчитаем на рубль, вложенный в закупку. Процент на капитал возьмём 25% годовых: по такой ставке эти деньги можно занять на рынке или разместить вне бизнеса.

Первый бизнес за год не приносит ничего: цикл ещё не закрылся. При этом капитал весь год стоил 25 копеек. Год закрыт в минус.

Цикл завершается на втором году. Рубль возвращается с рублём маржинальной прибыли, капитал за два года стоил 50 копеек. Чистый результат: 50 копеек на рубль за два года.

Второй бизнес зарабатывает 25 копеек за цикл и проходит шесть циклов в год. За год полтора рубля маржинальной прибыли минус 25 копеек за капитал. За два года два с половиной рубля на рубль.

Пять к одному. При маржинальности вдвое ниже.

Разница здесь не в качестве продукта и не в умении торговаться. Разница в том, сколько раз одни и те же деньги успевают сработать.

Оговорюсь: сжать цикл можно не везде. В проектном производстве, в оборудовании, в стройке длинные деньги встроены в отрасль. Вывод для них другой: длину цикла надо не отрицать, а закладывать. В цену, в аванс, в график платежей. Если стоимость двух лет ожидания не заложена в договор, её оплачивает собственник из своего кармана.

Пока деньги лежат в титане, на складе и в дебиторке, они продолжают стоить. Просто этот счёт никто не выставляет: он приходит позже, в виде отсутствующих дивидендов.

Поэтому оборачиваемость не технический показатель для финансиста. Это скорость, с которой деньги возвращаются к собственнику и снова начинают работать.

Реальная прибыль появляется не из высокой маржинальности. Она появляется из скорости.

Павел Вешаев | FinHelp
  • 🏆 5
  • 👍 3
  • 🔥 3
  • 🥰 2
  • ❤ 1
Post #586 129
Рецензия на «Гонку лидеров»: чему Скотт и Амундсен учат руководителей.

Есть книги, которые читаешь ради истории, а потом неожиданно начинаешь примерять её на собственную работу и жизнь. Именно так получилось с книгой о гонке Роберта Скотта и Руаля Амундсена.

Я взял её с собой в 20-дневный круиз к Антарктиде, а история двух экспедиций заставила меня задуматься о лидерстве, управлении и том, почему даже хорошо подготовленный план не гарантирует победу.

Публикую свою рецензию 📖

Корабль мерно покачивается. В каюту доносится шум волн и лёгкое похрустывание мебели и корпуса судна. «Прикачивание» за неделю уже прошло, поэтому можно спокойно читать.

Я открываю Kindle и возвращаюсь к книге «Scott and Amundsen. The Last Place on Earth», или в российском переводе «Гонка лидеров. Покорение Южного полюса».

В 1910 году в гонку за Южный полюс практически одновременно вступили две державы: Великобритания во главе с Робертом Скоттом и Норвегия, которую представлял Руаль Амундсен.

Успеха добилась норвежская команда. Однако мировая слава и место в истории достались трагически погибшему на обратном пути Скотту.

На протяжении 640 страниц автор раскрывает причины «удачи» Амундсена и «невезения» Скотта, подробно рассказывая о культурных различиях, лидерских навыках и управленческих подходах двух экспедиций.

Скотт оказался нерешительным человеком, который не умел учиться на собственных ошибках. Его некомпетентность в итоге обернулась гибелью его спутников. До последней минуты он продолжал искать оправдания и перекладывать вину на других.

Амундсен благополучно привёл всех людей домой. Помимо многочисленных талантов, он обладал ещё и везением. 🧭

Пока писал этот пост, мне стало интересно: «А какой национальности автор этой книги?». К моему удивлению, им оказался британец Роланд Хантфорд.

Интересно, как его книгу встретили в Англии, где Скотт остаётся отважным героем и победителем.

Павел Вешаев | FinHelp
  • 🔥 4
  • 💯 2
  • ❤ 1
  • 🏆 1
Post #584 121
Кредиты для бизнеса дорожают?

Недавно я выступил в эфире Радио РБК, где мы обсудили ситуацию с кредитованием бизнеса и то, что происходит с оборотным капиталом компаний, в итоге весь диалог ушел и на РБК ТВ.

Когда кредит становится слишком дорогим, средний бизнес начинает искать другие источники денег: использует дебиторскую задолженность, запасы на складе, деньги собственников и даже берёт заказы, которые дают выручку, но не дают прибыли.

В эфире я подробнее рассказал, почему среднему бизнесу сейчас особенно сложно с оборотным капиталом и к чему приводит такая модель финансирования.

Послушать выпуск можно здесь

Павел Вешаев | FinHelp
  • ❤ 2
  • 🔥 2
  • 🏆 1
Post #583 114
Меня часто спрашивают о ситуации с Wildberries и о том, какие финансовые меры поддержки действительно могут помочь предпринимателям, потерявшим товар.

Недавно ко мне обратились из Business FM за комментарием. Я постарался разобрать ситуацию именно с финансовой точки зрения: что в данном случае имеет смысл компенсировать, какие меры можно реализовать быстрее всего и что поможет предпринимателям восстановить оборотный капитал.

Начну с честного ответа на вопрос «почему мер до сих пор нет». Не потому, что никто не хочет. А потому, что раздать можно только то, что уже посчитано, — а здесь считать пришлось с нуля.

Две развилки не пройдены. Первая: непонятно, что именно возмещать. Ущерб оценивают в шестьсот-восемьсот миллиардов, но себестоимость сгоревшего товара — двести-триста. Это принципиально разные деньги. Упущенную выгоду не компенсируют нигде и никогда, и обещать её — обманывать людей. А вот себестоимость — это деньги, которые селлер уже заплатил поставщику. Они существовали, и они сгорели. Вторая развилка: подтвердить потери нечем. Единого реестра, где государство увидело бы, что лежало на складе и сколько стоило, не существует. А раздавать бюджет по самодекларации — это следующий скандал через год.

Теперь что реально нужно. Я бы разложил на три шага.

Первый — дать людям дожить. Налоги за прошлые периоды начислены справедливо, с состоявшихся продаж. Но платить их собирались деньгами от следующей партии — а следующая партия сгорела. Источник уплаты уничтожен, обязательство осталось. И рядом висит кредит, взятый ровно под этот товар. Поэтому отсрочка по налогам и заморозка процентов — это не льгота. Это признание простого факта: денег в моменте физически нет.

Второй — дать возможность перезапуститься. Здесь надо понимать, что именно сгорело. Сгорела не прибыль. Сгорел оборотный капитал — живые, часто заёмные деньги, уже уплаченные поставщику. У кого-то — девяносто пять процентов запаса. Без новой закупки бизнес не встаёт, а покупать не на что. Это закрывается либо частичной компенсацией по себестоимости, либо льготным кредитом строго на восстановление товарного запаса.

И третий — на период восстановления сделать правила работы на площадке простыми и предсказуемыми. Сейчас продавец не может посчитать собственную экономику: расходы на логистику непрозрачны, тарифы меняются. Временное решение — единая понятная шкала комиссии, в которую зашиты все затраты. Одна цифра вместо десяти переменных. Когда человек восстанавливает бизнес после пожара, он должен считать закупку, а не разгадывать тарифы.

Что реализуемо? Быстрее всего — то, что не стоит бюджету ни рубля: отсрочки, каникулы, мораторий на взыскание. Это вопрос решения, а не денег. Прямые выплаты — самое тяжёлое, и честно скажу: реалистична частичная компенсация по себестоимости, не больше.

Но главное даже не размер помощи, а её скорость. Оборачиваемость в этом бизнесе — 2-3 месяца. Мера, которая доедет через полгода, поможет уже не тому, кто пострадал, а тому, кто дожил.

Полностью интервью и комментарий для Business FM можно прочитать здесь.

Павел Вешаев | FinHelp
  • 🔥 6
  • 🤝 6
  • ❤ 5
  • 👏 5
  • 💯 3
Post #582 109
В прошлый раз я писал о привычке оставлять в компании почти всё заработанное. Но даже когда собственник решает, что пора платить себе дивиденды, остаётся вопрос, на который у большинства нет ответа: сколько именно извлекать и ради чего.

У компании для этого есть финансовая модель. У самого владельца — почти никогда.

Собственник обычно знает свой бизнес до цифры: выручка, прибыль, дебиторка, остатки на счетах. Но стоит задать те же вопросы про него самого, и ясности нет:

• Сколько стоит комфортный уровень жизни семьи?
• На сколько месяцев хватит личного резерва, если доход от бизнеса завтра прекратится?
• Сколько собственных денег сейчас крутится в компании?
• Уравновешены ли они капиталом за её пределами?
• Сколько нужно получать от бизнеса, чтобы однажды перестать от него зависеть?


И здесь выясняется неприятное. Резерв, которым владелец себя успокаивает, чаще всего лежит внутри бизнеса: в товаре, оборудовании, дебиторской задолженности.

Но это не подушка безопасности. Завод не разменять на три спокойных месяца для семьи, если доход внезапно исчез.

Подушка — это то, что ликвидно: деньги на счетах, в разных валютах и местах, физическое золото. Всё остальное только выглядит как запас.

И запас этот у собственника должен быть больше, чем у наёмного специалиста: не год, а минимум два. Его доход жёстко связан с одной компанией, и риск выше.

Дальше, вопрос капитала, который позволит однажды жить, не завися от бизнеса. Я называю это бизнес-пенсией: не возраст и не отход от дел, а сумма, при которой уровень жизни семьи держится, даже когда компания больше не приносит доход.

Недавно я собирал такую модель одному собственнику. 44 года, активную работу планирует завершить к шестидесяти. Бизнес прибыльный, дивиденды идут, личные активы за сотню миллионов, на первый взгляд всё в порядке.

А когда посчитали, до нужного капитала не хватало порядка 600 миллионов, и текущий доход расходился с необходимым почти на 2 миллиона рублей в месяц. Он этого не видел, не потому что плохо считает, а потому что всегда считал бизнес и никогда себя.

Финансовая состоятельность собственника начинается не с компании, а с трёх решений про самого себя: я планирую и контролирую дивиденды, борюсь с привычкой бесконечно реинвестировать и держу личную финансовую модель, такую же честную, как модель бизнеса.

Потому что бизнес должен не только расти и копить активы. Он должен формировать капитал собственника и однажды дать ему возможность не зависеть от собственной компании 📈

Павел Вешаев | FinHelp
  • 👍 6
  • ⚡ 3
  • ❤ 2
  • 🔥 2
  • 👏 1
  • 🏆 1
  • 🤝 1
Post #581 117
Самая дорогая привычка собственника часто выглядит как финансовая осторожность 💰

Недавно я рассказывал о компании, которая могла вырасти, но для этого собственнику пришлось бы оставить в бизнесе всю прибыль и вложить ещё больше.

Логичный вопрос: почему владельцы вообще годами реинвестируют практически всё, что зарабатывает компания?

Я вижу 3 основные причины.

Первая — иллюзия безопасности и контроля 🔒

Деньги внутри бизнеса кажутся надёжнее. Они вложены в товары, материалы, комплектующие, оборудование — всё это можно посчитать, проверить через учётную систему, провести инвентаризацию, поставить службу безопасности.

Риски здесь знакомы, а доходность кажется понятной. Поэтому собственнику спокойнее оставить очередные сто миллионов в бизнесе, чем извлечь их и взять на себя ответственность за личный капитал.

Вторая — сложность извлечения прибыли.

У компании постоянно находятся новые потребности: ещё одно направление, дополнительные сотрудники, кассовый разрыв, большая закупка на специальных условиях. Плюс собственнику часто кажется, что внешнее финансирование слишком дорогое, компания не готова к кредитованию, а поручительство создаёт лишние риски.

Команда тоже может сопротивляться: бухгалтерия не готова, руководители опасаются, что выплата % по заёмным деньгам снизит прибыль и их бонусы. В итоге деньги снова остаются внутри компании.

Третья — неготовность управлять капиталом за пределами бизнеса.

У многих собственников уже был негативный опыт инвестирования: продукты-пустышки, обещания баснословной доходности, результат на уровне ниже депозита или даже убыток. Работа с капиталом требует времени, знаний, а иногда и специальных консультантов. Бизнес при этом знаком и понятен. Поэтому владелец выбирает то, чем умеет управлять, и снова реинвестирует.


Так реинвестирование перестаёт быть финансовым решением и становится привычкой.

Я видел компанию с выручкой 4 млрд рублей и рентабельностью по чистой прибыли около 15% — за год больше 600 млн рублей. При этом собственники хотели построить новый завод за 3 млрд исключительно на свои деньги и уже вложили 1,2 млрд в склад и закупки на несколько лет. А личные активы владельца были по-наёмному скромными: квартира, дача, машина и денежный резерв всего на три месяца жизни семьи.

Бизнес выглядит богатым. Собственник — нет.

Поэтому мой ориентир для здорового среднего бизнеса простой: рубль в бизнес, рубль собственнику. Реинвестиции — не более 50% чистой прибыли, остальное должно регулярно выплачиваться в виде дивидендов.

Конечно, каждое конкретное вложение нужно считать отдельно. Но бороться стоит не с реинвестированием как таковым, а с привычкой автоматически оставлять в компании всё заработанное.

Потому что бизнес должен формировать капитал собственника, а не бесконечно его поглощать 📈

Что делать с извлечёнными деньгами и как формировать личную финансовую модель владельца — отдельный разговор.

Павел Вешаев | FinHelp
  • 👍 5
  • 🔥 4
  • ❤ 2
  • 🏆 1
  • 🤝 1
Post #580 117
Как 100 тысяч рублей на конфеты превратились в 2,4 миллиона 🍬

Однажды собственник подписал счёт на покупку конфет в офис и торговый зал на 100 тысяч рублей. Подписал и забыл. Он был уверен, что это разовая покупка.

Через два года мы начали внедрять казначейство и согласовывать реестры платежей — и обнаружили, что конфеты покупали каждый месяц. За это время на них потратили 2,4 млн рублей.

Дело даже не в том, нужны были эти конфеты или нет. Дело в том, что за два года никто ни разу не спросил, нужен ли такой объём и нельзя ли дешевле. Решение приняли один раз, а платили двадцать четыре. Часть этих денег могла остаться в прибыли и дойти до собственника дивидендами.

Оказалось, собственник и сотрудники просто не поняли друг друга. Он думал, что согласовал одну покупку. Они решили, что конфеты теперь нужно заказывать постоянно. А в общих расходах компании на 10 млн рублей в месяц эти сто тысяч просто затерялись.

Собственник бизнеса считает все деньги в компании своими. И имеет на это полное право.

Он знает, как тяжело эти деньги достаются, как сложно сформировать оборотный капитал и к чему приводит перерасход. Вроде бы 50 тысяч туда, 100 тысяч сюда, но за год это превращается в миллионы рублей.

Для сотрудников деньги компании часто выглядят иначе. Это условные фишки в «Монополии».

Зачем экономить деньги компании? Зачем заранее планировать расходы? В личной жизни всё понятно: нужно отложить на аренду, школу, детский сад и другие обязательные платежи. В компании такого отношения к деньгам, как правило, нет.

Именно поэтому бизнесу нужно казначейство.

Казначейство — это процесс планирования, согласования и проведения платежей. Его задача — сделать так, чтобы деньги не уходили из компании незаметно и каждый расход был частью понятной системы.

Это не значит, что собственник должен лично согласовывать каждый платёж и влезать в расходы на несколько тысяч рублей. Но движение денег необходимо держать под пристальным контролем.

Начать можно с трёх действий:

1. назначить ответственного за процесс;
2. установить два платёжных дня в неделю;
3. ввести правило: платежа нет в реестре — платёж не проводится.

Тот, кто внимательно контролирует движение денег, обычно не узнаёт через два года, что потратил 2,4 млн рублей на конфеты.

Казначейство не мешает компании тратить, но помогает собственнику понимать, на что именно уходят его деньги.

Павел Вешаев | FinHelp
  • 👍 5
  • 🔥 3
  • 🏆 2
  • 🥰 1
Post #579 128
Финансовая подушка — это не деньги. Это время ⏳

Почти любой совет на эту тему звучит одинаково: отложите три месяца жизни — и будете спокойны. Для наёмного сотрудника это чаще всего правда. Для собственника — опасное упрощение. Разница не в характере людей, а в том, что именно резерв им покупает.

Сотруднику он покупает время спокойно найти работу — трёх-шести месяцев обычно хватает. Руководителю нужно больше: он не выйдет на первую попавшуюся позицию без потери в доходе и уровне, поэтому речь идёт скорее о шести-двенадцати месяцах. У собственника математика другая.

Кризис редко укладывается в квартал: бизнесу нужно время, чтобы восстановиться, перестроиться или запустить новую модель. И всё это время собственнику нужно содержать семью — независимо от того, что происходит с компанией.

Вот здесь и кроется главная ошибка. Личный резерв часто считают как топливо для бизнеса: чем закрыть кассовый разрыв, чем удержать команду, чем дотянуть до лучших времён. Но как только семейные деньги начинают латать дыры компании, граница между личными финансами и финансами бизнеса стирается — а именно эта граница и делает собственника собственником, а не заложником своего дела.

Смысл личного резерва ровно обратный. Он нужен, чтобы в кризис вы не оказались перед выбором между семьёй и бизнесом. Чтобы решение о компании — поддержать, перестроить или закрыть — принималось на холодную голову, из позиции силы, а не последними деньгами и не в панике. Резерв покупает собственнику не выживание бизнеса, а свободу решать 🧭

Поэтому и считать его нужно не по стоимости выживания, а по стоимости привычной жизни. Кризис не отменяет ипотеку, образование детей, лечение и обязательства семьи. «Проживём на гречке» — плохая основа для расчёта: на гречке не принимают взвешенных решений.

Мой ориентир для собственника — минимум год привычной жизни, а лучше два. И это, кстати, ещё один довод в пользу регулярных дивидендов: резерв собирается не из того, что осталось в бизнесе, а из того, что вы вывели в личный контур заранее.

Правило простое: чем сложнее устроен ваш доход, тем больше времени должно быть у вас в запасе. Когда всё идёт не по плану, самым ценным активом оказывается именно время — а не деньги.

Павел Вешаев | FinHelp
  • 👍 5
  • 🔥 3
  • ⚡ 2
  • ✍ 1
  • 👏 1
  • 🤝 1
Post #578 148
📈Скрытая себестоимость

Когда собственник говорит мне: «Мы хорошо зарабатываем на этом продукте», — я почти никогда не спрашиваю про выручку. Я спрашиваю, как он считает себестоимость.

Прибыль во внешне здоровом бизнесе тихо съедает не себестоимость, а её скрытая часть — та, которую не посчитали. И дело не в том, что себестоимость не считают вовсе. Считают почти всегда — просто не ту и зачастую не так.

Чаще всего себестоимостью называют закупку. А всё остальное как будто появляется само собой: логистика, упаковка, брак, возвраты, эквайринг, доставка до клиента. Без этих затрат сделка бы не состоялась, но в расчёт они не попадают. Себестоимость занижена — значит, и расчётная маржинальность завышена. На бумаге собственник продаёт в плюс, а по факту может доплачивать за каждую сделку.

➡️Дальше сложнее. У коммерческого отдела своя себестоимость — плановая закупка плюс расходы на сделку. У производства своя — плюс цех, оборудование, снабжение. У бухгалтерии третья — с различными накладными. Проблема не в том, что цифр три. Проблема в том, что все три называют одним словом — «себестоимость» — и подставляют в решения, для которых они не предназначены.

Собственнику нужна не одна «правильная» цифра, а понятная экономика того, что он продаёт: продукта, заказа, договора. Такая, где видны слои — переменные расходы по сделке, доля постоянных расходов, итоговая прибыльность. Потому что разные решения требуют разной глубины.

Чтобы понять предел скидки, достаточно переменных затрат: уйдёшь ниже — прямой убыток на каждой сделке. Чтобы решить, вести ли продукт вдолгую, нужно добавить его долю постоянных расходов, иначе прибыльным он будет только на бумаге.

Заниженная себестоимость незаметно делает бизнес беднее. Завышенная искажает цену и лишает конкурентоспособности. Ошибаются в обе стороны — просто с разными последствиями.

Поэтому, когда речь заходит о том, сколько компания зарабатывает, я возвращаю разговор на шаг назад — к себестоимости. Там, где заканчивается ощущение прибыли, начинается её честный расчёт.

Павел Вешаев | FinHelp
  • ✍ 11
  • 🔥 10
  • ❤ 9
Post #577 146
50 миллионов на одной вере 👇

Расскажу историю: собственник вложил 50 миллионов в проект в сфере развлечений. Окупаемость обещали за 3 года, но к моменту нашего знакомства доходность опустилась ниже банковского депозита.

Сразу оговорюсь: это серьёзный, опытный предприниматель, прошедший не один кризис, знающий цену деньгам и понимающий природу бизнес-рисков. Но именно такие люди порой ошибаются на крупные суммы.

Нам со всех сторон повторяют, что путь к спокойному финансовому будущему лежит через инвестиции. Вложил однажды, и дальше живёшь на проценты. Вместе с этой мыслью в сознание прочно входит и вера в высокую доходность, быстрый возврат и короткие сроки окупаемости.

Когда на эту удочку попадается обычный человек, которого убедил брокер или менеджер банка, его можно понять. Продукты сложные, продавать их умеют, а опыта и насмотренности у покупателя нет. Но когда в ту же ситуацию попадает владелец бизнеса, это по-настоящему удивляет.

Ведь в обычной жизни тот же самый человек ведёт себя совершенно иначе. Покупая машину с пробегом, он отгоняет её на диагностику и выясняет, что на самом деле под капотом. Приобретая землю, вызывает геодезиста, и тот снимает половину будущих проблем ещё до сделки. Собираясь на дорогое лечение зубов, обходит 2-3 врачей, чтобы понять, разумна ли цена и верен ли план лечения. В этих случаях проверка — норма, нечто само собой разумеющееся.

Но когда на кону стоят гораздо большие деньги, эта привычка почему-то может отступить, и в проект заходят на одной вере в туманный успех.

Сам собственник сформулировал это точнее, чем смог бы я, и формулировка обошлась ему в круглую сумму: «Если бы я заходил трезво, со сторонним взглядом и нормальной проработкой, то, возможно, не зашёл бы вовсе. Или уж точно на других условиях».

📊 Перед тем, как вложить деньги, нужна независимая оценка и трезвая, здоровая критика со стороны специалиста. Тем же принципом стоит руководствоваться и при покупке подержанной машины, и при вложении 50 миллионов.

Павел Вешаев | FinHelp
  • ❤ 12
  • 🔥 10
  • ✍ 6
  • 👍 3
Post #576 134
📈Иногда рост — самый опасный этап в жизни бизнеса

У бизнеса есть болезнь, о которой редко говорят, и она начинается с хороших новостей.

Растёт выручка
Появляются новые клиенты
Рынок готов покупать больше

Кажется, что надо просто нажать на газ, потому что собственнику со всех сторон говорят одно и то же: «Расти! До миллиарда. До трёх. До пяти.»

И мало кто задаёт вопрос: а что этот рост на самом деле даст владельцу?

Потому что выручка может расти, а прибыль — нет: дивиденды могут не увеличиться и бизнес может дорасти до убытков.

Звучит как парадокс, но я видел это своими глазами, и не один раз.

Компания производила инженерные конструкции для промышленных объектов.
У них была сильная технология, собственный завод и годы инвестиций в НИОКР, сертификацию, производство. Продукт — один из лучших на рынке.

Рынок позволял вырасти больше чем в три раза: с полутора миллиардов до пяти. На первый взгляд красивая и перспективная история, но собственник обладал отличной интуицией и чувствовал: здесь что-то не так.

И мы решили не радоваться заранее, а посчитать: чего вообще будет стоить этот рост?

📊 Оказалось, построить новое производство за 300 миллионов — не проблема, бизнес это тянул и окупал за пару лет, проблемы начинались дальше.

Потому что рост — это не только заводы и оборудование, это ещё и дебиторская задолженность, склад, материалы.

Рост — это деньги, которые приходится замораживать задолго до того, как они вернутся обратно.

И картина получилась неожиданной.

За несколько лет компания действительно заработала бы около 500 миллионов рублей. Вроде более чем серьёзная сумма. Но чтобы эти 500 миллионов заработать, нужно было вложить вдвое больше: 300 миллионов — в сам завод, и ещё около 700 миллионов — в оборотный капитал. То есть даже оставив в бизнесе всю прибыль до последнего рубля, не хватило бы ещё около 500 миллионов — и это если всё пойдёт по плану.

То есть рост был бы не ростом, а финансовой ловушкой, и бизнес бы не взлетел, он бы захлебнулся в собственном успехе.

Потому что выручка — это не успех, успех — это прибыль и дивиденды.

Успех — это бизнес, который после роста становится устойчивее, а не требует от собственника всё больше денег, нервов и внимания.

Иногда самое зрелое решение — не сказать себе: «Надо расти», а вместо этого спросить: «Зачем?»

Потому что не каждый рост делает бизнес сильнее: некоторые, наоборот, делают его более уязвимым.

Павел Вешаев | FinHelp
  • ❤ 13
  • 🔥 10
  • 👏 10
  • 👍 5
Post #575 131
Точка, после которой бизнес перестаёт проедать себя 👇

Много лет наблюдаю один и тот же парадокс у собственников: тревожно и когда выручка падает, и когда она вдруг растёт. В обоих случаях причина одна — человек не понимает, что прямо сейчас происходит с деньгами внутри бизнеса. Понимание чаще всего приходит с опозданием.

Закрыли месяц, свели управленческую отчётность — и вот тогда уже можно только констатировать: здесь заработали, здесь потеряли. В спокойные времена такая задержка простительна. Когда рынок штормит — она стоит слишком дорого.

Один из первых вопросов, которые я задаю новому клиенту: знает ли он свою точку безубыточности. Речь не про доход собственника и не про дивиденды — это отдельная и куда более поздняя история. Точка безубыточности проще и раньше: это момент, когда бизнес перестаёт есть ваши деньги и начинает обеспечивать себя сам.

⚡️Граница между «я каждый месяц докладываю» и «бизнес наконец кормит себя сам».

Деталь, которую почти никто не считает: эту точку нужно знать не в рублях, а в штуках — в тех единицах, которые вы видите каждый день своими глазами.

Возьмём ресторан. Аренда, зарплаты, коммуналка — расходы, которые есть независимо от того, пришёл сегодня один гость или сто. Средний чек известен, маржа с каждого гостя тоже. И тогда точка безубыточности — это не абстрактные 5 миллионов рублей выручки в месяц, а конкретное число: например, сто чеков в день.

Восемьдесят чеков — почти наверняка минус. Сто — вышли в ноль. Сто двадцать — и каждый следующий гость перестаёт просто закрывать постоянные расходы, а начинает приносить бизнесу прибыль.

Я спрашиваю про эту цифру почти на каждой первой встрече — и почти никогда не получаю быстрый ответ. Обычно называют выручку в рублях.

Это и есть тот самый симптом: цифра есть, а понимания за ней нет. Когда точка известна в штуках, тревога от неопределённости не исчезает волшебным образом — просто становится видно. А когда видно, решения принимаются по ходу дня, а не через месяц по итогам отчёта.

Важно не путать эту точку с победой. Пройти её — не значит разбогатеть, это значит просто перестать терять. Дальше — отдельный и более долгий разговор про чистую и реальную прибыль.

Но без этой точки его вообще не имеет смысла начинать: нельзя обсуждать, сколько зарабатывает бизнес, пока не понятно, в какой момент он перестаёт терять.

Павел Вешаев | FinHelp
  • 🔥 15
  • ❤ 11
  • 💯 8
  • 🏆 2
  • ✍ 1
  • ⚡ 1
  • 👏 1
Post #574 152
Компанию добивает не долг, а слово «банкротство»

Вчера с Forbes обсудили, к чему приведёт стартующая с 1 сентября реформа процедуры банкротства.

Сегодня процедура банкротства в России — это не спасение и не лечение, а раздел наследства: смерть бизнеса уже состоялась, осталось поделить то, что от него осталось. Зачастую спусковым крючком становится уже само заявление о банкротстве: банки инициируют досрочное погашение и выставляют инкассо на счёт, поставщики переходят на предоплату и подают судебные иски о взыскании дебиторской задолженности, клиенты замораживают контракты.

Компанию добивает не долг, а молниеносная реакция рынка на слово «банкротство».

Законопроект создаёт недостающее звено — этап, когда компанию ещё можно спасти. Ключевые инструменты* — соглашение о санации, которое после утверждения судом становится обязательным и для не подписавших его кредиторов, а также новая фигура антикризисного управляющего — из могильщика в реаниматолога.

Для экономики это шанс перестать терять компании, просто оказавшиеся в сложной экономической ситуации.

Главный же риск не юридический, а поведенческий. Перестанет ли стигма «в процедуре банкротства» быть, по сути, некрологом, из-за которого сами компании уходят в процедуру слишком поздно, — или станет сигналом для рынка, что нужно собраться, договориться и вместе найти лучшее решение для спасения команд, компаний и активов?

Ответ дадут не формулировки закона, а первые прецеденты: поверит ли рынок в новый механизм, когда увидит компании, которые вошли в процедуру и вышли из неё обновлёнными и работающими.

Детальная статья — по ссылке.

Павел Вешаев | FinHelp
  • 🔥 8
  • 👏 8
  • 👍 7
  • ⚡ 2
Older posts →

About this channel

How can I read @pavelfinhelp without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Павел Вешаев | FinHelp: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Павел Вешаев | FinHelp have?
Павел Вешаев | FinHelp (@pavelfinhelp) has 870 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Павел Вешаев | FinHelp know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →