TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
789
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2650 · Back to latest

Older Posts 20 shown
Post #2649 447
Дата публикации текста: 2023/06/28

​⛏ Селигдар (SELG) - обзор золотодобытчика по итогам 2022г

▫️ Капитализация: 52,3 млрд ₽ (50,8₽ за акцию)
▫️ Выручка 2022: 34,7 млрд ₽ (-2,5% г/г)
▫️ Валовая прибыль 2022: 11 млрд ₽ (-35% г/г)
▫️ EBITDA 2022: 11,8 млрд ₽ (-38,7% г/г)
▫️ Чистая прибыль 2022: 4,1 млрд ₽ (-60% г/г)
▫️ Скор. чистая прибыль 2022: 155 млн ₽ ❗️
▫️ P/E ТТМ: 13
▫️ P/E fwd 2023: 8
▫️ Прогнозные дивиденды за 2023: 0%
▫️ P/B: 1,5

❌ Без учета курсовых разниц и удачного хэджа на общую сумму в 4,1 млрд рублей, компания фактически прошлый год отработала в ноль.

✅ С начала года цены на золото и олово сохраняются на уровнях около 1900$ за тр. унцию и 26000$ за тонну соответственно, что в целом достаточно много (цены на олово в 2022г были экстремально высокими). Плюс к этому добавляется более чем комфортный валютный курс (в среднем около 77 рублей за $ с начала года).

✅ В долгосрочной перспективе по «Стратегии-2030» Селигдар планирует выйти на уровень производства в 20 т золота в год против текущих 7,2 т. Это предполагает рост на 178% с текущих значений. Основной вклад в рост добычи даст запуск проекта Кючус на котором к 2029г ожидается уровень добычи не менее 10 т в год.

👉 Цель по росту в более чем 2,5 раза конечно амбициозная, но, надо отдать должное, что все прошлые промежуточные цели по стратегии компания выполняла.

❌ На конец года показатель ND/EBITDA = 3,5. Сам показатель чистого долга вырос всего на 9,5% г/г до 39,2 млрд рублей. Коэффициент долговой нагрузки само собой нормализуется после восстановления EBITDA, но для компании это всё ещё много даже учитывая структуру займов (золотые облигации под более низкий %).

❌ Дивиденды за 2022г компания решила не выплачивать. Скорее всего причина такого решения — это значительный рост капитальных расходов на 115% г/г до 18,5 млрд и закредитованность бизнеса. Скорее всего аналогичное решение будет принято и по результатам 2023г.

👉 Даже если вдруг дивиденды решат выплатить (сомневаюсь что это произойдет), то доходность по текущим ценам не превысит 1-1,5% (10% от чистой прибыли в соответствии с див. политикой).

❌ Сейчас компания оценивается в P/E 13 (форвардный P/E = 8), что соответствует оценке зарубежных представителей сектора золотодобычи. В отличии от Полюса, себестоимость у компании намного выше, поэтому угроза финансовой стабильности выше, особенно на фоне долга.

Выводы:
2023г для компания будет значительно лучше (высокие цены на золото и олово + ослабление USD/RUB) и я бы ожидал, что Селигдар заработает около 5-7 млрд рублей чистой прибыли. Дивиденды по итогам 2023г будут низкими или отменены т.к компании логично будет сконцентрироваться на сокращении долговой нагрузки и финансировании текущих проектов роста.

Учитывая это, адекватной ценой для компании в текущих условиях, я считаю не более 40 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #селигдар #SELG

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1651
  • ❤ 1
Post #2648 496
Дата публикации текста: 2023/06/27

​🏡 ЛСР (LSRG) - обзор операционных результатов за 1кв 2023г

▫️ Капитализация: 85,5 млрд ₽ (830₽ за акцию)
▫️ Выручка 2022: 139,7 млрд ₽ (+7% г/г)
▫️ Себестоимость 2022: 80,3 млрд ₽ (+3,2% г/г)
▫️ Чистая прибыль 2022: 13,4 млрд ₽ (-18% г/г)
▫️ Net debt/EBITDA: 3
▫️ P/E 2022: 6,5
▫️ fwd P/E 2023: 8
▫️ P/B: 0,9
▫️ Див. доходность ТТМ: 9,4%

⚠️ На операционном уровне видно значительное падение спроса на недвижимость компании: в денежном выражении кол-во новых контрактов упало на 37% г/г до 25,7 млрд, в количественном на 26% до 161 тыс. кв. м. Почти всё падение пришлось на Санкт-Петербург (основной рынок ЛСР).

✅ Компания вернулась к своей див. политике и выплатит 78 рублей дивидендов на акцию по итогам 2022г.

👉 Тем не менее, пока нет никаких фундаментальных оснований того, что компания будет в состоянии и дальше выплачивать такие высокие дивиденды. На мой взгляд, это скорее разовое явление.

⚠️ Компания частично распродаёт свои активы в СПБ. Этот рынок уже и так давно перегрет, а спрос на нём существенно снизился. Очевидно, что компания будет вынуждена (как и остальные представители сектора) искать новые ниши в других регионах.

⚠️ Долговая нагрузка на конец 2022г уже выросла до ND/EBITDA = 3 и в этом году можно ожидать дальнейший рост долга вплоть до ND/EBITDA = 3,5-4. Уровень долга ЛСР один из самых высоких в секторе. Платить дивиденды при таких долгах как минимум небезопасно.

❌ ЛСР уже давно проводил выкуп акций в рамках которого компания приобрела почти 24,3% от всех акций в обращении. Позже 15% из этого обратно выкупил А. Молачанов, а оставшиеся на балансе акции достались менеджменту в рамках мотивации. В итоге за деньги компании обогатились только мажоритарий и директора. Эффект от такого байбека не просто нулевой, а отрицательный.

❌ На ипотеку приходится 77% новых контрактов,
что ставит ЛСР в зависимость от сохранения текущих стимулов. Продажи и сейчас уже замедлились, а ужесточение условий кредитования недвижимости ещё толком и не начиналось.

Выводы:
Если в целом сектор застройщиков выглядит проблематичным и с сомнительной среднесрочной перспективой, то ЛСР сейчас самый слабый представитель сектора.

На мой взгляд, акции ЛСР сейчас переоценены. Справедливая оценка для компании - около 700₽ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ЛСР #LSRG

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1649
Post #2647 672
Дата публикации текста: 2023/06/23

​🏘 Эталон (ETLN) - обзор операционных результатов за 1кв 2023г

▫️Капитализация: 32,2 млрд (84₽ за акцию)
▫️Выручка 2022: 80,6 млрд (-7,5% г/г)
▫️EBITDA 2022: 16,5 млрд (-8% г/г)
▫️Чистая прибыль 2022: 14,5 млрд (+332% г/г)
▫️
скор. Чистая прибыль 2022: 2,8 млрд (-58% г/г)
▫️P/E скор. ТТМ: 8,5
▫️P/B: 0,43

✅ Долговая нагрузка (чистый корпоративный долг / скор. EBITDA) на конец апреля составляла всего 1,0х против целевых значений 2-3х. Финансовое состояние у компании вполне надёжное, лучше чем у большинства представителей сектора.

✅ У Эталона появился прогресс по редомициляции: компания сменила первичный листинг и теперь это Московская Биржа. Кроме того, уже в процессе смена депозитария, что позволит осуществить дальнейший переезд. По завершению этого процесса, компания собирается вернутся к выплате дивидендов. До конца 2023г я бы дивидендов все равно не ожидал.

✅
По итогам первых 4 месяцев 2023г, банки нарастили выдачу ипотечных кредитов до 1839 млрд (+23,7% г/г). Такой рост скорее связан с провальным апрелем 2022г, но все равно объём кредитов увеличивается. Драйвер спроса на недвижимость — это всё ещё льготная ипотека в разных её формах.

⚠️ Совокупный объём продаж за период янв-апр 2023г составил 20,7 млрд (-13,75% г/г) в денежном выражении и 113 тыс. кв. м (-0,9% г/г) в количественном. В ценном выражении просадка всё ещё сохранятся, падение почти на 14% это достаточно много.

⚠️ Девелопер взял фокус на развитие бизнеса в регионах РФ т.к. рынки Москвы, МО и Санкт-Петербурга уже перегреты. Практически все крупные представители сектора сейчас занимаются тем же самым. Спрос на региональных рынках чуть лучше за счет льготной ипотеки, но видимо это ненадолго.

⚠️ Сейчас компания рассматривает новые сделки M&A (в фокусе около 5 объектов). Все прошлые сделки были проведены очень даже неплохо, однако платить дивиденды и покупать новые объекты вряд ли будет возможно.

Выводы:
Полноценный отчёт компания не публикует, но судя по представленным данным дела у девелоперов идут так себе. Традиционные рынки уже перегреты, спроса не хватает и компании вынужденно уходят в регионы, где теперь конкуренция будет кратно выше. Какого-то существенного восстановления спроса в среднесрочной перспективе я бы не ожидал (тем более в РФ уже в ближайшее время начнется цикл повышения ставки).

Мнение с прошлого обзора я не меняю. Сектор строительства РФ сейчас остаётся слишком рискованным и я не вижу адекватных причин покупать акции девелоперов по текущим оценкам.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Эталон #ETLN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1645
Post #2646 552
Дата публикации текста: 2023/06/23

​🛢 ExxonMobil (XOM) - актуальный обзор компании по итогам 1кв 2023г

▫️ Капитализация: 420 млрд (104$ за акцию)
▫️ Выручка TTM: $398 млрд
▫️ EBITDA TTM: $95 млрд
▫️ Чистая прибыль TTM: $62 млрд
▫️ P/E ТТМ: 7
▫️ fwd P/E 2023: 12
▫️ P/B: 2,1
▫️ fwd дивиденд 2023: 3,5%

👉 ExxonMobil Corporation — одна из крупнейших нефтегазовых компаний в мире.

👉 Компания платит дивиденды с 1911 года, ни разу не отменяла их и не снижала их с 1948 года, стабильно повышая, в среднем на 8% в год за последние 15 лет. Текущий размер дивидендов — 0,91$ на акцию в квартал (+3,4% г/г).

👉 Результаты отдельно за 1кв 2023г:

▫️ Выручка: $86,5 млрд (-4,4% г/г)
▫️ Операционная прибыль: $14,6 млрд (+58,8% г/г)
▫️ Чистая прибыль: $11,4 млрд (+107,2% г/г)

Двукратный рост прибыли г/г при падении выручки связан с дополнительными расходами по амортизации на $2 млрд и списанием активов в РФ на $3 млрд. За исключением этих и остальных единоразовых статей, чистая прибыль фактически не изменилась.

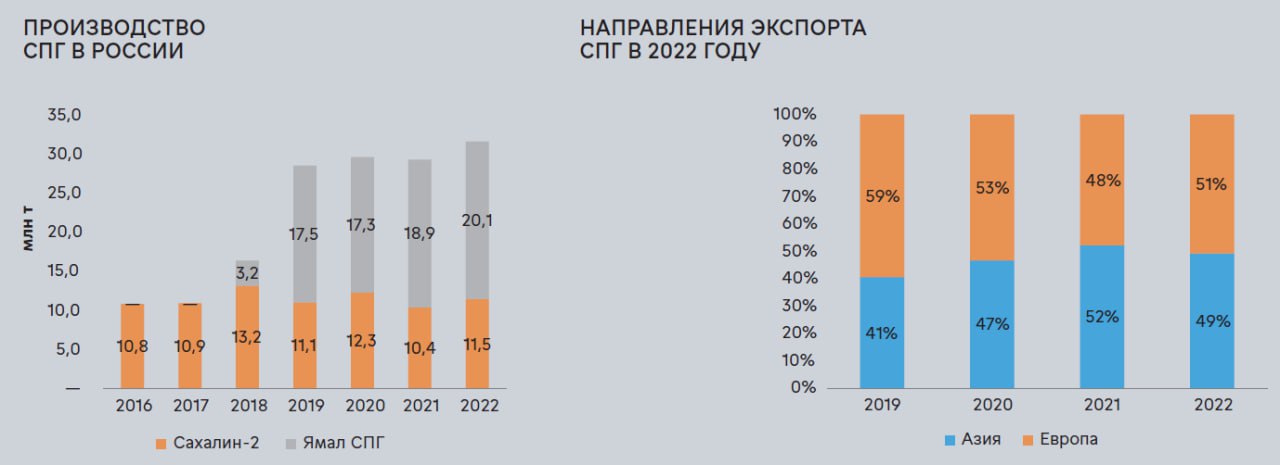
✅ Газовый сегмент Exxon уже обеспечивает около 20% от всего мирового потребления СПГ и к 2024г ожидается прирост мощности на около 18 млн т/г (+22,3% к текущему производству). Помимо этого, компания также участвует в проекте по расширению Qatar North Field East LNG с долей 25%, но этот проект будет реализован только к 2027г.

✅ Чистый долг сейчас составляет всего $53,3 млрд (ND/EBITDA = 0,56). При желании компания может полностью погасить остаток долга за 4-5 кварталов.

✅ Только за 1кв2023г ExxonMobil заплатил $8,1 млрд дохода своим акционерам ($3,7 млрд дивиденды + байбек). Это само собой позитивно, хотя лучше бы компания отдавала предпочтение дивидендам (их рост сейчас минимальный, все деньги идут в байбеки). За 2023г я бы ожидал около $3,7 (3,5% к текущим ценам).

❌ Маржа по всем направлением за исключением природного газа уже вернулась на средние за 10 лет значения или ниже. В ближайших кварталах мы скорее всего увидим нормализацию прибыли газового сегмента (если не будет каких-либо значимых событий).

❌ Налоговые риски для компании по-прежнему актуальны. Надо понимать, что практически в любой момент в США (или в других юрисдикциях где работает компания) могут ввести дополнительные налоговые сборы для нефтегазового сектора.

❌ С конца 2022г по сегодняшний день, объём доказанных запасов нефти компании сократился с 21,2 млрд баррелей до 17,7 млрд баррелей (-16,5%). Традиционные месторождения компании продолжают истощаться, а новых крупных открытий по-прежнему нет.

Выводы:
За счет высоких цен на нефть и газ Exxon по прежнему сохраняет достаточно высокую прибыль в более чем $10 млрд в квартал, но о сверхмарже 2022г уже речи не идет. Бизнес замедляется, а до конца 2024г никаких новых крупных проектов не реализуется. При ценах на нефть и газ около текущих, я сомневаюсь, что компания заработает больше $35 млрд по итогам 2023г.

📉 Мнение по компании я не меняю. ExxonMobil сейчас переоценён даже без учета потенциальных рисков (дальнейшее истощение запасов, рост налогов и т.д.) . Адекватной ценой в текущих условиях считаю не более 85$.

#обзор #ExxonMobil #XOM

Не является индивидуальной инвестиционной рекомендацией

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1643
Post #2645 461
Дата публикации текста: 2023/06/22

​🔥 Новатэк (NVTK) - новые данные с ПМЭФ и прогноз на 2023г

▫️Капитализация: 4,1 трлн ₽ (1354₽ за акцию)
▫️Чистая прибыль 2022*: 640 млрд ₽
▫️Чистая прибыль fwd 2023: 450 млрд ₽
▫️P/E 2022: 6,4
▫️fwd P/E 2023: 9
▫️fwd дивиденд 2023: 5,5%

👉 Новатэк так и не возобновил публикацию отчетности. Всё что нам доступно — это заявления менеджмента и размер дивидендов за 2022й год, который, скорее всего, соответствует распределению 50% прибыли по МСФО.

✅ По оценкам руководства, в 2023г чистая прибыль Новатэка упадёт примерно на 30% (EBITDA сократится на 25%). Т.е. можно ожидать прибыль примерно в 450 млрд (fwd P/E = 9) и дивиденды около 5,5% к текущей цене по итогам 2023 года.

👆Это немного хуже моих предыдущих ожиданий, но глобально картина не изменилась.

✅ Михельсон ожидает, что судоверфь "Звезда" выполнит заказ на 5 новых газовозов в 2024г и ещё 2-3 танкера компания уже заказала у других поставщиков (судя по всему в Корее). Нехватка судов под будущие проекты — это один из рисков для Новатэка, но проблема решается.

✅ Новатэк запатентовал собственную технологию сжижения газа мощностью линии на 6 млн т/г. Более того, компания планирует снизить сроки строительства таких линий до 24-28 месяцев. К таким заявлениям я отношусь осторожно и сначала бы дождался реализации хотя бы одной такой линии СПГ на практике. Если это действительно так, то компания сможет ощутимо ускорить сроки ввода бедующих СПГ проектов, это отразится в финансовых и производственных результатах в лучшем случае за 4кв2025 года.

✅ До конца 2024г ожидается запуск двух новых проектов компании: 3 линия по стабилизации конденсата в Усть-Луге (прибавит примерно около 3 млн/т к существующей мощности). В конце 2023 ожидается, что будет запущена 1я линия Арктик СПГ-2 (проектная мощность 6,6 млн т), но это позитивно начнет влиять на результаты уже в 2024м году.

✅ В этом году компания покажет небольшой рост добычи жидких углеводов и газа на 1-2%, а вот по производству СПГ будет снижение на фоне плановых работ на Ямале. Вместо рекордных 21 млн тонн ожидается менее 20 млн тонн.

❌ Спотовые цены на газ в ЕС и Азии пока продолжают тренд вниз и сама компания ожидает, что такая динамика будет сохраняться и дальше. Даже текущие цены являются высокими и комфортными для компании, но нельзя исключать риск того, что уже через 1-2 года на рынке появится профицит предложения и цены будут в 2 раза ниже текущих.

❌ Див. доходность к текущим ценам при чистой прибыли в 450 млрд составит всего 5,5%. Конечно есть шанс, что компания распределит прибыль за прошлые периоды или что за 2022й годы было распределено меньше 50% прибыли, но я бы на это не рассчитывал.

📊Для сравнения: Exxon Mobil торгуется с дивидендами 3,5% (Компания платит дивиденды с 1911 года, ни разу не отменяла их и не снижала их с 1948 года, стабильно повышая, в среднем на 8% в год за последние 15 лет). С учетом запланированных байбэков, возврат стоимости здесь намного выше, чем у Новатэка, хотя санкционных рисков у компании почти нет.

Выводы:
Компания безусловно одна из самых качественных на рынке РФ, но 2022й год был высокой базой и оценка сейчас завышена (в том числе и по отношению к зарубежным представителям сектора). Адекватной ценой для Новатэка я считаю не более 1100 рублей за акцию (это с учетом того, что рубль не будет сильно укрепляться от текущих значений).

Не является индивидуальной инвестиционной рекомендацией 

#обзор #Новатэк #NVTK

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1641
  • ❤ 1
  • 👍 1
Post #2643 464
Дата публикации текста: 2023/06/21

​🌊 Русгидро (HYDR) - обзор результатов по МСФО за 1 квартал 2023г

▫️Капитализация: 381,7 млрд (0,858₽ за акцию)
▫️Выручка ТТМ: 442,7 млрд
▫️EBITDA ТТМ: 99,3 млрд
▫️Чистая прибыль ТТМ: 27,2 млрд
▫️скор. Чистая прибыль ТТМ: 47 млрд
▫️Net debt/EBITDA: 2,2
▫️P/E ТТМ: 8
▫️fwd P/E 2023: 7,5
▫️P/B: 0,6
▫️fwd дивиденд 2023: 6,5%

👉
Отдельно результаты за 1 квартал 2023г:

▫️Выручка: 141,7 млрд ₽ (+20,5% г/г)
▫️EBITDA: 43,2 млрд ₽ (+21% г/г)
▫️скор. Чистая прибыль: 24,1 млрд ₽ (+17,5% г/г)

✅ Благодаря восстановлению основного бизнеса и росту тарифов (+ субсидий от государства) скорректированная чистая прибыль за 1кв составила рекордные 24 млрд (+17,5% г/г). Учитывая сезонность компании, можно предположить, что за весь 2023г РусГидро заработает 45-50 млрд прибыли.

⚠️ Сегмент "Энергокомпании ДФО" по-прежнему показывает прибыль только за счёт государственных субсидий. За вычетом полученной поддержки в 14,8 млрд, убыток по сегменту на уровне EBITDA составляет 2,4 млрд.

❌ Инвестиционная программа на период 2023-2027гг. была скорректирована до примерно 650 млрд. Это примерно по 130 млрд рублей в год по сравнению с 80 млрд в 2018-2022гг. Затраты будут превышать даже EBITDA, а значит компания будет вынуждена ощутимо увеличить долговую нагрузку.

❌ На конец 1 квартала чистый долг РусГидро уже превышал 218,5 млрд при ND/EBITDA = 2,2. Дальнейший рост долга уже поставит под вопрос любые выплаты дивидендов (или как минимум их сокращение). При этом я пока не вижу другого способа финансировать инвест. программу.

❌ Текущая див. доходность в 6,5% уже даже меньше доходности по ОФЗ. При этом я почти уверен, что в 2024-2025гг. дивиденды будут сильно урезаны или отменены.

Выводы:
Результаты за квартал достаточно сильные и в целом за 2023г можно ожидать около 50 млрд рублей прибыли, но на горизонте 2-3 лет проблем у компании много. Гигантская инвестиционная программа и её вероятное финансирование через долг и гос. поддержку почти наверняка приведут к отмене дивидендов.

📉 Учитывая это, я не вижу никаких причин чтобы пересматривать предыдущую оценку. Адекватная цена для РусГидро — не более 0,65 рублей.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Русгидро #HYDR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1638
  • 👍 1
Post #2642 484
Дата публикации текста: 2023/06/20

​​💻 Ростелеком (RTKM) - небольшое обновление по текущему состоянию бизнеса

▫️Капитализация: 256 млрд (73,2₽ за АО, 75,1₽ за АП)
▫️Выручка 2022: 650 млрд (+12% г/г)
▫️EBITDA прогн 2022: 230-240 млрд
▫️Чистая прибыль прогн 2022: 32-35 млрд
▫️fwd P/E 2022: 8
▫️fwd дивиденд 2022: 7%
▫️fwd дивиденд 2023: 7%

👉 От компании не поступает никаких финансовых или операционных отчётов с 2021г, а менеджмент не спешит делится информацией о текущем положении бизнеса. Возвращать прежний уровень раскрытия информации никто в текущих условиях не собирается.

✅ Всё что нам известно - это заявление менеджмента о выручке по итогам 2022г в 650 млрд рублей (+12% г/г). Темп роста в 2 раза выше чем за 2021г (скорее всего это эффект от повышения цен на основные виды услуг).

✅ Ростелеком использует сложившиеся обстоятельства и пытается осваивать освободившиеся рынки (IT и телеком). Из новых направлений у компании: телеком-оборудование, микрочипы, станки для производства чипов, новые ЦОДы и т.д. Пока это всё незначительная часть бизнеса, но многие направления вполне перспективны (тем более на них выделяются субсидии).

✅ Никаких объективных причин для отмены дивидендов за 2022г я не вижу. Компания скорее всего продолжит следовать текущей див. политике и заплатит как минимум 5 рублей на акцию по итогам года. Текущая див. доходность около 7%. Пересмотр див. политики, которая заканчивается в 2024г пока не планируется.

✅ Менеджмент оценивает эффект от Windfall Tax в около 0,6-0,7 млрд рублей. В целом, это небольшая сумма. Сомневаюсь, что конкретно Ростелеком могут притеснить какими-то доп. налогами. Сверхприбыль здесь отсутствует + компания отвечает за технологическую инфраструктуру многих гос. проектов.

❌ Инвестиции (скорее всего это только ростовая часть Capex) по итогам 2022г составили всего около 150 млрд рублей. Я сомневаюсь, что затраты компании на покупку оборудования и расширение инфраструктуры так и не выросли на фоне ухода основных поставщиков. Полный объём капитальных затрат скорее составит около 170-200 млрд.

❌ Стратегия 2025 очевидно так и не будет выполнена. Из всех поставленных финансовых целей только выручка сможет дотянуть до цели более 700 млрд. На двукратный рост чистой прибыли и FCF я бы не рассчитывал. Сейчас уже ведётся работа над новой стратегией, которая будет учитывать сложившиеся обстоятельства.

Выводы:
Никаких серьёзных изменений в бизнесе Ростелеком я не жду. Мы скорее всего увидим рост операционных доходов и капитальных затрат, но это частично компенсируется гос. субсидиями и другими льготами.

Как я и предполагал в прошлых обзорах, Стратегия-2025 оказалась излишне амбициозной. Ростелеком остаётся стабильным бизнесом и я не вижу причин чтобы это поменялось в среднесрочной перспективе. За 2022г компания опять заплатит 5 рублей, что даёт нам доходность всего в 7%.

На мой взгляд, справедливая цена акций Ростелекома - это примерно 65 рублей за акцию, это соответствовало бы дивидендной доходности на уровне ставки ЦБ, что для нецикличного и стабильного бизнеса нормально.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Ростелеком #RTKM #RTKMP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1636
  • ❤ 1
  • 👍 1
Post #2641 506
Дата публикации текста: 2023/06/19

❗️🇺🇸 Трейдеры связывают ракету в SP500 с крайним пессимизмом: Ключевым компонентом роста акций от минимумов октября 2022 года был глубокий и стойкий пессимизм — добавьте к этому до сих пор относительную экономическую устойчивость по сравнению с прогнозами рецессии, спасение банков и шумиху вокруг ИИ, и у вас есть задатки большой медвежьей встряски (рис 1).

⚠️🇺🇸 Так же трейдеры в соц сетях намекают, что рост SP500 идеально совпал с выделением ФРС «экстренной» ликвидности для банков (рис 2).

⚠️🇺🇸 Плюс ко всему трейдеры медведят по отношению к Nasdaq: Компании техов продолжают показывать снижение в EPS (прибыль на акцию), а показатель P/E растет… (относительно других секторов, техи уж очень дорогие и перекупленны). Ралли с ослаблением фундаментальных показателей, как правило, неустойчивы (рис 3).

❓ЖДЕМ ОТКАТ АКЦИЙ ТЕХОВ? - ДА - 👍 / НЕТ - 👎

#Аналитика

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/222313
Post #2640 482
Дата публикации текста: 2023/06/19

​​💎 Алроса (ALRS) - актуализация взгляда на фоне данных о прибыли
 
▫️ Капитализация: 494 млрд (67 р/акция)
▫️ Чистая прибыль 2022: 83 млрд р (-9% г/г)
▫️ P/E 2022: 6
▫️ fwd P/E 2023: 9,5
▫️ fwd дивиденд 2023: 6%

✅ 9 июня 2023 в материалах к собранию акционеров компания показала чистую прибыль почти в 83 млрд р за 2022й год. Больше никаких подробностей по-прежнему нет, показатель скорректированной чистой прибыли нам неизвестен. Однако, некоторые выводы сделать можно.

👉 Компания в 2022м году продолжала вполне успешно сбывать продукцию на международные рынки с небольшими дисконтами. Санкции по состоянию на сегодня не особо ограничивают сбыт продукции, это косвенно подтверждают и заявления менеджмента о том, что компания перевыполняет план по производству (нелогично было бы наращивать добычу при серьезных проблемах со сбытом).

👉 Скорее всего, возможность выплачивать дивиденды компании уже есть, но прибыль ушла на погашение чистого долга, который на конец 2021 года был чуть больше 61 млрд р.

👆 Наличие высокой прибыли от операционной деятельности косвенно подтверждается размером дополнительного НДПИ, которым обременили компанию в 2023м году.

❌ Алроса облагается в 1кв2023 года дополнительным налогом на добычу полезных ископаемых (НДПИ) в размере 19 млрд рублей.

❌ Если верить индексам цен на алмазную продукцию, то в 2023м году цены реализации вполне могут быть ниже на 10-15% г/г, однако частично это компенсируется более слабым рублем. Учитывая текущую экономическую ситуацию, цены вполне могут уйти еще ниже.

❌ Если предположить, что ценовой фактор снизит прибыль компании на 15% г/г, то компания, при прочих равных, заработает около 70 млрд рублей. А с учетом повышенного НДПИ, который войдет в расходы 2023 года, прибыль будет в районе 52 млрд рублей (fwd p/e 2023 = 9.5).

Вывод:
2023й год для компании не будет сверхприбыльной, однако она сохраняет более высокую (по сравнению с конкурентами) рентабельность и практически гарантированно переживет любой кризис. Компания сравнима с Полюсом в отрасли золотодобычи.

От низкой базы в 2024м году. с высокой долей вероятности. последует восстановление рынка. Если не будет налоговых сюрпризов, то дивиденды тоже будут высокими. На небольшую долю портфеля держу Алросу, справедливой ценой считаю 100 за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #алроса #ALRS

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1632
Post #2639 516
Дата публикации текста: 2023/06/18

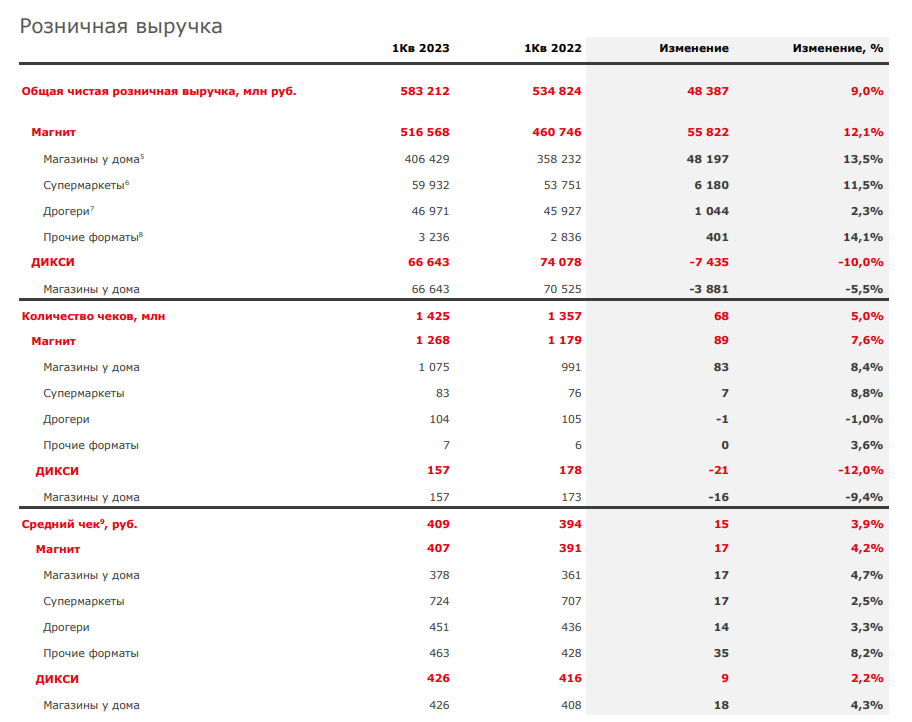
​​🛒 Магнит (MGNT) - позитивные отчеты и выкуп акций у нерезидентов

▫️Капитализация: 510 млрд р (4909 р/акция)
▫️Выручка 2022: 2352 млрд (+26,7% г/г)
▫️Валовая приб 2022: 537 млрд (+23,5% г/г)
▫️Опер. прибыль 2022: 98 млрд р (-10% г/г)
▫️скор. Чистая прибыль 2022: 53,4 млрд (+11% г/г) 
▫️Net debt/EBITDA: 2,2
▫️скор. P/E TTM: 8,8
▫️P/E fwd 2023: 9
▫️fwd дивиденд за 2023: 6%
▫️fwd дивиденд за 2024: 10%

👉 Компания 16.06.2023 предоставила данные по МСФО за 2022й год и 1кв2023 + объявила о тендерном предложении по выкупу до 10% уставного капитала у иностранных инвесторов по цене 2215 р/акция.

✅ Если предложение по выкупу акций будет реализовано полностью, то это будет практически байбэком, только акции будут куплены с огромным дисконтом и не на открытом рынке. Если учесть прямую выгоду для компании от данной сделки, то вполне оправдан был пятничный рост котировок на 5% (компания может выкупить 10% своих акций по цене 5%).

👆 Нюансом будет является дальнейшая судьба выкупленных бумаг. Если они в краткосрочной перспективе будут погашены - это хорошо, однако не исключен вариант, что акции надолго зависнут у ООО «Магнит Альянс» или вовсе будут предложены рынку.

✅ Компания хорошо отчиталась за весь 2022й год, если скорректировать чистую прибыль на списание гудвилла, то она составила 53,4 млрд р. За 1кв2023 компания заработала 15,4 млрд рублей, а выручка выросла на 9% г/г.

Сомневаюсь, что рентабельность может сильно вырасти в будущих кварталах 2023 года, но если предположить, что скорректированная прибыль вырастет г/г даже на 7%, то прибыли в 2023м году будет минимум 57 млрд рублей, а fwd p/e 2023 будет около 9.

✅ Чистый долг у компании на 31.03.2023 = 566 млрд рублей. НО, если считать его как Обязательства - Активы в форме права пользования - Запасы - Денежные средства и их эквиваленты, то получим всего 251 млрд рублей долга на 31.12.2022. Такой уровень долговой нагрузки вполне позволяет платить дивиденды, даже если придется часть средств направить на выкуп акций у нерезидентов.

Вывод:
По операционным и финансовым показателям у компании все хорошо. Магнит вполне может направить на дивиденды около 30 млрд рублей в 2023м году и осуществить выкуп акций. А уже в 2024м году, если ничего не изменится в худшую сторону - увеличить выплаты до 50 млрд р и более. В любом случае, у компании хватает средств на любые маневры, все зависит от решений менеджмента.

📊 Учитывая то, что акции ритейлеров - это относительно защитные активы, компания оценена сейчас +/- справедливо, особенно если небольшие дивиденды выплатят и произведут выкуп с последующим погашением бумаг.

Не является индивидуальной инвестиционной рекомендацией

#обзор #магнит #MGNT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1631
Post #2638 542
Дата публикации текста: 2023/06/16

​🔎 АФК Система (AFKS) - вот кто может оказаться в хорошем плюсе от безоткатного роста рынка

▫️ Капитализация: 161 млрд (16,7₽ за акцию)
▫️ Выручка ТТМ: 927,5 млрд
▫️ Скорр. OIBDA ТТМ: 320 млрд
▫️ Чистая прибыль ТТМ: 54,4 млрд
▫️P/E ТТМ: 3
▫️fwd дивиденды: 3%

👉 Актуальная рыночная стоимость долей в публичных компаниях:

МТС: 280 млрд
Ozon: 138 млрд
Сегежа: 60 млрд
Эталон: 9,5 млрд

Итого по публичным активам: 487,5 млрд рублей

Плюс к этому добавляются непубличные компании из портфеля Системы с общей оценочной стоимость в порядка 125-150 млрд (на мой взгляд).

👉 Отдельно результаты за 1 квартал 2023г:

▫️ Выручка: 221,1 млрд ₽ (+7% г/г)
▫️ скор. OIBDA: 82,4 млрд ₽ (+13% г/г)
▫️ Чистая прибыль: 16,5 млрд ₽ (против убытка в размере 18,5 млрд)

✅ Текущий безоткатный рост рынка создаёт более чем комфортные условия для новых IPO. Система вполне может рассчитывать на рост оценки своего непубличного портфеля и почти гарантированно воспользуется ситуацией. Когда недооцененных компаний сейчас уже в дефиците - спрос на IPO будет высокий (даже крупное размещение на сегодняшнем рынке пройдет скорее всего успешно). Непубличные компании Системы вполне интересны.

✅ За 2022г СД АФК Системы рекомендовал заплатить 4 млрд рублей дивидендами (0,41 рублей на акцию), что по текущим ценам даёт всего лишь 2,5% доходности, но выплата есть - уже хорошо.

❌ Собственный чистый корпоративный долг компании вновь вырос и уже превышает 258 млрд. Средняя ставка по долгу - 7,75%. В 2023-2025гг. компании нужно будет гасить/перезанимать по 60-65 млрд в год и скорее всего это приведёт к дополнительному росту средневзвешенной ставки. Это может увеличить расходы на обслуживание на 1-1,5 млрд уже в 2023 году и еще на 2 млрд в 2024. Влияние на чистую прибыль незначительно.

👆 Общий долг (включая дочерние компании) сейчас уже 1,1 трлн рублей.
С 1кв 2022г долг вырос сразу на 121 млрд. При текущих оценках на рынке, вполне возможны SPO публичных дочерних компаний для привлечения доп. финансирования, которые будут выгодны Системе.

👆 Весь потенциальный апсайд сейчас представляют непубличные компании холдинга.

Выводы:
📈Если АФК Система проведет IPO непубличных компаний (Sitronics Group, Медси или Биннофарм), то акции холдинга фундаментально могут вырасти до 20 рублей и даже немного выше.

👆Самый потенциально интересный непубличный актив - это Sitronics Group, выручка компании была в 2021м году 29,2 млрд р, а прибыль - 709 млн р (по МСФО). По РСБУ показатели не совсем адекватны, но выручка выросла по РСБУ еще на 98,3% г/г. Компания работает в сфере ИТ, получила в 2022м году почти 100 млн субсидий от государства и вполне может выйти на IPO с оценкой больше 30 млрд.

Но, если в ближайшее время IPO дочек не будет, то компания уже оценена дороговато. Дивиденды мизерные, они не компенсируют инфляцию, а иного возврата стоимости акционерам компания не дает. Менеджмент зарабатывает стабильно наращивая управленческие расходы.

Не является индивидуальной инвестиционной рекомендацией

#обзор #афксистема #AFKS

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1627
  • 👍 1
Post #2637 517
Дата публикации текста: 2023/06/15

🛢 Транснефть (TRNFP) - небольшое обновление по текущему состоянию компании

▫️ Капитализация: 1,1 трлн / 144000₽ за акцию
▫️ Чистая прибыль 2022 (прогноз.): 250 млрд ₽
▫️
P/E ТТМ (прогноз.): 4,4
▫️ P/E fwd 2023: 5
▫️ P/B: 0,5
▫️ fwd Дивиденд 2023: 10%

👉 Транснефть — естественная монополия в сфере транспортировки нефти и нефтепродуктов, которая транспортирует по своим трубопроводам 82% всей нефти и 28% всех нефтепродуктов в РФ. 

Никаких финансовых или операционных отчетов от самой компании мы по-прежнему не видим. Вся доступная информация — это отдельные заявления менеджмента и частично раскрываемая статистика по отрасли.

✅ Однозначно, дивиденды Транснефти оказались выше любых ожиданий. За 2022г Транснефть заплатит дивиденды в размере 16665,2 рублей на акцию. Текущая див. политика подразумевает выплату 50% от нормализованной чистой прибыли (обычно это около 45-50% от чистой прибыли по отчету) и если этот коэффициент не поменялся, компания по итогам года заработала около 250 млрд рублей.

👆
Без отчета точно сказать нельзя, но мне кажется, по факту компания распределила больше 50% чистой прибыли.

✅ В этом году тарифы на услуги компании будут проиндексированы на 6%, что обеспечит небольшой рост выручки. Учитывая прогноз по инфляции и ожидаемое снижение добычи, прибыль вполне может уменьшиться до 220 млрд рублей.

❌ Если в 2022г в РФ все равно сохранялся небольшой рост добычи нефти, то в 2023г никаких причин для этого уже нет (учитывая решения ОПЕК+). На 2023г базовый прогноз Минэнерго предполагает падение добычи на 2-3%, что само собой также приведёт и к снижению загрузки нефтяных магистралей.

❌ Риск повреждения инфраструктуры Транснефти всё ещё высокий. Более того, объектов компании уже были ранее атакованы. Ничего критического для бизнеса пока не произошло, но даже в таких условиях компания вынуждена направлять больше средств на ремонт, охрану и другие меры безопасности. Это дополнительный драйвер роста операционных и капитальных расходов.

Выводы:
Точно сказать без конкретных цифр нельзя, но судя по размеру дивидендов (если сохранился прежний % распределения прибыли) дела у компании сейчас идут хорошо. В 2023г, при прочих равных, я бы ожидал небольшой рост выручки в пределах 4-5% и чистую прибыль примерно на уровне 220 млрд рублей, что позволило бы обеспечить див. доходность около 10% к текущей цене.

Рисков для компании сейчас более чем достаточно и текущие высокие дивиденды вполне могут быть разовым явлением (если компания выплатила существенно больше 50% от прибыли). С учетом позитивных моментов, справедливую цену акций можно поднять до 110000 рублей.

Не является индивидуальной инвестиционной рекомендацией

#обзор #транснефть #TRNFP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1625
  • 👍 3
  • ❤ 2
Post #2636 554
Дата публикации текста: 2023/06/14

​🌾 Акрон (AKRN) - обзор отчета по РСБУ и анализ ситуации в секторе удобрений

▫️Капитализация: 700 млрд ₽ / 19100₽ за акцию
▫️Выручка TTM (РСБУ): 152,5 млрд ₽
▫️Операционная прибыль ТТМ (РСБУ): 75 млрд ₽
▫️Чистая прибыль ТТМ (РСБУ): 46,4 млрд ₽
▫️P/E ТТМ РСБУ: 15
▫️fwd дивиденд 2023: 4%

👉 Основным направлением деятельности является производство аммиака, азотных и сложных удобрений, а также продукции органического синтеза и неорганической химии.

👉 Отдельно результаты за 1 квартал 2023г:

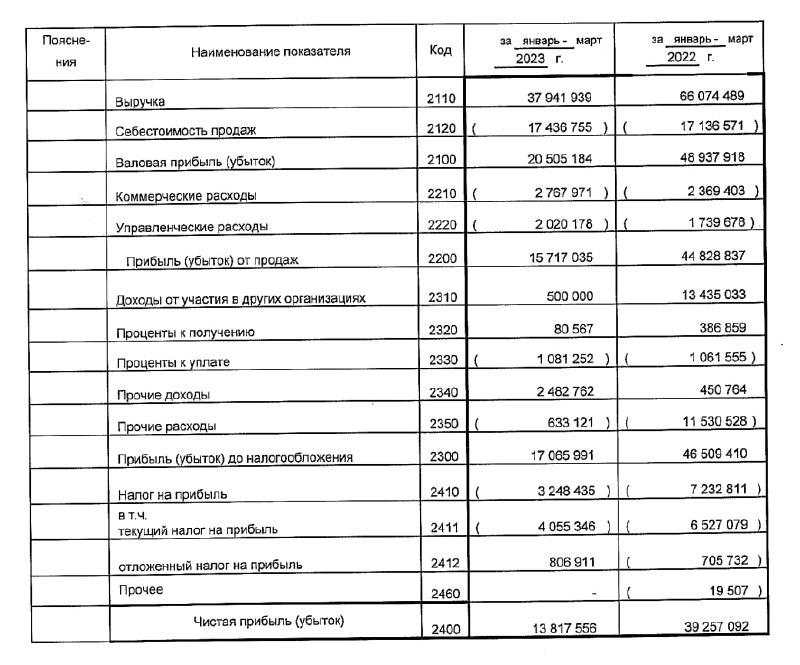
▫️ Выручка: 38 млрд ₽ (-42,4% г/г)
▫️ Валовая прибыль: 20,5 млрд ₽ (-58,1% г/г)
▫️ Чистая прибыль: 13,8 млрд ₽ (-64,8% г/г)

👉 Компания не публикует отчеты по МСФО с 3кв 2021г.
Исторически РСБУ и МСФО почти полностью совпадают по чистой прибыли, а по выручке разнятся на 60%.

Если такая корреляция между МСФО и РСБУ до сих пор сохраняется, то мы увидим падение чистой прибыли на 65% г/г. Цены на удобрения по-прежнему продолжают падать, что и выступает основным драйвером такого снижения прибыли.

✅ По итогам 2022г около 86% выручки компании приходилось на экспорт. Акрон сейчас один из основных бенефициаров ослабления курса рубля.

✅ Чистая денежная позиция по состоянию на конец 1кв 2023г составляла 53,5 млрд рублей. Баланс в отличном состоянии, финансовые риски минимальные.

✅ Казначейский пакет в 9,3% от всех акций компании был погашен в конце 2022г. Байбек прошёл как положено, что позитивно для миноритарных акционеров.

❌ Выплата дивидендов по итогам 2022г была отменена. Такое решение принималось так как один из основных акционеров компании, Вячеслав Кантор, не мог получить эти выплаты на свою офшорную компанию. Решение о возобновлении выплат будет зависеть от сроков редомициляции этого офшора.

Однако, если реализуется оптимистичный сценарий иАкрон будет выплачивать дивиденды в 2023м году, то размер выплат может быть равен даже чистой денежной позиции, что подразумевает выплату более около 7,5% к текущей цене. В нормальном сценарии дивиденды я бы ждал по итогам 2023 года около 4% к текущей цене.

❌ По неподтверждённой информации, Минфин готовит новый механизм расчета пошлины на удобрения так как с начала 2023г в рамках старого механизма удалось собрать только 5 млрд рублей при запланированных 120 млрд (на весь 2023г). Чтобы не попадать под текущую цену отсечки для сбора пошлины, компании экспортирует более простые варианты удобрений, которые стоят дешевле.

Если власти решат дополучить ранее запланированные 120 млрд через другие механизмы, это очевидно приведёт к более низкой чистой прибыли Акрона и Фосагро. На Акрон может приходится около 20-25 млрд дополнительных расходов по налоговым пошлинам (в том или ином виде).

Выводы:
Ситуация на мировом рынке удобрений ухудшается, цикл высоких цен подходит к концу. Нужно осознавать, что при нормальных ценах на удобрения, Акрон зарабатывал по МСФО всего около 35 млрд по EBITDA. Текущие цены на газ способствуют возобновлению мощностей по производству удобрений, что негативно влияет на уровень цен. Пока никаких причин для изменений такой ситуации, я не вижу. В то же время в РФ у нас растут налоговые риски и я уверен, что в итоге они реализуются, вопрос времени.

Акции Акрона всё ещё переоценены и никаких значимых драйверов роста бизнеса на 2023г я не вижу. Адеквтная цена для компании — это не более 15500 рублей, оценку пересмотрел в бОльшую сторону из-за погашения казначейского пакета.

Не является индивидуальной инвестиционной рекомендацией

#обзор #акрон #AKRN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1621
Post #2635 522
Дата публикации текста: 2023/06/13

​​🚬 British American Tobacco (BTI) - обзор табачной компании с огромными дивидендами

▫️Капитализация: 72,7 млрд (32,5$ / акция)
▫️Выручка 2022: $33,8 млрд
▫️Операционная прибыль 2022: $18,6 млрд
▫️Чистая прибыль 2022: $8,1 млрд
▫️P/E ТТМ: 9
▫️fwd P/E 2023: 10
▫️fwd дивиденд 2023: 8,5%

👉 British American Tobacco — это британская табачная компания, которая занимается производством и продажей сигарет, табака и других табачных изделий в более чем 180 странах мира. Компания владеет многими известными марками, такими как Dunhill, Kent, Lucky Strike, Pall Mall и Rothmans.

✅ Компания исторически платит достаточно высокие дивиденды, направляя на выплаты более 50% от чистой прибыли. Див. доходность TTM уже превышает 8% что очень много для американского рынка.

✅ В Калифорнии был введен полный запрет на продажу сигарет с ментолом и сейчас обсуждается принятие аналогичного решения на федеральном уровне. Однако негативный эффект оказался минимальным: по данным менеджмента почти 95% потребителей в итоге перешли на другой вид сигарет BAT.

❌ Чистый долг у BAT довольно высокий: ND/EBITDA = 2,9 при целевых 2,5. Основная часть погашений приходится на 2023-2025гг и перезанимать придётся под более высокий %.

❌ Менеджмент BAT принял решение о продаже своего бизнеса в РФ, который занимал около 3% в выручке компании на 2021г. Для этого компания уже списала $675 млн активов. Полный выход ожидается ближе к концу 2023г.

❌ Продажи на мировом рынке сигарет продолжают падать и по прогнозу самих табачных компаний (Phillip Morris, BAT и т.д.) этот тренд устойчивый. Для BAT продажа сигарет — это само собой основной бизнес, а значит драйвером его роста может быть только повышение цен на продукцию. Впрочем, глобальный табачный рынок пока продолжает расти в денежном выражении, но уже в 2022м году немного отставал от инфляции.

❌ Компания диверсифицирует бизнес и выходит в новые сегмента табачного рынка такие как: жевательный табак, электронные сигареты, системы подогревания табака и т.д. 

За всем этим само собой следуют дополнительные траты на развитие и продвижение новых продуктов, а конечный результат получается не таким маржинальным как продажа сигарет. По итогам 2022г новые направления совокупно принесли убыток в £400 млн.

Выводы:
British American Tobacco — это одна из немногих компаний на рынке, которая продолжает торговаться по низким мультипликаторам (fwd P/E 2023 = 10, див. доходность = 9%) без существенных проблем для бизнеса. Само собой это не компания роста, а табачный рынок уже много лет сокращается, но это не означает что бизнес BAT перестанет приносить вполне неплохую прибыль в ближайшие 10 лет.

Учитывая высокую див. доходность, компания, на мой взгляд, сейчас стоит недорого. Большинство текущих проблем (запрет ментола в США, уход из РФ, наложение санкций на Северную Корею и т.д.) носят временный и не такой существенный характер.

📈Адекватной ценой для компании считаю 40$ за акцию (примерно по P/B = 1). Видно, что компания уже не первый год работает на вывод прибыли, т.е. качественного роста бизнеса ждать в среднесроке и долгосроке не стоит, но возврат стоимости дивидендами компания обеспечивает.

Не является индивидуальной инвестиционной рекомендацией

#обзор #BTI #BritishAmericanTobacco

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1617
  • 👍 3
  • ❤ 1
Post #2634 617
Дата публикации текста: 2023/06/10

​🏦 Сбербанк (SBER) и ВТБ (VTBR) - краткий обзор результатов банков за апрель-май 2023

👉 Результаты Сбербанка за май:

◽️ Капитализация: 5,4 трлн ₽ / 242₽ за акцию
◽️ fwd P/E 2023: 4
◽️ fwd дивиденд 2023: 12,5%

✅ В мае банк сохранил траекторию прибыли:

- чистый % доход: 187,3 млрд ₽
- чистый ком. доход: 56,1 млрд ₽
- чистая прибыль: 118,1 млрд ₽

✅ За 5 месяца 2023 года показатели следующие:

- чистый % доход: 882 млрд р
- чистый ком. доход: 264,5 млрд р
- чистая прибыль: 589 млрд р

👆
Никаких сюрпризов результаты за май не принесли, если все пойдет так дальше, то банк заработает около 1,4 трлн рублей чистой прибыли по итогам 2023г.

✅ Расходы на резервы и переоценка кредитов, оцениваемых по справедливой стоимости по итогам месяца составили всего 37,9 млрд
(228,6 млрд с начала года) при сохранении стоимости риска на уровне 1,1%.

✅ Совокупный кредитный портфель вырос на 8.6% с начала года и превысил 33 трлн рублей (довольно сильно опережая инфляцию). Кредиты физическим лицам превысили 13 трлн, а основным драйвером роста этого сегмента продолжает оставаться ипотека (8,3 трлн рублей, +10,9% с начала года).

❌ Так как ипотека является сильным драйвером роста кредитного портфеля и цены на недвижимость по-прежнему стоят на месте - этот сегмент приносит высокую прибыль и не требует формирования резервов. С сокращением льготного кредитования прибыль банка может нормализоваться до значений 2019 года.

👉 Результаты ВТБ за апрель:

▫️
Капитализация: 617,8 млрд ₽ (АО) + 520 млрд ₽ (АП) = 1,1 трлн ₽
◽️ fwd P/E 2023: 3
◽️ fwd дивиденд 2023: 0%

✅ Результаты за апрель 2023г остаются позитивными:

- чистый % доход: 60,4 млрд ₽
- чистый ком. доход: 18,2 млрд ₽
- чистая прибыль: 61,8 млрд ₽

✅ За 4 месяца 2023 года показатели следующие:

- чистый % доход: 233,6 млрд ₽
- чистый ком. доход: 60,2 млрд ₽
- чистая прибыль: 208,5 млрд ₽

👆 На уровне бизнеса ВТБ также можно сказать восстановился и показывает вполне неплохую прибыль. Если ситуация не ухудшится, то банк покажет около 350-400 млрд чистой прибыли за 2023г (fwd P/E = 3). Однако, шансов на то, что возникнут форс-мажоры здесь намного выше.

⚠️ Чистая процентная маржа ВТБ остаётся на уровне 3,1% (минимальный с 2019г).

⚠️ За апрель была сформовано всего 4,6 млрд рублей резервов под кредитные убытки и прочие резервы (против 43,1 млрд в марте). Для текущей ситуации это мало и скорее всего в следующие месяца мы увидим новый рост резервов.

❌ После проведения доп. эмиссии кол-во обыкновенных акций в обращении выросло на 13,9 трлн до 26,85 трлн, то есть фактически удвоилось (+107,2%). Доп. эмиссия скорее всего сняла проблему с капиталом (по словам менеджмента), но к прогнозам ВТБ следует относиться с осторожностью.

Выводы:
Оба банка сейчас показывают хорошие результаты и 2023й год должен закончится позитивно. ВТБ после проведения доп. эмиссии оценен немного дешевле Сбербанка, но дивидендов мы не увидим ещё как минимум до 2025г. Никаких адекватных причин чтобы покупать ВТБ я не вижу.

Если покупать банковский сектор, то Сбер и БСПБ - лучшие варианты.

Не является индивидуальной инвестиционной рекомендацией

#обзор #сбербанк #sber #ВТБ #VTBR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1611
  • 👍 2
Post #2633 545
Дата публикации текста: 2023/06/09

​​🛢️ Сургутнефтегаз (SNGS, SNGSP) - что произошло с кубышкой и бизнесом за 2022й год?

▫️ Капитализация: 1,2 трлн р (о - 25,7 р, п - 35,2 р)
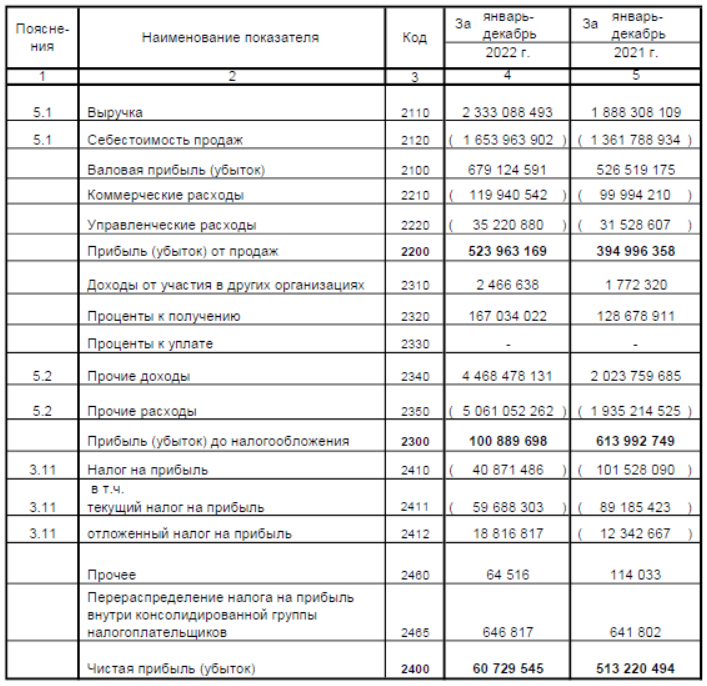
▫️ Выручка 2022: 2,3 трлн р (+24% г/г)
▫️ Прибыль 2021: 61 млрд руб (-88% г/г)
▫️ скор. P/E < 3
▫️ fwd P/E2023:
▫️ fwd дивиденд на преф. 2023:

👉 Для начала об основном бизнесе (без учета кубышки): прибыль от продаж выросла на 33% г/г до 524 млрд рублей. Если бы не переоценки, то компания чистая прибыль только от основного бизнеса была бы около 420 млрд рублей (скор P/E < 3).

👆 Без учета прочих расходов и доходов, дивиденды на префы могли бы составить 3,9 руб за 2022й год (11% доходности к текущей цене).

✅ Кубышка за 2022й год выросла до 4,4 трлн р (против 3,9 трлн на конец 2021 года), % к получению составили 167 млрд р (т.е. средства размещены примерно под 4,3% годовых). Судя по доходности, финансовые вложение оставались в иностранной валюте.

✅ У компании в 2022м году была разовая статья расходов (обесценение активов) на 361 млрд р. Какие именно активы обесценились не уточняется, но только без этой статьи расхода чистая прибыль была бы около 421 млрд рублей. Остальные потери были за счет курсовых разниц (так как на конец 2022 года доллар был ниже на 4р, чем в конце 2021).

✅ Если ничего в структуре финансовых вложений капитально не изменится, то в 2023м году переоценка будет глубоко положительно положительной (особенно если $ будет выше 80). Это может дать дополнительно около 400 млрд рублей чистой.

❌ Учитывая коррекцию цен на нефть, я бы не ждал прибыли от основной деятельности как в 2022м году. Скорее всего она снизится где-то до 300 млрд рублей.

Вывод:
Сургутнефтегаз остается одной из самых интересных компаний в секторе, несмотря на свою относительную закрытость. Финансовое положение у компании отличное, даже если основной бизнес будет работать в 0 - финансовая подушка позволит зарабатывать 1,5 рубля дивидендов на префы только благодаря % доходам.

В 2023м году есть высокие шансы увидеть прибыль по РСБУ больше 850 млрд рублей, что позволяет рассчитывать на дивиденды по префам около 8 рублей на акцию (22% доходности к текущим). Конечно, за 2024й год уже такого дивиденда ждать не стоит.

📈 Считаю, что справедливая цена для префов сургута - около 40 рублей за акцию. Обыкновенные акции в данном случае не вижу смысла рассматривать к покупке.

Не является индивидуальной инвестиционной рекомендацией

#обзор #сургутнефтегаз #SNGSP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1609
Post #2632 515
Дата публикации текста: 2023/06/09

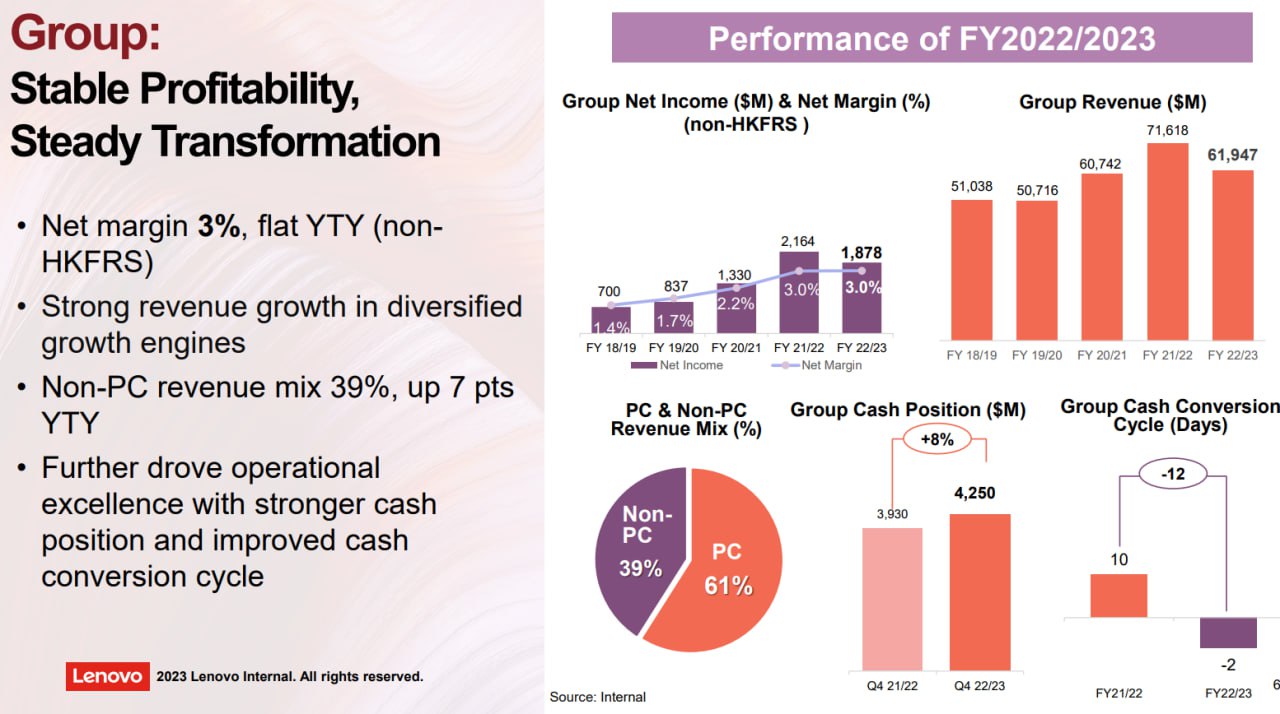
​💻 Lenovo Group Limited (992) - обновленный обзор на компанию по итогам 1кв 2023г

▫️Капитализация: 91 млрд HKD (7,5 HKD/акция) / 11,5 млрд $
▫️Выручка ТТМ: $62 млрд
▫️Чистая прибыль ТТМ: $1,6 млрд
▫️P/E TTM: 7,2
▫️P/E fwd 2023: 6
▫️Дивиденд fwd 2023: 5%

👉 Отдельно результаты за 1 квартал 2023г (у компании это 4й финансовый квартал 2023г):

▫️ Выручка: 12,6 млрд $ (-24% г/г)
▫️ Валовая прибыль: 2,1 млрд $ (-25% г/г)
▫️ Чистая прибыль: 284 млн $ (-44% г/г)

👉 Lenovo Group Limited — китайская компьютерная компания, которая выпускает персональные, карманные компьютеры, нетбуки, серверы, мониторы, видеопроекторы и другую технику. Основные торговые марки, под которыми выпускается продукция: Lenovo, ThinkCentre, ThinkPad, IdeaPad.

⚠️ Рынок персональных компьютеров и мобильных устройств пока по-прежнему не демонстрирует признаков восстановления, что само собой негативно для компании: выручка снизилась за 1кв снизилась на 24% до $12,6 млрд, валовая прибыль упала на 25% до $2,1 млрд.

✅ За прошедший квартал компания зафиксировала $248,7 млн разовых расходов связанных с реорганизацией бизнеса. Без учета этой статьи компания заработала бы $532 млн чистой прибыли.

✅ У Lenovo появилась новая точка роста: крупнейший игрок в секторе серверов КНР, Inspur, с долей рынка в более 30% попал под санкции США, что фактически полностью лишает его американских чипов. У Inspur и Lenovo схожая база покупателей и теперь почти наверняка компания сможет занять освободившуюся часть рынка.

✅ В 2024-2025гг ожидается выход Windows 11. Исторически это всегда вызывало краткосрочное повышение спроса на PC, что в целом может стать драйвером восстановления рынка. Для Lenovo это позитивно т.к. на этот сегмент бизнеса приходится более 60% выручки.

✅ На балансе компании сейчас чистая денежная позиция в $366 млн.
Кризис компания вполне способна перенести, тем более, что бизнес остаётся прибыльным.

❌ После введения санкций на большинство основных конкурентов компании (по большинству сегментов), для Lenovo риски попадания в следующую волну новых ограничений на бизнес КНР выросли кратно. Скорее всего это уже вопрос ближайшего времени. Может частично пострадать экспорт в Европу и США, который формирует около половины выручки. Но вряд ли ущерб составить десятки % от выручки даже в худшем случае.

Вывод:
Бизнес Lenovo замедлился, но это было более чем очевидно на фоне текущей ситуации со спросом на новые PC и смартфоны. Скорее всего рынок перейдет к восстановлению уже во второй половине 2023г, что поможет компании заработать около $2 млрд.

В целом, мой прошлый прогноз по компании полностью себя оправдал: бизнес был недооценён и сейчас акции уже восстановились до адекватных значений в 7,5 HKD. Поводов пересматривать оценку (тем более на фоне вероятных санкций США), сейчас нет.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Lenovo #992

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1607
Post #2631 473
Дата публикации текста: 2023/06/08

​🏠 ЦИАН (CIAN) - обзор финансовых показателей компании по итогам 1кв2023г

▫️Капитализация: 45 млрд ₽ (630₽ за расписку)
▫️Выручка ТТМ: 9 млрд ₽
▫️скор. EBITDA ТТМ: 2 млрд ₽
▫️Чистая прибыль ТТМ: 647 млн ₽
▫️P/E ТТМ: 69,5
▫️P/E fwd 2023: 23

👉 Отдельно результаты за 1кв 2023г:

▫️ Выручка: 2,4 млрд (+39% г/г)
▫️ скор. EBITDA: 353 млн (+530% г/г)
▫️ Чистая прибыль: 211 млн (+379,5% г/г)

✅ Циан вновь показал значительный рост чистой прибыли, которая теперь составляет 211 млн рублей, но из этого 121 млн обеспечили курсовые разницы. На уровне EBITDA этот доход исключен, однако компания делает корректировку на компенсации сотрудникам в форме акций на 161 млн.

👉 Без учета этих статей, компания заработала всего 192 млн рублей по скор. EBITDA против убытка в 119 млн годом ранее.

✅ Запас кэша на балансе продолжает рост: сейчас у компании чистая денежная позиция в 4,6 млрд рублей (10,2% от капитализации). У Cian нет крупных капитальных затрат, дивиденды не выплачиваются, байбек не проводится — в таких условиях денежная позиция так и будет расти и дальше.

✅ Cian подписал соглашение о покупке сервиса электронной регистрации сделки SmartDeal. За 2021г сервис показал выручку в 392,7 млн рублей с чистой прибылью в 40,5 млн. Вполне очевидно, что компания сможет масштабировать бизнес, что дополнительно принесет около 80-100 млн рублей чистой прибыли. Сумма сделки не разглашалась.

⚠️ До конца 2023г я ожидаю небольшой рост ключевой ставки и дальнейшее ужесточение условия на льготную ипотеку, что само собой приведёт к снижению спроса на недвижимость. Эффект на бизнес Cian будет ограниченным, но все равно негативным.

❌ Оценка компании слишком высокая. Сейчас расписки оцениваются по P/E TTM = 70 без какого-либо дисконта на иностранную юрисдикцию. За 2023г я ожидаю чистую прибыль в размере 1,5-2 млрд рублей (в лучшем случае), что также указывает на высокий форвардный P/E = 22,5-30.

Вывод:
Пока никаких поводов менять оценку по компании я не вижу. Бизнес активно развивается, но текущая высокая оценка этому не соответствует и тем более тут нет никаких необходимых дисконтов. На рынке РФ даже иностранные активы стали оцениваться довольно дорого.

📉 Адекватная цена для компании — это всё ещё 460 рублей за расписку.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ЦИАН #CIAN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1605
  • 👍 2
Post #2630 521
Дата публикации текста: 2023/06/07

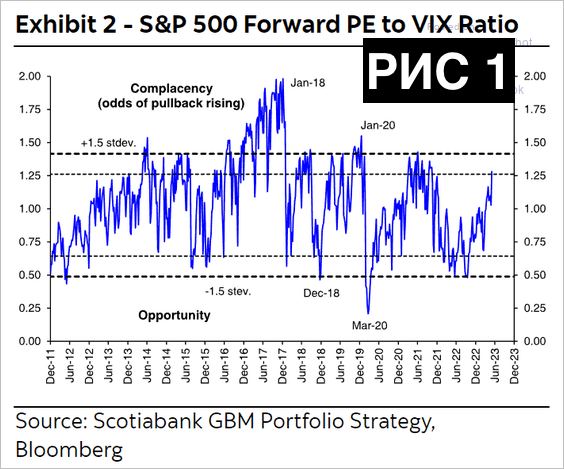
❗️🇺🇸 Bloomberg опять пугает своими страшными картинками: говорит, что форвардное соотношение PE к $VIX по S&P 500 говорит о том, что мы приближаемся к возможному откату и нужно фиксировать прибыль на текущих уровнях (рис 1)!

⚠️🇺🇸 Марко Коланович из $JPM JPMorgan так же армагеддонет: Я повторяю: "надвигается рецессия".
Предстоит отток **ликвидности, что черевато для рынка акций. Обезумевший от искусственного интеллекта Nasdaq 100 чересчур увеличил P/E (слишком перекуплен) (рис 2,3).

⚠️🇺🇸 Тем временем трейдеры отмечают, что объем
лонгов в опционах колл на SP500 продолжает расти до новых исторических максимумов**. Обьем - $700 млрд за один день (рис 4)!

#Аналитика #Трейдинг_США

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/221481
Post #2629 498
Дата публикации текста: 2023/06/07

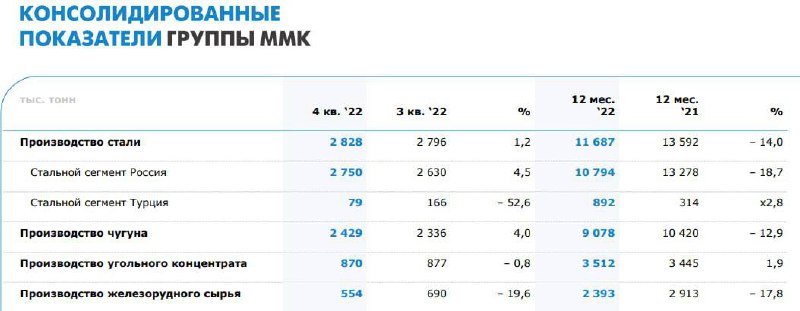
​⚒ MMK (MAGN) - что известно о текущим состоянии компании?

▫️ Капитализация: 448 млрд ₽ / 40₽ за акцию
▫️ Производство стали 2022: 11,7 млн т (-14% г/г)
▫️ Продажи стали 2022: 10,7 млн т (-14,4% г/г)
▫️ fwd P/E 2023: 9
▫️ fwd дивиденд 2023: 0%

⚠️ На операционном уровне результаты само собой негативные. Продажи стали сократились на 14,4% г/г, что превышает общие темпы снижения по рынку. В 2023г снижение наиболее вероятно продолжится. Я думаю, что мы увидим падение ещё как минимум на 6-8% г/г до 10 млн т.

✅ По предварительным данным, ММК собирается купить угольную шахту имени С. Д.Тихова по оценке около 20 млрд рублей. Сейчас на шахте добывается 1,16 млн тонн угля в год, что составляет около 26% от мощностей по добычи ММК-Уголь.

👉 Приобретение для ММК выгодное и позволит дополнительно увеличить обеспеченность компании сырьём (сейчас это около 40%). Оценка для шахты вполне адекватная.

✅ 2022г компания начинала с около нулевым чистым долгом, так что финансово ММК была полностью готова к кризису.

❌ Не смотря на более высокую долю сбыта на рынке РФ и в дружественных странах, ММК как и все другие представители серьёзно пострадал от введения запрет на импорт российской стали в ЕС. Теперь на всех традиционных рынках сбыта компания вынуждена конкурировать с НЛМК, Северсталью и другими производителями перенаправившими свою продукцию.

❌ Дивиденды за 2022г компания не выплачивала и за 2023г я ожидаю принятие аналогичного решения.

Выводы:
Учитывая перспективы дальнейшего падения продаж стали и негативную динамику отпускных цен, на мой взгляд, компания сможет заработать не более 40-50 млрд рублей, что даже не покроет капитальные затраты.

По форвардным мультипликаторам бизнес оценён дороговато, а перспектив восстановления производства пока нет. Адекватная цена для компании сейчас — около 35 рублей за акцию. Сектор металлургов по текущим ценам, на мой взгляд, не интересен.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ММК #MAGN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1601
  • 👍 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →