Дата публикации текста: 2023/06/18
🛒 Магнит (MGNT) - позитивные отчеты и выкуп акций у нерезидентов
▫️Капитализация: 510 млрд р (4909 р/акция)
▫️Выручка 2022: 2352 млрд (+26,7% г/г)
▫️Валовая приб 2022: 537 млрд (+23,5% г/г)
▫️Опер. прибыль 2022: 98 млрд р (-10% г/г)
▫️скор. Чистая прибыль 2022: 53,4 млрд (+11% г/г)
▫️Net debt/EBITDA: 2,2
▫️скор. P/E TTM: 8,8
▫️P/E fwd 2023: 9
▫️fwd дивиденд за 2023: 6%
▫️fwd дивиденд за 2024: 10%
👉 Компания 16.06.2023 предоставила данные по МСФО за 2022й год и 1кв2023 + объявила о тендерном предложении по выкупу до 10% уставного капитала у иностранных инвесторов по цене 2215 р/акция.
✅ Если предложение по выкупу акций будет реализовано полностью, то это будет практически байбэком, только акции будут куплены с огромным дисконтом и не на открытом рынке. Если учесть прямую выгоду для компании от данной сделки, то вполне оправдан был пятничный рост котировок на 5% (компания может выкупить 10% своих акций по цене 5%).
👆 Нюансом будет является дальнейшая судьба выкупленных бумаг. Если они в краткосрочной перспективе будут погашены - это хорошо, однако не исключен вариант, что акции надолго зависнут у ООО «Магнит Альянс» или вовсе будут предложены рынку.
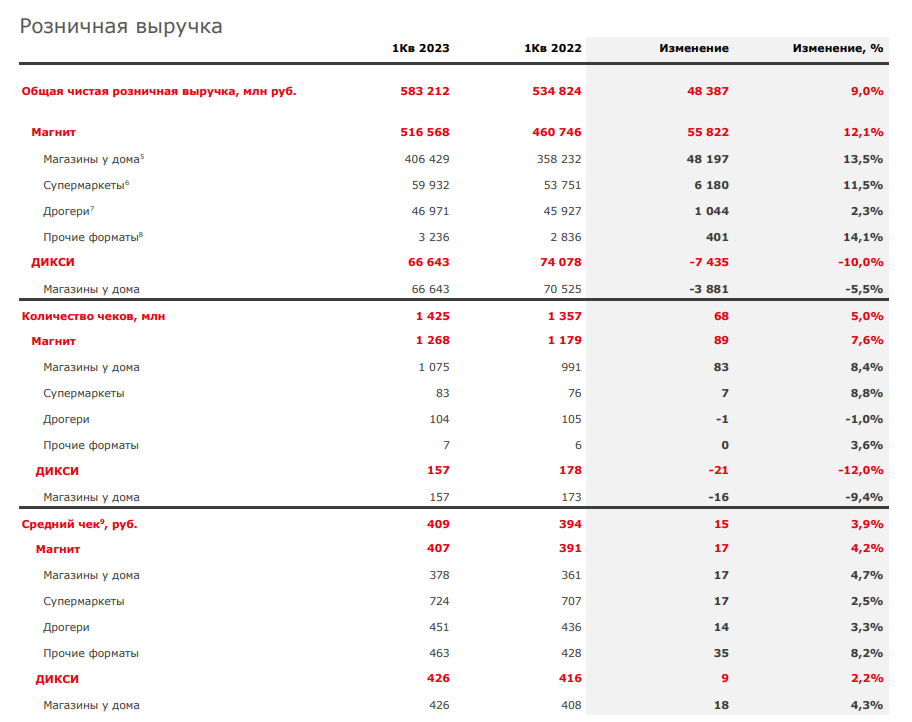
✅ Компания хорошо отчиталась за весь 2022й год, если скорректировать чистую прибыль на списание гудвилла, то она составила 53,4 млрд р. За 1кв2023 компания заработала 15,4 млрд рублей, а выручка выросла на 9% г/г.
Сомневаюсь, что рентабельность может сильно вырасти в будущих кварталах 2023 года, но если предположить, что скорректированная прибыль вырастет г/г даже на 7%, то прибыли в 2023м году будет минимум 57 млрд рублей, а fwd p/e 2023 будет около 9.
✅ Чистый долг у компании на 31.03.2023 = 566 млрд рублей. НО, если считать его как Обязательства - Активы в форме права пользования - Запасы - Денежные средства и их эквиваленты, то получим всего 251 млрд рублей долга на 31.12.2022. Такой уровень долговой нагрузки вполне позволяет платить дивиденды, даже если придется часть средств направить на выкуп акций у нерезидентов.
Вывод:
По операционным и финансовым показателям у компании все хорошо. Магнит вполне может направить на дивиденды около 30 млрд рублей в 2023м году и осуществить выкуп акций. А уже в 2024м году, если ничего не изменится в худшую сторону - увеличить выплаты до 50 млрд р и более. В любом случае, у компании хватает средств на любые маневры, все зависит от решений менеджмента.
📊 Учитывая то, что акции ритейлеров - это относительно защитные активы, компания оценена сейчас +/- справедливо, особенно если небольшие дивиденды выплатят и произведут выкуп с последующим погашением бумаг.
Не является индивидуальной инвестиционной рекомендацией
#обзор #магнит #MGNT
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1631
Post #2639
516