TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
789
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2629 · Back to latest

Older Posts 20 shown
Post #2628 499
Дата публикации текста: 2023/06/06

🟢 Мы закрываем инвестиционную идею по акциям **Совкомфлота

⚪️ В конце апреля мы выпустили идею на покупку акций Совкомфлота. Катализатором роста должен был послужить финансовый отчет за первый квартал 2023 года.

👉🏼 После его публикации 26 мая акции Совкомфлота
выросли более чем на 45% всего за шесть торговых сессий. С момента открытия идеи 25 апреля 2023 года котировки акций Совкомфлота выросли на 55%** и 2 июня превысили целевую цену SberCIB Investment Research.

Автор: Георгий Иванин

#идеи $FLOT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/5180
  • 😁 1
Post #2627 472
Дата публикации текста: 2023/06/06

​💳 Intuit (INTU) - обновленный обзор на крупнейший финтех США

▫️Капитализация: 120,5 млрд (430,5$ / акция)
▫️Выручка TTM: $14 млрд
▫️Операционная прибыль TTM: $3,1 млрд
▫️Чистая прибыль TTM: $2,2 млрд
▫️P/E ТТМ: 55
▫️fwd P/E 2023: 35
▫️fwd P/E 2025: 25
▫️fwd дивиденд 2023: 0,8%

👉 Intuit — это американская компания, специализирующаяся на разработке и продаже программного обеспечения для управления финансами и бухгалтерскими операциями.

👉 Результаты за 3кв2023г (фискальный):

▫️ Выручка: $6 млрд (+7% г/г)
▫️ Операционная прибыль: $2,7 млрд (+16% г/г)
▫️ Чистая прибыль: $2 млрд (+16,3% г/г)

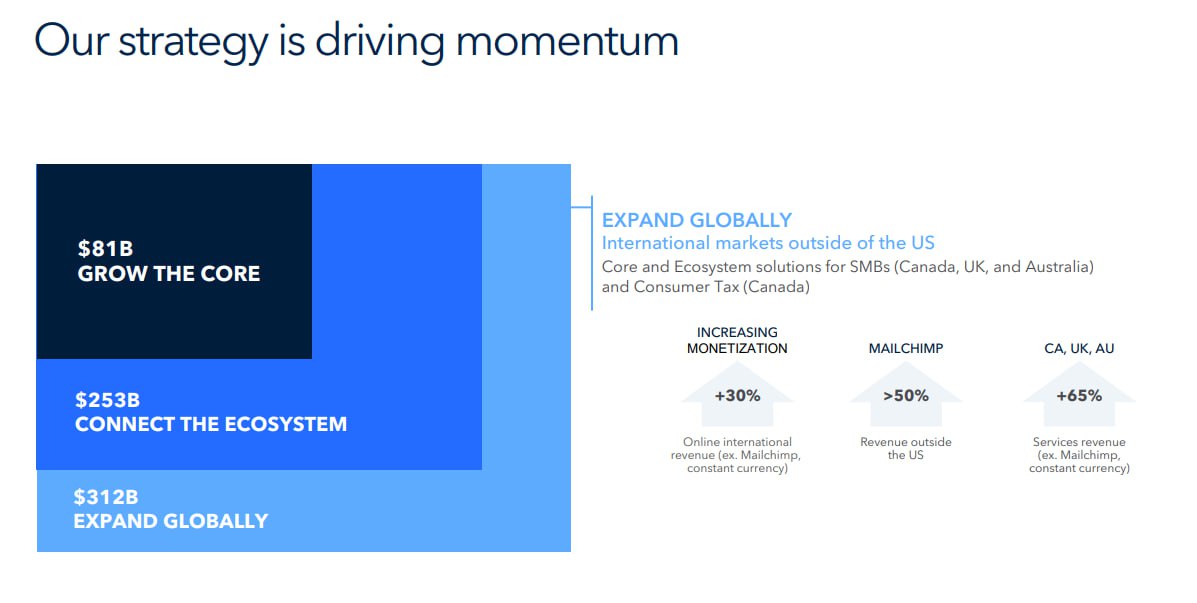
✅ У компании амбициозные планы по построению собственной экосистемы финансовых услуг для бизнеса начиная от финансового и налогового учёта и заканчивая маркетинговыми услугами и кредитованием. В среднесрочной перспективе Intuit планирует выход в новые ниши бизнеса, что позволить увеличить текущий адресный рынок (TAM) с $81 млрд до $253 млрд.

✅ Чтобы снизить зависимость от рынка США, Intuit готовится представить свои продукты в ЕС, Великобритании, Канаде и Австралии. Такого успеха как в США повторить практически невозможно (особенности налоговой системы Штатов), но менеджмент оценивает ТАМ на мировом рынке в около $60 млрд.

👉 Таким образом компания оценивает свой потенциальный рынок в $312 млрд, против текущей выручки всего в $14 млрд (проникновение 4,5%). Даже в оптимистичном сценарии компания вряд ли сможет занять хотя бы 10% этого рынка к 2027г, но потенциал роста бизнеса есть.

✅ Следуя долгосрочной стратегии развития, Intuit планирует до конца 2025г показывать ежегодный рост выручки в как минимум 14-15%. При сохранении текущего уровня маржинальности, компания к 2025г выйдет на прибыль около $4,5-5 млрд (fwd P/E 25).

✅ Чистый долг Intuit продолжает сокращаться и теперь составляет всего $2,1 млрд при ND/EBITDA = 0,56. Компания уже вполне может себе позволить новую сделку M&A.

❌ Основной продукт компании — это услуги по автоматизации и составлению финансовой и налоговой отчетности для IRS (Налоговая США) и он пользуется таким спросом во многом по тому что нет удобного и доступного государственного сервиса и все расчёты приходится делать самостоятельно.

👉 Уже в 2024г IRS представит собственную бесплатную альтернативу продуктам Intuit. Конечно, на рынке и раньше были бесплатные сервисы для расчёта налогов, но это будет первый гос. продукт. Потенциально компания может потерять ощутимую часть клиентов и будет вынуждена снижать цены для поддержания конкуренции.

❌ Компания оценена довольно дорого, как по текущим, так и по форвардным показателям. При относительно небольших темпах роста fwd P/E 25 на 2025г — это слишком много.

Выводы:
Intuit — это хороший и перспективный бизнес, который вполне может вырасти в 2 раза по финансовым показателям в перспективе 5-7 лет. К 2025г бизнес будет более диверсифицированным и, скорее всего, продолжит расти двухзначными темпами.

Тем не менее, в текущей оценке компании заложен более стремительный рост, что делает ее дорогой, особенно на фоне появления риска для её основного бизнеса (собственное бесплатное решение для учета налогов от IRS). Адекватная цена для компании, на мой взгляд, не более 300$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Intuit #INTU

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1597
Post #2626 461
Дата публикации текста: 2023/06/05

🟢 Мы закрываем инвестиционную идею по привилегированным акциям **Транснефти

⚪️ В конце 2022 года бумаги компании были в числе наших фаворитов на 2023 год. Мы ожидали, что прибыль Транснефти не пострадает от сокращения объемов перекачки, и компания сохранит высокие дивидендные выплаты.

⚪️ С момента
открытия идеи **28 декабря 2022 года котировки привилегированных акций Транснефти выросли на 61% и превысили целевую цену SberCIB Investment Research.

Автор: Геннадий Суханов

#идеи $TRNFP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/5172
  • 👍 1
Post #2625 584
Дата публикации текста: 2023/06/03

​⚡️ Россети Центр и Поволжье (MRKP) - актуальный обзор по итогам 1кв 2023г

▫️ Капитализация: 26,3 млрд ₽ / 0,234₽ за акцию
▫️ Выручка ТТМ: 118,6 млрд ₽
▫️ Операционная прибыль ТТМ: 17,9 млрд ₽
▫️ Чистая прибыль ТТМ: 12,6 млрд ₽
▫️
P/E ТТМ: 2
▫️ fwd P/E 2023: 2
▫️ fwd дивиденд 2023: 15%

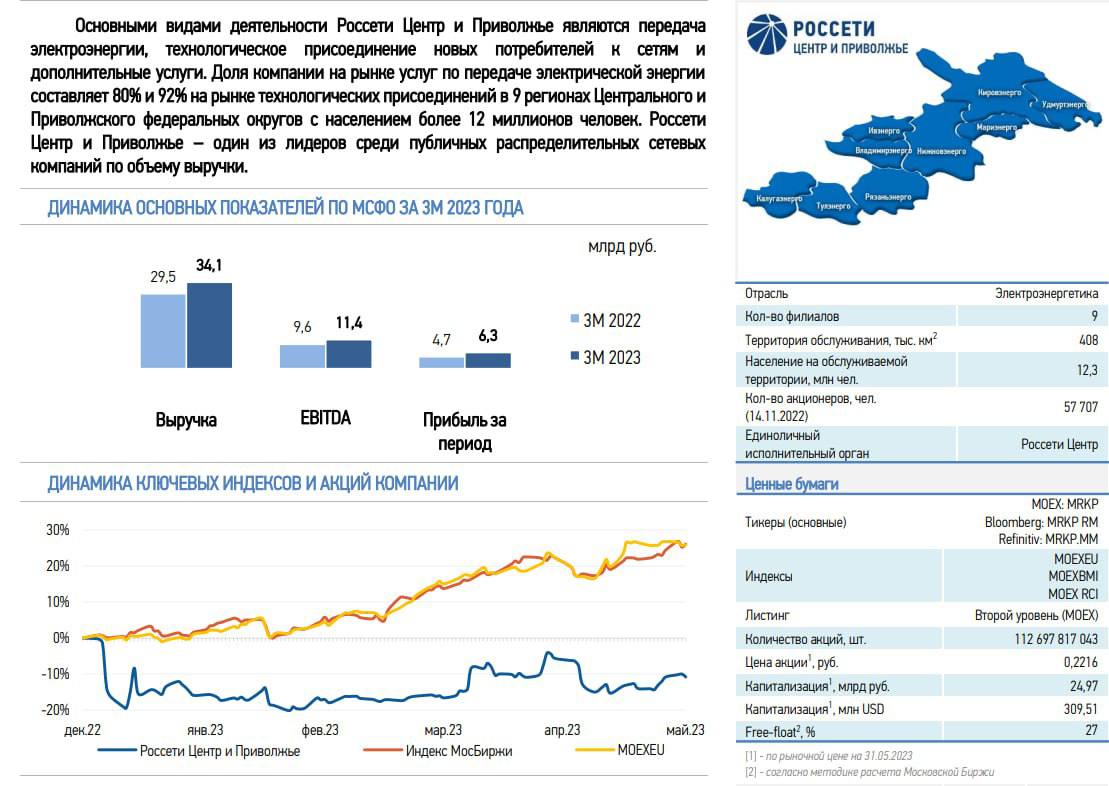
👉 Россети Центр и Поволжье — единая операционная компания с филиалами в регионе присутствия. Основными видами деятельности компании являются передача электрической энергии, управление и присоединение юридических и физических лиц к электрическим сетям

👉 Результаты отдельно за 1кв 2023г:

▫️ Выручка: 34,1 млрд ₽ (+15,6% г/г)
▫️ EBITDA: 11,4 млрд ₽ (+18,7% г/г)
▫️ Чистая прибыль: 7,9 млрд ₽ (+34% г/г)

✅ В этом году ожидается повышение тарифов на 11,3% г/г, что по оценкам менеджмента принесёт дополнительно около 9,4 млрд рублей выручки от передачи электроэнергии.

✅ Чистый долг компании сократился уже до 20 млрд, ND/EBITDA = 0,67. На 2023г менеджмент прогнозировал около 29 млрд рублей чистого долга (одна из предпосылок - пик капитальных затрат в 2023м году).

✅ Россети Центр и Поволжье сейчас оцениваются всего в P/E = 2, P/B = 0,33. Даже если учитывать особенности сектора и структуру баланса компании, это всё равно очень низкая оценка.

✅ Компания направляет на дивиденды 50% от скорректированной чистой прибыли (РСБУ или МСФО в зависимости о того, где прибыль больше), что исторически составляет примерно 35-40% от чистой прибыли по отчету. За 2023 дивиденды могут составить около 4 млрд рублей, див. доходность = 15%.

⚠️ В 2023г ожидается пик цикла капитальных затрат в 24,1 млрд рублей, после чего компания будет постепенно сокращать capex вплоть до 18,5 млрд в 2025г.

❌ Только за 1кв 2023г компания дисконтировала 405,7 млн рублей по дебиторской задолженности (+45% г/г). Сейчас долгосрочная дебиторская задолженность составляет 12 млрд рублей и сколько здесь ещё пройдет списаний оценить сложно. В резервах под убытки по дебеторке сейчас 1 млрд рублей, но этого может быть недостаточно.

❌ Как и для Ленэнерго, для компании актуален риск дальнейшей консолидации в секторе после слияния ФСК и Россетей.

Вывод: 
Россети Центр и Поволжья — это защитный с высокой прогнозной див. доходность около 15%. Конечно у бизнеса есть риски связанные с корпоративной структурой и возможной консолидацией в секторе энергетики, но это актуально и для других, более дорогих представителей сектора.

Адекватная цена для компании, на мой взгляд около 0,3 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Россети #MRKP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1592
  • 👍 3
Post #2624 549
Дата публикации текста: 2023/06/02

💡 Инвестидея: продажа акций **ФосАрго

На фоне сильного падения цен на удобрения ожидаем снижения котировок ФосАгро.

👉🏼 По мнению аналитиков SberCIB Investment Research, котировки ФосАгро, крупнейшего производителя фосфорных и комплексных удобрений в России, имеют потенциал
снижения** относительно текущего уровня. В этом году аналитики ожидают ухудшения финансовых показателей компании на фоне продолжающего падения мировых цен на минеральные удобрения, которое лишь отчасти компенсировано ослаблением рубля к доллару.

Автор: Георгий Иванин

#идеи #акции $PHOR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/SberInvestments/5160
Post #2623 496
Дата публикации текста: 2023/06/02

​⚡️ Ленэнерго (LSNG, LSNGP) - обновленный обзор на компанию по итогам 1кв 2023г

▫️ Капитализация: 144,5 млрд ₽ / 14,7₽ АО и 199₽ АП
▫️ Выручка ТТМ: 98,4 млрд ₽
▫️ Операционная прибыль ТТМ: 30,6 млрд ₽
▫️ EBITDA ТТМ: 47,8 млрд ₽
▫️ Чистая прибыль ТТМ: 20,4 млрд ₽
▫️
P/E ТТМ: 7
▫️ fwd P/E 2023: 6,5
▫️ fwd дивиденд 2023 обычка: 5-6%
▫️ fwd дивиденд 2023 преф: 10-11%

👉Россети Ленэнерго — российская распределительная сетевая компания, обслуживает территорию Санкт-Петербурга и Ленинградской области.

👉 Результаты отдельно за 1кв 2023г:

▫️ Выручка: 28,2 млрд ₽ (+13,9% г/г)
▫️ EBITDA: 14,4 млрд ₽ (+14,3% г/г)
▫️ Чистая прибыль: 7,9 млрд ₽ (+44,9% г/г)

✅ После двойного повышения тарифов на электроэнергию в 2022г (июль и декабрь), компания показывает рекордные результаты: чистая прибыль выросла до 8 млрд рублей (+45% г/г), EBITDA до 14,4 млрд (+14,3% г/г).

✅ По сравнению с первым кварталам 2022г, себестоимость выросла всего на 6,3% (ниже роста выручки). Каких-либо ощутимых проблем по оборудованию и комплектующим компания не испытала.

✅ Чистый долг компании сократился на 44,5% г/г и теперь составляет всего 5,8 млрд рублей при показателе ND/EBITDA = 0,12. К концу 2023г чистый долг вероятно уже будет отрицательным.

✅ Ленэнерго по своим префам платит дивиденды в размере 10% от чистой прибыли по РСБУ. Только за 1кв 2023г дивиденды составят около 8,5 рублей на акцию.

👉 На мой взгляд, какие-либо потрясения мы вряд ли увидим и в следующих кварталах можно ожидать соразмерных результатов (учитывая сезонность). Всего за 2023г компания заплатит по АП около 21-23 рубля на акцию, что соответствует див. доходности в 10,5-11,5%.

❌ Риск дальнейший консолидации в секторе электроэнергетики по-прежнему актуален для всех дочерних компаний Россетей, что само собой требует дополнительного дисконта.

Выводы:
Я по прежнему считаю префы Ленэнерго одним из самых качественных активов в секторе энергетики, но идеи в этих акциях из предыдущих обзоров уже полностью реализовалась. Компания интересна только для получения дивидендов, однако текущая доходность в 10-11% уже соизмерима с доходностями по вполне надёжным облигациям без лишнего корпоративного риска.

Сейчас адекватная цена для префов компании — не более 170₽ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Ленэнерго #LSNG #LSNGP

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1588
  • 👍 1
Post #2622 434
Дата публикации текста: 2023/06/01

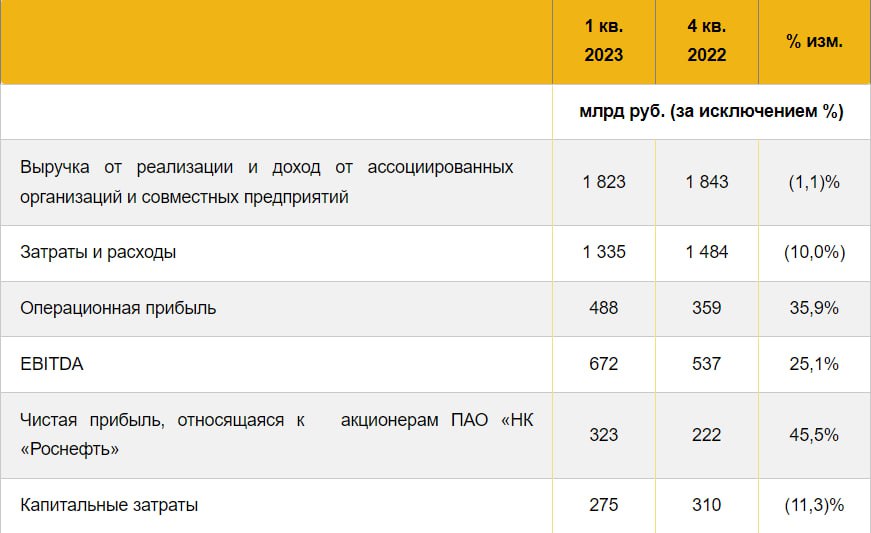
​🛢 Роснефть (ROSN) - хорошие результаты за 1кв2023

▫️ Капитализация: 4,8 трлн ₽ / 453₽ за акцию
▫️ Выручка 2022: 9 трлн ₽ (+3,2% г/г)
▫️ EBITDA 2022: 2,6 трлн ₽ (+9,5% г/г)
▫️ Чистая прибыль 2022: 0,8 трлн ₽ (-7,9% г/г)
▫️ P/E fwd 2023: 6
▫️ fwd дивиденд 2023: 8%

👉 Результаты отдельно за 1кв 2023г:

▫️ Выручка: 1,8 трлн ₽ (-1,1% кв/кв)
▫️ Операционная прибыль: 488 млрд ₽ (+36% кв/кв)
▫️ EBITDA: 672 млрд ₽ (+25,1% кв/кв)
▫️ Чистая прибыль: 323 млрд ₽ (+45,5% кв/кв)

✅ Чистая прибыль по итогам квартала 323 млрд рублей (всего на 3,3% ниже рекордного для компании 3кв2021г). Учитывая рост прибыли на операционном уровне и отсутствие роста выручки, можно сделать вывод, что основой роста стало снижение операционных затрат, это подтверждает и менеджмент компании.

✅ Удельные операционные расходы на добычу углеводородов и на переработку нефти в РФ сократились на 5,0% кв/кв и на 12,7% кв/кв соответственно.

✅ На операционном уровне есть небольшой рост добычи на 1,3% кв/кв до 5,6 млн б.н.э. в сутки. Связан этот рост с перезапуском проекта «Сахалин-1», где добыча выросла на 80% по отношению к 4кв 2022г.

✅ Долговая нагрузка Роснефти остаётся без изменений: ND/EBITDA = 1.3. Текущей чистой прибыли вполне хватает на капитальные затраты и выплату дивидендов без наращивания долга.

👉 При условии сохранения действующей див. политики, Роснефть заплатит около 17 рублей на акцию по результатам 1кв2023. В дальнейшим я бы не ждал сохранения такого уровня прибыли. На мой взгляд, за весь 2022г компания выплатит около 35 рублей на акцию (по текущим ценам див. доходность около 8%).

❌
В 1кв2023 было существенное ослабление рубля, которое никак не отразилось на рублевой выручке компании. При этом, компании удалось очень сильно снизить операционные расходы. Сложно такие явления чем-то объяснить не имея полной отчетности по МСФО (сейчас компания публикует только выборочные данные).

❌ Пока на нефтегазовом рынке ситуация более-менее стабильна, мировые цены на нефть и газ продолжают падать. Добровольное снижение производства нефти в России окажет существенное влияние на показатели "Роснефти" уже во 2кв2023, об этом заявил сам Сечин. В следующих кварталах ожидаю, что ситуация будет значительно хуже.

Выводы:
Роснефть - один из лучших нефтяников на российском рынке, который показывает отличные результаты и имеет реальные перспективы расширения бизнеса, но что конкретно формирует такую высокую прибыль - точно сказать нельзя без полной отчетности. Я не думаю, что такая динамика будет сохраняться и до конца 2023г.

За последние недели акции прилично подросли и уже не стоят дешевле своих справедливых значений. На мой взгляд, справедливая цена сейчас - около 400 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Роснефть #ROSN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1587
  • ❤ 1
Post #2621 425
Дата публикации текста: 2023/06/01

​🛡 Fortinet (FTNT) - как сейчас обстоят дела в секторе кибербезопасности США?

▫️Капитализация: 53,2 млрд (67,8$ / акция)
▫️Выручка TTM: $4,7 млрд
▫️Операционная прибыль TTM: $1 млрд
▫️Чистая прибыль TTM: $1 млрд
▫️P/E ТТМ: 53
▫️fwd P/E 2023: 44,5
▫️fwd P/E 2025: 23

👉 Fortinet — это американская компания, специализирующаяся в области сетевой безопасности и киберзащиты.

👉 Результаты за 1кв 2023г:

▫️ Выручка: $1,2 млрд (+32,2% г/г)
▫️ Операционная прибыль: $273,5 млн (+81,1% г/г)
▫️ Чистая прибыль: $248 млн (+79,2% г/г)
▫️ FCF: $647,2 млн (+136,6% г/г)

✅ Fortinet — это 2 по размеру бизнеса на уровне выручки игрок в секторе кибербезопасности США (уступает только Palo Alto). При этом компания является самым маржинальным игроком в секторе и сохраняет высокий темп роста выручки в 30% и выше.

✅
В то время как большинство сегментов IT сектора США значительно замедляются, рынок кибербезопасности по-прежнему показывает опережающих рост: за 2023г ожидается рост рынка на 13,2%, а к 2026г по оценкам компании объём рынка вырастет до $280 млрд (+80% с текущих уровней).

✅
Бизнес компании хорошо диверсифицирован как по клиентам (от малого до крупного бизнеса) и конечным индустриям, так и географически (самую крупную долю в выручки занимает США с 28%).

✅ На балансе Fortinet чистая денежная позиция в размере $1,9 млрд. Никаких проблем с долгами нет.

✅ Как минимум до 2025г менеджмент планирует поддерживать высокий темп роста выручки (более 20%) и увеличить продажи до $8 млрд в год при операционной маржинальности в как минимум 25% или $2 млрд.

⚠️ У компании есть зависимость от крупных дистрибьютеров ПО. Всего на 3 дистрибьютеров приходится 57% выручки на конец 2022г.

❌ Текущая оценка компании не дешёвая: fwd P/E 2023г 44,5. Даже если Fortinet сохранит рост выручки выше 20%, то более менее интересную оценку мы получим только к 2025-2026гг.

Выводы:
Сектор кибербезопасности, на мой взгляд, по-прежнему является одним из самых привлекательных по соотношению реальной прибыли и перспективам роста. Fortinet в своём секторе выглядит более интересно по сравнению с слабо маржинальными конкурентами (Okta, Crowdstrike, Cloudflare и т.д.) при этом поддерживает рост бизнеса выше средних темпов по сектору.

📉 Сейчас компания оценена дорого, но при коррекции, Fortinet вполне можно добавлять в долгосрочную часть портфеля. Адекватная цена для компании — это 55$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Fortinet #FTNT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1585
  • 👍 1
Post #2620 455
Дата публикации текста: 2023/05/31

​💵 QIWI (QIWI) - обзор результатов компании за 1кв 2023г

▫️Капитализация: 41,1 млрд (656₽ / расписка)
▫️Чистая выручка ТТМ: 36,3 млрд
▫️скор. EBITDA ТТМ: 20,6 млрд
▫️скор. Чистая прибыль ТТМ: 15,8 млрд
▫️P/E ТТМ: 2,6
▫️fwd P/E 2023: 3
▫️fwd дивиденды 2023: 0%
▫️P/B: 0,66

👉 Отдельно выделю результаты компании в 1кв2023г:

▫️чистая выручка: 8,6 млрд (+36% г/г)
▫️скор. EBITDA: 4,5 млрд (+21% г/г)
▫️скор. чистая прибыль: 3,4 млрд (+21,5% г/г)

👉 Сегментация чистой выручки:

▫️Обработка платежей: 6,9 млрд (+22,9% г/г)
▫️Цифровой маркетинг: 0,7 млрд (+372,5% г/г)
▫️Прочее: 0,9 млрд (+73,7% г/г)

⚠️
В расчётах скор. чистой прибыли компания не исключает прибыль полученную на переоценке валюты в 819 млн. За вычетом этого, Qiwi заработала 3,4 млрд рублей (+21,5% г/г).

✅ Криптобиржа Binance разрешила клиентам из РФ пополнять депозиты через систему Qiwi. Учитывая популярность криптосервисов в РФ и ограниченный доступ к международным переводам, это может стать дополнительным драйвером роста для сегмента платежей.

✅ Компания выделила новый сегмент - Цифровой маркетинг (сюда вошли сервис по автоматизации рекламы Flocktory и недавно купленное рекламное агентство RealWeb). Рост выручки по этому направлению на 372,5% г/г — это эффект от консолидации RealWeb. В целом направление перспективное, но на этом рынке уже есть такие серьёзные конкуренты как ВКонтакте, МТС и Яндекс.

✅ Запас денежных средств и эквивалентов на балансе компании по-прежнему превышает 62,7 млрд рублей. Qiwi торгуется по оценке в 65,5% от кэша на балансе.

❌ Дивиденды за 2022г само собой не были выплачены и за 2023г я бы их не ожидал. Пока нет каких-то признаков того, что QIWI будет менять юрисдикцию (и тем более переезжать в РФ).

Выводы:
Свой прогноз по компании я не меняю: в этом году компания заработает около 12-13 млрд рублей по скор. чистой прибыли, но никаких дивидендов мы не увидим.

📈 Расписки компании вполне могли бы стоить 900 и более рублей, если бы компания изменила юрисдикцию и вернулась к выплатам дивидендов. Фактически, QIWI - это дешевый и растущий бизнес.

Не является индивидуальной инвестиционной рекомендацией

#обзор #QIWI

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1583
Post #2619 468
Дата публикации текста: 2023/05/30

​☂️ Ренессанс страхование (RENI) - инвестиционный доход растёт, а что с основным бизнесом?

Капитализация: 37,6 млрд р (67,4 р/акция)
Страховые премии 1кв2023: 23,9 млрд р (+16% г/г)
Чистая прибыль 1кв2023: 2,4 млрд р
fwd дивиденды 2023: 6%

👉 Полноценную отчетность компания снова не раскрыла, но в этот раз уже были представлены данные по чистой прибыли. Компания отметила, что во многом прибыль в 2,4 млрд рублей вызвана ростом фондового рынка (был получен инвестиционный доход).

❗️Доля акций в активах компании сейчас около 14%. Инвестиционный портфель компании - 154,9 млрд рублей на конец 1кв2023. Т.е., 21,7 млрд рублей - это акции. Учитывая то, что индекс Мосбиржи с начала года по 31 марта 2023 вырос примерно на 15% - можно предположить, что 2,8 млрд рублей принесли инвестиционный доходы, тогда скорректированный чистый убыток составил около 0,4 млрд р.

👉 Сегментация бизнеса в 1кв2023 (в % от премий):

36% - автострахование
20% - накопительное
13% - инвестиционное
15% - прочие виды
8% - кредитное и рисковое
8% - ДМС

✅ Основной позитивный момент - это номинальный рост премий, который прилично опережает инфляцию. Чистая прибыль по итогам 1кв2023 - тоже позитив, благодаря росту фондового рынка РФ во 2кв2023, компания и там должна будет показать неплохую прибыль. Есть вероятность, что прибыль будет частично фиксироваться и направляться на дивиденды.

✅ Коэффициент достаточности капитала значительно вырос и составил 203%, поэтому компания планирует вернуться к выплате дивидендов. При выплатах в 50% от прибыли по МСФО за 1П2023 они могут составить около 5%, если в дивидендную базу будут включены разовые инвестиционные доходы. Результаты 2п2023, скорее всего будут намного скромнее.

❌ Как были получены разовые доходы - также могут быть получены и разовые убытки, если фондовый рынок скорректируется во 2П2023. Также, у компании 5% инвестиционного портфеля в недвижимости, она тоже может быть подвергнута переоценке.

Вывод:
У компании дела идут относительно неплохо, однако без более развернутых данных отчетности - сложно принимать какие-либо инвестиционные решения. Существенная часть издержек компании - это вознаграждения посредников, по динамике расходов ясности нет. Как обстоят дела с выплатами страховых премий - тоже не совсем понятно.

Не является индивидуальной инвестиционной рекомендацией

#обзор #RENI #Ренессансстрахование

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1578
Post #2618 489
Дата публикации текста: 2023/05/29

​​🚢 Совкомфлот (FLOT) - позитивные результаты 1кв2023

▫️Капитализация: 161 млрд / 67,4 рублей за акцию
▫️Выручка 1кв2023: 627 млн $ (+58,4% г/г)
▫️EBITDA 1кв2023: 453 млн $ (+137% г/г)
▫️Чистая прибыль 1кв2023: 286 млн $
▫️P/B: 0,4
▫️P/E TTM: 3
▫️fwd дивиденды 2023: 18-20%

✅ Компания отчиталась крайне позитивно, особенно на фоне того, что рубль существенно ослаб. В 1кв2022 компания показала убыток, а в этому году - прибыль больше 20 млрд рублей. Операционная маржа в 1кв2023 составляет 56% - крайне высокий показатель.

✅ Сильно снизились г/г амортизация и обесценение. С чем это связано непонятно, но во многом этим обусловлены позитивные результаты.

✅ Чистый долг сократился до примерно 50 млрд рублей. Если пару несколько кварталов прибыль будет оставаться на текущем уровне, но долг может уменьшится до несущественных значений.

✅ Компания планирует распределять 50% прибыли по МСФО, только за 1кв2023 это предполагает 6,2% див. доходности к текущей цене. Вполне возможно, что по итогам 2023 года дивиденды будут около 18-20% к ткущей цене, даже после прохождения пика цикла.

❌ Мировые цены на фрахт СПГ с ноября упали почти в 10 раз. Хотя, Совкомфлот не так сильно коррелирует с мировым рынком и находится в более лучшем положении, чем другие перевозчики ввиду безальтернативности для российских экспортеров, поэтому фатального ухудшения ситуации я бы не ждал. Максимум - прибыль вернется к нормальным значениям (снова будет в районе 5 млрд р в квартал). В худшем сценарии по итогам года мы увидим прибыль около 35 млрд рублей и див доходность около 10% к текущим.

❌ Дальнейшее пополнение флота будет обходиться значительно дороже и менее доступно (корейские верфи разорвали контракты на строение газовозов, а цены на б/у танкеры остаются высокими).

Вывод:
С учетом перспектив 2023 года, рост акций вполне оправдан. Если следующие кварталы покажут +/- сопоставимую прибыль, то акции могут вырасти и до 80 рублей. Однако, если фундаментально, то выше вряд ли (все-таки компания находится на пике цикла и всё лучшее уже отражено в финансовых результатах).

Не является индивидуальной инвестиционной рекомендацией

#обзор #Совкомфлот #FLOT

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1575
Post #2617 474
Дата публикации текста: 2023/05/28

​​👁 Palantir Technologies (PLTR) - обзор на разработчика ПО на основе искусственного интеллекта

▫️Капитализация: 27,2 млрд (12,8$ / акция)
▫️Выручка TTM: $2 млрд
▫️скор. EBITDA TTM: $455 млн
▫️Чистый убыток TTM: $255 млн
▫️P/E ТТМ: -
▫️fwd P/E 2023: 270
▫️fwd P/E 2024: 38
▫️P/B: 10

👉Palantir Technologies — это американская технологическая компания, которая специализируется на разработке программного обеспечения для анализа данных и intelligence-систем для государственных организаций и коммерческих предприятий.

👉 Результаты за 1кв 2023г:

▫️ Выручка: $525 млн (+18% г/г)
▫️ скор. Операционная прибыль: $125 млн (+6,5% г/г)
▫️ скор. Чистая прибыль: $107 млн (+140,2% г/г)
▫️ FCF: $189 млн (против 30 млн в 1кв 2022г)

✅ Компания показала 2 квартал подряд с положительной чистой прибылью (GAAP). Прибыль теперь есть и на операционном уровне, что также показывает устойчивость тренда по выходу из убытков.

✅ Palantir является одним из лидеров по развитию технологий на базе AI/ML. Сейчас компания пользуется повышенным спросом на свою продукцию со стороны частного бизнеса.

✅ Долга у компании нет: чистая денежная позиция на конец квартала составляет $2,6 млрд.

⚠️ 55% выручки компании приходится на гос. сектор. Основные заказчики — это ЦРУ, ФБР и министерство обороны США. ПО компании используется для сбора и анализа личных данных и мониторинга и прогнозирования военных операций.

⚠️ За свою причастность к оборонному сектору США Palantir был лишён листинга на СПБ-Бирже.

❌ Только за 1кв 2023г расходы компании на компенсацию сотрудникам в форме акций составили $114,7 млн или 22% от всей выручки. Эта статья расходов постепенно сокращается, но такие траты по-прежнему неадекватны.

❌ При темпе роста выручки всего в 18% г/г, текущая оценка компании не оправдана. Даже если на фоне продвижения AI технологий бизнес сможет показать 600-650 млн чистой прибыли в 2024г, то мы получим форвардный мультипликатор P/E 2023 около 40.

Вывод:
Все компании чей бизнес завязан на ИИ-технологиях сейчас торгуются по высоким оценкам и Palantir не исключение. Бизнес перспективный и ещё долгое время будет расти за счет спроса со стороны государства. Кстати, зарубежные компаний, основными потребителями которых являются гос. органы - тоже обычно оценены дорого.

📉 На мой взгляд, даже при оптимистичном сценарии ускоренно роста бизнеса, адекватная оценка для компании — это 9,5$ за акцию, последний рост пришелся на весь сектор ИИ, хотя каких-то особых фундаментальных драйверов не было.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Palantir #PLTR

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1573
  • 😁 1
Post #2616 480
Дата публикации текста: 2023/05/27

​​🏦 Тинькофф (TCSG) - обзор отчета по МСФО за 1кв 2023г

◽️ Капитализация: 649 млрд ₽ (3255₽ / акция)
◽️ Чист. % доход ТТМ: 153 млрд ₽
◽️ Чист. комисс. дох. ТТМ: 80 млрд ₽
◽️ Чистая прибыль ТТМ: 36 млрд ₽
▫️ P/E ТТМ: 18
◽️ fwd P/E 2023: 10
◽️ fwd дивиденд 2023: 0%

👉 Выделю результаты отдельно за 1 квартал 2023г:

◽️ Чист. % доход: 47 млрд ₽ (+28% г/г, +15% кв/кв)
◽️ Чист. комисс. доход: 16,4 млрд ₽ (-20% г/г, -8% кв/кв)
◽️ Чистая прибыль: 16,2 млрд ₽ (х11,5 г/г, +58% кв/кв)

✅ Компания продолжает относительно быстро расти, количество активных клиентов выросло на 6% кв/кв. Рентабельность капитала в 30,5% - это один из лучших показателей в отрасли. Для сравнения: у Сбера ROE по итогам 1кв2023г был на уровне 25%. 

✅ На долю бизнеса не связанного с кредитованием по-прежнему приходится 51% выручки и 58% прибыли компании до налогообложения. По доли в прибыли есть ощутимый рост с 43% в 4кв 2022г до текущих 58%.

✅ За 1кв 2023г было сформировано резервов на 12,3 млрд рублей. Формирование резервов продолжается даже при вполне неплохом коэффициенте покрытия проблемных долгов в 1,4х.

❌ Комиссионные доходы снизились на 23% г/г, составив 26,7 млрд руб. Это эффект высокой базы 1кв 2022г когда пользовались популярность валютные переводы. Без учета операций с валютой, чистый комиссионный доход вырос на 36% г/г.

❌ После введения санкций менеджмент сообщает о том, что TCS Group рассматривает различные варианты редомициляции, но никаких конкретных данных сейчас нет (даже по потенциальной юрисдикции). Сомневаюсь, что мы увидим тут какие-то продвижения в ближайшем будущем..

❌ Даже при условии сохранения высокой рентабельности и продолжения роста клиентской базы, за 2023г Тинькофф вряд ли заработает больше 60-70 млрд чистой прибыли. Форвардный P/E 2023 около 10 для компании с иностранной пропиской это немало, особенно учитывая, что БСПБ или Сбер торгуются дешевле и имеют внятную дивидендную политику.

Выводы:
Как я и говорил в прошлом обзоре, весь негатив на фоне санкций на компанию и исключению приложения из App Store уже был в цене. На сам бизнес эффект оказался минимальным и сейчас Тинькофф, как и большинство других банков РФ, показывает рекордную чистую прибыль.

На мой взгляд, TCS Group оценена вполне справедливо, если учитывать темпы роста, но дальнейшего потенциала роста без смены юрисдикции сейчас не вижу.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #TCSG #Тинькофф

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1571
  • 👍 2
  • ❤ 1
Post #2615 465
Дата публикации текста: 2023/05/26

​​✈️ Boeing (BA) - обновленный обзор на компанию по результатам 1кв 2023г

▫️Капитализация: 122 млрд (202$ / акцию)
▫️Выручка TTM: $70,5 млрд
▫️EBITDA TTM: $2,5 млрд
▫️Чистый убыток TTM: $4,1 млрд
▫️P/E ТТМ: -
▫️fwd P/E 2023: -
▫️P/B: -4,7

👉 Boeing — один из крупнейших мировых производителей авиационной, космической и военной техники.

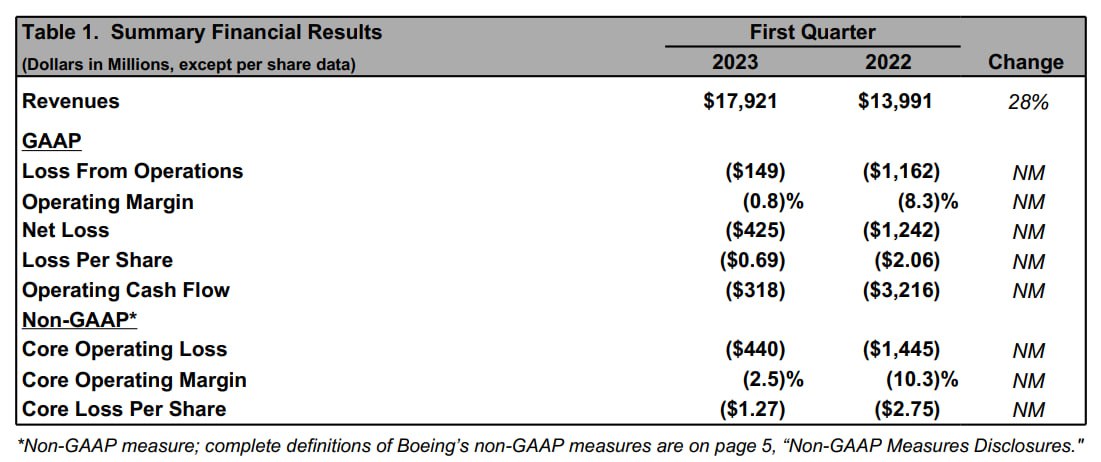
👉 Результаты за 1кв 2023г:

▫️ Выручка: $17,9 млрд (+28% г/г)
▫️ Операционный убыток: $0,4 млрд (против 1,4 млрд в 1кв 2022г)
▫️ Чистый убыток: $0,4 млрд (против 1,2 млрд в 1кв 2022г)
▫️ FCF: $0,8 млрд (против 3,5 млрд в 1кв 2022г)

❌ Компания до сих пор не восстановилась после пандемии и серии проблем с моделью 787 MAX. Уже 5 год продолжают накапливаться убытки и по результатам 1кв 2023г компания получила отрицательный FCF в $0,8 млрд.

✅ На мировом рынке коммерческих узкофюзеляжных пассажирских самолётов Boeing и Airbus фактически являются дуополией. Сейчас постепенно развиваются новые линейки самолетов от COMAC (КНР) и Иркута (РФ), но их продукция по-прежнему особо не конкурента.

✅ У компании гигантский портфель заказов общей стоимостью в $411 млрд из которых $333 млрд приходится на пассажирские самолёты (4500 шт). Текущими темпами поставок в 400-450 самолётов в год, книга заказов будет реализовываться ещё как минимум 10 лет.

⚠️ В феврале 2023г вновь были обнаружены проблемы с фюзеляжем из-за чего Boing был вынужден приостановить производство линейки 787 Dreamliner. Менеджмент все равно сохраняет прогноз по поставок на уровне 400-450 самолётов по итогам 2023г, но скорее всего фактический результат будет ближе к нижней границе.

❌ Чистый долг у компании сейчас $40,6 млрд, а на его обслуживание уходит по $650 млн в квартал. Перспектив сокращения долга сейчас нет т.к. Boeing продолжает генерировать убытки даже на операционном уровне. Кредитный рейтинг бренда уже опустился до BBB- (Fitch Ratings) и в среднесрочной перспективе он может быть понижен и дальше, что само собой приведёт к росту % по новым выпускам.

❌ Без учёта гудвилла и нематериальных активов, у Boeing отрицательный собственный капитал в $25 млрд.

❌ На фоне напряженных отношений между США и Китаем, компания практически полностью потеряла заказы от авиакомпаний КНР. Весь этот рынок (один из самых растущих) теперь отошёл Airbus. 

❌ Рост производство и восстановление FCF до $10 млрд в год можно ожидать только к 2025-2026г (это пока только прогноз менеджмента и по факту результаты вполне могут выйти хуже). Если компания и сможет реализовать такой сценарий, текущую форвардную оценку в P/FCF 12 нельзя назвать очень интересной для нескольких лет ожидания выхода из убытка.

Вывод:
Boeing — продолжают оставаться убыточным бизнесом и накапливает долги в то время как основной конкурент Airbus отжимает у компании долю рынка (за 2022г компания 661 cамолёт против 480 у Boeing). Перспективы восстановления бизнеса всё ещё далеки, а форвардные мультипликаторы на 2025г слишком высоки (тем более что прогноз вполне может быть пересмотрен вниз).

📉 Адекватной оценкой для компании была бы 140$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Boeing #BA

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1567
  • 👎 2
Post #2614 449
Дата публикации текста: 2023/05/25

​​🛍 OZON (OZON) - кратко о перспективах и результатах 1кв2023

▫️Капитализация: 359 млрд (1760₽ за расписку)
▫️ fwd p/e 2024: 7

👉 Ключевые показатели за 1кв2023:

▫️GMV: 303 млрд р (+71% г/г)
▫️ Выручка: 93,3 млрд р (+47% г/г)
▫️ скор. EBITDA: 8 млрд р
▫️ Чистая прибыль: 10,7 млрд р 

✅ Показатели роста у компании хорошие и находятся в рамках предыдущих ожиданий. Уже 4й квартал подряд компания показывает прибыль на уровне EBITDA. На уровне операционной прибыли компания вышла практически в 0 - это хорошо. Если скорректировать чистую прибыль на разовые статьи доходов, то компания получила больше 5 млрд рублей убытка за 1кв2023.

✅ Более 57% выручки - это сервисная выручка (услуги, оказанные продавцам). Данный показатель вырос на 120% г/г, по аналогии с зарубежным Амазоном, сервисная выручка - это ключевое, на чем будет зарабатывать компания, когда выйдет на стабильную прибыль.

✅ Если темпы роста 2022го года сохранятся и в 2023м году, то компания, скорее всего, выйдет на чистую прибыль уже в 2024м году и вполне сможет зарабатывать больше 50 млрд рублей в год, что вполне неплохо. GMV TTM сейчас уже почти 1 трлн рублей, по итогам 2023 года вполне возможно, что этот показатель будет больше 1,5 трлн рублей.

✅ Компания перешла у уменьшению капитальных затрат. В 1кв2023 они пали более чем в 3 раза г/г. Скорее всего, пик пройден, это подтверждает мои предположение, что компания станет прибыльной уже довольно скоро.

❌ У компании осталось всего 2 млрд рублей чистой денежной позиции, пока компания показывает убытки - будет расти долг. Скорее всего, до выхода в прибыль накопится около 15-20 млрд рублей чистого долга, но это некритично.

Вывод: 
На фоне позитивного отчета за 1кв2023 компания стала выглядеть намного более привлекательно и появилось больше ясность в плане того, что ждать дальше. Не скажу, что компания оценена дешево, так бизнесу маркетплейсов не свойственная высокая рентабельность + не факт, что затраты в будущих кварталах снова не вырастут. Однако, почти очевидно, что уже максимум в 2025м году ОЗОН будет прибыльным и прогнозируемым бизнесом, поэтому долгосрочным инвесторам эта компания вполне подходит. Из существенного негатива остается иностранная юрисдикция.

Не является индивидуальной инвестиционной рекомендацией

#OZON #ОЗОН #обзор

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1565
Post #2613 466
Дата публикации текста: 2023/05/25

💥🇷🇺 TCS Group $TCSG представила сильные финансовые результаты, которые несколько выше консенсус-прогноза - Атон

🚨 TCS Group представила сильные финансовые результаты, которые оказались несколько выше консенсус-прогноза. Рентабельность капитала (RoE) группы соответствует целевому уровню (более 30%) против ~15% в среднем по сектору; показатель был бы еще выше, если бы у TCS Group была возможность выплачивать дивиденды.

🎢 Рост клиентской базы будет способствовать дальнейшему увеличению прибыли. По нашим оценкам, TCS в настоящее время торгуется с мультипликаторами P/E 2023П 8.4x и P/BV 2023П 2.4x, что близко к историческим средним значениям.

🟢 Учитывая сильные перспективы роста, мы считаем TCS Group привлекательной для долгосрочных инвестиций. На данный момент у нас нет рейтинга по бумаге.

#Трейдинг_РФ

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/219993
  • 👍 2
Post #2612 462
Дата публикации текста: 2023/05/25

​​♻️ Сегежа (SGZH) - интересные нюансы в отчетности и каковы перспективы восстановления?

▫️ Капитализация: 83,9 млрд (5,3₽ за акцию)
▫️ Выручка TTM: 84.8 млрд ₽
▫️ OIBDA TTM: 14 млрд ₽
▫️ скор. Чистая прибыль TTM: 10.1 млрд ₽
▫️ fwd P/E 2023: -
▫️ fwd дивиденд 2023: -

👉 Компания отчиталась за 1кв2023 года:

Выручка: 18,7 млрд ₽ (-42% г/г, +10% кв/кв)
скорр. OIBDA: 1,1 млрд ₽ (-91% г/г, +9% кв/кв)
Чистый убыток: 3,8 млрд ₽ (сократился на 0,6 млрд кв/кв)

👆 Может показаться, что компания медленно начинают восстанавливаться, но это не совсем так: показатели 4кв2022 были скорректированы, поэтому они стали "хуже" и кажется, что в 1кв2023 мы видим восстановление.

❗ Если не учитывать корректировку, то выручка упала на 4% кв/кв. Более того, компания показала убыток аж в 2,2 млрд рублей на операционном уровне, хотя курс USD/RUB в 1кв2023 был вполне комфортным.

❌ Чистый долг компании вырос до 110 млрд р (+9 млрд за квартал). FCF был отрицательным: -7,75 млрд рублей). Бизнес компании стал меньше благодаря продаже 7 заводов в Европе за 100 млн евро.

❌ Напомню, что у компании огромная доля экспортной выручки (63%). Какую долю в операционной прибыли формировали заводы в Европе - предположить сложно, но это явно десятки %.

✅ В целом, показатели компании продолжают коррелировать с мировыми ценами на пиломатериалы, которые сейчас находятся близко с своим средним историческим значениям. Кредитные условия в мире остаются довольно жесткими, поэтому пока нет каких-то существенных драйверов для глобального восстановления, однако необходимость поддержки ЛПК уже неоднократно обсуждалась на высшем уровне в РФ. Вполне возможно, что в скором времени компания получит ряд дополнительных поблажек от государства, что улучшит её финансовое положение, но пока цены даже на внутреннем рынке не позволяют получать операционную прибыль.

Вывод:
В целом, я бы не ждал дальнейшего ухудшения ситуации на товарном рынке компании. Скорее всего, спрос на продукцию компании будет стимулироваться за счет мер господдержки, но даже если этого не произойдет - сомневаюсь, что убытки могут кратно вырасти. Думаю, что в 2023й год компания завершит с убытком, а в 2024м году выйдет в на прибыль в несколько миллиардов.

Меня больше смущает долговая нагрузка и что с ней будут делать, так как такой сверхмаржи, которая была в 2021м году ждать не стоит еще долгие годы. Выплаты дивидендов тоже маловероятны на ближайшие годы.

На мой взгляд, оценка в 5,5 рублей для акций данной компании выглядит вполне справедливой, однако есть на российском рынке ряд альтернатив с намного меньшими рисками и бОльшим потенциалом роста.

Не является индивидуальной инвестиционной рекомендацией

#обзор #сегежа #SGZH

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1563
  • 👍 1
Post #2611 474
Дата публикации текста: 2023/05/24

​🌾 Русагро (AGRO) - обзор результатов компании по МСФО за 1кв 2023г

▫️ Капитализация: 106 млрд ₽ (788₽ / расписка)
▫️ Выручка ТТМ: 226 млрд ₽
▫️ Валовая прибыль ТТМ: 40,6 млрд ₽
▫️ Скор. EBITDA ТТМ: 36 млрд ₽
▫️ Чистая прибыль ТТМ: 10,3 млрд ₽
▫️ Скор. Чистая прибыль ТТМ: 15,3 млрд ₽
▫️ скор. P/E ТТМ: 7
▫️
скор. P/E fwd 2023: 5
▫️ P/B: 0,66

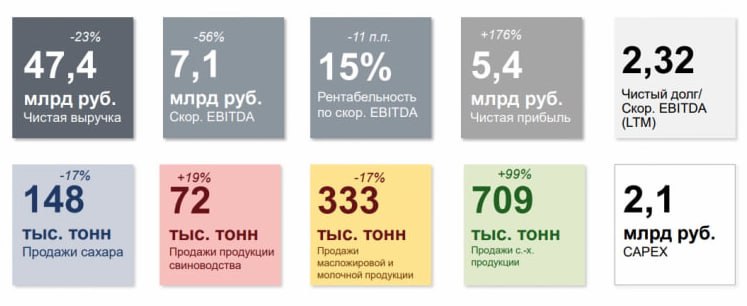
👉 Отдельно результаты за 1 квартал 2023г:

▫️ Выручка: 47,4 млрд ₽ (-23% г/г)
▫️ Валовая прибыль: 8,6 млрд ₽ (-42% г/г)
▫️ Скор. EBITDA: 7,1 млрд р ₽ (-56% г/г)
▫️ Скор. Чистая прибыль: 2,2 млрд ₽ (-84% г/г)

⚠️
Без учета влияния изменения стоимости биологических активов и курсовых разниц, компания заработала всего 2,2 млрд чистой прибыли (-84% г/г). Следующие кварталы я ожидаю небольшого восстановления, но пока всё говорит о том, что в 2023г чистая прибыль будет достаточно скромной — не более 20 млрд рублей (высокие запасы, низкие цены реализации + ожидаемые списания).

✅ Чистый долг РусАгро по итогам квартала сократился на 16,1 млрд до 83,5 млрд (-16% кв/кв) при ND/EBITDA 2,3. Это всё ещё достаточно высокая долговая нагрузка, но шаги по оздоровлению баланса уже есть.

⚠️ Никаких обновлений по процессу переезда от менеджмента по-прежнему нет: «Мы прорабатываем различные сценарии, финального решения органами корпоративного управления пока не принято».

⚠️ В 1кв 2023г компания планировала реализовать часть накопившихся запасов, но в итоге мы опять видим рост этого показателя на 9,3% кв/кв до 85,8 млрд рублей.

❌ Дивиденды за 2022г РусАгро ожидаемо отменила и почти наверняка такое же решение будет и по результатам 2023г.

❌ После вспышки африканской чумы на свинокомплексах компании, поголовье свиней сократится на 12%. Необходимые меры уже приняты и дальнейшего распространение вируса скорее всего удастся избежать, но это все равно будет означать дополнительные траты и списания во 2кв 2023г.

Выводы:
Даже учитывая скромные перспективы на 2023г, компания сейчас оценена вполне интересно (P/B = 0,66)
. В среднесрочной перспективе я ожидаю небольшого восстановления цен реализации и частичной распродажи накопившихся запасов. По переезду никаких понятных перспектив пока нет, а значит и дивиденды мы не увидим.

Адекватная цена расписок по-прежнему находится на уровне около 900 рублей, корректировать прогноз оснований не вижу.

Не является индивидуальной инвестиционной рекомендацией

#обзор #русагро #AGRO

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1561
Post #2610 479
Дата публикации текста: 2023/05/23

​💱 Мосбиржа (MOEX) - обзор результатов компании по итогам 1кв 2023г

▫️Капитализация: 262 млрд ₽ (115₽ / акция)
▫️Комиссионные доходы ТТМ: 36,8 млрд ₽
▫️EBITDA ТТМ: 57,7 млрд ₽
▫️Чистая прибыль ТТМ: 38,4 млрд ₽
▫️P/B: 1,4
▫️P/E ТТМ: 6,8
▫️P/E fwd 2023: 6
◽️ fwd дивиденд 2023: 5%

👉 Статьи комиссионных доходов за 1кв 2023г:

- рынок акций: 1 млрд (-35,1% г/г)
- рынок облигаций: 0,7 млрд (+138,1% г/г)
- валютный рынок: 1,5 млрд (+0,6% г/г)
- денежный рынок: 2,2 млрд (-18,6% г/г)
- срочный рынок: 1,2 млрд (-2,2% г/г)
- ИТ-услуги, листинг, маркетплейс: 3,3 млрд (-0,8% г/г)
- Финансовые доходы: 15,4 млрд (+19,4%)

✅
Результаты по кварталу для Московской Биржи были рекордными: чистая прибыль составила 14,3 млрд (+17,4% г/г), EBITDA 19 млрд (+17,8% г/г). На операционном уровне комиссионные доходы продолжают восстанавливаться за счет новой системы тарифов и роста объёма торгов.

✅ Размер собственных денежных средств на балансе MOEX по итогам 1кв 2023г составил 115 млрд рублей или 43,9% от текущей капитализации. Долгов у компании нет.

✅ Вопреки прогнозу Мосбиржи по росту операционных расходов на 12-16% в 2023г, в 1кв 2023г мы наоборот видим снижение этого показателя на 18% г/г. Как у большинства других компаний, это эффект от разовых мотивационных выплат персоналу в 1П 2022г.

👉 За 2023г я ожидаю операционных расходы в пределах 24-26 млрд рублей (рост до 10% г/г). Менеджмент биржи уже сократил свой прогноз с прошлого квартала: теперь рост ожидается в пределах 10-14%.

❌ 1кв 2023г был последним кварталом где компания получала доход от ведения счетов типа «С». Начиная с 2кв 2023г финансовые доходы Мосбиржи сократятся на около 2,5-2,7 млрд.

❌ При сохранении уровня див. выплат на 30% от чистой прибыли, Московская биржа по итогам года выплатит не более 13 млрд рублей дивидендами, что по текущим ценам даёт всего 5% див. доходности. Менеджмент уже указывал на необходимость сокращения % распределения прибыли и это наверняка будет отражено в новой дивидендной политике.

Выводы:
На первый взгляд дела у компании идут неплохо: объёмы торгов постепенно восстанавливаются, чистая прибыль рекордная, а на балансе огромный запас денежных средств. Но при этом менеджмент сокращает дивиденды и пересматривает текущую див. политику. Скорее всего у компании была заблокирована значительная часть активов и вместе с этим упали показатели достаточности капитала.

По итогам года, на мой взгляд, компания заработает не более 45 млрд рублей (в следующих кварталах чистая прибыль будет ниже после ухода доп. финансовых доходов). Текущая оценка само собой дешёвая, но без дивидендов особо интереса компания не представляет.

Учитывая это, адекватная цена для акций Мосбиржи сейчас — это не более 120 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #мосбиржа #MOEX

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1558
  • 👍 2
Post #2609 497
Дата публикации текста: 2023/05/22

​​🥚 МТС (MTSS) - обзор отчета за 1 квартал 2023

▫️Капитализация: 616 млрд ₽ / 308₽ за акцию
▫️Выручка TTM: 549 млрд ₽
▫️EBITDA TTM: 226 млрд ₽
▫️Чистая прибыль TTM: 42 млрд ₽
▫️Net debt/ скор. EBITDA: 1,7
▫️P/E ТТМ: 14.6
▫️дивиденд за 2022: 11,1%

👉 Отдельно выделю результаты за 1кв2023г:

▫️Выручка: 139,6 млрд ₽ (+5,8% г/г)
▫️OIBDA: 57,7 млрд ₽ (+2,4% г/г)
▫️Чистая прибыль: 12,7 млрд ₽ (против 3,9 млрд в 1кв2022)

✅ Результаты за 1кв2023 хорошие. Прибыль выросла в разы, в основном за счет снижения прочих и % расходов. На операционном уровне прибыль выросла всего на 2,5 млрд рублей (из-за снижения стоимости закупки перепроданных товаров).

✅ МТС все-таки остается дивидендной историей в 2023м году, СД рекомендовал выплату 34,29 р на акцию за 2022й год. При этом, чистый долг компании снизился на 51,9 млрд р с 1кв2022. Т.е. дивиденды выплачиваются без серьёзного ущерба смой компании.

✅ Все сегменты бизнеса чувствуют себя неплохо (кроме продаж телефонов и аксессуаров, там провальное падение примерно на четверть). Рост основного направления немного отстал от инфляции. Банковский сегмент растет на 34,8% г/г, рекламный бизнес - на 39,3% г/г.

Вывод:
Выплата дивидендов за 2022й год и относительно хорошие результаты по итогам 1кв2023 улучшают картину по компании, однако я все-равно не считаю компанию дешевой. Бизнес глобально растёт существенно медленнее инфляции, а доходность 10-11% можно получать инвестируя в облигации, где рисков намного меньше. На мой взгляд, 250 рублей - вполне адекватная цена акций даже с учетом будущих дивидендов.

Не является индивидуальной инвестиционной рекомендацией

#обзор #MTSS #МТС

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/1554
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →