Дата публикации текста: 2023/05/24
🌾 Русагро (AGRO) - обзор результатов компании по МСФО за 1кв 2023г
▫️ Капитализация: 106 млрд ₽ (788₽ / расписка)
▫️ Выручка ТТМ: 226 млрд ₽
▫️ Валовая прибыль ТТМ: 40,6 млрд ₽
▫️ Скор. EBITDA ТТМ: 36 млрд ₽
▫️ Чистая прибыль ТТМ: 10,3 млрд ₽
▫️ Скор. Чистая прибыль ТТМ: 15,3 млрд ₽
▫️ скор. P/E ТТМ: 7
▫️ скор. P/E fwd 2023: 5
▫️ P/B: 0,66
👉 Отдельно результаты за 1 квартал 2023г:
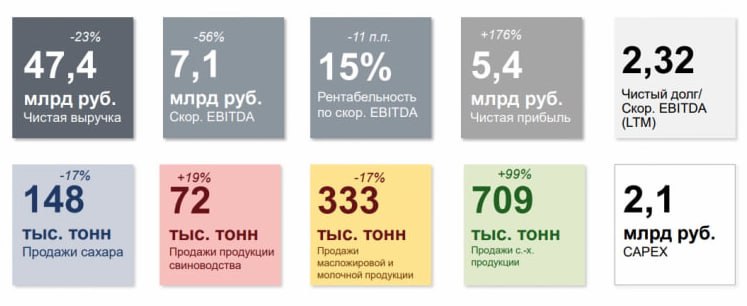
▫️ Выручка: 47,4 млрд ₽ (-23% г/г)
▫️ Валовая прибыль: 8,6 млрд ₽ (-42% г/г)
▫️ Скор. EBITDA: 7,1 млрд р ₽ (-56% г/г)
▫️ Скор. Чистая прибыль: 2,2 млрд ₽ (-84% г/г)
⚠️ Без учета влияния изменения стоимости биологических активов и курсовых разниц, компания заработала всего 2,2 млрд чистой прибыли (-84% г/г). Следующие кварталы я ожидаю небольшого восстановления, но пока всё говорит о том, что в 2023г чистая прибыль будет достаточно скромной — не более 20 млрд рублей (высокие запасы, низкие цены реализации + ожидаемые списания).
✅ Чистый долг РусАгро по итогам квартала сократился на 16,1 млрд до 83,5 млрд (-16% кв/кв) при ND/EBITDA 2,3. Это всё ещё достаточно высокая долговая нагрузка, но шаги по оздоровлению баланса уже есть.
⚠️ Никаких обновлений по процессу переезда от менеджмента по-прежнему нет: «Мы прорабатываем различные сценарии, финального решения органами корпоративного управления пока не принято».
⚠️ В 1кв 2023г компания планировала реализовать часть накопившихся запасов, но в итоге мы опять видим рост этого показателя на 9,3% кв/кв до 85,8 млрд рублей.
❌ Дивиденды за 2022г РусАгро ожидаемо отменила и почти наверняка такое же решение будет и по результатам 2023г.
❌ После вспышки африканской чумы на свинокомплексах компании, поголовье свиней сократится на 12%. Необходимые меры уже приняты и дальнейшего распространение вируса скорее всего удастся избежать, но это все равно будет означать дополнительные траты и списания во 2кв 2023г.
Выводы:
Даже учитывая скромные перспективы на 2023г, компания сейчас оценена вполне интересно (P/B = 0,66). В среднесрочной перспективе я ожидаю небольшого восстановления цен реализации и частичной распродажи накопившихся запасов. По переезду никаких понятных перспектив пока нет, а значит и дивиденды мы не увидим.
Адекватная цена расписок по-прежнему находится на уровне около 900 рублей, корректировать прогноз оснований не вижу.
Не является индивидуальной инвестиционной рекомендацией
#обзор #русагро #AGRO
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1561
Post #2611
474