Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news
Автор: @twits_owner
Не является инвестиционной рекомендацией
Post #2608
580
Дата публикации текста: 2023/05/20
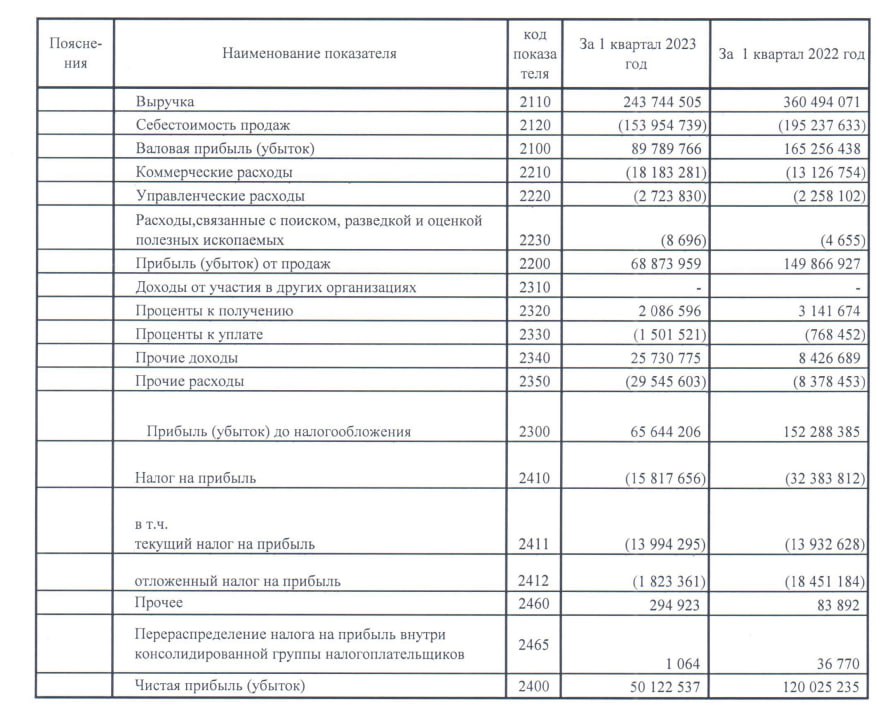
🌾 Фосагро (PHOR) - обзор финансовых результатов за 1кв 2023г
▫️Капитализация: 941 млрд ₽ (7265₽ / акция)
▫️Выручка ТТМ: 532 млрд ₽
▫️скор. EBITDA ТТМ: 229 млрд ₽
▫️скор. Чистая прибыль за ТТМ: 157 млрд ₽
▫️Net debt/EBITDA: 0,6
▫️P/E ТТМ: 6
▫️fwd P/E 2023: 10
▫️fwd дивиденд 2023: 11-14%
👉 «ФосАгро» - одна из крупнейших в мире интегрированных компаний-производителей высокосортного фосфатного сырья - апатитового концентрата, фосфорсодержащих удобрений и кормовых фосфатов, а также азотных удобрений и аммиака.
👉 Отдельно выделю результаты за 1 квартал 2023г:
▫️Выручка: 116,1 млрд ₽ (-35,7% г/г, +5,5% кв/кв)
▫️скор. EBITDA: 49 млрд ₽ (-43,7% г/г, +10,1% кв/кв)
▫️скор. Чистая прибыль: 34 млрд ₽ (-42,8% г/г, +5,6% кв/кв)
⚠️ Относительно 4кв 2022г есть небольшой рост, но это скорее эффект от изменения курса USD/RUB.
👉 Динамика средних цен на основную продукцию компании за квартал:
▫️Карбамид: $319/т против средней цены $573/т за 2022г (-44,3%)
▫️Аммиак: $323/т против средней цены $849/т за 2022г (-62% г)
⚠️ По заявлениям менеджмента, спрос на удобрения в этом квартале был слабым, что привело к дальнейшему снижению цен. Пока никаких признаков восстановления на рынке нет, запасы у покупателей высокие.
✅ У компании сократилась себестоимость и админ. траты на 20,1% и 67,8% соответственно. В себестоимости самое заметное снижение пришлось на логистические расходы после стабилизации цепочек сбыта (-43,6% г/г). Основным драйвером сокращения админ. трат было снижение ЗП на 77% г/г (в 2022г выплатили единоразовые доп. премии).
✅ За 1кв ФосАгро заработала 43,4 млрд рублей по скорректированному FCF. Если на дивидендные выплаты будет вновь направленно как минимум 100% от FCF, то мы получим дивиденд около ₽335 на акцию (див. доходность 4,6%).
👉 В целом за 2023г на фоне кратного снижения цен на удобрения г/г я ожидаю дальнейшее падение FCF и самих дивидендов до около ₽800-1000 на акцию по итогам года (див. доходность 11-14% по текущим ценам).
Выводы:
Мой прогноз по компании полностью реализуется. Положительную динамику кв/кв обеспечивает только рост USD/RUB и в следующих кварталах мы скорее всего так и продолжим наблюдать постепенное замедление бизнеса.
Учитывая это, текущая оценка компании не выглядит привлекательной. На мой взгляд, адекватная цена для акций ФосАгро сейчас - это не более ₽6000 за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #фосагро #PHOR
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1552

- ❤ 2
- 🔥 1