
Дата публикации текста: 2023/05/05
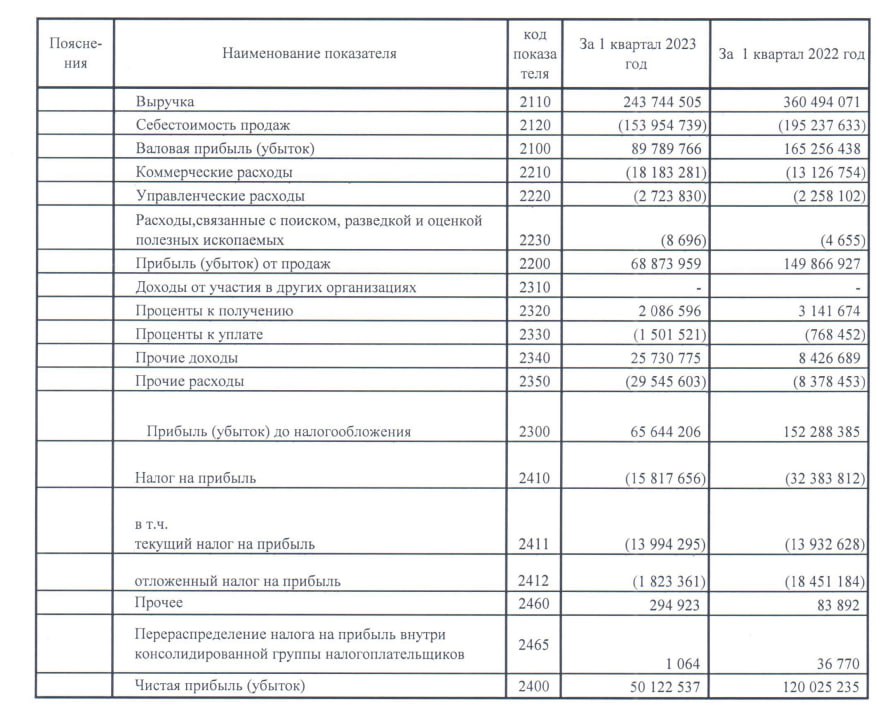
🛢 Татнефть (TATN, TATNP) - обзор отчёта по РСБУ за 1кв 2023г
▫️Капитализация: 905,5 млрд ₽ (390₽ за акцию)
▫️Выручка ТТМ: 1163 млрд ₽
▫️Прибыль от продаж ТТМ: 280 млрд ₽ (+57,7% г/г)
▫️Чистая прибыль ТТМ: 174 млрд ₽ (+43,5% г/г)
▫️P/E (РСБУ) ТТМ: 5,2
▫️P/E (РСБУ) fwd 2023: 5
▫️P/B: 0,9
▫️fwd дивиденд 2023: 9,5-12%
👉 Результаты отдельно за 1кв 2023:
▫️Выручка: 244 млрд (-32,4% г/г)
▫️Себестоимость: 154 млрд (-21% г/г)
▫️Прибыль от продаж: 69 млрд (-54% г/г)
▫️Чистая прибыль: 50 млрд (-58% г/г)
✅ На первый взгляд видно провал по всем финансовым показателям, но на самом деле это эффект аномально высокой базы 1кв2022г. 50 млрд чистой прибыли - это лучший результат за 1 квартал в истории компании за исключением 2022г.
✅ Татнефть закрыла сделку по покупке сети АЗС в Турции Aytemiz Akaryakit за $320 млн (25 млрд рублей). Это немного сократит запас кэша на балансе и добавит новый канал сбыта для нефтепродуктов компании. На Aytemiz Akaryakit приходится около 4% всего рынка АЗС Турции, а объём продаж нефтепродуктов составляет около 1,1 млн тонн (почти 7% от общего объёма производства Татнефти).
✅ При сохранении дивидендных выплат на уровне 50% от чистой прибыли (по РСБУ или МСФО в зависимости от того, где прибыль выше), компания заплатит как минимум 10,85 рублей на акцию (див доходность за 1кв - 3%).
👉 На фоне падения цен на нефть и снижение выплат по демферу, я сомневаюсь что прибыль компании за 2023г будет выше 170-200 млрд рублей. По див. политике это предполагает див. доходность в примерно 9,5-12% по итогам года.
⚠️Татнефть больше всех других представителей нефтегазового сектора РФ зависит от маржинальность переработки. На конец 2022г компания перерабатывала уже почти 60% добываемой нефти. Пересмотр механизма демпефера и потенциальное снижение маржи НПЗ повлияет на прибыльность Татнефти гораздо более ощутимо.
Вывод:
Само собой результаты компании уже не такие шикарные как в 1кв прошлого года, но в целом это по-прежнему высокая прибыль (по МСФО скорее всего будет ещё выше). Компания начала постепенно расходовать накопленный запас средств, что может стать дополнительным драйвером роста в среднесрочной перспективе. При это я не исключаю, что часть накопленных средств будет в той или иной форме передана государству для пополнения бюджета.
Учитывая это, оценку по Татнефти я оставляю без изменений. Адекватная цена для акций компании это - около 400 рублей за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Татнефть #TATN
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1508
Post #2591
519
- 👍 2