Дата публикации текста: 2023/05/16
📱 VK Group (VKCO) - обзор операционных результатов за 1кв 2023г
◽️ Капитализация: 114 млрд ₽ (505₽ / акция)
▫️ Выручка ТТМ: 125,2 млрд ₽
▫️ Опер. прибыль за 2022: 4,4 млрд ₽ (-9% г/г)
▫️ Cкор. EBITDA за 2022: 20 млрд ₽ (+9% г/г)
▫️ Чист. скор. убыток за 2022: -2,9 млрд р (против -15,3 млрд в 2021)
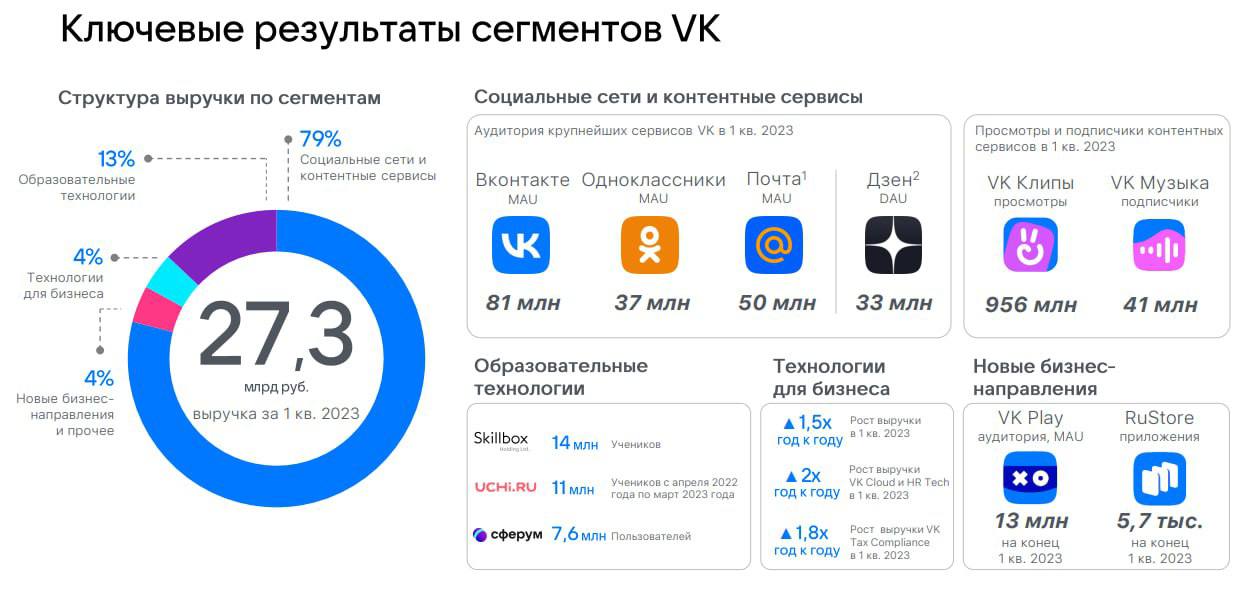
👉 Выручка по сегментам в 1кв2023
- Соц. сети: 21,5 млрд (+46,7% г/г) / 79% выручки
- Образование: 3,4 млрд (+20,6% г/г) / 13% выручки
- Технологии для бизнеса: 1,1 млрд (+55,4% г/г) / 4% выручки
- Прочее (включая элиминацию): 1,1 млрд / 4% выручки
⚠️ Вместо ожидаемых результатов по МСФО компания представила сокращенную версию отчётности и операционные показатели сегментов.
✅ По выручке бизнес прибавил +39,5% г/г и +13,7% кв/кв в основном за счет продолжения роста онлайн-рекламы (+67% г/г до 16,3 млрд). Аудитория основной площадки VK уже превышает 81,5 млн человек (MAU) с охватом в 86% интернет-аудитории. Дальнейшее продолжение роста по аудитории уже ограничено.
✅ После ухода сервиса онлайн-знакомств Tinder из РФ, ВК собирается представить новое приложение "VK Знакомства". Этот рынок в РФ оценивается в примерно $70-75 млн или 5,4-5,8 млрд рублей. Даже если компания сможет занять долю рынка в 20-25% — это всего 1-1,3 млрд доп. выручки.
✅ Компания получила льготный займ от государства в 60 млрд рублей под ставку полугодового купона в 3% годовых до погашения. Учитывая 48,7 млрд денежных средств на балансе и 43,7 млрд дебиторской задолженности на конец 2022г, это полностью закрывает все потребности VK по обслуживанию долга.
❌ VK планирует построить 2 новых ЦОДа общей мощностью в 1200 серверных стоек. После введения ограничений на экспорт полупроводников в РФ цены на строительство ЦОДов выросли по разным оценкам в 2,5-3 раза. Не исключаю, что большая часть наших отечественных IT компаний также будет вынуждена инвестировать в дорогостоящую инфраструктуру.
👉 Такое решение можно объяснить только наличием острой необходимости в расширении текущий инфраструктуры за любые деньги. Сейчас этот проект по предварительным оценкам потребует около 20-40 млрд рублей.
Вывод:
В целом, бизнес компании продолжает прирастать по выручке и пользователям, что конечно хорошо, но главный позитивный момент — это высокая поддержка на государственном уровне и наличие льгот. Уверен, что в том числе и благодаря этому, компания сможет в ближайшее время провести переезд в РФ.
Повода менять адекватную цену для компании пока не вижу. Сейчас это по-прежнему не большее 500 рублей за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #ВК #mail #VKCO
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1539
Post #2603
442