
Дата публикации текста: 2023/06/03
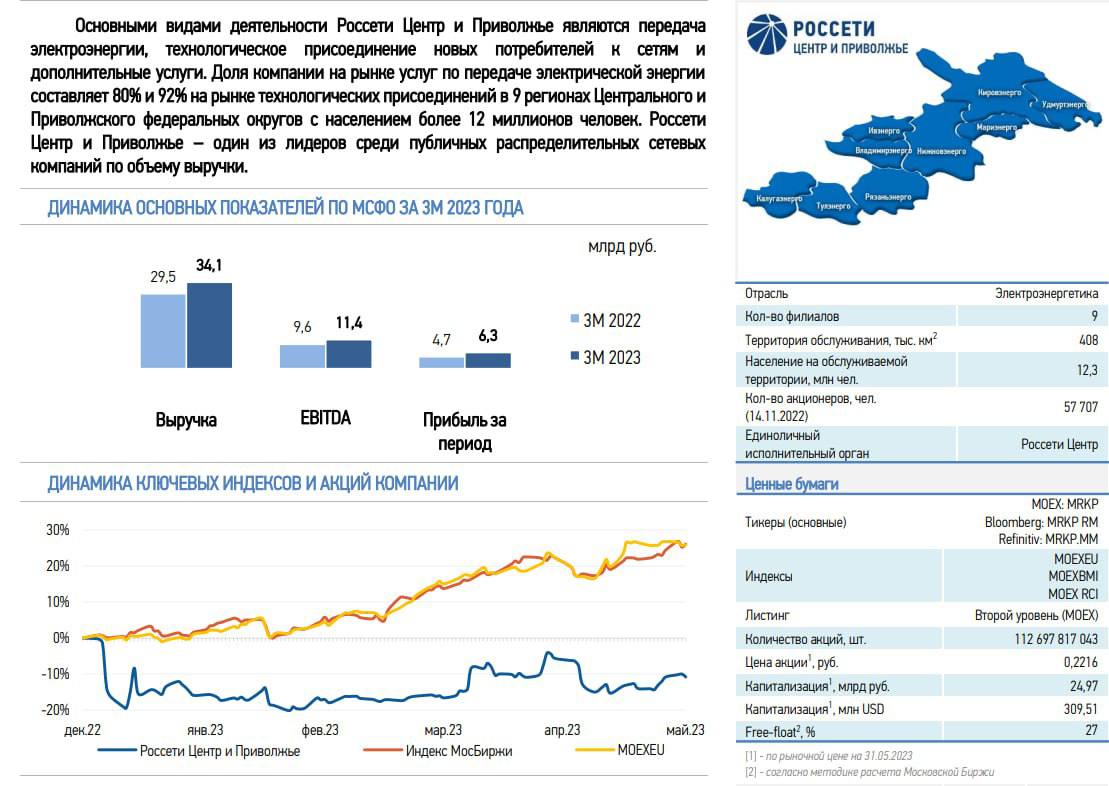
⚡️ Россети Центр и Поволжье (MRKP) - актуальный обзор по итогам 1кв 2023г
▫️ Капитализация: 26,3 млрд ₽ / 0,234₽ за акцию
▫️ Выручка ТТМ: 118,6 млрд ₽
▫️ Операционная прибыль ТТМ: 17,9 млрд ₽
▫️ Чистая прибыль ТТМ: 12,6 млрд ₽
▫️ P/E ТТМ: 2
▫️ fwd P/E 2023: 2
▫️ fwd дивиденд 2023: 15%
👉 Россети Центр и Поволжье — единая операционная компания с филиалами в регионе присутствия. Основными видами деятельности компании являются передача электрической энергии, управление и присоединение юридических и физических лиц к электрическим сетям
👉 Результаты отдельно за 1кв 2023г:
▫️ Выручка: 34,1 млрд ₽ (+15,6% г/г)
▫️ EBITDA: 11,4 млрд ₽ (+18,7% г/г)
▫️ Чистая прибыль: 7,9 млрд ₽ (+34% г/г)
✅ В этом году ожидается повышение тарифов на 11,3% г/г, что по оценкам менеджмента принесёт дополнительно около 9,4 млрд рублей выручки от передачи электроэнергии.
✅ Чистый долг компании сократился уже до 20 млрд, ND/EBITDA = 0,67. На 2023г менеджмент прогнозировал около 29 млрд рублей чистого долга (одна из предпосылок - пик капитальных затрат в 2023м году).
✅ Россети Центр и Поволжье сейчас оцениваются всего в P/E = 2, P/B = 0,33. Даже если учитывать особенности сектора и структуру баланса компании, это всё равно очень низкая оценка.
✅ Компания направляет на дивиденды 50% от скорректированной чистой прибыли (РСБУ или МСФО в зависимости о того, где прибыль больше), что исторически составляет примерно 35-40% от чистой прибыли по отчету. За 2023 дивиденды могут составить около 4 млрд рублей, див. доходность = 15%.
⚠️ В 2023г ожидается пик цикла капитальных затрат в 24,1 млрд рублей, после чего компания будет постепенно сокращать capex вплоть до 18,5 млрд в 2025г.
❌ Только за 1кв 2023г компания дисконтировала 405,7 млн рублей по дебиторской задолженности (+45% г/г). Сейчас долгосрочная дебиторская задолженность составляет 12 млрд рублей и сколько здесь ещё пройдет списаний оценить сложно. В резервах под убытки по дебеторке сейчас 1 млрд рублей, но этого может быть недостаточно.
❌ Как и для Ленэнерго, для компании актуален риск дальнейшей консолидации в секторе после слияния ФСК и Россетей.
Вывод:
Россети Центр и Поволжья — это защитный с высокой прогнозной див. доходность около 15%. Конечно у бизнеса есть риски связанные с корпоративной структурой и возможной консолидацией в секторе энергетики, но это актуально и для других, более дорогих представителей сектора.
Адекватная цена для компании, на мой взгляд около 0,3 рублей за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Россети #MRKP
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1592
Post #2625
584
- 👍 3