
Дата публикации текста: 2023/06/01
🛢 Роснефть (ROSN) - хорошие результаты за 1кв2023
▫️ Капитализация: 4,8 трлн ₽ / 453₽ за акцию
▫️ Выручка 2022: 9 трлн ₽ (+3,2% г/г)
▫️ EBITDA 2022: 2,6 трлн ₽ (+9,5% г/г)
▫️ Чистая прибыль 2022: 0,8 трлн ₽ (-7,9% г/г)
▫️ P/E fwd 2023: 6
▫️ fwd дивиденд 2023: 8%
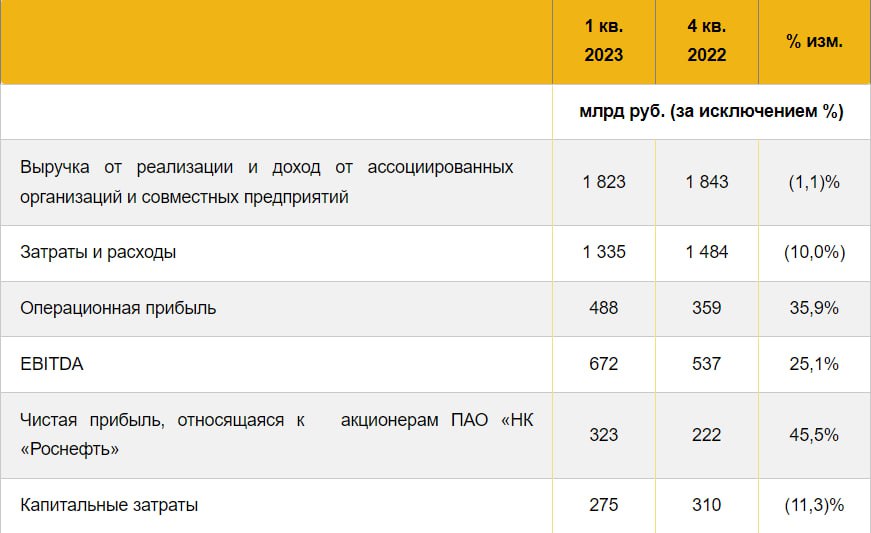
👉 Результаты отдельно за 1кв 2023г:
▫️ Выручка: 1,8 трлн ₽ (-1,1% кв/кв)
▫️ Операционная прибыль: 488 млрд ₽ (+36% кв/кв)
▫️ EBITDA: 672 млрд ₽ (+25,1% кв/кв)
▫️ Чистая прибыль: 323 млрд ₽ (+45,5% кв/кв)
✅ Чистая прибыль по итогам квартала 323 млрд рублей (всего на 3,3% ниже рекордного для компании 3кв2021г). Учитывая рост прибыли на операционном уровне и отсутствие роста выручки, можно сделать вывод, что основой роста стало снижение операционных затрат, это подтверждает и менеджмент компании.
✅ Удельные операционные расходы на добычу углеводородов и на переработку нефти в РФ сократились на 5,0% кв/кв и на 12,7% кв/кв соответственно.
✅ На операционном уровне есть небольшой рост добычи на 1,3% кв/кв до 5,6 млн б.н.э. в сутки. Связан этот рост с перезапуском проекта «Сахалин-1», где добыча выросла на 80% по отношению к 4кв 2022г.
✅ Долговая нагрузка Роснефти остаётся без изменений: ND/EBITDA = 1.3. Текущей чистой прибыли вполне хватает на капитальные затраты и выплату дивидендов без наращивания долга.
👉 При условии сохранения действующей див. политики, Роснефть заплатит около 17 рублей на акцию по результатам 1кв2023. В дальнейшим я бы не ждал сохранения такого уровня прибыли. На мой взгляд, за весь 2022г компания выплатит около 35 рублей на акцию (по текущим ценам див. доходность около 8%).
❌ В 1кв2023 было существенное ослабление рубля, которое никак не отразилось на рублевой выручке компании. При этом, компании удалось очень сильно снизить операционные расходы. Сложно такие явления чем-то объяснить не имея полной отчетности по МСФО (сейчас компания публикует только выборочные данные).
❌ Пока на нефтегазовом рынке ситуация более-менее стабильна, мировые цены на нефть и газ продолжают падать. Добровольное снижение производства нефти в России окажет существенное влияние на показатели "Роснефти" уже во 2кв2023, об этом заявил сам Сечин. В следующих кварталах ожидаю, что ситуация будет значительно хуже.
Выводы:
Роснефть - один из лучших нефтяников на российском рынке, который показывает отличные результаты и имеет реальные перспективы расширения бизнеса, но что конкретно формирует такую высокую прибыль - точно сказать нельзя без полной отчетности. Я не думаю, что такая динамика будет сохраняться и до конца 2023г.
За последние недели акции прилично подросли и уже не стоят дешевле своих справедливых значений. На мой взгляд, справедливая цена сейчас - около 400 рублей за акцию.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Роснефть #ROSN
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1587
Post #2622
434
- ❤ 1