TGViewer
Channel Public Channel
Надо было брать⚙️ Разборы

Надо было брать⚙️ Разборы

@nbb_read

Каналы проекта «Надо было брать»:
Инвест-идеи @nbb_idea
Просевшие компании @nado_bb
Агрегатор новостей @nbb_news

Автор: @twits_owner
Не является инвестиционной рекомендацией
Subscribers
788
Photos
38
Videos
1
Links
2.6K

Showing posts older than #2325 · Back to latest

Older Posts 20 shown
Post #2324 938
Дата публикации текста: 2022/09/23

​​🛒 О’кей (OKEY) - обзор результатов компании за 1П 2022г

▫️Капитализация: 7 млрд
▫️Выручка TTM: 195 млрд
▫️EBITDA TTM: 16,5 млрд
▫️Прибыль TTM: 0,6 млрд
▫️fwd P/E 2022: -
▫️P/B: 0,5

👉 «О’КЕЙ» - крупная российская розничная сеть. Группа представлена двумя форматами: гипермаркетами под брендом «О`КЕЙ» и дискаунтерами под брендом «ДА!».

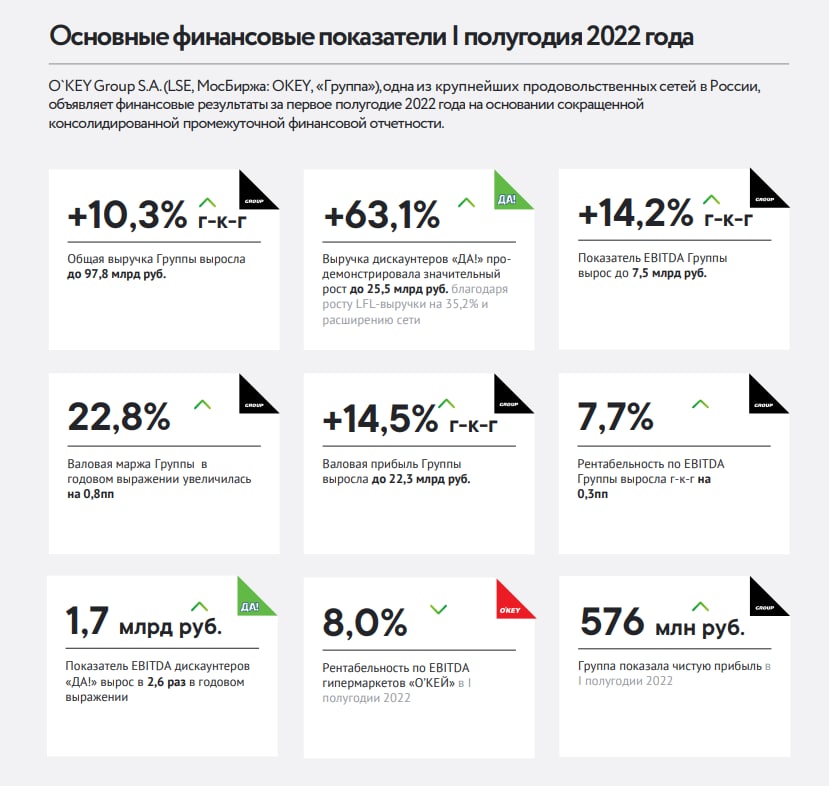
⚠️ Компания показывает результаты ниже общего уровня инфляции: общая выручка увеличилась всего на 10%, операционная прибыль на 0,6%, а чистый убыток без учета курсовых разницы вырос в 2,5 раза и составил 957 млн рублей.

⚠️ KPI компании также оставляют желать лучшего. Сопоставимая выручка гипермаркетов Окей сокращается на 1,8% г/г, а маржинальность по EBITDA в этом сегменте также незначительно сокращается.

Хороший рост показывает только сеть дискаунтеров «ДА!» (рост сопоставимой выручки на 35,2% при росте общей выручки на 63,2%), что многое говорит о текущим состоянии среднего потребителя в РФ.

✅ Дискаунтер «ДА!» хоть и уступает в темпе развития своим конкурентам (Магнит моя цена, Чижик), но тем не менее этот формат оказался весьма удачным. Сочетание низкой себестоимости и большого % собственных товаров позволяет компании работать с достаточно высокой маржинальностью (особенно по сравнению с гипермаркетами). К 2025г компания планирует довести выручка в этом сегменте до 50% от общей выручки и вполне возможно этого удастся добиться и раньше. Сейчас выручка от дискаунтеров составляет 26% от общих продаж.

❌ Компания по-прежнему убыточная на уровне скорректированной чистой прибыли. По итогам года убыток Окей составит около 2 млрд рублей.

❌ У компании растет общий уровень чистых процентных обязательств и теперь он составляет 60 млрд рублей (+3,5% г/г). Расходы на обслуживание долга также выросли на 14,2% г/г и составили 2,6 млрд рублей, что полностью съедает чистую прибыль компании. Net-debt/EBITDA находится на повышенном уровне 3,7. Финансовое состояние компании оставляет желать лучшего.

❌ Окей выплатил дивиденды несмотря на свою зарубежную юрисдикцию. Однако до акционеров в РФ они так и не дошли. Основные акционеры находятся за рубежом и компания решила соблюдать именно их интересы.

👆 Еще один пример реализации рисков компаний в иностранной юрисдикции.

Вывод:
Из всех представителей сектора продуктового ретейла, Окей является самой слабой компанией. Все операционные результаты уступают конкурентам и даже единственный позитивный сегмент дискаунтеров показывает динамику меньше, чем у конкурентов. На дальнейшие развитие Окей придется и дальше наращивать долг, что опять приведет к росту финансовых расходов. В таком виде финансовая модель компании неустойчива. При этом собственники выводят деньги в личных целях и игнорируют акционеров из РФ.

При инвестициях в сектор - выбор лучше сделать в пользу Магнита, который пока не оценен дешево или X5 Group (хотя, там тоже риск иностранной юрисдикции).

Не является индивидуальной инвестиционной рекомендацией

#обзор #Окей #OKEY

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/986
  • 👍 5
Post #2323 925
Дата публикации текста: 2022/09/22

📝 Как обещал вам, список облигаций, которые я для себя присмотрел

👉🏻 16 сентября ЦБ РФ ожидаемо снизил ключевую ставку до 7,5%. При этом регулятор дал сигнал о скором окончании цикла смягчения. С учетом этого я бы не стал брать в портфель длинные облигации. 1-2-3 года - самое то. Если брать долгий срок, то это или переменный купон, или индексируемые ОФЗ-ИН.

👉🏻 Также я бы сосредоточился на корп. облигациях. Риск-премии по корпоративным облигациям до заседания ЦБ были на повышенном уровне, что может стать буфером при росте доходности ОФЗ. Иными словами, облигации компаний могут быть гораздо устойчивей ОФЗ на фоне коррекции.

А вот сама подборка:

▫️ГК Самолет БО-П10
Дата погашения: 21-08-2024
Тек. доходность к погашению: 13.07%

▫️Белуга Групп 002P БО-П04
Дата погашения: 05-12-2025
Тек. доходность к погашению: 10.76%

▫️Сегежа Групп-002Р-05R
Дата погашения: 17-02-2026 (оферта)
Тек. доходность к погашению: 10.93%

▫️ПИК-Корпорация 001Р-02
Дата погашения: 11-12-2024
Тек. доходность к погашению: 11.41%

▫️РЕСО-Лизинг ООО БО-П-05
Дата погашения: 28-08-2025
Тек. доходность к погашению: 11.22%

▫️ГТЛК БО 001P-17
Дата погашения: 28-05-2026 (оферта)
Тек. доходность к погашению: 11.47%

▫️Селектел 001P-01R
Дата погашения: 22-02-2024
Тек. доходность к погашению: 10.45%

▫️Росагролизинг 001P-02
Дата погашения: 25-02-2026
Тек. доходность к погашению: 10.76%

В этой подборке соблюдал некий баланс между хорошей доходностью и рисками.

#облигации #подборки

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestDim/2110
  • 👍 7
Post #2322 818
Дата публикации текста: 2022/09/22

​​🏘 Эталон (ETLN) - обзор отчета по МСФО за 1П 2022г

▫️Капитализация: 23 млрд
▫️Выручка TTM: 80 млрд
▫️EBITDA ТТМ: 14 млрд
▫️Прибыль TTM: 13,5 млрд
▫️fwd P/E 2022: -
▫️P/B: 0,3

👉 Группа «Эталон» — компания, работающая в сфере девелопмента и строительства в России. Компания фокусируется на жилой недвижимости для среднего класса в Москве и Санк-Петербурге.

⚠️ Компания представила довольно слабые результаты (как и почти все девелоперы): выручка снизилась на 18%, чистая прибыль была отрицательной и составила -366 млн рублей (без учета прибыли от покупки активов Юит), EBITDA снизилась на 44% до 6,2 млрд рублей. Проблемы в секторе (у всех компаний в той или иной степени) очень серьезные и восстановления все еще не наблюдается.

⚠️ Еще пару моментов из отчета: ощутимо выросли запасы компании (непроданные объекты) до 134 млрд рублей (+22% г/г), также растут административные расходы на 4% г/г. Убыток по свободному денежному потоку составил 21,5 млрд рублей (примерно как текущая капитализация). Рост показывает и общая долговая нагрузка компании, но она по-прежнему относительно невысокая.

✅ Компания выкупила активы финской Юит практически за бесценок и эта инвестиция безусловно покажет отличную доходность, но сразу после сделки записывать 12 млрд чистой прибыли это преждевременно.

❌ ЦБ предписал застройщикам свернуть практику продажи объектов недвижимости в ипотеку под 0,01% (застройщик завышает цену объекты на 20% и с полученной разницы компенсирует банку недополученную прибыль). Это негативно повлияет на спрос, но относительно других застройщиков на сделки с ипотекой у Эталон приходилось меньше продаж (всего 41% от общих продаж).

❌ Снижение ставки ЦБ как драйвер спроса на недвижимость себя исчерпало. Цикл снижения ставок на какое-то время окончен и теперь финансовые условия будут ужесточаться. Сейчас по некоторым выпускам ОФЗ уже дают 10% годовых, а значит и ставки по ипотеке будут расти.

Вывод:
Ситуация в секторе строительства тяжелая. Все компании испытывают серьезные операционные проблемы: падают продажи, растут издержки и непроданные запасы.

Предел государственной поддержки сектора судя по всему был достигнут и теперь регулятор будет ужесточать условия.

По сравнению с другими представителями отрасли Эталон выглядит более устойчивым, но это полностью нивелируется иностранной юрисдикцией. В текущих условиях инвестиции в строителей сопряжены с высоким риском и лучшим решением было бы пока не брать акции застройщиков.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Эталон #ETLN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/983
  • 👍 3
Post #2321 734
Дата публикации текста: 2022/09/20

​​🎨 Adobe (ADBE) - обзор компании за 3 фин квартал и покупки Figma

▫️Капитализация: $140 b
▫️Выручка TTM: $17 b
▫️EBITDA ТТМ: $6,7 b
▫️Прибыль TTM: $4,8 b
▫️Net debt/EBITDA: отрицательный
▫️fwd P/E 2022: 20
▫️P/B: 9,5

👉 Adobe Incorporated — американская компания-разработчик программного обеспечения компания является ведущим производителем программного обеспечения для графического дизайна, публикации, веб и продукции печати.

👉Разделы выручки в 3 финансовом квартале и динамика г/г:
▫️ Цифровой Медиаконтент: $ 3,2 млрд (+13%)
▫️ Цифровой опыт: $ 1,1 млрд (+14%)
▫️ Общая выручка: $ 4,4 млрд (+13%)

В целом можно отметить, что бизнес Adobe существенно замедлил свой рост (с +20-22% г/г) и наиболее вероятно, что такая тенденция сохранится и в среднесрочной перспективе. 

⚠️ На результаты компании негативно влияет высокий курс USD (эффект в 2% роста выручки) и общая макроэкономическая обстановка из-за которой существенно замедлился бизнес конечных потребителей услуг Adobe.

🔥 Компания объявила о покупке графического редактора Figma за 20 млрд долларов. После этой новости капитализация Adobe уже сократилась на 30 млрд. Разберём сделку в деталях:

▫️Во-первых: Adobe переплачивает за своё приобретения огромную сумму. По итогам 2022г Figma планирует заработать 400 млн долларов выручки (+100% г/г). Чистой прибыли у компании нет. 

Это значит, что Adobe готов заплатить 50 P/S за компанию без прибыли. Чтобы как-то оправдать такую цену, Figma должна сохранить темп роста в 100% г/г до 2025г и при этом выйти на высокую маржинальность, что практически недостижимо. Текущие средние мультипликаторы при покупках разработчиков ПО на рынке составляют около 8 P/S, а последняя оценка Figma была всего 10 млрд в 2021г (до первого повышения ставки в США и существенного ухудшения рыночных условий).

▫️Во-вторых: Компания по условиям сделки платит 10 млрд в виде акций и 10 млрд наличными. Сейчас на балансе компании есть всего 3,5 млрд, а значит основную сумму придётся занимать по текущим повышенными ставкам. Когда стоимость долга была минимальной менеджмент им не воспользовался.

▫️В-третьих: Adobe почти все свои приобретения делает только для того, чтобы защитить своё монопольное положение на рынке. Прямой экономической выгоды сделки компании не имеют и по большей части никогда не окупаются. Многие из компаний, приобретённых Adobe, теряют весь свой рост уже через 1-2 года и вскоре закрываются (намеренно). Покупка Figma судя по всему будет из той же серии.

Такая сделка имеет какой-то смысл только если руководство Adobe что-то связывает с руководством Figma. Единственный позитивный исход - это появление нового покупателя (например Microsoft), который готов предложить еще больше.

✅ Рыночное оценки ADBE опустились ещё ниже и теперь fwd P/E за 2022г составляет всего 20. При этом на 2023г fwd показатель P/E составляет всего 17,5. 

Вывод:
Компания стоит достаточно дешево, обладает высокой маржинальностью и устойчивым (даже монопольным) положением на рынке. Однако весь свободный денежный поток менеджмент чаще всего направляет не в интересах акционеров (байбек или дивиденды), а на сделки вроде Figma. Это необходимо учитывать при оценке компании (в форме дополнительного дисконта). Таким образом, справедливая цена компании теперь может быть понижена до 350$ за акцию (примерно на сумму сделки по приобретению Figma). 📈 Небольшой потенциал роста все-равно от текущих значений остается.

В целом, на американском рынке уже достаточно много компаний торгуется с дисконтом, в том числе и Adobe, c 2018 года оставался неадекватно дорогим. Понятно, что есть среднесрочные драйверы падения рынков, но долгосрочные инвесторы здесь могут подгрузиться акциями на небольшую долю портфеля. Это уже не лето-осень 2021, когда почти каждый обзор иностранной компании заканчивался тем, что все ...окончание текста по ссылке->

Источник: t.me/taurenin/976
  • 👍 2
Post #2320 614
Дата публикации текста: 2022/09/19

🔴 ТРЕЙДЕРЫ БЕСПОКОЯТСЯ, ЧТО СКОРО ПОЯВИТСЯ БОЛЬШЕ ПРЕДУПРЕЖДЕНИЙ О ПАДЕНИИ ДОХОДОВ, КАК БЫЛО НЕДАВНО С $FDX FEDEX

📍 Несколько мрачный комментарий FedEx о доходах заставил всех попытаться поубавить ожидания по доходам на оставшуюся часть этого года и на 2023 год, но насколько эта одна компания представляет всех остальных? Вот два ключевых момента:

👉 FedEx особо сослалась на “макроэкономическую слабость в Азии и проблемы с обслуживанием в Европе”, которые сказались на доходах Express.

👉 Компании, выступавшие на многочисленных конференциях по продажам за последние две недели, не показали ничего похожего, что показал FedEx. Тем не менее, разговоры на выходных снова были о пересмотре ожиданий по доходам.

📊 Текущие прогнозные оценки прибыли на акцию для S&P 500 (3-й и 4-й кварталы 2022 года, а также 1-й и 2-й кварталы 2023 года) составляют около $232. Исходя из закрытия пятницы, это значение кратно 16,7 P/E. В начале января коэффициент в этом году составлял 21, а в середине июня - около 16, так что 16,7 находится на низком уровне. Историческое среднее значение составляет 15-17. Трейдеры вернулись к убеждению, что прибыль, скорее всего, сократится, поэтому давайте рассмотрим крайний случай. Предположим, что прогнозные оценки будут сокращены до $200 — что довольно много, учитывая, что S&P 500 показал $208,12 прибыли на акцию в 2021 году — и ожидается, что в 2022 году, согласно Refinitiv, прибыль составит $225.

🙀 Это означало бы сокращение доходов, что соответствовало бы рецессии. Доходы почти всегда сокращаются во время рецессии. Давайте также предположим, что в этом году мы торгуем на нижней границе мультипликатора, который составляет около 16. $200 х 16 = 3200 по индексу S&P 500. Это примерно на 17% ниже того, где мы находимся сейчас.

🥵 Это будет падение на 33% по сравнению с историческими максимумами, установленными в начале января. Это было бы довольно серьезным падением рынка. По данным Dimensional Funds, с 1926 года снижение на 20% и более происходило 15 раз, но с тех пор снижение на 30% и более произошло только семь раз.

🥸 Как насчет 3000, уровня, на котором, по мнению Хартнетта, инвесторы должны “наесться” S&P 500? Возьмите низкую оценку в $200 и добавьте еще меньшее рыночное значение, кратное 15, и у вас будет уровень 3000. Гораздо более низкий коэффициент при сокращении доходов: это то, что называется картиной доходов в период рецессии**.**

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/180616
  • 👍 2
  • 🔥 2
Post #2319 724
Дата публикации текста: 2022/09/19

​​🏦 Сбербанк (SBER) - актуальный обзор крупнейшего банка

По итогам 2021 года:
- Прибыль на акцию: 53,95 ₽ (+52% г/г)
- Собств. ср/ва: 5,6 трлн ₽
- Резервы под кредитные убытки: 1,4 трлн ₽ (-12,5% г/г)
(5,2% валовой стоимости кредитов покрыто, против 6,8% в 2020 году)
- Европейские активы: 1,56 трлн ₽

✅ По данным ЦБ, убытки банковского сектора РФ за 1П оказались значительно меньше, чем предполагалось ранее. С января по июнь банки понесли убытки в размере 1,5 трлн ₽, большинство из которых пришлись на крупнейшие банки. На Сбер из этого пришлось вероятно около половины из этих убытков 600-800 млрд ₽.

✅ По заявлениям менеджмента, банк закончил формировать резервы в 1П года и уже вышел "на траекторию прибыльности". Кроме того, банк не нуждается в государственной поддержке и докапитализации как предполагалось ранее. Если заявления достоверны, то это безусловно позитив для компании. Судя по всему необходимые резервы оказались куда меньше предполагаемых.

❗ Хотя, ряд резервов формируются с существенным лагом во времени. На конец 1П2022 по ряду кредитов еще могли просто не наступить просрочки, которые потребуют формирования больших резервов, поэтому к оптимистичным заявлениям менеджмента стоит относиться с долей скептицизма.

✅ С начала 2022г Сбер нарастил портфель розничных кредитов на 5% г/г (в номинале), это при инфляции близкой к 15%. В целом, понижение ставки способствует восстановлению кредитования и позитивно влияет на бизнес банков. 

Можно сделать вывод о том, что ДКП в РФ нормализовалась и на ближайшее время ставка ЦБ стабилизируется около 7-8%. Это позитивно и для портфеля ценных бумаг российских банков, убыток по которым будет минимальным. 

⚠️ Европейских активов у банка на конец 2021г было около 1,5 трлн руб. Уже видно, что не 100% от данной суммы перетечет в убыток. Так, например, Сберу удалось продать свою Швейцарскую дочку (сумма сделки не разглашается). Однако, сумма списаний, вероятно, все равно будет существенной.

👉 С моего прошлого обзора, ситуация у Сбере и всего банковского сектора РФ улучшилась. ❗ Однако, надо брать во внимание, то что вся доступная информация - это выборочные данные от ЦБ и заявления менеджмента. Из объективной информации в секторе пока были только операционные отчеты банков, которые не попали под санкции. На Сбер и ВТБ проецировать эти данные нецелесообразно. Судя по всему, убытки банка в 2022г будут около 1,5 трлн рублей (**как и предполагалось в предыдущем обзоре).

❌ Ближайших дивидендов по Сберу ждать не стоит до 2024 года (за 2023й год).

❌
Государство может выводить прибыль из банков не через дивиденды, а через дешевые кредиты компаниям, которые требуют финансовой поддержки.

Например, буквально на днях НК «Роснефть» заявила об успешном размещении в России выпуска облигаций, номинированных в китайских юанях. Ставка купона
составила 3,05% годовых, объем – 15 млрд. Кто-то эти облигации купил (скорее всего государственный банк). И это крайне невыгодная сделка для покупателя. У Apple займы и то дороже... Это так, информация к размышлению.

Вывод:
Если считать по балансовой стоимости, то при потерях в 1,5 трлн ₽, у Сбера останется 4 трлн ₽ собственного капитала (или примерно 175 ₽/на акцию). Собственно, оценку по форвардному показателю P/B=1 для банка можно считать вполне справедливой (175 рублей за акцию**), особенно учитывая инфляцию и возможное резкое восстановление показателей деятельности в 2023-2024 годах.

📈 Если рассматривать покупку на долгосрок, то акции Сбера сейчас вполне интересны, но среднесрочно у них есть все шансы продолжить торговаться с большими дисконтами (до 50%). Сам держу лишь небольшую долю в портфеле.

Не является индивидуальной инвестиционной рекомендацией

#обзор #Сбербанк #Сбер #SBER

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/975
  • 👍 5
Post #2317 859
Дата публикации текста: 2022/09/16

​#FDX #отчет

⁉️ О чем говорит падение акций FedEx?

🚙 FedEx - американская логистическая компания. Предоставляет почтовые, курьерские и другие услуги по транспортировке грузов по всему миру.

⚠️ Ночью компания FedEx представила предварительные финансовые результаты за первый квартал 2023 финансового года и обновила прогнозы.

💰 Выручка составила 23,2 млрд. долл. (+5,5% г./г.) - ниже прогноза в 23,61 млрд. долл.; прибыль на акцию (EPS) оказалась равной 3,44 долл. (+21% г./г.) - против прогноза в 5,14 долл. Европа и Азия оказались худшими регионами для компании в плане выручки за прошедший квартал.

📉 Акции компании падали в моменте на -20%. CEO FedEx прогнозирует, что экономика США уже очень скоро войдет в рецессию. Компания отозвала свой прогноз по прибыли и изложила меры по снижению расходов.

🔥 Устойчивость FedEx является опорой всей экономики США и не только. Проблемы у FedEx = проблемы с бизнесом у компаний по всему миру из-за нарушений цепочек поставок. Все хуже и хуже новости с каждым днем...

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1572
  • 👍 4
Post #2316 907
Дата публикации текста: 2022/09/15

​#ROSN #отчет

🔥 Друзья, давно мы не публиковали отчеты. Исправляемся. Компания Роснефть представила финансовые результаты за 1 полугодие 2022 года по МСФО.

🏭 Публичное акционерное общество «Нефтяная компания «Роснефть» - нефтегазовая компания из России. Контрольный пакет акций принадлежит государственному АО «Роснефтегаз». Штаб-квартира - в Москве. Компания основана в 1993 г. В 1990-е большая часть нефтяной промышленности была приватизирована. Управление нефтегазовыми активами, оставшимися в собственности государства, осуществляло государственное предприятие «Роснефть», которое в сентябре 1995 г. было преобразовано в открытое акционерное общество «Нефтяная компания «Роснефть». Ключевая фигура: Игорь Сечин (главный исполнительный директор (президент)). Число сотрудников: 330 500. Дочерние компании: Юганскнефтегаз, Башнефть, Самотлорнефтегаз, ЗАО Ванкорнефть. Материнская компания: Росимущество (через Роснефтегаз). Аудитор: ООО «Эрнст энд Янг».

💡 В 2013 году компания стала крупнейшей в мире компанией-производителем нефти. По данным журнала «Эксперт», в 2017 году занимала 3 место среди российских компаний по объёмам выручки. Входила в список Fortune Global 500 2021 г. (195 место). По данным Forbes Global 2000, в 2021 году Роснефть заняла 99-е место среди крупнейших компаний мира по совокупности различных финансовых показателей. В 2022 году компания попала под западные санкци: например, она не может привлекать кредиты и долговое финансирование в европейских источниках.

🗒 Акции компании торгуются на Московской (MCX) фондовой бирже под тикером ROSN. Капитализация компании: 3,5 трлн. руб. Текущая стоимость акций: 367,1 руб. После выхода отчётности акции падают почти на -2,26% в моменте. 📉

👀 Ключевые результаты компании за 1 полугодие 2022 года по МСФО:

• Выручка от реализации и доход от ассоциированных организаций и совместных предприятий, выросли на 32,5% c 3 904 млрд. руб. до 5 172 млрд. руб. 📈

• Чистая прибыль, относящаяся к акционерам «Роснефти», выросла на 13,1% с 382 до 432 млрд. руб. 🧨

• Капитальные затраты выросли на 14,1% c 462 млрд. руб. до 527 млрд. руб. по сравнению с 1 полугодием 2021 года 🚀

• Чистый финансовый долг и сумма задолженности по предоплатам уменьшились на 12% с начала года. 📉

• В соответствии с дивидендной политикой в июне 2022 г. годовое собрание утвердило дивиденды. По итогам 2021 г. акционерам компании было выплачено более 441 млрд. руб. 💰

❗️ Вывод: в течение 1 пол. 2022 г. «Роснефть» находилась под беспрецедентным давлением негативных факторов внешней среды и западных санкций. Однако благодаря высокой операционной эффективности и соответствующим управленческим решениям компания сумела обеспечить непрерывность деятельности и продемонстрировать стабильные результаты. Также удалось укрепить финансовую устойчивость, сократив долговые обязательства на 12% с начала года. Финансовые результаты за 1 пол. 2022 г. формируют надежную основу для промежуточных дивидендов и дальнейшего роста суммарных выплат по итогам года.

⁉️ А есть ли в Ваших инвестиционных портфелях Роснефть?

⚠️Не является инвестиционной рекомендацией


Источник: t.me/InvestmentNotes/1568
  • 👍 8
Post #2315 929
Дата публикации текста: 2022/09/15

🛢 Роснефть (ROSN) - актуальный обзор компании в новых условиях

▫️ Капитализация: 3,9 трлн ₽
▫️ Выручка 2021: 8,7 трлн ₽
▫️ Прибыль 2021: 0,88 трлн ₽
▫️ P/E fwd 2022: 3,5
▫️ P/B: 0,7
▫️ fwd дивиденд 2022: 14%

⚠️ Последний раз компания отчитывалась по итогам 2021г и никаких финансовых показателей после этого не презентовалось. Но на основании отчетов других представителей сектора, можно примерно рассчитать как сейчас обстоят дела у Роснефти.

Примерный расчёт результатов компании за 1П 2022г (допустим, что реализация сырой нефти компании упала на 3% г/г, а дисконт соответствует текущей цене Urals):
Выручка 5,8 трлн ₽ (+50% г/г)
Себестоимость 4,5 трлн ₽ (+35% г/г)
Чистая прибыль без учета курсовых разниц 1 трлн ₽ / 105 ₽ на акцию (+90% г/г) 

В целом как и весь нефтегазовый сектор РФ, Роснефть должна показать вполне позитивные результаты за 1П 2022г и в состоянии выплатить по 45-50р на акцию (если конечно акционеры не решат, что эти деньги лучше направить на финансирование инвест. проектов).

⚠️ Однако уже во втором квартале компания будет испытывать значительные затруднения. Если во 2П 2022г Роснефть и будет получать чистую прибыль, то минимальную:
В Августе с учетом дисконтов (если дисконт у Роснефти соответствует рыночному) цена Urals упала на 10,5% г/г.
Курс USD/RUB за этот же период ниже на 18% г/г (75% выручки компании - это экспорт).
Даже если компания сможет успешно перенаправить весь экспорт на Азиатский регион (что скорее оптимистично), то выручка составит около 4-4,5 трлн ₽. То есть при сохранении себестоимости в 4,5 трлн, компания будет работать практически в ноль или даже в убыток.

✅ Менеджмент компании и государственные чиновники по-прежнему рассчитывают на начало реализации масштабного проекта Восток Ойл в 2024г. Сроки реализации так и не сдвинули, хотя проблемы с крупными нефтегазовыми проектами в РФ вполне очевидны. Даже проект Новатэка Арктик СПГ-2 пришлось сдвинуть на 1 год хотя практически все оборудование для проекта было куплено заранее. По-прежнему считаю, что если Восток Ойл и будет реализован, то явно гораздо позже намеченных сроков. Более вероятно, что сроки реализации сдвинуться на 2-3г. вперед и в текущих условиях компания сфокусируется на более доступных проектах.

✅ Роснефть провела свой первый выпуск облигаций в Юанях на сумму 15 млрд ¥. Срок погашения облигаций - 10 лет, а процент по ним составляет всего 3,05%. Это гораздо ниже даже 10 летних облигаций США которые сейчас дают 3,425%. В рамках Роснефти сумма долга не особо большая (2,5% от чистого долга) и через этот выпуск скорее всего тестовый.

❗ Отмечу, что % по выпущенным облигациям подозрительно мал... Сумма займа тоже символическая, она слишком незначительная для компании, если предположить, что сейчас прибыльность сохраняется. Такое впечатление, что рентабельность сейчас реально отрицательная и компанию поддерживают через госбанки скупкой невыгодных для них облигаций.

❌ Более 32% выручки компании приходится на Европу и в среднесрочной перспективе этот рынок будет не просто сокращаться, а полностью закроется для Российских компаний. В 2023г Роснефть уже не сможет поставлять как сырую нефть так и нефтепродукты на этот рынок.

❌ Сама компания (как и большинство аналитиков) прогнозирует, что добыча нефти в ближайший год уже будет превышать потребление, а цена $80 - это высокий прогноз цен на ближайший год. Этот сценарий становится все более правдоподобным на фоне настающего риска рецессии в мировой экономике.

Вывод:
В сложившихся условиях, Роснефть от провальных результатов спасают только высокие цены на нефть и рост спроса в Азии (из-за дисконта). Но уже во 2П2022 показатели будут печальными. В таких условиях, крупные инвестиционные проекты компания будет вынуждена сдвинуть на 2-3 года. Адекватной ценой на акции компании по-прежнему считаю 390 рублей.

__Не является индивидуальной инвестиционной рекомендаци...окончание текста по ссылке->

Источник: t.me/taurenin/972
  • 👍 8
Post #2314 821
Дата публикации текста: 2022/09/14

​​⚡️Мосэнерго (MSNG) - освежим взгляд на компанию

▫️Капитализация: 75 млрд
▫️Выручка: 222,3 млрд
▫️EBITDA: 26,4 млрд  
▫️Чистая прибыль: 6,5 млрд 
▫️fwd дивиденд 2022: 10%
▫️Fwd P/E 2022: 5

👉 «Мосэнерго» - самая крупная из региональных генерирующих компаний России. Является дочерней компанией «Газпром-энергохолдниг». Компания оперирует 15 ТЭЦ в Москве и Московской области. Всего на 5 из 15 объектах есть энергоблоки ПГУ. Это значит, что модернизациям и капексам конца пока не видно.

50% - выручки компании формируется за счет теплогенерации
49% - за счет продаж электроэнергии
1% - прочие сегменты

✅ По результатам 1 квартала выручка компании незначительно снизилась на 3,5% при этом операционные расходы сократились на 5,5%, что в совокупности с увеличением финансовых доходов компании привело к росту чистой прибыли на 38,5% г/г.

⚠️ Отчет за 2 квартал Мосэнерго решили не публиковать. Вероятно это общая политика Газпром-Энергохолдинга.

✅ Компания приняла новую дивидендную политику: теперь компания будет направлять 50% скорректированной чистой прибыли по МСФО/РСБУ. Такая дивидендная политика установлена для всех дочерних компаний Газпром-Энергохолдинга. По итогам 2022 года Мосэнерго может выплатить около 0,18-0,20 рублей на акцию (10% доходность к текущей цене).

✅ По данным последнего доступного отчета, у Мосэнерго отличное финансовое состояние: у компании отрицательный чистый долг, а финансовые вложения свободных денежных средств дополнительного генерируют 1,4 млрд рублей прибыли (11% чистой прибыли). 

❌ Большинство генерирующих активов компании нуждаются в модернизации, которая в текущих условиях если и возможна, то только за счет огромных капитальных затрат. При этом уже в 1 квартале 2022г у компании был отрицательный свободный денежный поток. Собственной чистой прибыли (тем более если выплачивать дивиденды) Мосэнерго будет недостаточно для обновления своих станций. Скорее всего придется ощутимо наращивать долг (который в свою очередь приведет к сокращению базы для дивидендных выплат) или ждать какой-то поддержки от Правительства. 

Вывод:
По сравнению с большинством представителей сектора электрогенерации РФ, Мосэнерго отличает значительный износ активов и внушительный потенциальный объём необходимых капитальных вложений для их обновления. Принятия компанией новой дивидендной политики - это безусловно позитивно. Однако риск того, что объём капитальных затрат (из-за дороговизны иностранного оборудования) приведет к ощутимого падению прибыли по-прежнему велик.

📉 Адекватная цена акций данной компании по-прежнему примерно 1,5 рубля. По текущим бы компанию не покупал.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #Мосэнерго #MSNG

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/969
  • 👍 1
Post #2313 855
Дата публикации текста: 2022/09/13

​​🗣 HeadHunter (HHR) - обзор отчета за 1П 2022г и перспективы компании

▫️Капитализация: 70 млрд ₽
▫️Выручка TTM: 17,6 млрд ₽
▫️EBITDA TTM: 6,6 млрд ₽
▫️Прибыль TTM: 3,5 млрд ₽
▫️fwd P/E 2022: 15
▫️fwd дивиденд 2022: 0%

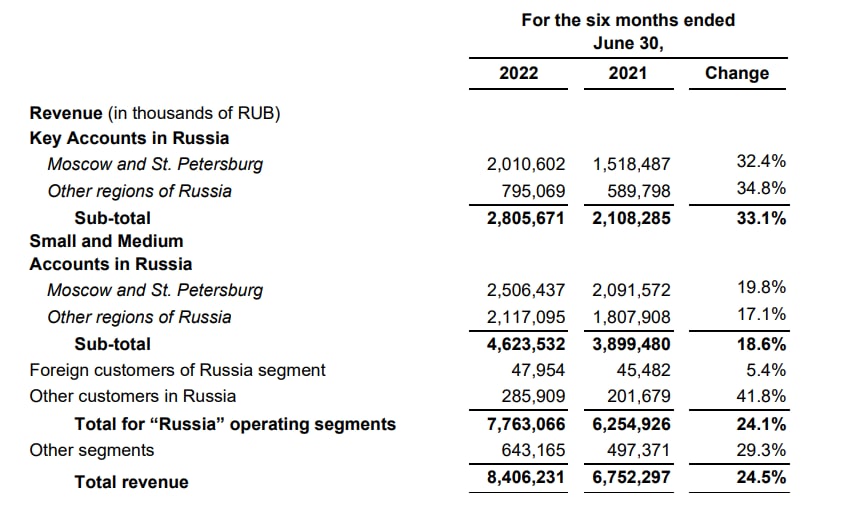
👉Разделы выручки по продуктам в 1П2022г и динамика г/г:
▫️ Комплексные подписки: ₽ 2,4 млрд (+35,7%)
▫️ Доступ к базе резюме: ₽ 1,6 млрд (+14,4%)
▫️ Размещение вакансий: ₽ 3,6 млрд (+21,8%)
▫️ Дополнительные услуги: ₽ 0,8 млрд (+27,9%)

Итого выручка: ₽ 8,4 млрд (+24,5%)

⚠️Несмотря на хорошие результаты полугодия, во 2 квартале 2022г рост бизнеса компании значительно замедлился: выручка увеличилась всего на 1,1% г/г, чистая прибыль (без учета курсовых разниц) сократилась на 37% а чистая маржинальность опустилась с 39% до 24%. Такое ощутимое падение было вызвано снижением количества клиентов малого и среднего бизнеса на 8,3% и ростом операционных затрат на 41,6% г/г. Больше всего выросли траты на сотрудников (+42,2% г/г) и маркетинговые расходы (+98,4% г/г). 

✅ Небольшой рост клиентской базы в сегменте крупных клиентов на 4,7% в совокупности с очередным повышение цен на услуги компании помогли HeadHunter избежать более серьезных потерь. Теперь выручка от оказания услуг крупным клиентам занимает 33% от общей выручки.

✅ Сбер продолжает избавляться от непрофильных активов (ликвидация СП с ВКонтакте) и очередное закрытие конкурента HHRU в лице сервиса Работа.ру это скорее вопрос времени. В перспективе 5 лет компания почти наверняка будет иметь фактически монопольное положение на рынке, что позволит ей и дальше увеличивать цены на свои услуги.
 
❌ Листинг компании на NASDAQ не позволяет HHRU платить дивиденды и по заявлениям менеджмента до снятия санкций ситуация вряд ли поменяется. При этом, высока вероятность принудительного делистинга расписок HHRU со стороны NASDAQ. На Московской бирже торгуются расписки компании в рублях, но от free float они занимают совсем небольшую долю.

❌ На фоне достаточно слабых результатов, компенсация менеджмента в форме акций выросла на 150 млн рублей. В основном именно это и внесло вклад в рост расходов на персонал.

❌HHRU - это компания роста и она имеет оценку, как у компании роста. По результатам последнего квартала мы видим, что появились проблемы с ростом бизнеса, которые могут сильно изменить оценку компании, если они продолжатся.

Выводы:
Как я и говорил в прошлом обзоре на компанию, самый уязвимый сегмент компании в текущих экономических условия в РФ - это малый и средней бизнес. Судя по всему, по итогам года будет падение на 5-10% с постепенным восстановлением рекрутинговой активности в 2023г.

HeadHunter по-прежнему имеет достаточно низкую оценку и потенциал роста до 2000р, но только при смене юрисдикции и судя по всему руководство компании добровольно его менять не собирается. Без этого расписки компании несут в себе значительные риски и особого интереса к покупке не представляют.

Не является индивидуальной инвестиционной рекомендацией

#обзор #HeadHunter #HHRU

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/968
  • 👍 3
  • 👎 1
Post #2312 777
Дата публикации текста: 2022/09/12

🟢💼💰 ПЛАН $GS GOLDMAN ИЗ 4 ЧАСТЕЙ ДЛЯ ФОНДОВЫХ ИНВЕСТОРОВ НА ОСТАВШУЮСЯ ЧАСТЬ ГОДА

👉 Для инвесторов, пытающихся ориентироваться на сложном рынке в условиях замедления экономического роста и повышения процентных ставок, Goldman Sachs разработал план действий на оставшуюся часть 2022 года.

🙀 Дэвид Костин, глава отдела стратегии Goldman по акциям в США, в пятничной записке для клиентов рассказал о четырех стратегиях повышения эффективности для инвесторов в акции. Широко известный стратег сказал, что скачок ставок оказал острое влияние на оценку акций и особенно на акции с высокими темпами роста. Между тем, по словам Костина, риск рецессии в США может еще больше повлиять на акции в обозримом будущем.

🎯 Базовый прогноз фирмы с Уолл-стрит для S&P 500 составляет 4300 на конец этого года, что примерно на 7% выше сегодняшнего уровня.

1️⃣ КАЧЕСТВЕННЫЕ АКЦИИ

⚡️ Goldman сказал, что акции с “качественными” фундаментальными показателями могут превзойти показатели, связанные с ужесточением финансовых условий и увеличением стоимости капитала, коэффициентов P/E и других критериев оценки. “Возросшая стоимость капитала будет сдерживать расширение оценки и побудит инвесторов вознаграждать компании высококачественными фундаментальными показателями”, - сказал Костин.

🎩 Goldman составил корзину из качественных акций с самыми высокими показателями “качества” в каждом секторе. Акции с высокими показателями качества имеют сочетание сильных балансов, истории стабильных продаж и роста прибыли, доходности капитала выше среднего и низкого исторического риска просадки, отметили в банке.

2️⃣ НЕДООЦЕНЕННЫЕ АКЦИИ

📊 Стоимостные акции в последние месяцы превзошли акции роста по темпам роста, поскольку растущие ставки снизили аппетиты к последним. Goldman считает, что эта тенденция сохранится при любом из двух сценариев – инфляция достигнет пика в ближайшем будущем, и внимание переключится на конец цикла повышения ставок; ФРС ужесточит политику настолько сильно, что это приведет экономику к рецессии.

⚙️ Фирма с Уолл-стрит обнаружила ряд акций, которыми управляющие взаимными фондами, ориентированными на ценность, владеют недостаточно по сравнению с их эталонными аналогами, включая $PFE Pfizer, $T AT&T, $MRNA Moderna, $F Ford и $MO Altria Group.

💬 “Если фактор стоимости начнет превалировать, то инвесторы будут стремиться уменьшить ошибку начнут и покупать акции фирм, которыми они в настоящее время не владеют или в которых они имеют недостаточный вес акций в портфелях”, - сказал Костин.

3️⃣ ДИВИДЕНДЫ

💸 По словам банка, сосредоточение внимания на акциях с высокими дивидендными выплатами также может обеспечить стабильный источник дохода во времена волатильности. “Дивиденды открывают инвесторам доступ к фундаментальному росту S&P 500, минимизируя при этом риск оценки собственного капитала”, - сказал Костин. “Инвестирование в дивиденды предполагает учет приоритетов корпоративных денежных расходов”.

💲 Фирма с Уолл-стрит выделила несколько компаний, выплачивающих дивиденды, в том числе $LUMN Lumen Technologies, доходность которой составляет 10,4%. Дивиденды $BBY Best Buy составляют 4,7%, а $IBM платит 5,1%.

4️⃣ ОРИЕНТИРОВАННОСТЬ НА ВНУТРЕННИЙ РЫНОК

🇪🇺 Наконец, в то время как в США уже наблюдается стремительный рост инфляции и замедление экономического роста, экономическая ситуация в Европе является ужасной, отмечают в Goldman, призвав инвесторов сосредоточиться на акциях с преимущественно внутренними доходами.

⛔ “Несмотря на опасения инвесторов по поводу фондового рынка США, мы считаем, что он предлагает больший абсолютный потенциал доходности с поправкой на риск, чем страдающие от рецессии европейские рынки”, - сказал Костин.

🌎 Стратег отметил, что взвешенный по торговле доллар укрепился на 9% в этом году и представляет собой препятствие для получения прибыли теми фирмами, у которых высокая доля продаж за пределами США. По данным Goldman, к **компаниям с...окончание текста по ссылке->

Источник: t.me/Full_Time_Trading/178914
Telegram 🔥Full-Time Trading 🟢💼💰 ПЛАН $GS GOLDMAN ИЗ 4 ЧАСТЕЙ ДЛЯ ФОНДОВЫХ ИНВЕСТОРОВ НА ОСТАВШУЮСЯ ЧАСТЬ ГОДА 👉 Для инвесторов, пытающихся ориентироваться на сложном рынке в условиях замедления экономического роста и повышения процентных ставок, Goldman Sachs разработал план действий…
  • 👍 3
Post #2311 707
Дата публикации текста: 2022/09/12

​​💱 PayPal (PYPL) - обзор результатов компании за 1П 2022г и еще одно подтверждение глобальных экономических проблем

▫️Капитализация: 111 млрд
▫️Выручка TTM: 26 млрд
▫️EBITDA TTM: 4,6 млрд
▫️Прибыль TTM: 2 млрд
▫️fwd P/E 2022: 22
▫️P/B: 5,5

👉 PayPal - крупнейшая дебетовая электронная платёжная система. Позволяет клиентам оплачивать счета и покупки, отправлять и принимать денежные переводы. 

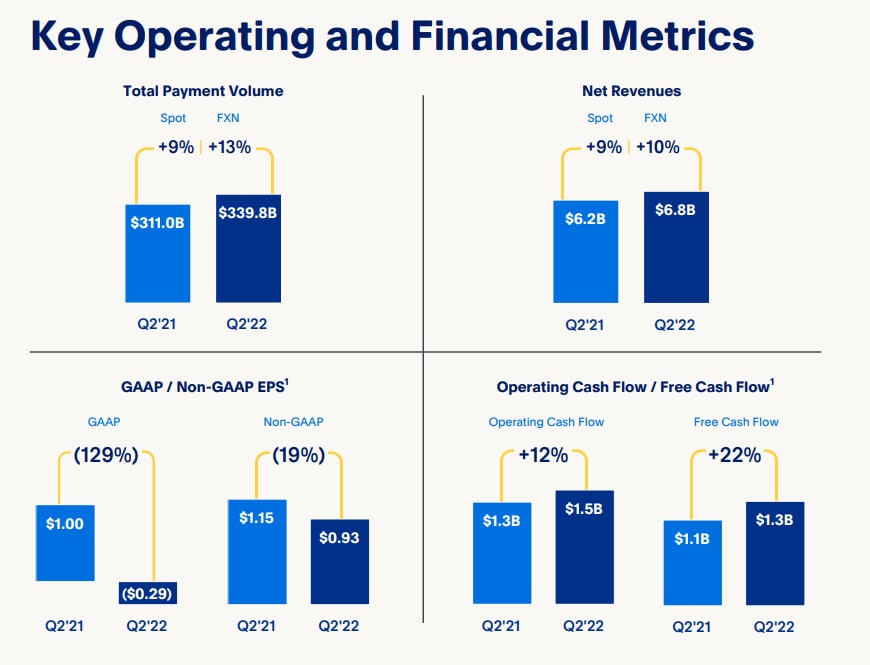
⚠️ Рост бизнеса PayPal существенно замедлился во 2кв2022г: выручка выросла всего на 9% г/г, прибыль сократилась на 21% г/г (если брать скорректированные показатели), операционная маржинальность снизилась с 26,5% до 19,1%. Теперь менеджмент компании ожидает рост выручки всего на 12% г/г (скорее всего по итогу будет даже меньше). Долгосрочный прогноз развития компании был отозван и пересматривается. ❗

✅ PayPal представила свой собственный BNPL сервис "Pay Monthly". Конкуренция на этом рынке ещё выше чем на основном рынке PayPal и поэтому много от этого направления ожидать не стоит. Тем не менее, собственный BNPL сервис вполне может принести компании небольшой прирост комиссионных доходов.

✅ Компания имеет вполне привлекательную оценку - fwd P/E 2022 всего 22 (на пике компания торговалась в 65 P/E). Для PayPal это одна из самых дешевых оценок за всю историю и значительно дешевле средней оценки компании с 2016г (P/E 35). Конечно надо учитывать, что в эту оценку заложены текущие реалии и более медленный рост компании.

✅ PayPal одобрил программу байбек на сумму в 15 млрд долларов (13,5% текущей капитализации). Байбек будет осуществлен за счет имеющихся средств на балансе компании и частично с помощью привлечения долга. Сумма байбека достаточно крупная и среднесрочно будет выступать поддержкой для роста цены акций.

✅ Компания работает в защитном секторе экономики, объем платежей, как и объем комиссий, скорее всего долгосрочно расти вместе с инфляцией. Компании такого сектора редко торгуются с дисконтом.

❌ Риск роста конкуренции в секторе платежей полностью реализовался и многие ниши PayPal пришлось уступить. Самый популярный мобильный кошелек теперь CashApp (от Square), а такие сервисы для оплаты товаров и услуг как PrimePay (Amazon) ApplePay и ShopPay (Shopify) заняли значительную часть рынка PayPal. Такая конкуренция ограничивает перспективы роста компании и снижает маржинальность (приходится делать сервис более доступным и привлекательным для привлечения клиентов в условиях, когда особой разницы между системами нету). 

Многие из конкурентов компании обладают собственным не менее узнаваемым брендом, что еще больше усложняет ситуацию в отрасли. С другой стороны, это почти наверняка пик конкуренции в секторе оплаты товаров и услуг и теперь более слабые игроки начнут закрываться и уступать свою долю другим конкурентам.

❌ Как я и отмечал в прошлом обзоре на компанию, характер бизнеса делает PayPal уязвимым для валютного риска. Укрепление доллара привело к тому, что компания недополучила 4% роста платежей и 1,5% выручки.

❌ PayPal начинает сокращать сотрудников. Так, в Ирландии будет уволено 500 сотрудников (1,5% от общего штата). Это позитивно повлияет на расходы компании, но прежде всего это указывает на то, что у PayPal серьёзные проблемы с ростом бизнеса и в текущих условиях в таком количестве сотрудников просто нет необходимости. При этом такие конкуренты компании как Adeyen и Square продолжают нанимать персонал. 

Выводы:
PayPal пострадал от притока инвестиций и роста конкуренции в секторе оплаты товаров и услуг. Если ранее компания роста по 18-20% в год при чистой маржинальности в 16-20%, то теперь компания будет показывать рост выручки около 9-12% при маржинальности в 10-13%. Но при этом значительно упала и оценка компании: P/E снизился с средних 35 до текущих 20-22 (-42%).

По такой оценке, акции компании выглядят вполне привлекательно с долгосрочной целью в 110$ за акцию. Конечно, в моменте они ...окончание текста по ссылке->

Источник: t.me/taurenin/965
  • 👍 4
Post #2309 834
Дата публикации текста: 2022/09/09

​​🛢Occidental Petroleum (OXY) - нефтяник из портфеля Баффета

▫️Капитализация: $ 61 b
▫️Выручка TTM: $ 34 b
▫️EBITDA ТТМ: $ 19 b
▫️Прибыль TTM: $ 10 b
▫️Net debt/EBITDA: 1,1
▫️fwd P/E 2022: 5
▫️P/B 3,3
▫️fwd дивиденд 2022: 0,8%

👉 Occidental Petroleum Corporation занимается разведкой, разработкой, добычей и сбытом сырой нефти и природного газа. Компания также производит и продает различные основные химикаты, винилы и химикаты для повышения производительности.

✅ Компания показала сильный рост доходов по итогам 1П2022 года.

Выручка составила $19B, увеличившись на 69% г/г. EBITDA достигла отметки $11,1B (+108% г/г), чистая прибыль выросла до $8B (против убытка в 1 млн долларов в 1П 2022).

✅ OXY активно добавляет в портфель активов своей компании Уоррен Баффет. Сейчас Berkshire Hathaway контролирует чуть более 20% компании и имеет возможность (после одобрения регулятора) увеличить свою долю до 50%. 

C другой стороны, не менее популярный инвестор Карл Айкан целиком продал свою долю в компании (более 10%).

✅ Уровень цены WTI, при котором компания может оплачивать свои инвестиционные проекты и наращивать дивиденды - 40$. Цены выше этого уровня, позволяют компании сокращать долг и проводить байбек.

✅ Основной фокус компании - сокращение уровня долга. Occidental известна в секторе за свою перекредитованность и на дне прошлого нефтяного цикла чуть не обанкротилась. Поэтому, чтобы избежать повторения этой ситуации, менеджмент собирается сократить чистый долг до 15-18 млрд долларов (с текущих 20 млрд). Для достижения этой цели уже было выплачено 15 млрд долгов.

✅ После сокращения долга, оставшуюся часть свободного денежного потока, OXY предпочитает вместо дивидендов тратить на байбек. Текущий байбек составляет 1,1 млрд (1,8% от капитализации), но при достижении целей менеджмента по делевереджу, программа выкупа акций может быть существенно увеличена. 

❌ По мультипликаторам Occidental стоит в абсолютных значения не особо дорого, но относительно своей отрасли компания торгуется с премией. При этом OXY почти всегда справедливо торговался с дисконтом в силу не самого качественного менеджмента и финансового состояния компании.

Вывод:
Occidental Petroleum на фоне роста цен сможет укрепить баланс компании и после этого перейдет к наращиванию байбека. Оздоровление финансового состояния компании сделало её более привлекательной долгосрочно, но сейчас компания торгуется с необоснованной премией к сектору. Скорее всего это связано только с тем, что компанию покупает Баффет и весь рынок пытается скопировать его инвестиции. По такой цене лучше взять американских мейджеров или более мелких и эффективных нефтяников из Пермского бассейна. Справедливая цена OXY - 55$ за акцию.

Не является индивидуальной инвестиционной рекомендацией

#обзор #OXY #OccidentalPetroleum

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/964
  • 👍 1
Post #2308 775
Системный трейдинг с перспективы Волнового анализа.

Ваш первый шаг в биржевую аналитику и системный трейдинг. Рассказываем про торговую систему и ее компоненты. 
-
Для прохождения курса не нужен депозит, торговать на бесплатном курсе студентам запрещено. Мы не сотрудничаем с брокерами, не берем деньги в управление, у нас нет реферальных ссылок.
-
О чем данный курс? - Про системный подход к трейдингу как к профессии. Показываем, как нужно строить торговую систему. Рассказываем про: ВА, психологию, риск\мани менеджмент, торговые стратегии, учет и анализ действий, когнитивные ошибки.
-
Как проходит обучение?
1. Видеоуроки на нашем сайте с тестами по каждому уроку;
2. Telegram-чат с дополнительными заданиями, общение с кураторами и студентами, ответы на ваши вопросы;
3. Тематические ZOOM-созвоны и в вебинары;

Регистрация на сайте, курс бесплатный!
Post #2307 776
Дата публикации текста: 2022/09/08

🟢 ЭТО САМЫЕ ДЕШЕВЫЕ И НАИБОЛЕЕ ПОПУЛЯРНЫЕ АКЦИИ В S&P 500

💰 На этом перевернутом с ног на голову рынке некоторые инвесторы стремятся найти стоимостные акции. На самом деле $GS Goldman Sachs считает, что сейчас самое подходящее время сделать именно это. В заметке во вторник аналитик Кормак Коннерс сказал, что большой разброс оценок между самыми и наименее дорогими именами на рынке создает возможность для роста стоимости в течение следующих трех лет.

⚖️ Данные также свидетельствуют о том, что стоимостные акции, как правило, опережают показатели акций роста ближе к началу рецессии и после пиков инфляции или ближе к концу цикла повышения ставок, сказал он. CNBC составил список акций S&P 500, которые дешевы, но которые также нравятся аналитикам с Уолл-стрит.

📊 Чтобы найти эти имена, CNBC отобрал компании с четырьмя характеристиками: текущее форвардное соотношение цены и прибыли ниже, чем их историческая пятилетняя средняя форвардная P/E; прибыль, которая, по оценкам, увеличится как минимум на 10%; у которых были оценки "покупки" по крайней мере от 50% аналитиков, охватывающих акции; и по крайней мере на 10% выше прогнозируемой аналитиками цены.

💫 $DIS Walt Disney, например, торгуется со скидкой 26% на основе форвардной цены к прибыли, что ниже ее исторического 5-летнего среднего форвардного P/E. Он также пользуется большой популярностью у аналитиков: 72% тех, кто освещает акции, оценивают его как "покупку", и, по данным FactSet, он на 24% выше средней целевой цены. Компания Third Point недавно приобрела новую долю в гиганте индустрии развлечений, стоимость которой, по имеющимся данным, составляет $1 млрд. В письме, полученном Дэвидом Фабером из CNBC, инвестор-активист настаивал на том, чтобы Disney выделила спортивную сеть ESPN, и призвал компанию интегрировать Hulu непосредственно в платформу Disney+.

💻 Также в списке есть $QCOM Qualcomm, которая недавно заключила сделку с $META Meta (запрещена в РФ) на разработку чипов виртуальной реальности для приложений metaverse. Qualcomm торгуется со скидкой почти в 39% на основе форвардной прибыли, что значительно ниже ее исторического 5-летнего среднего форвардного дохода. По данным FactSet, около 53% аналитиков, освещающих акции, считают это "покупкой".

📲 По данным FactSet, у $AMD Advanced Micro Devices, другого производителя чипов, может вырасти на 52% по сравнению со средней целевой ценой аналитиков, и он торгуется со скидкой 54% на основе форвардной прибыли. Stifel недавно инициировал освещение акций с рейтингом "покупки". Его целевая цена в $122 подразумевает, что акции могут подскочить более чем на 53% по сравнению с закрытием в среду.

🗣 “Несмотря на краткосрочную волатильность спроса, мы ожидаем, что прирост акций будет стимулировать рост намного выше рыночного, и мы ожидаем продолжения роста валовой и операционной прибыли, что, по нашему мнению, в конечном итоге должно привести к многократному расширению”, - написал аналитик Stifel Рубен Рой в заметке вчера.

🛢 В список также попали четыре энергетических компаний. Один из них - $HAL Halliburton, который вырос примерно на 25% в годовом исчислении, но по-прежнему дешев на основе форвардной прибыли. Он торгуется с почти 40%-ной скидкой к своему историческому 5-летнему среднему форвардному P/E.

⚠️Не является инвестиционной рекомендацией


Источник: t.me/Full_Time_Trading/178176
  • 👍 2
Post #2306 694
Дата публикации текста: 2022/09/08

​​💉 ИСКЧ (ISKJ) - обзор отчёта компании за 1П 2022г

▫️ Капитализация: 6 млрд рублей
▫️ Выручка ТТМ (МСФО): 1,15 млрд рублей
▫️ EBITDA: 155 млн рублей
▫️ Прибыль ТТМ (МСФО): 40 млн рублей
▫️ P/E fwd (МСФО) 2022: примерно 80 

👉 «Институт Стволовых Клеток Человека» - компания, работающая в области современных биомедицинских технологий и здравоохранения. Основной деятельностью компании является научные исследования, разработка, а также коммерциализация и дальнейшее продвижение на рынке собственных лекарственных препаратов и услуг.

👉 Компания работает как холдинг, а сегменты выручки ИСКЧ представлены ее дочерними компаниями. Так за 1П 2022г выручка компании выглядит следующим образом: 

▫️АО «ЦГРМ «ГЕНЕТИКО» (генетическое тестирование и исследования) - 143 млн рублей (-23,3% г/г)
▫️ПАО «ММЦБ» / Гемабанк (публичная компания , занимается криокосервацией и хранением стволов клеток пуповинной крови. Контролирует почти половину рынка) - 125 млн рублей (-3,6% г/г)
▫️ООО «Репролаб» (крупнейший репродуктивный банк РФ) - 105 млн рублей (-20,3% г/г)
▫️ ООО «НексГен» (разработчик лекарственных препаратов) - 111 млн рублей (+37% г/г)
▫️Почие (в основном услуги эстетической медицины) - 34 млн рублей (+31% г/г) 

👉 В целом выручка компании снизилась на 6,6% г/г «на фоне обострения геополитической ситуации в мире, ускорения инфляции и падения промышленного производства в РФ». Для медицинской компании. озвученные причины выглядят как-то неубедительно. 

✅ Операционные расходы компании сократились на 7% (сильнее чем падение выручки), а маржинальность по этому показателю выросла до 12,2% (против 11,8% в 1П 2021г). В целом маржинальность остается на достаточном низком уровне.

✅ ИСКЧ совместно с Ростехом начала разработку комбинированной вакцины против гриппа и коронавируса. Свои мысли и расчёты по поводу вакцины от ИСКЧ я изложил в предыдущем обзоре на компанию (https://t.me/taurenin/97). Принципиально ничего не изменилось. Однако чем дольше эта вакцина находится в разработке, тем меньше будет её потенциальный рынок.

✅ Компания расширяет свой портфель активов и инвестирует в разработчика первых в классе ген-активированных материалов для медицинского применения. Сумма инвестиций в 2022-2023г составит 50 млн рублей или почти вся чистая прибыль компании за 2022г (после инвестиций в 40 млн рублей от ИСКЧ и лично Артура Исаева в 2021г). 

❌ В планах компании был выход на рынок США с своим разработанным препаратом Неоваскулген. На сколько это осуществимо в текущих условиях - это большой вопрос. Во многом это был драйвер роста...

Вывод
ИСКЧ - это уникальный актив для фондового рынка РФ и при определенной цене он вполне мог быть интересным для долгосрочных инвестиций. Но сегодня акции торгуются с форвардным P/E 80, а в форвардные показатели явно заложен серьезный и устойчивый коммерческий успех разрабатываемой вакцины. На сколько это реалистично - большой вопрос. Даже при самом оптимистичном сценарии, адекватная цена акций ИСКЧ - не больше 40 рублей за акцию.

Не является индивидуальной инвестиционной рекомендацией 

#обзор #ИСКЧ #ISKJ

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/962
  • 👍 5
Post #2305 693
Дата публикации текста: 2022/09/07

​​🏠 ЦИАН (CIAN) - обзор результатов компании за 1П 2022

▫️Капитализация: 34 млрд
▫️Выручка ТТМ: 7 млрд
▫️EBITDA: 700 млн
▫️Убыток ТТМ: -1,6 млрд

👉 Компания предоставляет возможности по размещению объявлений по продаже недвижимости для частных лиц и компаний.

✅ В 1П2022г компания продолжила рост. Выручка: +34% г/г, ₽3.6 млрд. Скорректированная EBITDA: +951% г/г, ₽536 млн. Убытки при этом сократились на 77% и составили 389 млн рублей. В целом компания почти вышла на чистую прибыль (без учета расходов по курсовым разницам, в 1П 2022г компания уже бы заработала 230 млн рублей).

Таким образом, форвардная прибыль за 2022й год могла бы составить около 500 млн рублей (fwd p/e 2022 около 70).

✅ В перспективе, компания может повторить путь развития Headhunter и фактически монополизировать рынок размещения объявлений по продаже и аренде недвижимости. Уже сейчас платформа Циан занимает первую позицию по популярности у пользователей во всех ключевых регионах. В долгосрочной перспективе, отставания конкурентов от Циана наверняка будет увеличиваться. Тем не менее, для консолидации рынка и укрепления своей позиции компании необходимо проводить сделки M&A, которые уже попадают под ограничения со стороны антимонопольной службы (покупать разрешают только небольших конкурентов).

✅ Циан скорее всего сможет получить аккредитацию для получения льгот как IT компания. Это позволит проводить заимствования на гораздо более комфортных условиях. Сейчас компания занимает на условиях ставка ЦБ +3,5-4%, а после получения аккредитации сможет занимать по ставке ЦБ - 1-2%.

⚠️ Из прибыльных направлений у компании по прежнему только услуги по размещению направлений в Москве и МО. В этом сегменте, EBITDA компании увеличилась на 50% и составила 1567 млн рублей. Все остальные направления Циан принесли совокупный убыток (по EBITDA) в 1031 млн рублей.

⚠️ Увеличение маржинальности по скорректированной EBITDA до 15% выглядит достаточно позитивно (по сравнению с 1,9% в 1П 2021г), но это включает траты в размере 353 млн на плату работникам компании в форме акций. Если исключить эту статью из корректировок EBITDA, то маржинальность по этому показателю составит уже 5%.

❌ У компании иностранная юрисдикций (Кипр) и листинг акций на NASDAQ со всеми вытекающими из этого проблемами.

Вывод:
Как я и говорил в прошлом обзоре, на IPO удалось продать очень дорого. Спустя всего пару кварталов после размещения, акции компании сложились в разы и достигли справедливой цены. Сейчас Циан торгуется по 486 рублей, что выше адекватной цены в 350-400 рублей за акцию. До своих рекордных отметок при размещении, акции компании восстановятся еще очень и очень не скоро.

👆 Несмотря на убытки и на форвардный p/e 2022 года около 70, компания может начать довольно быстро наращивать маржинальность и показать хорошие темпы роста прибыли, если выручка будет расти хотя бы по 25-30% г/г еще несколько лет. По грубым подсчетам, прибыль в 2025м году уже может вырасти и до 2,5 млрд рублей (FWD p/e 2025 около 13,6). Как я уже написал выше, это дорого, но не космос как сразу после IPO.

Не является индивидуальной инвестиционной рекомендацией

#обзор #ЦИАН #CIAN

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/961
  • 👍 1
Post #2304 697
Дата публикации текста: 2022/09/06

​​🥚 МТС (MTSS) - обзор отчета по МСФО за 2кв2022

▫️Капитализация: 486 млрд (243 р/акция)

Данные последнего отчета за 2кв2022

▫️Выручка: 127,8 млрд р (+0,7% г/г)

▫️Себестоимость: 44,6 млрд р (-4% г/г)
▫️Админ. затраты: 26,6 млрд р (+10% г/г)
▫️Амортизация: 29,2 млрд р (+9,4% г/г)

▫️скорр. Опер. прибыль: 27,3 млрд р (-10% г/г) ❗
▫️Прибыль: 10,9 млрд р (-36,7%)

✅Начну с позитива (которого мало). У компании во 2кв2022 снизилась себестоимость на 4% г/г, хотя логично было ей вырасти хотя бы вместе с инфляцией. То, что компания смогла не увеличить издержки - жирный плюс.

С административными затратами и амортизацией ситуация хуже, но издержки здесь тоже ниже инфляции - это хороший знак.

✅ Компания остается в зоне прибыльности, за 1П2022 заработано 8,7 рублей прибыли на акцию (против 19,45 в 1П2021 года).

❌ На этом позитив заканчивается и начинаются нюансы.... Выручка компании во 2кв2022 выросла всего на +0,7% при инфляции около 15%. Т.е. компания в реальном выражении сильно падает.

Вместе с реальной выручкой падают и прибыли. Чистая прибыль во 2кв2022 упала на 36,7% г/г. Однако, если её скорректировать на прочие доходы и расходы г/г, то она составит всего 7,1 млрд рублей за 2кв2022 - это довольно мало (падение на 59% г/г).

👆 Очевидно, что с такими показателями дивидендов больших ждать не стоит. Даже при выплате 100% прибыли по МСФО форвардные дивиденды будут около 6%, чтобы дивиденды были выше их нужно будет платить в долг, который обслуживать становится тяжелее.

❌ У компании немного сократился чистый долг до 419,0 миллиард рублей. Однако, это все-равно серьезная цифра. Показатель Net debt/EBITDA остался на уровне 1,9. Однозначно, % расходы будут давить на показатели компании еще долго.

❌У компании собственный капитал по МСФО стал отрицательным (-30 млрд рублей). Нераспределенная прибыль в балансе сильно уменьшилась это потенциально может повлиять на рекомендации по дивидендам.

Вывод:
У компании сейчас явно не лучшие времена. Большинство рисков, которые описывались в предыдущем обзоре - реализовываются. Дивиденды компании почти гарантированно будут меньше, чем в предыдущие годы, также есть вероятность их отмены.

Здесь плюсом является заинтересованность АФК Системы в получении дивидендов от компании, но это не гарантирует выплаты в условиях ухудшения финансового состояния компании.

📊 Компания оценена вполне справедливо, имеет небольшой потенциал роста до справедливой цены (около 15%). На мой взгляд, такой дисконт не оправдывает риски.

Не является индивидуальной инвестиционной рекомендацией

#обзор #MTSS #МТС

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/960
  • 👍 4
Post #2303 748
Дата публикации текста: 2022/09/05

​​💊 Мать и Дитя (MDMG) - краткий обзор финансовых результатов за 1П2022

Капитализация: 35,5 млрд р

Предыдущий обзор операционных показателей был относительно недавно: https://t.me/taurenin/936, а сегодня вышли финансовые результаты.

❌ Компания начала сильно падать в реальном выражении. Выручка выросла всего на 1,3%, что очень мало при текущей инфляции.

Издержки росли медленнее инфляции, но из-за них EBITDA сократилась на 5,8% г/г до 3,6 млрд рублей.

👉 Скорректированная Чистая прибыль снизилась на 9,4% год-к-году до 2,4 млрд руб. Рентабельность Скорректированной Чистой прибыли составила 19,7%. Т.е. как я уже писал ранее, компанию сейчас нельзя назвать растущей.

❌ Как я и опасался, компания заморозила некоторые проекты (Лапино-5 и Домодедово). Это довольно существенные корректировки в инвестиционной программе.

✅ Из позитивных моментов: ожидаемо компания полностью ликвидировала чистый долг. Теперь есть все шансы на переход компании к дивидендным выплатам в 100% от FCF (в среднесрочной перспективе). Особенно, с учетом того, что компания завершила основные капексы.

❗ Компания, как и многие другие, не делает никаких заявлений по поводу возможности смены юрисдикции на российскую. Это ставит под вопрос реализацию дивидендной политики, поэтому вполне логично, что акции не должны торговаться без хорошего дисконта.

✅Бизнес компании уже вполне зрелый и диверсифицированный. Выручка сегмента "Женское и детское здоровье" составляет 51,1% против 31% в 2019 году. В целом, нет серьезны оснований полагать, что бизнес компании перестанет генерировать прибыль или расти. Скорее всего бизнес в долгосрочной перспективе восстановится и его ждет рост в реальном выражении около 4-6% в год.

Вывод:
В целом, я по-прежнему вижу адекватную оценку акций компании на уровне 600 рублей. Сейчас цена была бы интересно для покупки, если бы не иностранная юрисдикция. Из-за этого акции компании не держу..

Не является индивидуальной инвестиционной рекомендацией

#обзор #МатьИДитя #MDMG

⚠️Не является инвестиционной рекомендацией


Источник: t.me/taurenin/956
  • 👍 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →