
🗣 HeadHunter (HHR) - обзор отчета за 1П 2022г и перспективы компании
▫️Капитализация: 70 млрд ₽
▫️Выручка TTM: 17,6 млрд ₽
▫️EBITDA TTM: 6,6 млрд ₽
▫️Прибыль TTM: 3,5 млрд ₽
▫️fwd P/E 2022: 15
▫️fwd дивиденд 2022: 0%
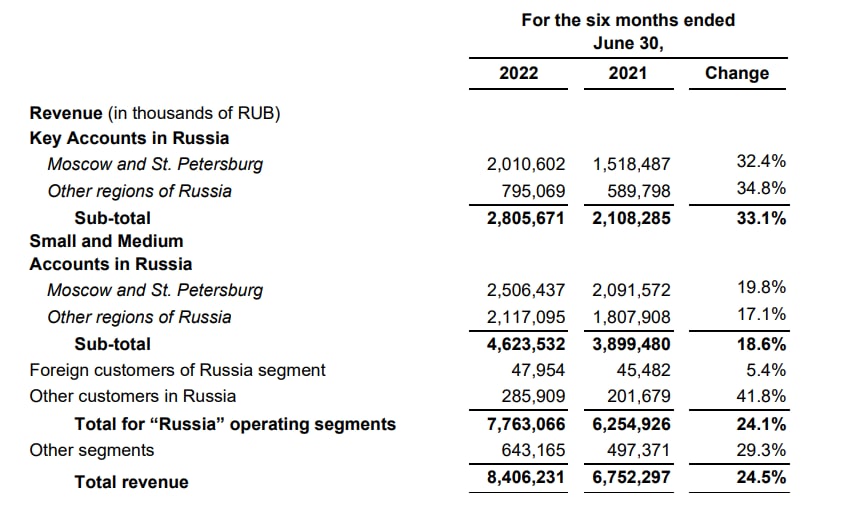
👉Разделы выручки по продуктам в 1П2022г и динамика г/г:
▫️ Комплексные подписки: ₽ 2,4 млрд (+35,7%)
▫️ Доступ к базе резюме: ₽ 1,6 млрд (+14,4%)
▫️ Размещение вакансий: ₽ 3,6 млрд (+21,8%)
▫️ Дополнительные услуги: ₽ 0,8 млрд (+27,9%)
Итого выручка: ₽ 8,4 млрд (+24,5%)
⚠️Несмотря на хорошие результаты полугодия, во 2 квартале 2022г рост бизнеса компании значительно замедлился: выручка увеличилась всего на 1,1% г/г, чистая прибыль (без учета курсовых разниц) сократилась на 37% а чистая маржинальность опустилась с 39% до 24%. Такое ощутимое падение было вызвано снижением количества клиентов малого и среднего бизнеса на 8,3% и ростом операционных затрат на 41,6% г/г. Больше всего выросли траты на сотрудников (+42,2% г/г) и маркетинговые расходы (+98,4% г/г).
✅ Небольшой рост клиентской базы в сегменте крупных клиентов на 4,7% в совокупности с очередным повышение цен на услуги компании помогли HeadHunter избежать более серьезных потерь. Теперь выручка от оказания услуг крупным клиентам занимает 33% от общей выручки.
✅ Сбер продолжает избавляться от непрофильных активов (ликвидация СП с ВКонтакте) и очередное закрытие конкурента HHRU в лице сервиса Работа.ру это скорее вопрос времени. В перспективе 5 лет компания почти наверняка будет иметь фактически монопольное положение на рынке, что позволит ей и дальше увеличивать цены на свои услуги.
❌ Листинг компании на NASDAQ не позволяет HHRU платить дивиденды и по заявлениям менеджмента до снятия санкций ситуация вряд ли поменяется. При этом, высока вероятность принудительного делистинга расписок HHRU со стороны NASDAQ. На Московской бирже торгуются расписки компании в рублях, но от free float они занимают совсем небольшую долю.
❌ На фоне достаточно слабых результатов, компенсация менеджмента в форме акций выросла на 150 млн рублей. В основном именно это и внесло вклад в рост расходов на персонал.
❌HHRU - это компания роста и она имеет оценку, как у компании роста. По результатам последнего квартала мы видим, что появились проблемы с ростом бизнеса, которые могут сильно изменить оценку компании, если они продолжатся.
Выводы:
Как я и говорил в прошлом обзоре на компанию, самый уязвимый сегмент компании в текущих экономических условия в РФ - это малый и средней бизнес. Судя по всему, по итогам года будет падение на 5-10% с постепенным восстановлением рекрутинговой активности в 2023г.
HeadHunter по-прежнему имеет достаточно низкую оценку и потенциал роста до 2000р, но только при смене юрисдикции и судя по всему руководство компании добровольно его менять не собирается. Без этого расписки компании несут в себе значительные риски и особого интереса к покупке не представляют.
Не является индивидуальной инвестиционной рекомендацией
#обзор #HeadHunter #HHRU
Post #968
23.3K
- 👍 165
- ❤ 7
- 🔥 4
- 🤔 4